
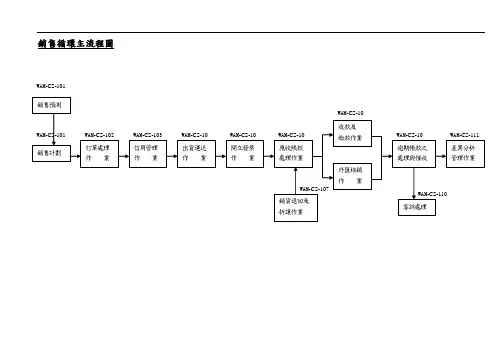
销售及收款循环主流程图
销售及收款循环主流程图
銷售循環主流程圖
WAM-CS-101 WAM-CS-107
訂單處理作 業 銷售計劃 WAM-CS-101
信用管理作 業
出貨運送作 業
開立發票作 業
WAM-CS-102
WAM-CS-103
WAM-CS-10
WAM-CS-10
應收帳款處理作業
銷貨退回及折讓作業
WAM-CS-10
收款及 繳款作業
外匯核銷作 業
WAM-CS-10
客訴處理
逾期帳款之處理與催收
WAM-CS-10
WAM-CS-110
差異分析管理作業
WAM-CS-11
銷
售預測
銷售預測及銷售計劃流程圖
營業單位經營分析營業單位
市場調擬定年經營分
析編制
營業人
員擬定
訂單處理作業流程圖
營業單位 客 戶 營 業 單 位 生管單位 營管單位 成品單位 會計單位 關務單位
備注:現在的做法是:業務在報價時並沒有拿到經核准的《售價核定表》,售價核定表只是在月底的時候一
異常 正常
是
否
是
授信管理作業
下訂
報價 新客戶
訂單核對、確認
受訂通知單
1
轉廠
受訂通知單
4
受訂通知單
3
生產作業
出貨通知單 受訂通知單
2
成品交運單
逾期款和超授信檢核 權責主
管核簽
受訂通知單
轉廠出口作業
放帳客戶
簽訂購銷合同
否
是
次性補單,售價核定表的表單失去應有的作用,只是為了符合流程作業,
授信管理作業流程圖
客戶營業單位營管副總經理總經理董事长
不
准 准
簽
包裝受訂
入庫
出貨
派 車
備 貨
交運單退 貨 不合
合 入 發
入 儲存檢
報
回
成 品 生 產 營 業 營業管理 成 品 成 品
技 術 NO
YES
NO
出貨運送管理作業流程圖
開立發票作業流程
成 品 課 營 業 單 位 關 務 單 位 財 會 單 位 客 戶
是
否
內銷 成品交運單 客戶稅務登記證 客戶營業執照
客戶一般納稅人資格
客戶稅務登記證 客戶營業執照
客戶一般納稅人資格
增值稅發票
受訂通知單
出口發票申請單
出口發票
增值稅發票
增值稅發票
應收帳款處理作業流程圖
出口發票
出口發票
報關作業
INVOICE
出口發票
INVOICE
應收賬款立賬作業
銷貨退回及折讓作業流程圖
客戶營業單位總經理董事長成品課技術/生產單位會計單位
收款及繳款作業流程圖
客 戶 營 業 單 位 營 管 單 位 財務單位 會計單位
正確
現金/支票/電匯/LC…
給付貨款
收款及繳款作業流程圖 電匯
客 戶 財 務 單 位 營 業 單 位 會 計 單 位
填寫繳款單
繳款單編號管制
應收帳款明細表
(沖銷應收帳款)
繳款單
營業主管核簽
入賬
應收帳款明細表
(沖銷應收帳款)
初步審核
取繳款單編號 電匯入銀行
收款及繳款作業流程圖 現金、支票
客 戶 財 務
單 位 營 業 單 位 會 計 單 位
傳真電匯憑證
電匯單
簽收取得“繳款單”
確認銀行送達之“電匯憑 證”與“繳款單”相符
相符
4
2
繳款單
1
應收帳款明細表
電匯憑證
4
3 2
繳款單
1
應收帳款明細表(注明沖帳明細)
復核
4
繳款單
3
不符
繳款單
2
應收帳款明細表(注明沖帳明細)
3
電匯憑證
有誤
正確
銀 行
逾期帳款處理作業流程圖
客 戶 營業單位 會計單位
到期
到期
應收帳款
填寫“繳款單”
現金及銀行存款日報表
確認
應收帳款明細表
3 2
繳款單
1
初步復核
未到期
應收帳款明細表(注明沖帳明細)
3
4
支票
現金
復核
4
3 2 繳款單
1
存入 判斷到期日
保 管
4
3 2
應收帳款明細表
繳款單 1
檄款單
2
現金或支票
繳款單
3
沖應收帳款
審核
正確
正確
有誤
有誤
可 不准
否
准
客訴處理作業流程圖
查明逾期
逾期帳款
催
營業活動
逾期帳款
呈
支付
呈核權責主
依可行方案
追蹤逾期帳
客 戶 營 業 單 位 品 管 單 位 生 產 單 位 最高權責單位 會計單位
准
准 准
是
否
抱怨事項 營業活動報告表
是否為客訴案件 判定
客訴處理表 1
客訴處理表 1
登記追蹤確認
客訴處理表 1
呈核判定
客訴處理表 1
客訴處理表 1
核准
客訴處理表(影本)
客訴處理表 1
客訴處理表 3
銷貨退回及折讓作業
回饋客戶
客訴處理表
不。
销售和收款循环内部控制制度和流程
一、参考文件:
一、信用管理措施。
二、使用形式:
1 、客户基本资料表(业务部)。
2.客户基本信息表(财务部)。
3.申请超出信用额度发货。
【部控系统】
文件类
销售和收款周期
工作项
做行业程序序列和控制系统重的观点
参考文件/使用表格
订单处理作业程序
一、操作程序:
1.订购:
2预付信用证:
(1)业务助理收到信用证后,会先审核其内容,如有不符,通知客户修改信用证,然后按《CS-5交货程序》准备相关单证发货.
(2)与信用证开票有关的相关单证(包括发票、汇票、承兑申请、保险单、提单、INVOICE、PACKINGLIST等)由业务助理编制并转交出纳处理。经银行审核无误后,银行将资金转入公司存款账户。
工作项
做行业程序序列和控制系统重的观点
参考文件/使用表格
客户授信操作流程
一、操作程序:
1.当新客户申请信用交易时,销售人员会收集客户资料和银行账户资料,然后填写《客户基本信息表(营业部)》,估算客户每月交易金额后,信用交易金额拟定申请书,报业务部负责人审批。
2.财务部门进行征信调查。部门)”,请负责的主管批准其信用交易金额。
【部控系统】
文件类
销售和收款周期
页第二次评价
工作项
做行业程序序列和控制系统重的观点
参考文件/使用表格
交货程序
二、控制重点:
1.订单是否受客户订单状态列表控制,发货是否准时。逾期提交的,应审查原因并提出改进措施。
2、仓库人员核对发货种类、数量是否与《销售(发货)单》及发票内容一致。
3.只有批准的“销售(交货)订单”才能发货。
4-U8销售与收款循环业务流程

之 会计软件应用
4销售与收款循环业务流程
销售与收款循环的主要业务活动
会计软件应用
1.接受客户订单 2.批准赊销信用 3.按销售单供货 4.按销售单装运货物 5.开具账单给客户 6.记录销售业务 7.办理和记录现金、银行存款收入 8.办理和记录销售退回、销售折扣与折让 9.注销坏账 10.提取坏账准备
总帐(记总账)
审计署培训讲义
销售与收款循环的操作流程
会计软件应用
启动销售与收款循环各系统 初次使用 循环使用
各系统初始设置
销售与收款循环日常业务
期初余额录入与记账
各系统期末处理
审计署培训讲义
上机操作步骤
会计软件应用
1.系统管理(注册系统管理员、设置操作员 、建立 新帐套、权限设置) 2.基础设置(从“系统控制台”进入) 3.启用各系统,初始设置,期初余额录入等 4.日常处理 (循环进行)
总账期间损益的结转 按顺序结帐
审计署培训讲义
结帐顺序
会计软件应用
销售系统库存系统存货系统应收系统总帐系统
审计署培训讲义
审计署培训讲义
启动销售与收款循环各系统的推荐顺序
会计软件应用
同一月份:销售库存存货总账应收
审计署培训讲义
日常操作流1-销售、库存、存货、应收
会计软件应用
审计署培训讲义
日常操作流程2-总帐
会计软件应用
填制凭证
出纳签字 审核 记账
审计署培训讲义
日常操作流程3-期末处理
会计软件应用
审计署培训讲义
销售与收款循环中各系统的理解
会计软件应用
最新销售及收款循环主流程图教学内容
銷售循環主流程圖WAM-CS-101銷售預測及銷售計劃流程圖營業單位經營分析營業單位訂單處理作業流程圖營業單位客戶營業單位生管單位營管單位成品單位會計單位關務單位備注:現在的做法是:業務在報價時並沒有拿到經核准的《售價核定表》,售價核定表只是在月底的時候一次性補單,售價核定表的表單失去應有的作用,只是為了符合流程作業,授信管理作業流程圖客 戶 營 業 單 位 營 管 副總經理 總 經 理 董事长准 准開立發票作業流程成品課營業單位關務單位財會單位客戶應收帳款處理作業流程圖客戶營業單位總經理董事長成品課技術/生產單位會計單位收款及繳款作業流程圖客戶營業單位營管單位財務單位會計單位收款及繳款作業流程圖電匯客戶財務單位營業單位會計單位收款及繳款作業流程圖現金、支票客戶財務單位營業單位會計單位逾期帳款處理作業流程圖客戶營業單位會計單位客訴處理作業流程圖客戶營業單位品管單位生產單位最高權責單位會計單位《另一种选择》读后感心得体会导读:读书笔记《另一种选择》读后感心得体会,仅供参考,如果觉得很不错,欢迎点评和分享。
《另一种选择》读后感心得体会:这几天听了谢丽尔.桑德伯格的畅销书《另一种选择》,收获颇多。
谢丽尔.桑德伯格曾任克林顿政府部长办公厅主任、谷歌全球在线销售和运营部门副总裁,现任Facebook首席运营官,被称为“Facebook第一夫人”。
《另一种选择》中,桑德伯格在丈夫突然离世,结合自己的亲身经历,用通俗的语言和丰富的事例描述了自己如何一步步从不幸中增强复原力,教会我们在遇到困难和逆境时,如何做出另一种选择,即选择去接受逆境和苦难,继而选择在逆境中成长,重新拥抱快乐。
01、如何接受困难和逆境生活中往往充满了变数,我们永远不知道明天和意外那个会先到,当不幸到来时,如何让自己更好的接受苦难和逆境,而不是一味沉溺于沮丧和痛苦中呢?作者认为要做好下述几点:首先,停止自责和抱怨。
事情即以发生,一味地自责和抱怨只会让自己陷入悲痛欲绝的深渊,对改变现状却无济于事。
销售与收款流程财务制度

销售与收款流程财务制度为加强规范公司销售与收款业务流程,加强销售相关业务的管理,保证公司资产的安全,特制定本制度。
适用于公司的所有销售收款,包括但不限于销售产成品、原材料等实物、维修产品的所有销售与收款。
管理方法。
一、业务流程图:销售与收款业务流程图二、财务处理流程:1、客户资料的新建和维护:按经销售部门过批准客户资料表新建和更新表,在ERP中新建和更新客户编码并录入相关信用期、信用额、开款信息、账号信息等相关资料。
并及时将客户编号发邮件给销售部门的相关人员。
财务部门将表格打印后让相关人员签字后存档。
2、开具发票确认收入:销售与收款流程财务制度(1)收入确认的条件:收入确认原则:1)收入已实现或可实现(Realized or Realizable);2)收入已经赚取(Earned)时才予以确认。
3)企业已将商品所有权上的主要风险和报酬转移给购货方; 4)企业既没有保留通常与所有权相联系的继续管理权,也没有对已售出的商品实施有效控制;5)收入的金额能够可靠地计量;6)相关的经济利益很可能流入企业;7)相关的已发生或将发生的成本能够可靠地计量;具体业务财务收入确认条件:销售定单、发货单(客户或授权人员员签字)、发票(按合同条件确定的时点和条件开具)。
(2)具体开具发票的流程1)核对销售定单、发货单:a)核对企业的销售定单、发货单据此与客户沟通对账后,主要核对数量和价格是否相符。
b)开具发票:对平正确后开具增值税发票或普通发票、外销发票等。
c)寄送发票给客户:并将上述发票、发票签收单等相关收款单据及时交到客户处,确认客户收到相应的发票。
(3)会计处理:及时按发票及时进行账务处理。
(4)收款销账:出纳在收回货款后,由应收账款会计向客户直接或通过相关部门要付款明细,按发票对应收账款进行及时的核销。
(5)月未结账对账:a)月未销售数量的核对:结账前与成本会计一起核对本月的所有销售产品的数量和出仓数量,对平后结账b)月未销售单价的核对:结账前按客户核对本月所有开具发票的价格. c)制作cut off test表 ,对仓库本月出货单签收原件进行核对. d)库存盘点。
销售与收款循环内部控制制度与流程

(3)出纳人员确认入帐后,通知帐务人员及业务助理进行帐务及出货之相关作业。
二、控制重点:
1.确实注意付款条件,并于收到客户T/T或信用状时,详加核对其金额与条款是否与订单相符。
二、控制的重点:
1.预测是否考虑政治、文化、经济、市场动态及竞争者进入等因素。
2.预测是否包含短、中、长期预测,并适时修正之。
3.预测是否考虑历史及未来之各种变量之数据。
4.公司是否依规定定期举办营业会议并做成议事录。
一、参考信息:
1.预算管理办法
2.营业会议议事录
【内部控制制度】
文件类别
销售及收款循环
二、控制重点:
1.订单之接受、涂改及变更是否经适当核准。
2.需订定合约者,其处理是否符合公司相关规定。
3.业务人员接受订单后是否适当处理并经核准。
4.业务人员与客户谈妥交易是否经客户确认并将交期列入控管。
一、使用窗体:
1.内部订单
2.订单变更单
【内部控制制度】
文件类别
销售及收款循环
作业项目
作业程序及控制重点
(5)会计人员开立发票后再将「销货(送货)单」之第一联(绿联)及第四联(蓝联)、发票(一式三联的第二、三联)及连同发票印出之”销货单”(一式三联)转交给仓库人员。
(6)仓库人员依「销货(送货)单」备料出货并打印销货成品(出库)单呈仓管主管签核,以确保库位及库存数量之正确性。
(7)销货单应经客户签收或取得托运业者之签收单具,并妥善保管。
(1)以往年度销售情况。
销售与收款循环内部控制制度与流程

销售和收款循环的内部控制一、销售及收款循环文件类别作业项目编号页次一、流程图销售及收款循环作业流程图1-2二、销售和收款循环内1-3 销售计划作业程序控作业程客户授信作业程序1-4 序订单处理作业程序1-5预收货款及签证押汇作业程序1-6交货作业程序1-7~8开立销货发票作业程序1-9应收帐款作业程序1-10客诉处理及销货退回作业1-11客诉处理及销货折让作业1-12收款作业程序1-131-1-销售及收款循环作业流程图销售计划作业订单作业客户授信作业预收账款交货作业销售退回作业是投诉处理作业收款作业是否发生客户投诉否销货折让作业开立销售发票应收账款作业1-2作业项目作业程序及控制重点参考文件/使用窗体一、控制的作业程序一、参考信息:销售计划作业1. 配合年度预算作业,预测未来一季乃至二或三年之销售变化情形。
2. 业务单位于制定销售目标前,应由下列各项基础着手:(1)以往年度销售情况。
(2)市场占有率及竞争者状况。
(3)国内外经济景气状况。
(4)产业状况。
(5)产品开发计划。
(6)售价政策及促销计划。
(7)其它可能影响销售预测之因素。
3.依据上述之基础了解后拟定未来方向。
1.预算管理办法2.营业会议议事录4. 未来方向确定后考虑自身资源及经营策略,提出销售预测目标。
5. 每月营业会议应定期检讨销售及预测差异原因。
二、控制的重点:1. 预测是否考虑政治、文化、经济、市场动态及竞争者进入等因素。
2.预测是否包含短、中、长期预测,并适时修正之。
3.预测是否考虑历史及未来之各种变量之数据。
4.公司是否依规定定期举办营业会议并做成议事录。
1-3作业项目作业程序及控制重点参考文件/使用窗体一、作业程序:客户授信一、参考文件:作业程序1.新客户要求信用交易时,由业务人员收集客户数据和银行往来账户数据后填入「客户基本资料表(业务部)」,并预1.授信管理办法。
估客户之每月交易金额后,拟定欲申请之信用交易金额,二、使用窗体:送业务部门主管签核。
销售及收款流程图
应收帐款明细帐
销售单(财务联)
业务部门按每月取得进度出进度表,已完成业务及时收取应收款项。
项目及财务人员
应收帐款细帐
项目进度表
业务部门到结帐日,前往客户单位核对销售结帐数据,财务部门根据业务部门提供的单据,开具发票并确认收入。
业务及财务部
销售发票
结帐单
销售与收款流程图2
流程图
说明
权责部门
相关表单文件
销售及收款流程图
销售与收款流程图1
流程图
说明
权责部门
相关表单文件
公司市场部与客户签订销售合同,向客户报价。
市场部
合同及报价单
业务人员与客户洽谈合同内容,签订合同,确认业务成立,开销售单收入单。
业务及经办人员
销售合同
销售收入单
财务人员按业务部门开具的销售单,复核价格条件,确认回款日期,开票日期,合同收入是否含税等,按销售收入单财务联记录应收款。
业务人员通知款项金额已到账,财务部查询银行入帐记录,核销应收帐款.
销售及财务部
应收帐款明细帐
销售单
财务部按销售单及应收帐款明细帐编制当月销售(回款)报表
财务部
销售报表
销售及收款循环主流程图
銷售循環主流程圖WAM-CS-101
銷售預測及銷售計劃流程圖
營業單位經營分析營業單位
訂單處理作業流程圖
營業單位客戶營業單位生管單位營管單位成品單位會計單位關務單位
備注:現在的做法是:業務在報價時並沒有拿到經核准的《售價核定表》,售價核定表只是在月底的時候一次性補單,售價核定表的表單失去應有的作用,只是為了符合流程作業,
授信管理作業流程圖
客戶營業單位營管副總經理總經理董事长
開立發票作業流程
成品課營業單位關務單位財會單位客戶
應收帳款處理作業流程圖
客戶營業單位總經理董事長成品課技術/生產單位會計單位
收款及繳款作業流程圖
客戶營業單位營管單位財務單位會計單位
收款及繳款作業流程圖電匯
客戶財務單位營業單位會計單位
收款及繳款作業流程圖現金、支票
客戶財務單位營業單位會計單位
逾期帳款處理作業流程圖
客戶營業單位會計單位
客訴處理作業流程圖
客戶營業單位品管單位生產單位最高權責單位會計單位。
销售及收款流程图
销售报表
业务及财 务部
销售发票 结帐单
流程图
财务部收到款 项,核销应收帐 款
销售与收款流程图 2
说明
业务人员通知款项金额已到账,财务部查询银 行入帐记录,核销应收帐款.
权责部门
销售及财 务部
相关表单文件
应收帐款明细帐 销售单
生成当月销售报表 及回款报表
制作:销售部门
财务部按销售单及应收帐款明细帐编制当月销 售(回款)报表
流程图
市场部拟定标准合同 价格与折扣策略
业务人员洽谈签定合同
财务部记录应收帐款
项目部执行进度,按 时汇报项目进度
结帐 开票
销售与收款流程图 1
说明
权责部门 相关表单文件
公司市场部与客户签订销售合同,向客户报 价。
市场部
合同及报价单
业务人员与客户洽谈合同内容,签订合同,确 业务及经
认业务成 ,开销售单收入单。
办人员
销售合同 销售收入单
财务人员按业务部门开具的销售单,复核价格 条件,确认回款日期,开票日期,合同收入是 否含税等,按销售收入单财务联记录应收款。
财务人员
业务部门按每月取得进度出进度表,已完成业 务及时收取应收款项。
项目及财 务人员
应收帐款明细 帐
销售单(财务 联)
应收帐款明细 帐
项目进度表
业务部门到结帐日,前往客户单位核对销售结 帐数据,财务部门根据业务部门提供的单据, 开具发票并确认收入。(如需开发票,销售部 门在下订单后用纸档通知财务)
销售部销售收款标准计划流程
销售收款
一、业务讲明:
销售收款业务一般分为以下三类:
现款现货:要求客户在发货或开动身票后立即进行付款的业务。
(在系统中此类型付款单由现结的销售结算单确定时自动产生)冲减应收:客户针对应收帐款回款的业务。
预收:要求客户在发货前付款的业务。
(在系统中预付款不针对
货品)
二、流程图:销售收款流程
销售收款流程(回退)
三、流程图讲明:
关于现款现货的业务,现结类型的销售结算单确定时产生销售收款单。
冲减应收的业务需要应收帐治理员在系统中依据回款由销售单生成收款单。
预收款的业务由应收帐治理员依据回款直接填写预收类型的收款单,后续由销售结算流程进行预收款转出。
收款单确定后应收帐治理员将对应的传票记账,登记应收帐。
进行销售收款回退业务时需要先将收款单对应的传票取消记账,然后作废销售收款单。