
戈登股利增长模型及案例分析
什么叫戈登股利增长模型?
戈登股利增长模型(Gordon Dividend Growth Model)戈登股利增长模型又称为“股利贴息不变增长模型”、“戈登模型(Gordon Model)”,在大多数理财学和投资学方面的教材中,戈登模型是一个被广泛接受和运用的股票估价模型,该模型通过计算公司预期未来支付给股东的股利现值,来确定股票的内在价值,它相当于未来股利的永续流入。
戈登股利增长模型是股息贴现模型的第二种特殊形式,分两种情况:一是不变的增长率;另一个是不变的增长值。
不变增长模型有三个假定条件:
1、股息的支付在时间上是永久性的。
2、股息的增长速度是一个常数。
3、模型中的贴现率大于股息增长率。
在戈登模型中,需要预测的是下一期股利及其年增长率,而不是预计每一期的股利,以下就是固定股利增长率政策下未来股利的流入量表:
第1期第2期第3期...
股利D1D1(1 + g)1D1(1 + g)2...
00 010203...
V ...
将所有现金流折现到0点
应用等比数列的求和公式,上式可以简化为:
由于这个公式十分简单,因此人们很容易忘记这是一个无限项的运算。
根据这个模型,公司的股利政策会对股票价值产生影响。
这个模型十分有用,原因之一就是它使投资者可以确定一个不受当前股市状况影响的公司的绝对价值或“内在价值”。
其次,戈登模型对未来的股利(而不是盈余)进行计量,关注投资者预期可以获得的实际现金流量,有助于不同行业的企业之间进行比较。
尽管这个模型的概念十分简单,但是除了一些机构投资者以外,应用范围并不广泛,因为如果缺乏必要的数据和分析工具,它用起来就非常麻烦。
股利增长模型被麦伦·戈登教授得以推广,因此被称为“戈登模型”,这个模型几乎在每一本投资学教材中都会出现。
纽约大学教授Aswath Damodaran在他所著的《投资估价》一书中写道:“从长期来看,用戈登模型低估(高估)的股票胜过(不如)风险调整的市场指数。
”尽管任何一种投资模型都不可能永远适用于所有股票,但戈登模型仍被证明是一种可靠的方法,用以选择那些在长期从总体上看走势较好的股票。
它应该是投资者用来在其投资组合中选择其中一些股票时运用的有效工具之一。
戈登股利增长模型的主要内容
该模型认为,用投资者的必要收益率折现股票的必要现金红利,可以计算出股票的理论价格。
戈登模型(Golden Model)揭示了股票价格、预期基期股息、贴现率和股息固定增长率之间的关系,用公式表示为:
其中:P为股票价格;D为预期基期每股股息;i为贴现率;g为股息年增长率。
由于股票市场的投资风险一般大于货币市场,投资于股票市场的资金势必要求得到一定的风险报酬,使股票市场收益率高于货币市场,形成一种收益与风险相对应的较为稳定的比价结构,所以戈登模型中的贴现率i应包括两部分,其一是货币市场利率r,其二是股票的风险报酬率i′,即i=r+i′,故戈登模型可进一步改写为如下公式:
这一模型说明股票价格P与货币市场利率r成反向关系,r越高,股价P越低,反之亦然,这一关系被现今各国实践所证实。
戈登股利增长模型的公式详解:
贴现现金流模型的公式如下:
式中:
V——股票的内在价值;D t——在未来时期以现金形式表示的每股股利;k——在一定风险程度下现金流的合适的贴现率。
如果我们假设股利永远按不变的增长率增长,那么就会建立不变增长模型。
T时点的股利为:将(2)式代入(1)式,得到:
运用数学中无穷级数的性质,如果k > g,可知:
把公式(4)代入公式(3)中,得出不变增长模型的价值公式:
假如去年某公司支付每股股利为1.80元,预计在未来日子里该公司股票的股利按每年5%的速率增长。
因此,预期下一年股利等于1.80×(1+0.05)=1.89(元)。
假定必要收益率是11%,根据公式(5)可知,该公司的股票等于1.80×(1+0.05)/(0.11-0.05)=1.89/(0.11-0.05)=31.50(元)。
而当今每股股票价格是40元,因此股票被高估8.50元,建议当前持有该股票的投资者出售其股票。
方程(5)可用于解出不变增长证券的内部收益率。
首先,用股票的当今价格代替V,其次,用k * 代替k,其结果是:
经过变换,可得:
用上述公式来计算上例公司股票的内部收益率,得出:
由于该公司股票的内在收益率小于其必要收益率,显示出该公司股票价格被高估。
不变增长模型与零增长模型的关系
零增长模型实际上是不变增长模型的一个特例。
假定增长率g等于0,股利将永远按固定数量支付,这时,不变增长模型就是零增长模型。
从这两种模型来看,虽然不变增长的假设比零增长的假设有较小的应用限制,但是在许多情况下仍然被认为是不现实的。
由于不变增长模型是多元增长模型的基础,因此这种模型极为重要。
戈登模型

用投资者的必要收益率折现股票的必要现金红利,可以计算出股票的理论价格。
戈登模型(Golden Model)揭示了股票价格、预期基期股息、贴现率和股息固定增长率之间的关系,用公式表示为:P=D/(i-g)其中:P为股票价格;D为预期基期每股股息;i为贴现率;g为股息年增长率。
由于股票市场的投资风险一般大于货币市场,投资于股票市场的资金势必要求得到一定的风险报酬,使股票市场收益率高于货币市场,形成一种收益与风险相对应的较为稳定的比价结构,所以戈登模型中的贴现率i应包括两部分,其一是货币市场利率r ,其二是股票的风险报酬率i′,即i=r+i′,故戈登模型可进一步改写为如下公式:P=D/(r+i′-g)这一模型说明股票价格P与货币市场利率r成反向关系,r越高,股价P越低,反之亦然,这一关系被现今各国实践所证实。
就是说我买这个公司的股票,假设它每年分红,那么我投资的收益率应该和市场平均收益率(无风险收益+风险补尝)差不多,这里面还要考虑资金的时间价值和公司的成长率,根据这个逻辑关系倒推出股票的合理价格。
这种定价方式适用于定期分红、稳定增长的公司。
下面是一篇转载的具体计算方式。
用贴现现金流法对公司估价具体可分为:股利贴现法、自由现金流贴法。
股利贴现法,就是每年分给股东的股利,K就是股利的贴现率。
在利用贴现现金流模型中,最难计算是的就是贴现率。
每个公司股票所用的贴现率应当能反映其所承担的风险大小,通常我们用资本资产定价模型(CAPM)来计算,公式如下:K=E=rF+(EM-rF)βE表示股票的预期收益率,也就是我们要得到的贴现率;rF表示市场的无风险利率,一般以国债或风险很小的债券收益率计算;EM表示市场组合的收益率,一般以市场指数收益率来计算;β表示该股票的β系数,是指该股票的市场表现与总体市场表现间风险差异程度。
β系数值可以从一些专门的研究机构获得,也可以自己计算得到。
通常我们把(EM-rF)称为风险溢价,乘上β系数,就是风险补偿。
戈登增长模型中g的测算

戈登增长模型中g的测算摘要:1.戈登增长模型的概述2.戈登增长模型中g 的含义3.测算g 的方法4.应用戈登增长模型的注意事项5.结论正文:一、戈登增长模型的概述戈登增长模型,又称为股利贴息不变增长模型或戈登模型,是一个在理财学和投资学领域广泛接受和运用的股票估价模型。
该模型通过计算公司预期未来支付给股东的股利现值,来确定股票的内在价值。
模型的核心参数是股利增长率g,它反映了公司股利增长的速度。
二、戈登增长模型中g 的含义在戈登增长模型中,g 表示股利增长率,即公司未来每年股利增长的百分比。
g 的取值取决于公司的盈利能力、股利政策和市场环境等多种因素,通常需要进行估计。
三、测算g 的方法测算g 的方法有多种,常见的方法包括:1.历史平均法:根据公司过去几年的股利增长情况,计算出平均股利增长率。
2.盈利预测法:根据公司的盈利预测和股利政策,预测未来几年的股利增长率。
3.市场预期法:根据市场对公司未来股利增长的预期,计算出g。
四、应用戈登增长模型的注意事项在使用戈登增长模型时,需要注意以下几点:1.模型的前提假设是股利永远按不变的增长率增长,这在实际操作中可能与公司的盈利能力、股利政策和市场环境等因素不符,需要根据实际情况进行调整。
2.模型的计算需要预测未来的股利和必要收益率,这两者的预测存在不确定性,可能影响模型的准确性。
3.模型适用于股利稳定增长的公司,对于股利波动较大的公司,可能需要采用其他估值方法。
五、结论戈登增长模型是一个常用的股票估值模型,其核心参数g 的测算方法有多种。
在应用模型时,需要注意前提假设的合理性、预测的不确定性和模型的适用范围等问题。
戈登模型的详细推导过程

戈登模型的详细推导过程戈登模型是一种用于估计股票的内在价值的模型,它在股票投资领域中被广泛应用。
本文将详细介绍戈登模型的推导过程,包括其基本假设和公式推导。
我也会分享一些关于戈登模型的观点和理解。
1. 引言戈登模型是由美国经济学家戈登·雪隆(Myron J. Gordon)在1962年提出的,用于估计股票的内在价值。
它基于股息贴现模型(Dividend Discount Model,简称DDM),通过将未来股息贴现到现在,计算股票的合理价格。
2. 基本假设戈登模型的推导基于以下几个基本假设:- 公司将持续支付股息,且股息具有稳定的增长率。
- 投资者要求一定的风险溢价,即所谓的股息折现率。
- 公司的市场价值可以通过对未来股息进行贴现得到。
3. 推导过程为了推导戈登模型,我们需要考虑以下几个关键参数:- D:当前的股息支付- r:股息折现率- g:股息增长率根据戈登模型,股票的内在价值(V0)可以通过以下公式计算:V0 = D / (r - g)为了推导这个公式,我们首先假设股息增长率等于股息折现率(g = r)。
在这种情况下,公式可以简化为:V0 = D / r这个公式表示,股票的内在价值等于当前股息除以股息折现率。
投资者要求的股息折现率越高,公司的内在价值就越低。
若假设股息增长率小于股息折现率(g < r),则公式可以进一步简化为:V0 = D / (r - g)这个公式表示,股票的内在价值等于当前股息除以股息折现率减去股息增长率。
这意味着如果公司的股息增长率低于投资者要求的股息折现率,股票的内在价值会降低。
4. 观点和理解戈登模型的推导过程相对简单,但它在股票估值中有一定的局限性。
模型假设股息增长率保持不变,这在实际情况中不太可能。
公司的盈利状况和市场环境都会对股息增长率产生影响。
投资者在使用戈登模型时应谨慎考虑。
戈登模型只适用于有稳定股息的公司,而不适用于不支付股息或股息波动较大的公司。
?并购模型(十四):FCFF估值B-戈登增长模型
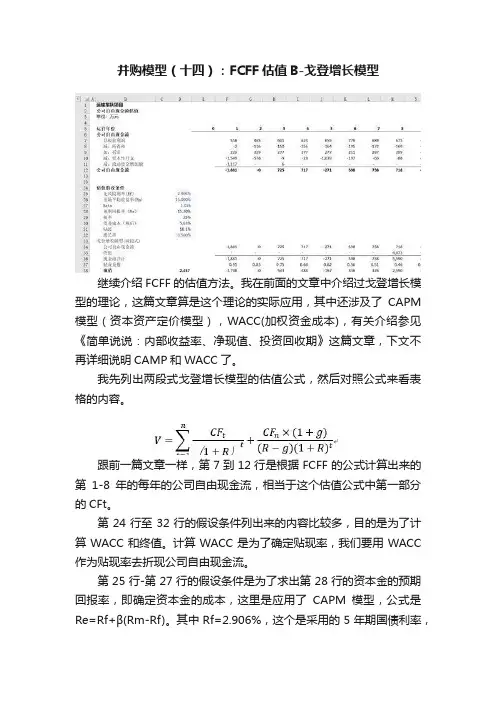
并购模型(十四):FCFF估值B-戈登增长模型继续介绍FCFF的估值方法。
我在前面的文章中介绍过戈登增长模型的理论,这篇文章算是这个理论的实际应用,其中还涉及了CAPM 模型(资本资产定价模型),WACC(加权资金成本),有关介绍参见《简单说说:内部收益率、净现值、投资回收期》这篇文章,下文不再详细说明CAMP和WACC了。
我先列出两段式戈登增长模型的估值公式,然后对照公式来看表格的内容。
跟前一篇文章一样,第7到12行是根据FCFF的公式计算出来的第1-8年的每年的公司自由现金流,相当于这个估值公式中第一部分的CFt。
第24行至32行的假设条件列出来的内容比较多,目的是为了计算WACC和终值。
计算WACC是为了确定贴现率,我们要用WACC 作为贴现率去折现公司自由现金流。
第25行-第27行的假设条件是为了求出第28行的资本金的预期回报率,即确定资本金的成本,这里是应用了CAPM模型,公式是Re=Rf+β(Rm-Rf)。
其中Rf=2.906%,这个是采用的5年期国债利率,Rm=15%是市场平均收益率,Beta=1.025是行业的风险系数,套用CAPM公式得出来资本金收益率(也是资本金成本)为15.30%。
第29行-第30行,是为了计算债务成本,考虑短期和长期借款的平均税后成本。
我用的公式是用资产负债表中第1年的财务数据:(短期借款利息+长期借款利息)/(短期借款当期余额+长期借款当期余额)x(1-所得税税率)第31行,是根据28行的资本金成本和30行债务成本计算出来的WACC,同样还是用资产负债表中第1年的财务数据来计算债务和资本金的比例乘以相应的资金成本。
第32行,即假设终值计算需要的增长率g为0.5%。
第34行,等于第12行的公司自由现金流。
第35行,计算终值,用第8年的现金流718,套用终值公式计算出第36行,是34行和35行的合计数第37行,这个贴现系数是把WACC作为贴现率计算出来的。
剩下的几行计算就跟上一篇的估值计算是一样的了,计算出来现值,然后调整现金和存货,得出来的公司价值减掉负债就是股权价值了。
戈登股利增长模型例题

戈登股利增长模型例题摘要:1.引言:介绍学生学习的重要性和成语与古文的关系2.成语的来源及含义3.古文的特点及其对学生的影响4.告诉学生每一步的原理5.结论:鼓励学生在学习中探索成语和古文的魅力正文:1.引言学生的学习过程是一个不断探索、发现和成长的过程。
在这个过程中,他们需要掌握各种各样的知识,如成语和古文。
成语和古文是中华文化的瑰宝,它们承载着丰富的历史和文化信息。
因此,在学习过程中,学生需要了解每一步的原理,以便更好地掌握这些知识。
2.成语的来源及含义成语是汉语中一种特殊的表达方式,它们通常由四个汉字组成,具有一定的文化内涵和道德寓意。
成语的来源非常广泛,有的源自古代的历史故事,有的源自古代的诗词歌赋,还有的源自民间的传说和俚语。
学生通过学习成语,不仅可以丰富自己的词汇量,还可以了解古代的历史和文化。
3.古文的特点及其对学生的影响古文是古代汉语的书面语言,其特点是语言简练、意境深远、结构严谨。
学生学习古文,不仅可以提高自己的文学素养,还可以锻炼自己的思维能力。
古文对学生的影响是深远的,它有助于培养学生的审美情趣和道德品质,使他们更好地理解中华民族的传统文化。
4.告诉学生每一步的原理在学习成语和古文的过程中,学生需要了解每一步的原理。
例如,他们需要了解成语的来源和含义,以便更好地理解成语的用法和寓意。
同样,他们还需要了解古文的特点和结构,以便更好地阅读和理解古文。
通过掌握这些原理,学生可以更加有效地学习和运用成语和古文。
5.结论学习成语和古文是学生成长过程中不可或缺的一部分。
告诉学生每一步的原理,有助于他们更好地理解和运用这些知识。
股票估值方法:戈登增长模型介绍--咚宝鱼技能提升
股票估值方法:戈登增长模型介绍--咚宝鱼技能提升股票估值方法:戈登增长模型介绍|咚宝鱼技能提升副标题:一种适合新手的股票估值模型标签:股票估值,金融模型,估值模型,方法论什么是戈登增长模型?戈登模型(GordonGrowthModel,GGM)是一种经典的股票估价模型,由MyronJ.Gordon和其他学者在1956年共同发布。
JohnBurrWilliams的著作和他1938年出版的有关投资价值理论的著作对戈登模型的传播产生了深远影响。
该模型根据未来以恒定速率增长的一系列股息来确定股票的内在价值(Intrinsicvalue)。
戈登股利增长模型是股息贴现模型(DividendDiscountModel,DDM)非常流行的一种变体。
戈登增长模型公式其中:P:股票价格(公允价值)D1:下一年向普通股股东分配的每股预期股息r:贴现率或必要收益率或资本成本g:是预期恒定的股息增长率每股股息DPS代表一家公司向其普通股股东支付的年度股息,而每股股息的增长率就是每股股息从一年到另一年的增长率。
贴现率或必要收益率r是投资者购买公司股票时愿意接受的最低收益率,一般r=无风险收益率(比如:10年期美国国债)+风险收益率。
GGM假设一家公司永远存在,并支付固定增长率的每股股息。
该模型通过计算公司预期未来支付给股东的股息现值,来确定股票的内在价值。
结果是上面的简单公式,该公式基于以恒定速率增长的无穷数列的运算。
应用戈登增长模型的步骤一般是:确定管理层期望明年派发的股息。
通常会在公司管理报告中发布他们计划在下一年内实现的股息增长率。
如果没有此类信息,我们可以查看历史数据并预测股息的发展。
为了更准则预测,我们还可以查看整个行业领域或同类公司的预期增长。
评估模型的回报率。
可以评估投资者如何看待风险和市场状况。
这是模型的折现系数,我们也可以将其表示为资本成本或资本加权平均成本WACC。
预测未来的股息增长。
需要研究公司的利润预测和市场预期。
[教学]戈登股利增长模型及案例分析
[教学]戈登股利增长模型及案例分析什么叫戈登股利增长模型 ,戈登股利增长模型(Gordon Dividend Growth Model)戈登股利增长模型又称为“股利贴息不变增长模型”、“戈登模型(Gordon Model)”,在大多数理财学和投资学方面的教材中,戈登模型是一个被广泛接受和运用的股票估价模型,该模型通过计算公司预期未来支付给股东的股利现值,来确定股票的内在价值,它相当于未来股利的永续流入。
戈登股利增长模型是股息贴现模型的第二种特殊形式,分两种情况:一是不变的增长率;另一个是不变的增长值。
不变增长模型有三个假定条件:1、股息的支付在时间上是永久性的。
2、股息的增长速度是一个常数。
3、模型中的贴现率大于股息增长率。
在戈登模型中,需要预测的是下一期股利及其年增长率,而不是预计每一期的股利,以下就是固定股利增长率政策下未来股利的流入量表:第1期第2期第3期 ...12股利 D D(1 + g) D(1 + g) (111)00 01 02 03 ...V ...将所有现金流折现到0点应用等比数列的求和公式,上式可以简化为:由于这个公式十分简单,因此人们很容易忘记这是一个无限项的运算。
根据这个模型,公司的股利政策会对股票价值产生影响。
这个模型十分有用,原因之一就是它使投资者可以确定一个不受当前股市状况影响的公司的绝对价值或“内在价值”。
其次,戈登模型对未来的股利(而不是盈余)进行计量,关注投资者预期可以获得的实际现金流量,有助于不同行业的企业之间进行比较。
尽管这个模型的概念十分简单,但是除了一些机构投资者以外,应用范围并不广泛,因为如果缺乏必要的数据和分析工具,它用起来就非常麻烦。
股利增长模型被麦伦?戈登教授得以推广,因此被称为“戈登模型”,这个模型几乎在每一本投资学教材中都会出现。
纽约大学教授Aswath Damodaran在他所著的《投资估价》一书中写道:“从长期来看,用戈登模型低估(高估)的股票胜过(不如)风险调整的市场指数。
4.3戈登模型(一)
戈登模型(一)戈登模型戈登模型(GORDON MODEL)即不变增长模型(CONSTANT-GROWTH MODEL)是红利贴现模型的第二种特殊形式。
该模型可用来估价处于稳定状态的公司的价值,这些公司的红利预计在很长一段时间内以某一稳定的速度增长.戈登模型有三个假定条件:●股息的支付在时间上是永久性的,时间T趋向于无穷大;●股息的增长速度是一个常数,即:GT等于常数(GT=G);●模型中的贴现率大于股息增长率,即:R大于G.戈登模型戈登模型•如果预计每年股利成长率为一常数,则为固定成长股.•设一属于固定成长的公司最近支付的股利为D 0,预计股利固定成长率G ,则在T 年末时,其股利会增长到:D T =DT -1(1+ G )=D 0(1+G )T戈登模型续:=t=1∞D 0(1+g )t (1+r )t =D 0⋅ t=1∞(1+g )t(1+r )t戈登模型∑∞==+=++++++=t t t t t r D r D r D r D V 133221)1()1()1(1Λ戈登模型续:g r D g r g D V g r g r g g r n t t tn -=⎥⎦⎤⎢⎣⎡-+=∴-+=⎥⎦⎤⎢⎣⎡++〉∑=∞→1011111lim )()()()(,有:如果戈登模型戈登模型戈登模型•内在价值1 + GV= D0 ---------R -G•上式是不变增长模型的函数表达形式,其中的D0、D1分别是初期和第一期支付的股息.•当式中的股息增长率等于零时,不变增长模型就变成了零增长模型.所以,零增长模型是不变增长模型的一种特殊形式.戈登模型•内部收益率内部收益率IRR也可求得:以P代替V,以IRR代替R1+GP= D0 ------------IRR-G解方程求得:D0(1+ G)IRR =----------+ GP•例:某公司股票初期的股息为1.8美元/股.经预测该公司股票未来的股息增长率将永久性地保持在5%的水平,假定股权资本成本率为11%.那么,该公司股票的内在价值应该等于多少?•解:()()()1.810.05 1.8931.500.110.050.110.05V +===--美元•例续:如果该公司股票当前的市场价格等于40美元,则该股票是否可以买进?解:1、该股票的净现值:NPV=V-P=31.5-40=-8.5美元说明该股票处于被高估的价位.投资者可以考虑抛出所持有的该公司股票.•例(续)解:2、利用该股票的内部收益率的方法同样可以判断:D0(1+ G )IRR =----------+ GP ()010D g NPV V P P IRR g+=-=-=-戈登模型•例(续)解:将有关数据代入,可以算出当该公司股票价格等于40美元时的内部收益率IRR为9.73%.IRR-R=9.73%-11%=-1.27%《0即该股的内部收益率小于贴现率,所以,该公司股票是被高估的.投资者可以考虑抛出所持有的该公司股票.。
戈登股利增长模型例题
戈登股利增长模型例题摘要:。
戈登股利增长模型例题I.介绍戈登股利增长模型A.戈登股利增长模型的定义B.戈登股利增长模型的作用II.戈登股利增长模型的例题A.例题的描述B.例题的解答过程C.例题的结论III.戈登股利增长模型的应用A.戈登股利增长模型在投资领域的应用B.戈登股利增长模型在理财领域的应用现在,我将按照,详细具体地写一篇文章。
正文:戈登股利增长模型是一种股票估价模型,它通过计算公司预期未来支付给股东的股利现值,来确定股票的内在价值。
该模型假设股息会按照不变的增长率增长,因此,它也被称为股利贴息不变增长模型。
在实际应用中,戈登股利增长模型可以帮助投资者和理财师估算股票的价值,从而做出更明智的投资决策。
现在,我们来看一个戈登股利增长模型的例题。
假设一家公司去年支付每股股利为1.80 元,预计在未来日子里该公司股票的股利会按照5% 的年增长率增长。
如果该公司的必要收益率为11%,那么,该公司的股票价值是多少?根据戈登股利增长模型,我们可以通过以下公式计算出该公司的股票价值: 股票价值= 下一年预期股利/ (必要收益率- 股利增长率)根据题目中的数据,下一年预期股利= 1.80 * (1 + 5%) = 1.89 元将数据代入公式,我们可以得到:股票价值= 1.89 / (11% - 5%) = 1.89 / 6% = 31.50 元因此,根据戈登股利增长模型,该公司的股票价值为31.50 元。
戈登股利增长模型在投资和理财领域都有着广泛的应用。
例如,投资者可以使用该模型来估算股票的价值,从而决定是否购买或出售股票。
理财师也可以使用该模型来帮助客户评估他们的投资组合,并制定更有效的投资策略。
股利贴现模型PPT讲解
三阶段股利贴现模型
基本内涵
它是基于假设所有的公司都经历三个阶段,与 产品的生命周期的概念相同。包括高速增长的 初始阶段、股利增长减缓的转换阶段、最终的 稳定增长阶段。 在初始阶段,由于生产新产品并扩大市场 份额,公司取得快速的收益增长。在转换阶段, 公司的收益开始成熟并且作为整体的经济增长 率开始减速,之后,公司处于稳定增长阶段, 公司收入继续以整体经济的速度增长。
戈登模型
股利贴现模型(DDM)——一般模型
模型简介
戈登股利增长模型又称为“股利贴息不变增长模 型”、“戈登模型(Gordon Model)”。这是一个被广泛 接受和运用的股票估价模型。
该模型通过计算公司预期未来支付给股东的股利现 值来确定股票的内在价值,它相当于未来股利的永续流 入。 戈登模型可用来估计处于“稳定状态”的公司的价 值。
两阶段增长模型的适用性
运用该模型进行股权估价时,必须注意模型中的约束条件。 稳定增长模型所要求的增长率约束条件或假设在两阶段增 长模型中依然必须具备。
除此之外,如何判断高速增长?如何划分高速增长阶段与 稳定增长阶段,这也是实际工作中较难以把握的事实。特 别是公司的高速增长时期的红利增长率与稳定增长时期的 红利增长率存在明显的不同,由此引致股权要求的收益率 相应地不同,从而分析人员在两阶段模型中能否合理地使 用不同阶段所要求的股权收益率,直接关系到估价的有效 性。
虽然不变增长的假设比零增长的假设有较小的应用限制, 但是在许多情况下仍然被认为是不现实的。由于不变增长 模型是多元增长模型的基础,因此这种模型极为重要
两阶段增长模型
在股票估值中的应用