
建设期利息估算
建设期利息估算
建设期利息的估算方法
估算建设期利息应注意有效利率和名义利率的区别,具体见第八章。
项目在建设期内如能用非债务资金按期支付利息,应按单利计息;在建设期内如不支付利息,或用借款支付利息应按复利计息。
项目评价中对当年借款额在年内按月、按季均衡发生的项目,为了简化计算,通常假设借款发生当年均在年中使用,按半年计息,其后年份按全年计息。
对借款额在建设期各年年初发生的项目,则应按全年计息。
建设期利息的计算要根据借款在建设期各年年初发生或在各年年内均衡发生的情况,采用不同的计算公式。
(1)借款额在建设期各年年初发生,建设期利息的计算公式为:
n
Q=Σ [(Pt-1+At)×i]
i=1
式中 Q—建设期利息
Pt-1——按单利计息,为建设期第t-1年末借款累计;按复利计息,为建
设期第t-1年末借款本息累计;
At—建设期第t年借款额
i—借款年利率
t—年份
(2)借款额在建设期各年年内均衡发生,建设期利息的计算公式为:
n
Q=Σ [(Pt-1+At/2)×i]
i=1
例1、某新建项目,建设期为4年,分年均衡进行贷款,第一年贷款1000万元,以后各年贷款均为500万元,年贷款利率为6%,建设期内利息只计息不支付,该项目建设期贷款利息为(C)。
A 76.80万元
B 106.80万元
C 366.30万元
D 389.35万元解:第一年:(1000/2)×6%=30万元
第二年:(1030+500/2)×6%=76.8万元
第三年:(1000+30+500+76.8+500/2)×6%=111.408万元
第四年:(1000+30+500+76.8+500+111.408+500/2)×6%=148.092万元项目建设期
贷款利息为30+76.8+111.408+148.092=366.3万元
注:总贷款分年均衡发放
这是项目固定资产贷款,固定资产投资分建设期和生产期,分年均衡发放是在建设期,对大型固定资产项目,由于建设时间长,资金使用是按工期来的,按使用需要逐步到位,
一方面是提高资金效率,另一方面是降低资金成本。
比如:建一个火力发电厂,工程建设
期为5年,总投资30亿元,其中银行贷款20亿元。
这20亿元是总贷款,按照工程进度5年建成,根据每年的工程量测算,每年的资
金需求是:4、8、10、5、3,贷款的投放计划是第二年2亿、第三年10亿、第四年5亿、第五年3亿,这就是总贷款的均衡投放。
项目不同每年投放的比例也不同,如矿山、
铁路、高速公路、港口、机场等,最长投资能达到10年甚至更长,如三峡项目。
例2、某新建项目,建设期为5年,分年均衡进行贷款,第一年贷款1000万元,第二年贷款2000万元,第三年贷款500万元,年贷款利率为6%,建设期间只计息不支付。
则
该项目第三年贷款利息为多少?
解:第一年:(1000/2)×6%=30万元
第二年:(1000+30+2000/2)×6%=121.8万元
第三年:(1000+30+2000+121.8+500/2)×6%=204.108万元
例3、某新建项目,建设期为3年,第一年年初借款200万元,第二年年初借款300
万元,第三年年初借款200万元,借款年利率为6%,每年计息1次,建设期内不支付利息。
试计算该项目的建设期利息。
解:第一年:Q1=(P1-1+A1)×i=200×6%=12万元
第二年:Q2=(P2-1+A2)×i=(200+12+300)×6%=30.72万元
第三年:Q3=(P3-1+A3)×i=(200+12+300+30.72+200)×6%=44.56万元该项目的建设期利息为:Q= Q1+ Q2+ Q3=12+30.72+44.56=87.28万元。
投资估算实例

问题: 1.估算建设期利息。 2.用分项详细估算法估算项目的流动资金。 3.估算项目的总投资。
问题1: 解:建设期贷款利息计算: 1.人民币贷款实际利率计算:
2.每年投资的本金数额计算: 人民币部分:贷款总额为:40000-2300×8.3=20910万 元
第1年为:20910×20%=4 182万元 第2年为:20 910 × 55%=11500.50万元 第3年为:20910×25%=5 227.50万元 美元部分:贷款总额为:2 300万美元 第1年为:2 300 × 20%=460万美元 第2年为:2 300 × 55% = 1 265万美元 第3年为:2 300 × 25 %=575万美元
1900
1.3
公用项目
1320
1.4
环保项目
2800
1.5
总图服务费
220
1.6
服务性工程
1600
1.7
生活福利工程
220
1.8
厂外工程
110
2 工程建设其他费用
1~2小计
10970
3
预备费
3.1
基本预备费
3.2
涨价预备费
4
建设期贷款利息
3900 2600 660 3900
110
11170
700 400 220 700
【问题】:1.完成该项目固定资产投资估算表。 2.列式计算基本预备费、涨价预备费和建设期贷款利息。 3.用分项详细估算表估算建设项目的流动资金,并估算该项目的总投资。 4.编制该项目的总成本费用估算表。(表内数字一律取整,其他结果保留2位小数)
某拟建项目在进行投资估算时,有如下数据及资料:
1.该拟建工业项目年生产能力为500万吨。与其同类型的某已建项目年生产能力为300 万吨,设备投资额为4000万元,经测算,设备投资的综合调价系数为1.2。该已建项目 中建筑工程、安装工程及其他费用等占设备投资的百分比分别为60%、30%和6%,相应 的综合调价系数为1.2、1.1、1.05。
第2讲:建设项目投资构成(下)、建设项目投资估算方法
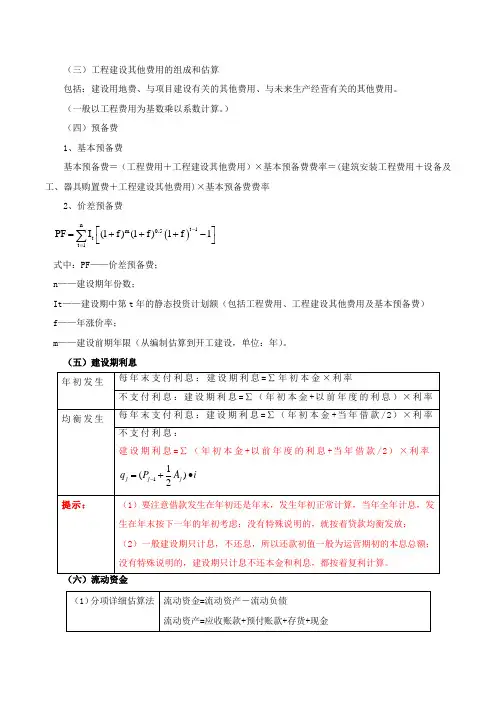
(三)工程建设其他费用的组成和估算包括:建设用地费、与项目建设有关的其他费用、与未来生产经营有关的其他费用。
(一般以工程费用为基数乘以系数计算。
) (四)预备费 1、基本预备费基本预备费=(工程费用+工程建设其他费用)×基本预备费费率=(建筑安装工程费用+设备及工、器具购置费+工程建设其他费用)×基本预备费费率2、价差预备费()nt 1m 0.5t t 1PF I (1f )(1f )1f 1-=⎡⎤=+++-⎣⎦∑式中:PF ——价差预备费; n ——建设期年份数;It ——建设期中第t 年的静态投资计划额(包括工程费用、工程建设其他费用及基本预备费) f ——年涨价率;m ——建设前期年限(从编制估算到开工建设,单位:年)。
(五)建设期利息习题1-1(改编自2016年真题)某企业拟于某城市新建一个工业项目,该项目可行性研究相关基础数据下:1.拟建项目占地面积30亩,建筑面积11000㎡。
其项目设计标准、规模与该企业2年前在另一城市修建的同类项目相同。
已建同类项目的单位建筑工程费用为1600元/㎡,建筑工程的综合用工量为4.5工日/㎡,综合工日单价为80元/工日,建筑工程费用中的材料费占比为50%,机械使用费占比为8%,考虑地区和交易时间差异,拟建项目的综合工日单价为100元/工日,材料费修正系数为1.1,机械使用费的修正系数为1.05,人材机以外的其它费用修正系数为1.08。
2.根据市场询价,该拟建项目设备投资估算为2000万元,设备安装工程费用为设备投资的15%。
项目土地相关费用按20万元/亩计算,除土地外的工程建设其他费用为项目建安工程费用的15%,项目的基本预备费率为5%。
3.项目建设前期1年,建设期2年,全部静态投资在建设期内按60%、40%的比例分两年投入,预计每年的物价上涨率为3%。
4.该项目的建设投资来源为自有资金和贷款,贷款额为3000万元,建设期第1年均匀投入40%,第2年均匀投入60%,贷款年利率为7.2%(按年计息),建设期中只计息,不还本金和利息。
工程建设其他费用的组成和估算
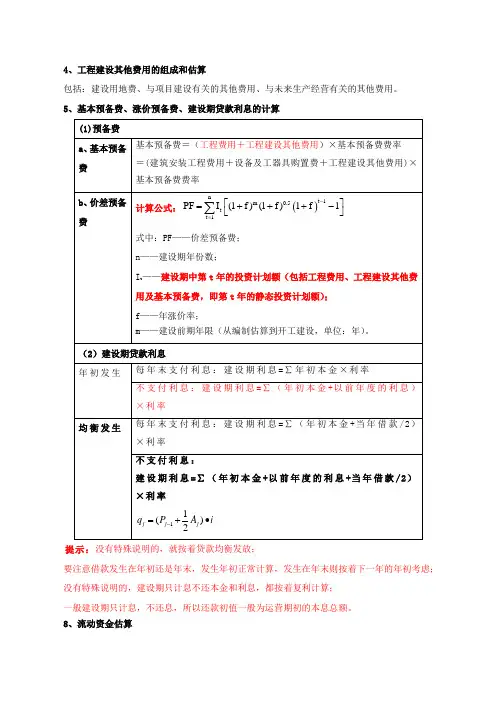
4、工程建设其他费用的组成和估算包括:建设用地费、与项目建设有关的其他费用、与未来生产经营有关的其他费用。
5、基本预备费、涨价预备费、建设期贷款利息的计算提示:没有特殊说明的,就按着贷款均衡发放;要注意借款发生在年初还是年末,发生年初正常计算,发生在年末则按着下一年的年初考虑;没有特殊说明的,建设期只计息不还本金和利息,都按着复利计算;一般建设期只计息,不还息,所以还款初值一般为运营期初的本息总额。
8、流动资金估算三、项目总投资估算汇总表项目总投资估算汇总表人民币单位:万元,外币单位:2011年试题一(节选)某拟建项目有关资料如下:1.项目工程费用由以下内容构成。
⑴主要生产项目1500万元,其中:建筑工程费300万元,设备购置费1050万元,安装工程费150万元。
⑵辅助生产项目300万元,其中:建筑工程费150万元,设备购置费110万元,安装工程费40万元。
⑶公用工程150万元,其中:建筑工程费100万元,设备购置费40万元,安装工程费10万元。
2.项目建设前期年限为1年,项目建设期第1年完成投资40%,第2年完成投资60%。
工程建设其他费用250万元。
基本预备费率为10%,年均投资价格上涨率为6%。
3.项目建设期2年,运营期8年。
建设期贷款1200万元,贷款年利率为6%,在建设期第1年投入40%,第2年投入60%。
问题:1.列式计算项目的基本预备费和价差预备费。
2.列式计算项目的建设期贷款利息,并完成建设项目固定资产投资估算表。
问题1:基本预备费=(1500+300+150+250)×10%=(1950+250)×10%=220.00(万元)静态投资=1950+250+220.00=2420.00(万元)价差预备费=2420.00×40%×[(1+6%)×(1+6%)0.5-1]+2420.00×60%×[(1+6%)2×(1+6%)0.5-l] =88.41+227.70=316.11(万元)问题2:建设期第1年贷款利息=(1200×40%÷2)×6%=14.40(万元)建设期第2年贷款利息=[(1200×40%+14.40)+1200×60%÷2]×6%=51.26(万元)建设期利息=14.40+51.26=65.66(万元)表1-1建设项目固定资产投资估算表 (单位:万元)四、投资估算方法(公式法)(一)建设投资静态投资部分的估算(二)建设投资动态部分的估算建设投资动态部分主要包括价格变动可能增加的投资额(价差预备费)。
投资估算+建设期借款利息

第二节 建设期借款利息计算
1.建设期借款利息构成 建设期借款利息是指项目在建设期内因使用债务资金而支 付的利息。 在偿还债务资金时,这部分利息一般也作为本金,计入项 目投入使用后各期的利息。 建设投资借款的资金来源渠道不同,其建设期贷款利息的 计算方法也不同。国内借款利息比较简单,国外借款利息中 还要包括承诺费、管理费等。为简化计算,承诺费一般不单 独计算,采用适当提高利息率的方法来处理。
第二节 建设期借款利息计算
2.建设期借款利息的计算 在经济分析中,无论各种债务资金按年计息,还是按季、 月计息,均可简化为按年计息,即将名义利率折算为有效年利 率。 在项目经济分析中,假定各种债务资金均在年中支用,即 当年借款支用额按半年计息,上年借款按全年计息。 建设期每年利息的计算公式为:
每年应计利息=(年初借款本息累计+本年借款支用额/2)×年利率
第一节 简单估算法
二、比例估算法
比例估算法分为两种: 以拟建项目的全部设备费为基数进行估算。
根据已建成的同类项目的建筑安装费和其他工程费用等占设 备价值的百分比,求出相应的建筑安装费及其他工程费等, 再加上拟建项目的其他有关费用,其总和即为项目或装置的 投资。
以拟建项目的最主要工艺设备费为基数进行计算。
P’1、P’2、P’3……—各专业工程费用占工艺设备费
的百分比;
第一节 简单估算法
三、系数估算法(朗格系数法) 以设备费为基础,乘以适当系数来推算项目的建设费用。
D C(1 Ki )Kc KL (1 Ki )Kc
D—总建设费用; C—主要设备费用; Ki—管线、仪表、建筑物等项费用的估算系数; Kc—管理费、合同费等间接费在内的总估算系数; KL—朗格系数(总建设费用与设备费用之比)。 这种方法比较简单,但没有考虑设备规格、材质的 差异,精确度不高。
造价案例-建设项目投资构成与估算方法(二)

专题一:建设项目投资构成与估算方法【基本内容】一、建设项目总投资构成1.建设项目总投资由建设投资、建设期利息、流动资产投资三部分组成。
建设项目总投资构成图二、各分项费用构成及估算步骤(分项详细估算)1.投资估算的步骤(1)分别估算各单项工程所需的建筑工程费、设备及工器具购置费、安装工程费。
(2)在汇总各单项工程费用的基础上,估算工程建设其他费用和基本预备费。
(3)估算价差预备费和建设期利息。
(4)估算流动资金。
2.建筑安装工程费用构成(44号文)(1)按费用构成要素划分的建筑安装工程费用项目组成(2)按造价形成划分的建筑安装工程费用项目组成3.设备及工、器具购置费的构成(1)国产设备原价的构成及计算国产标准设备原价国产标准设备原价有两种,即带有备件的原价和不带有备件的原价。
在计算时,一般采用带有备件的原价。
国产非标准设备原价1.材料费2.加工费3.辅助材料费4.专用工具费(1~3项和为基数)5.废品损失费(1~4项和为基数)6.外购配套件费7.包装费(1~6项和为基数)8.利润(1~5+7项和为基数)9.税金(销项税额)(1—8项和为基数)(2)进口设备原价的构成及计算设备购置记牢靠,进口原价很重要原价抵岸可互换,货价离岸也可乱保险应按价内算,加离加运是到岸从属费用记全面,明确基数是关键财务费用和外贸,一个是离一个到关税消费都有到,消费加关才可靠增值车辆也得会,到岸加关加消费(3)设备运杂费的构成:运费和装卸费;包装费;设备供销部门的手续费;采购与仓库保管费。
设备运杂费=设备原价×设备运杂费率(4)设备购置费=设备原价+设备运杂费(5)工具、器具及生产家具购置费=设备购置费×定额费率【例题】某公司拟从国外进口设备,重量1000吨,装运港船上交货价,即离岸价(FOB)为400万美元。
其他有关费用参数为:国际运费标准为300美元/t;海上运输保险费率为3‰;中国银行费率为5‰;外贸手续费率为1.5%;关税税率为22%;消费税税率10%;增值税的税率为17%;美元的银行牌价为1美元=6.3元人民币,设备的国内运杂费率为2.5%。
建设项目投资估算方法及案例分析

建设项目投资估算方法及案例分析摘要:投资估算是进行投资决策和制定项目融资方案的依据,是进行项目经济评价的基础。
本文从建设项目总投资的构成、建设项目投资估算的要求与依据以及估算方法等诸多方面入手进行探讨,并通过实际案例进行了估算分析。
关键词:建设项目投资估算方法案例分析Abstract: the investment estimate is investment decisions and to make project financing options basis, is the foundation of the assessment project on the economy. This article from the structure of the construction of the total investment in the project construction project, the requirements of the investment estimate and basis and the estimation method, and many other aspects are discussed, and through the actual case is estimated analysis.Keywords: construction project investment estimation method case analysis 中图分类号:F830.59文献标识码:A 文章编号:投资估算是在对项目的建设规模、产品技术方案、选址方案、工程建设方案及项目进度计划等深入研究并基本确定的基础上,对建设项目总投资数额及分年资金需要量进行的估算。
投资估算是进行投资决策和制定项目融资方案的依据,是进行项目经济评价的基础。
一个项目需要投资多少钱?是业主最关心的事。
基本知识点二投资估算方法
基本知识点二:投资估算方法一、投资估算步骤(1)分别估算各单项工程所需的建筑工程费、设备及工器具购置费、安装工程费。
(2)在汇总各单项工程费用的基础上,估算工程建设其他费用和基本预备费。
(3)估算涨价预备费和建设期利息。
(4)估算流动资金。
二、投资估算的方法(一)建设投资静态投资部分的估算1.单位生产能力估算法依据调查的统计资料,利用相近规模的单位生产能力投资乘以建设规模,即得拟建项目投资。
其计算公式为:式中C1—已建类似项目的静态投资额C2—拟建项目静态投资额Q1—已建类似项目的生产能力Q2—拟建项目的生产能力f—不同时期、不同地点的定额、单价、费用变更等的综合调整系数这种方法把项目的建设投资与其生产能力的关系视为简单的线性关系,估算结果精确度较差。
使用这种方法时要注意拟建项目的生产能力和类似项目的可比性,否则误差很大。
2.生产能力指数法又称指数估算法,它是根据已建成的类似项目生产能力和投资额来粗略估算拟建项目投资额的方法,是对单位生产能力估算法的改进。
其计算公式为:式中——生产能力指数,其他符号含义同前。
式中:C2——拟建项目静态投资额;C1——已建类似项目的静态投资额;Q2——拟建项目生产能力;Q1——已建类似项目的生产能力;x——生产能力指数;f——综合调整系数。
在正常情况下,0≤x≤1。
不同生产率水平的国家和不同性质的项目中,x的取值是不相同的。
(1)若已建类似项目的生产规模与拟建项目生产规模相差不大,Q1与Q2的比值在0.5~2之间,则指数x的取值近似为1。
(2)若已建类似项目的生产规模与拟建项目生产规模相差不大于50倍,且拟建项目生产规模的扩大仅靠增大设备规模来达到时,则x的取值约在0.6~0.7之间;(3)若已建类似项目的生产规模与拟建项目生产规模相差不大于50倍,若是靠增加相同规格设备的数量达到时,x的取值约在0.8~0.9之间。
(大于50倍的就不实用了)3.系数估算法系数估算法是以拟建项目的主体工程费或主要设备购置费为基数,以其他工程费与主体工程费的百分比为系数估算项目的建设投资的方法。
工程造价管理课后习题参考答案-(1)1
参考答案第1章一、名字解释工程建设总投资:建设项目总投资指投资主体为获取预期收益,在选定的建设项目上投入所需的全部资金。
工程造价:工程造价通常是指建设工程的建造价格。
工程造价管理:一是指建设工程投资费用管理,二是指建设工程价格管理。
造价工程师:是指通过全国造价工程师执业资格统一考试或者资格认定、资格互认,取得中华人民共和国造价工程师执业资格,并按照本办法注册,取得中华人民共和国造价工程师注册执业证书和执业印章,从事工程造价活动的专业人员。
二、简答题1、工程造价通常是指建设工程的建造价格。
在市场经济条件下,由于所站的角度不同,工程造价的含义也不同。
2、(1)工程造价的大额性,能够发挥投资效用的任一项工程,不仅实物形体庞大,而且造价高昂。
(2)工程造价的个别性、差异性。
任何一项工程都有特定的用途、功能、规模。
(3)工程造价的动态性。
任何一项工程从投资决策到竣工交付使用,都有一个较长的建设期,而且由于不可控因素的影响,在预计工期内,许多影响工程造价的动态因素,如工程变更,设备材料价格,工资标准以及费率、利率、汇率会发生变化。
(4)工程造价的层次性。
工程造价的层次性取决于工程的层次性。
(5)工程造价的兼容性。
工程造价的兼容性首先体现在它具有两种含义,其次表现在工程造价构成因素的广泛性和复杂性。
3、(1)单件性计价特征每个建设工程都有其专门的用途,所以其结构、面积、造型和装饰也不尽相同。
(2)多次性计价特征建设工程周期长、规模大、造价高,因此按照基本建设程序必须分阶段进行,相应地也要在不同阶段进行多次计价,以保证工程造价计价的科学性。
(3)计价依据的复杂性特征建设工程造价的计价依据繁多,关系复杂。
(4)组合性计价特征由于建筑产品具有单件性、独特性、固定性、体积庞大等特点,因而其工程造价的计算要比一般商品复杂得多。
(5)计价方法的多样性工程项目的多次计价有其各不相同的计价依据,每次计价的精确度要求也各不相同,由此决定了计价方法的多样性。
咨询工程师考试实务科目常用公式汇总
咨询考试实务科目常用公式汇总(欢迎补充完善)一、总投资1、工程建设其他费用=工程建设费用*费用比例2、基本预备费=(工程费用+工程建设其他费用)×基本预备费费率3、涨价预备费4、建设期利息(1)借款额在建设期各年年初发生时建设期利息的估算(2)借款额在建设期各年年内均衡发生时建设期利息的估算二、评价指标1、静态投资回收期(Pt)=累计净现金流量开始出现正值的年份数-1+上年累计净现金流量绝对值/当年净现金流量2、动态投资回收期(Pt)=累计净现金流量折现值开始出现正值的年份数-1+上年累计净现金流量折现值绝对值/当年净现金流量折现值3、净现值(NPV)tt nt i CO CI i NPV -=+-=∑)1()()(04、净年值(NAV)),,/)(()(n i P A i NPV i NAV =5、内部收益率(IRR):0)1()(0=+--=∑t t nt IRR CO CI 6、净现值率(NPVR)=NPV/项目全部投资现值7、利息备付率=息税前利润/应付利息()[]∑=-⨯+=nt t t i A P Q 11∑=-⎥⎦⎤⎢⎣⎡⨯⎪⎭⎫ ⎝⎛+=nt t t i A P Q 1128、偿债备付率=(息税折旧摊销前利润-所得税)/应还本付息额9、效果费用比=效果/费用费用效果比=费用/效果三、财务分析1、营业收入:设计生产能力×运营负荷实际生产数量×产品预计价格营业收入估算2、成本与费用利润总额=营业收入-总成本费用-营业税金及附加总成本费用=经营成本+折旧费+摊销费+利息支出3、固定资产原值、折旧投资现金流量表:固定资产原值=建设投资中形成固定资产部分-可抵扣的固定资产进项税+预备费资本金现金流量表:固定资产原值=建设投资中形成固定资产部分-可抵扣的固定资产进项税+预备费+建设期利息折旧方法:(1)年限(工作量)平均法:年折旧率=(原值-残值)/年限*100%(2)双倍余额递减法:年折旧率=2/年限*100%年折旧额=年初固定资产净值*年折旧率年初固定资产净值=固定资产原值-以前各年累计折旧在折旧年限的最后两年,将固定资产净值扣除残值后的净额平均摊销。
建设期利息估算
一、建设期利息估算建设期利息是债务资金在建设期内发生并应计入固定资产原值的利息,包括借款(或债券)利息及手续费、承诺费、发行费、管理费等融资费用。
1、建设期利息估算的前提条件进行建设期利息估算必须先完成以下各项工作:(1)建设投资估算及其分年投资计划(2)确定项目资本金(注册资金)数额及其分年投入计划(3)确定项目债务资金的筹措方式(银行贷款或企业债券)及债务资金成本率(银行贷款利率或企业债券利率及发行手续费率)。
2、建设期利息的估算方法估算建设期利息应注意有效利率和名义利率的区别,具体见第八章。
项目在建设期内如能用非债务资金按期支付利息,应按单利计息;在建设期内如不支付利息,或用借款支付利息应按复利计息。
项目评价中对当年借款额在年内按月、按季均衡发生的项目,为了简化计算,通常假设借款发生当年均在年中使用,按半年计息,其后年份按全年计息。
对借款额在建设期各年年初发生的项目,则应按全年计息。
建设期利息的计算要根据借款在建设期各年年初发生或在各年年内均衡发生的情况,采用不同的计算公式。
(1)借款额在建设期各年年初发生,建设期利息的计算公式为:nQ=Σ [(P t-1+A t)×i]i=1式中 Q—建设期利息按单利计息,为建设期第t-1年末借款累计;按复利计息,为建P t-1——设期第t-1年末借款本息累计;A t—建设期第t年借款额i—借款年利率t—年份(2)借款额在建设期各年年内均衡发生,建设期利息的计算公式为:nQ=Σ [(P t-1+A t/2)×i]i=1例1、某新建项目,建设期为4年,分年均衡进行贷款,第一年贷款1000万元,以后各年贷款均为500万元,年贷款利率为6%,建设期内利息只计息不支付,该项目建设期贷款利息为(C)。
A 76.80万元B 106.80万元C 366.30万元D 389.35万元解:第一年:(1000/2)×6%=30万元第二年:(1030+500/2)×6%=76.8万元第三年:(1000+30+500+76.8+500/2)×6%=111.408万元第四年:(1000+30+500+76.8+500+111.408+500/2)×6%=148.092万元项目建设期贷款利息为30+76.8+111.408+148.092=366.3万元注:总贷款分年均衡发放这是项目固定资产贷款,固定资产投资分建设期和生产期,分年均衡发放是在建设期,对大型固定资产项目,由于建设时间长,资金使用是按工期来的,按使用需要逐步到位,一方面是提高资金效率,另一方面是降低资金成本。