
我国注册会计师审计发展史
中国注册会计师审计发展史
注册会计师审计产生的催产剂是1721年英国的南海公司事件。
当时“南海公司”以虚假的财务信息诱骗投资人上当,其股票价格一时扶摇直上,但好景不长,南海公司最终未能逃脱破产倒闭的厄运,使股东和债权人损失惨重英国议会聘请会计师查尔斯斯耐尔(Charles Snell)对南海公司进行审计。
斯耐尔以“会计师”名义提出了“查帐报告书”,从而宣告了独立会计师----注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体----爱丁堡会计师协会。
该协会的成立,标志着注册会计师职业的诞生。
1916年美国改组1887年成立的美国会计师公会为美国注册会计师协会,成为世界上最大的注册会计师专业团体。
1917年,美国开始在全国举行注册会计师统一考试
我国的注册会计师制度自1980年恢复重建以来,已走过19个春秋,伴随着社会主义市场经济的建立与完善而逐步走向成熟与规范,在维护市场经济秩序、保护公共利益、促进改革开放、保障有效引进外资、完善证券市场发育、配合政府职能转变、建立和完善现代企业制度等方面发挥着十分重要的作用。
注册会计师也被喻为“不拿国家工资的经济警察”,成为我国社会经济监督体系中一个重要的组成部分。
——1978年,十一届三中全会以后,随着我国“对外开放、对内搞活”经济建设方针的实施,推动了社会主义有计划的商品经济的发展,为注册会计师制度的重建创造了条件。
1980年12月,财政部发布了
《关于成立会计顾问处的暂行规定》。
1981年1月1日,上海成立了注册会计师制度恢复重建后全国第一家会计师事务所——上海会计师事务所。
——1980年《关于成立会计顾问处的暂行规定》的发布,标志着注册会计师制度开始起步重建,到1986年注册会计师有500人,会计师事务所有80家。
主要业务是对外商投资企业进行审计并提供会计咨询服务。
——1986年7月《中华人民共和国注册会计师条例》的颁布,第一次确立了注册会计师的法律地位,到1988年,注册会计师发展到3000人、会计师事务所250家,业务领域仍以外商投资企业为主。
——1988年11月15日中国注册会计师协会成立,到1993年,注册会计师超过l万人,会计师事务所700余家。
——1991年举行第一届注册会计师全国统一考试,到1998年共举办了七届考试,共有1247052人报名,743513人参加考试,有2万多人考试合格,港澳台地区有300人参加考试。
——1994年1月1日《中华人民共和国注册会计师法》实施,注册会计师行业在法制化轨道上进一步走向成熟。
——1994年,根据国务院领导的指示,确定在北京、上海、广东建立三个具有国际水平的中国注册会计师培训基地,培养注册会计师高级执业人员及综合经济管理部门、国有大中型企业高级人才。
根据朱总理意见,北京培训基地定名国家会计学院。
——1994年至1995年、为加强注册会计师专业方向人才的培养,经
全国注册会计师培训工作领导小组批准,财政部和有关高校专家组成的注册会计师专业方向资格评审及教学质量评估委员会,确定了清华大学等23所院校为注册会计师专业方向试点院校。
——期间,我国另一支社会审计队伍——注册审计师也从无到有发展壮大起来。
1986年,全国有审计事务所189家,从业人员1600人;1990年,有审计事务所2322家,注册审计师7273人;1993年11月,中国注册审计师协会成立;1995年,审计事务所已发展到3828家。
——1995年6月19日中国注册会计师协会与中国注册审计师协会实现联合,组成新的中国注册会计师协会。
——1995年发布了第一批《中国注册会计师独立审计准则》,结束了自1918年中国注册会计师制度诞生以来没有审计准则的历史。
——1996年发布了第二批独立审计准则及相关基本准则。
包括8个具体审计准则、3个实务公告和3个相关基本准则。
——1996年10月加入了亚洲及太平洋地区会计师联合会,1997年5月加入国际会计师联合会,同时成为国际会计准则委员会的成员。
1997年4月和1998年10月,我国分别在北京、上海成功举办了“迈向21世纪——中国经济改革与会计市场开放国际研讨会”和亚太会计师联合会第51次理事会,1997年10月首次组团参加在巴黎举行的第15届世界会计师大会。
与英国、法国、加拿大、韩国、意大利会计师协会签订了合作备忘录。
——1997年至1999年举办三届证券期货相关业务资格考试,共有10687人报名,7705人参加考试,1038人考试合格。
2006年财政部发布了修编后的中国注册会计师执业准则,其中拟订了《中国注册会计师鉴证业务基本准则》等22项准则,修订了《中国注册会计师审计准则第1142号——财务报表审计中对法律法规的考虑》等26项准则,共48项准则。
新审计准则的颁布并实施,标志着我国审计准则与国际准则的趋同,是我国注册会计师审计的一个重大发展。
2007年中国注册会计师协会制定并颁布了《中国注册会计师职业道德守则》和《中国注册会计师协会非执业会员职业道德守则》,其中中国注册会计师职业道德守则4项。
这些守则的制定并颁布,进一步标志着我国注册会计师行业发展更加规范。
忆往昔 展未来——记注册会计师行业发展40年
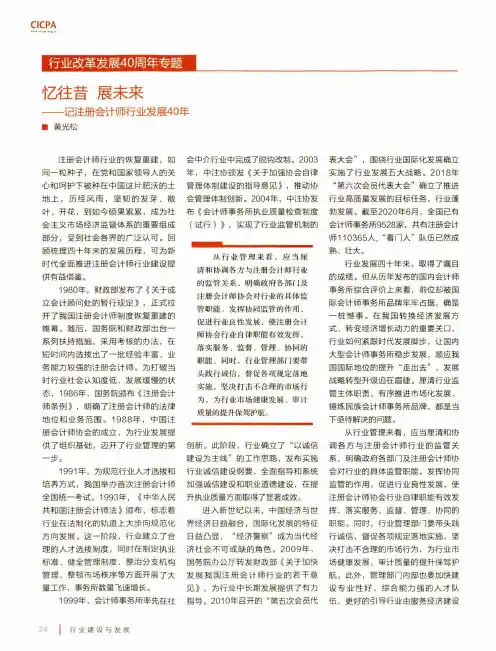
CICPA行业改革发展40周年专题忆往昔展未来—记注册会计师行业发展40年■黄光松注册会计师行业的恢复重建,如 同一粒种子,在党和国家领导人的关 心和呵护下被种在中国这片肥沃的土 地上,历经风雨,坚韧的发芽、散 叶、开花,到如今硕果累累,成为社 会主义市场经济监督体系的重要组成 部分,受到社会各界的广泛认可。
回顾梳理四十年来的发展历程,可为新 时代全面推进注册会计师行业建设提 供有益借鉴。
1980年,财政部发布了《关于成 立会计顾问处的暂行规定》,正式拉 开了我国注册会计师制度恢复重建的 帷幕。
随后,国务院和财政部出台一 系列扶持措施,采用考核的办法,在 短时间内选拔出了一批经验丰富、业 务能力较强的注册会计师。
为打破当 时行业社会认知度低、发展缓慢的状 态,1986年,国务院颁布《注册会计 师条例》,明确了注册会计师的法律 地位和业务范围。
1988年,中国注 册会计师协会的成立,为行业发展提 供了组织基础,迈开了行业管理的第 —步。
1991年,为规范行业人才选拔和 培养方式,我国举办首次注册会计师 全国统一考试。
1993年,《中华人民 共和国注册会计师法》颁布,标志着 行业在法制化的轨道上大步向规范化 方向发展。
这一阶段,行业建立了合 理的人才选拔制度,同时在制定执业 标准、健全管理制度、整治分支机构 管理、整顿市场秩序等方面开展了大 量工作,事务所数量飞速增长。
1999年,会计师事务所率先在社会中介行业中完成了脱钩改制。
2003年,中注协颁发《关于加强协会自律管理体制建设的指导意见》,推动协会管理体制创新。
2004年,中注协发布《会计师事务所执业质量检查制度(试行)》,实现了行业监管机制的从行业管理来看,应当厘清和协调各方与注册会计师行业的监管关系,明确政府各部门及注册会计师协会对行业的具体监管职能。
发挥协间监管的作用,促进行业良性发展,使注册会计师协会行业自律职能有效发挥,落实服务、监督、管理、协间的职能。
我国审计的发展(表格)_郭卫征
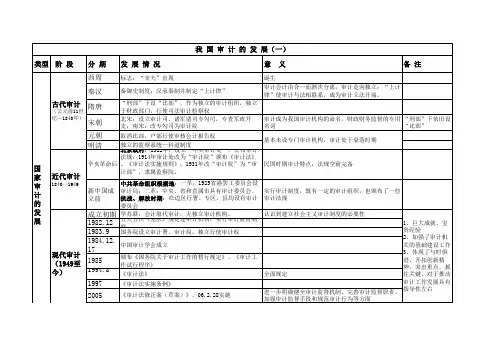
意
义
备 注
20世纪以来 民族工商业的发展 规范了社会审计的业务范围和要求 商品经济、对外开放的需要 新中国成立很久 一段时间取消了 社会中介审计
1983年,审计部门领导下的审计师事务所在全国陆续组建 1995年起,我国社会审计事业逐步走上了统一发展的道路 早期内部审计 现代内部审计
皇室审计、寺院审计等 1、诞生于民国,在铁路、银行系统,有较全面的内部稽核制度; 2、新中国成立初期,我国一些大型专业公司和厂矿企业也曾设有本部审计部门、专职审计人员; 3、到1953年全面学习苏联后撤销。 1、1983年以来逐步建立; 2、1985年,相机颁布《内部审计工作若干规定》等规章制度,促进内部审计机构和工作的审图开展; 3、1994年通过《审计法》,1995年颁布《审计署关于内部审计工作的规定》,完善了内部审计的法律规 定;4、2004年8月公布《中央企业内部审计管理暂行办法》,规范了中央企业的内部审计工作。
修订了《审计法实施条例》
明确规范了审计机关的监督范围、权限、对审计机 关的监督等方面
我 国 审 计 的 发 展(二) 类型 阶 段 产生 北洋政府 社 会 审 计 的 新中国成 发 立后 展 分 期 1918年 1921年 1979年 1980年 1985年 1986年 1993年 1995年 发 展 情 况
1984.12. 中国审计学会成立 17
颁布《国务院关于审计工作的暂行规定》、《审计工 作试行程序》 《审计法》 全面规定 《审计法实施条例》 《审计法修正案(草案)》,06.2.28实施 进一步明确健全审计监督机制、完善审计监督职责 、加强审计监督手段和规范审计行为等方面
(1949至 今)
2009
民国时期审计特点:法规空前完备
中国注册会计师历史
中国注册会计师历史中国注册会计师(Certified Public Accountant,CPA)是指获得中国注册会计师资格证书,从事审计、会计、财务管理、税务等方面工作的专业人士。
那么,中国注册会计师的历史是怎样的呢?20世纪70年代末,我国经济改革开放迈出了第一步,国家逐渐加强对企业财务的监管,需要大量的财务人才。
但当时的我国财务人才缺乏,而且大多不具备国际接轨的专业素质,这就需要建立一种符合国际标准的会计师制度。
因此,1984年,中国注册会计师制度开始实行。
中国注册会计师制度的建立,为培养高素质的财务人才提供了有力的保障。
同时,这也标志着我国会计行业进入了正规化、专业化的时代。
在此之前,会计师只是一个职业名称,没有明确的法定职称和职业资格。
而通过设立注册会计师职称,不仅提高了会计职业的社会地位,也为会计师的职业发展提供了广阔的空间。
中国注册会计师制度的实行,经历了三个阶段。
第一阶段是1984年至1988年,这个阶段是试点阶段,只有在北京、上海、广东等地的企业才能招聘注册会计师。
第二阶段是1988年至1993年,这个阶段是扩大试点阶段,全国各个省、市、自治区都开始试点注册会计师制度。
第三阶段是1993年至今,这个阶段是全面推行阶段,全国范围内都开始实施注册会计师制度。
在注册会计师制度的不断完善和发展中,我国的会计行业也得到了长足的发展。
目前,我国注册会计师的数量已经达到了29万余人,遍布全国各地,成为我国财务领域不可或缺的一支力量。
同时,我国的会计制度和相关法规也得到了不断的完善和提高,与国际接轨的程度也越来越高。
中国注册会计师制度的实行,为我国财务人才的培养和会计行业的发展提供了强有力的支持。
在今后的发展中,我们相信,中国的注册会计师制度将会更加完善,会计行业的发展也会更加繁荣。
注册会计师审计起源与发展
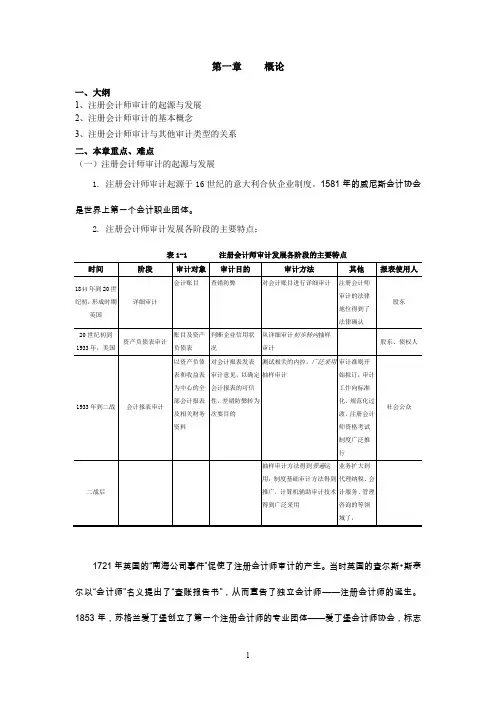
第一章概论一、大纲1、注册会计师审计的起源与发展2、注册会计师审计的基本概念3、注册会计师审计与其他审计类型的关系二、本章重点、难点(一)注册会计师审计的起源与发展1. 注册会计师审计起源于16世纪的意大利合伙企业制度。
1581年的威尼斯会计协会是世界上第一个会计职业团体。
2. 注册会计师审计发展各阶段的主要特点:表1-1 注册会计师审计发展各阶段的主要特点1721年英国的“南海公司事件”促使了注册会计师审计的产生。
当时英国的查尔斯•斯奈尔以“会计师”名义提出了“查账报告书”,从而宣告了独立会计师——注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体——爱丁堡会计师协会,标志着注册会计师职业的诞生。
3.发展启示:注册会计师审计的产生和发展有其客观依据。
(1)注册会计师审计是商品经济发展到一定阶段的产物,其产生的直接原因是财产所有权与经营权的分离;(2)注册会计师审计随着商品经济的发展而发展;(3)注册会计师审计具有客观、独立、公正的特征——这种特征一方面保证了注册会计师审计具有鉴证职能,另一方面也使其在社会上享有较高的权威性。
4. 中国注册会计师审计的演进与发展1918年,北洋政府农商部颁布了我国第一部注册会计师法规——《会计师暂行章程》,并于同年批准谢霖先生为我国的第一位注册会计师,其所创办的中国第一家会计师事务所——“正则会计师事务所”也获批准成立。
1980年12月14日财政部颁布了《中华人民共和国中外合资经营企业所得税法实施细则》,规定外资企业会计报表要由注册会计师进行审计,这为恢复我国注册会计师制度提供了法律依据。
1980年12月23日,财政部发布《关于成立会计顾问处的暂行规定》,标志着我国注册会计师行业开始复苏。
1981年1月1日,“上海会计师事务所”宣告成立,成为新中国第一家由财政部批准独立承办注册会计师业务的会计师事务所。
我国注册会计师制度恢复后,注册会计师的服务对象主要是三资企业。
注册会计师行业发展史
注册会计师审计产⽣的催产剂是1721年英国的南海公司事件.当时"南海公司"以虚假的财务信息诱骗投资⼈上当,其股票价格⼀时扶摇直上,但好景不长," 南海公司最终未能逃脱破产倒闭的厄运,使股东和债权⼈损失惨重英国议会聘请会计师查尔斯斯耐尔(Charles Snell)对南海公司进⾏审计. 斯耐尔以"会计师"名义提出了"查帐报告书",从⽽宣告了独⽴会计师----注册会计师的诞⽣. 1853年,苏格兰爱丁堡创⽴了第⼀个注册会计师的专业团体----爱丁堡会计师协会.该协会的成⽴,标志着注册会计师职业的诞⽣. 1916年美国改组1887年成⽴的美国会计师公会为美国注册会计师协会,成为世界上的注册会计师专业团体. 1917年,美国开始在全国举⾏注册会计师统⼀考试. 1918年9⽉,北洋政府农商部颁布了我国第⼀部注册会计师法规----<>,并于同年批准会计学家谢霖先⽣为中国的第⼀位注册会计师,谢霖先⽣创办的中国第⼀家会计师事务所"正则会计师事务所"也获批准成⽴. 1981年1⽉1⽇在上海成⽴了恢复注册会计师审计制度后的第⼀家会计师事务所----上海会计师事务所. 1993年10⽉颁布新中国第⼀部注册会计师的专业法律----<>,1996年1⽉1⽇和1997年1⽉1⽇,第⼀,第⼆批中国独⽴审计准则分别开始实施⾏. 中国注册会计师协会是由1988年11⽉15⽇成⽴并接受财政部监督,指导的中国注册会计师协会和1992年9⽉8⽇成⽴并接受审计署监督,指导的中国审计师协会,于1995年6⽉19⽇联合组成的注册会计师全国组织.联合后的中国注册会计师协会,依法对全国社会审计⾏业实⾏管理,依法接受财政部,审计署监督,指导依据<>和<>⾏使职责. 中国注册会计师协会的宗旨是: 服务监督管理协调. 中国注册会计师协会的主要职责: 1.负责办理注册会计师注册,事务所成⽴有关事宜,监督管理其执⾏情况. 2.审批和管理中国注册会计师协会会员. 3.拟定注册会计师执业准则,规则拟定和解释有关注册会计师,会计师事务所的法律,⾏政法规,并对执⾏情况进⾏监督和检查. 4.组织和推动全国注册会计师培训⼯作. 5.组织实施注册会计师全国统⼀考试. 6.依法办理市场监督,管理批准及监督,管理境外会计师事务所⼈员在中国境内开展业务的有关事项. 7.组织业务交流,开展理论研究,协调⾏业内,外部关系,维护注册会计师的合法权益. 8 .代表中国注册会计师⾏业,开展国际交流活动. 9.指导省,⾃治区,直辖市注册会计师协会⼯作. 10.办理国家法律,⾏政法规规定和国家机关委托或授权的其他⼯作.。
最新一、我国政府审计的产生和发展
审计与市场经济
审计在现代市场经济的作用 (一)审计在国家财政关系中的作用 在国家财政分配关系中,审计起着财政监督 作用 (二)审计在市场经济契约性关系中的作用 审计在市场经济契约性关系中,审计主要起 着鉴证的作用 (三)审计在管理关系中的作用---协调
jjjkk 28
审计的方法的演变
jjjkk
4
.二、“上计”制度日趋完善 这种制度始于周朝,至秦汉时期日趋完 善 三、审计地位提高,职权扩大 秦汉时期形成全国审计机构和监察机构相结 合、经济法制与审计监督制度相统一的 审计模式
jjjkk 5
隋唐至宋日臻健全阶段
隋开创一代新制,设置”比部”,隶属 于刑部,掌管国家财计监督,行使审计 职权 唐改设三省六部,六部之中,刑部掌 天下律令、刑法、徒隶等政令,比部仍 隶属于刑部。凡国家财计,不论军政内 外,无不加以勾稽,无不加以审核审理。 比部之权下达至州、县。 比部具有较高的独立性和权威性。
jjjkk 6
隋唐至宋日臻健全阶段
宋元丰改制后,审计之权重归刑部之下的比 部执掌。此外还专门设置“审计 司”.北宋改称“审计院”
从此,审计一词成为财政监督的专有名词
jjjkk
7
元明清停滞不前阶段
.元代取消比部,户部兼管会计报告的审核, 独立的审计机构即告消亡。 明初设比部,不久就取消,洪武十五年设置 都察院,以左右都御史为长官,审查中 央财计。 清承明制,设置都察院,“对君主进行规谏, 对政务进行评价,对大小官吏进行纠 弹。”
(三)风险导向审计 20世纪70年代以来,审计诉讼案件有 增无减,防范和降低审计风险成为首要 任务。
jjjkk
33
审计风险受到 企业固有风险因素的影响,如管理人员 的品行和能力、行业所处环境、业务性 质、容易产生错报的财务报表项目、容 易遭受损失或被挪用的资产等导致的风 险 内部控制风险因素的影响,即账户余额 或各类交易存在错报,内部控制未能防 止、发现或纠正的风险。
审计学_ 概论_12审计的产生与发展_
第二节 审计的产生与发展
辛亥革命后,北京的北洋政府于1912年,曾在当时的国务院下设审 计处,1914年,改审计处为审计院,颁布了《审计法》。
1928年,国民党政府在监察院下设审计部,同年公布《审计法》。 中国共产党领导下的革命根据地于1932年成立了中央苏维埃政府审 计委员会,颁布《审计条列》,实行审计监督制度。
2003年3月,审计署发布了《审计署关于内部审计工作的规定》。与此 同时,中国内部审计协会陆续颁布了中国内部审计准则。
2014年1月1日起,新修订的与国际趋同的《中国内部审计准则》开始 实施。
2014年1月,审计署草拟了《内部审计工作规定(征求意见稿)》, 已经面向社会公开征求意见。
第二节 审计的产生与发展
2016年1月,中注协印发了7项与审计报告相关的审计准则修订征求意 见稿(预计2017年1月1日起执行),适用于整套通用目的财务报表审计。
第二节 审计的产生与发展
3.内部审计 中国现代内部审计是伴随国家审计的恢复和重建而产生与发展的
1985年10月,审计署发布《关于内部审计工作的若干规定》。 1987年12月,中国内部审计学会(2002年5月更名为中国内部审计协 会)加入了国际内部审计师协会,成为其国家分会。
第二节 审计的产生与发展
3.内部审计 内部审计的历史几乎与国家审计一样悠久,奴隶社会是内部
审计的萌芽时期。 封建时代,内部审计继承了早期内部审计的思想,并且有了
长足进展,主要标志是出现了独立的内部审计人员。在这一时 期,内部审计主要采用了寺院审计、城市审计、行会审计、银 行审计和庄园审计等形式。
第二节 审计的产生与发展
中国最早的会计师事务所是我国著名会计学家谢霖在北京创办的“正 则会计师事务所”,创办于公元1918年6月24日。
审计发展历史
审计发展历史一、审计是什么审计,是指原来负责提供资料的会计人员以外的会计专家,对企业活动、记录和报表所进行的检查活动----《新大英百科全书》第一卷审计,是指对国营企业、单位或个人由财务人员所掌管的账目进行审查,并证明其是否正确的一种行为-----大英百科全书》第二卷审计是指为编写证明报告书做根据而进行的检查工作。
-----HF斯泰特格二、我国的审计发展1古代审计学尽管在中国古代审计理论主要表现为一些片断的思想依然能够梳理出古代审计的思想脉络。
我国审计思想萌芽于西周,成长于汉,成熟于隋唐,具有明显增加的制度性特征。
我国是世界上最早建立审计制度的国家。
早在西周时期就有了审计制度;周朝以后使审计制度日臻完善,即“上计制度”皇帝亲自参加听取财政、会计的报告;汉时,设御史,检査监督财政收支;隋唐时,设比部,隋朝时的比部属尚书省,唐朝时的比部属刑部,这就意味着审计机构有直接治罪的权力;宋朝时宋太祖淳化三年,设审计院,这是世界上第一次以审计正式命名的国家审计机构,比国外以审计命名的国家审计机关要早700多年,在宋太宗后期撤消了审计院,使财政收支发生了很多问题,因此,在宋高宗建炎元年恢复了审计机构,改名“审计司”元、明、清三代均未设立专门的审计机构,大部分审计职能并入御史监察机构。
2近代审计学A中华民国的政府审计辛亥革命后,的北洋政府在1914年设立审计院,颁布《审计法》1928年,国民政府设立审计院,后改为审计部隶属监察院。
国民党政府的审计法几经修改,但由于当时的政治腐败,贪污橫行,使审计制度徒具形式,并没有发挥应有的经济监督作用。
B革命根据地的审计第二次国革命战争时期,在中国共产党领导下的革命根据地中,1932年成立中央维埃政府审计委员会以后,1934年颁布《审计法》实行了审计监督制度。
以后在、陕甘宁、晋绥等革命根据地,也建有审计机构,颁布审计法规,实施审计监督工作。
革命根据地的审计制度,在战争年代对节约财政支出、保障战争供给、维护革命纪律、树立廉洁作风,起到了较好的作用。
注册会计师发展史
注册会计师发展史一、引言注册会计师(Certified Public Accountant,简称CPA)是负责确认和审计财务报表的专业人士。
在过去几十年中,注册会计师职业经历了许多发展和变革。
本文将回顾注册会计师发展史,从其起源到现代的发展趋势,展示注册会计师职业的兴起和重要性。
二、起源与发展1. 古代会计会计的历史可以追溯到古代文明时期,例如古埃及的会计记录和古希腊的记账技术。
然而,古代会计更多地侧重于记录交易和管理资产,并未形成现代注册会计师的职业。
2. 工商会计师19世纪末,工商业迅速发展,对财务专业人士的需求也增加。
最早的注册会计师组织在英国成立,被称为"英国特许会计师公会"(Institute of Chartered Accountants in England and Wales, ICAEW)。
3. 美国注册会计师协会美国注册会计师协会(American Institute of Certified Public Accountants,简称AICPA)是全球最大的注册会计师组织之一。
成立于1887年,它致力于推动会计专业的发展,并制定了相关的职业道德准则和质量控制标准。
AICPA的成立标志着注册会计师职业在美国的正式确立。
三、注册会计师职业的重要性注册会计师在现代经济中扮演着重要角色,对社会和业务领域具有重大影响。
1. 提供财务报告与审计服务注册会计师负责编制财务报告,确保信息的准确性和可靠性。
他们还进行财务审计,验证企业的财务状况和交易的合规性。
2. 维护财务透明度注册会计师的工作有助于维护经济的透明度和稳定性。
他们提供客观、中立的意见,帮助投资者和利益相关者评估企业的价值和风险。
3. 辅助决策和风险管理注册会计师通过提供准确和完整的财务数据,帮助企业制定战略决策和管理风险。
他们的分析和建议可以帮助企业优化资源利用和增强竞争力。
四、注册会计师职业的现状与发展趋势1. 全球通行的财务报告标准国际财务报告准则(International Financial Reporting Standards,简称IFRS)的全球推广使得注册会计师在国际交流和合作中发挥了带头作用。
我国注册会计师审计发展史
我国注册会计师审计发展史中国注册会计师审计发展史注册会计师审计产生的催产剂是1721年英国的南海公司事件。
当时“南海公司”以虚假的财务信息诱骗投资人上当,其股票价格一时扶摇直上,但好景不长,南海公司最终未能逃脱破产倒闭的厄运,使股东和债权人损失惨重英国议会聘请会计师查尔斯斯耐尔(Charles Snell)对南海公司进行审计。
斯耐尔以“会计师”名义提出了“查帐报告书”,从而宣告了独立会计师----注册会计师的诞生。
1853年,苏格兰爱丁堡创立了第一个注册会计师的专业团体----爱丁堡会计师协会。
该协会的成立,标志着注册会计师职业的诞生。
19 美国改组1887年成立的美国会计师公会为美国注册会计师协会,成为世界上最大的注册会计师专业团体。
19 ,美国开始在全国举行注册会计师统一考试中国的注册会计师制度自1980年恢复重建以来,已走过19个春秋,伴随着社会主义市场经济的建立与完善而逐步走向成熟与规范,在维护市场经济秩序、保护公共利益、促进改革开放、保障有效引进外资、完善证券市场发育、配合政府职能转变、建立和完善现代企业制度等方面发挥着十分重要的作用。
注册会计师也被喻为“不拿国家工资的经济警察”,成为中国社会经济监督体系中一个重要的组成部分。
——1978年,十一届三中全会以后,随着中国“对外开放、对内搞活”经济建设方针的实施,推动了社会主义有计划的商品经济的发展,为注册会计师制度的重建创造了条件。
1980年12月,财政部发布了《关于成立会计顾问处的暂行规定》。
1981年1月1日,上海成立了注册会计师制度恢复重建后全国第一家会计师事务所——上海会计师事务所。
——1980年《关于成立会计顾问处的暂行规定》的发布,标志着注册会计师制度开始起步重建,到1986年注册会计师有500人,会计师事务所有80家。
主要业务是对外商投资企业进行审计并提供会计咨询服务。
——1986年7月《中华人民共和国注册会计师条例》的颁布,第一次确立了注册会计师的法律地位,到1988年,注册会计师发展到3000人、会计师事务所250家,业务领域仍以外商投资企业为主。