
一般借款资本化率计算
一般借款资本化率计算
对于一般借款利息资本化金额的计算可以按照下面的公式来计算:
一般借款利息的资本化金额=至当期末止一般借款累计支出加权平均数×资本化率
(1)累计支出加权平均数的计算
累计支出加权平均数=∑(每笔资产支出金额×每笔资产支出实际占用的天数÷会计期间涵盖的天数)
(2)资本化率的计算(不与资产支出相挂钩)
购建固定资产只占用一笔一般借款,资本化率为该项借款的利率;
购建固定资产占用一笔以上的一般借款,资本化率为这些借款的加权平均利率。
加权平均利率=借款当期实际发生的利息之和÷借款本金加权平均数
其中:借款本金加权平均数=∑(每笔借款本金×每笔借款实际占用的天数÷会计期间涵盖的天数)
解析:
①如果在资本化开始的时候两笔或者两笔以上的一般借款已经存在,那么计算一般借款资本化率就是一般借款的加权平均利率。
如1月1日开始资本化,期间没有中断,在资本化期间开始前就存在两笔一般借款,一笔金额是100,利率是10%,另外一笔金额是500,利率是8%。
这时候在计算年资本化率的时候:(100×10%+500×8%)/(100+500)。
②如果是资本化期间开始以后又借入了一笔一般借款,那么计算的时候就要考虑本金的加权平均。
如1月1日开始资本化,期间没有中断,有一笔一般借款100,利率是10%,4月1日的时候又借入了500的一般借款,利率是8%。
这时候在计算年资本化率时:(100×10%+500×8%×9/12)/(100+500×9/12)。
(3)计算出来资本化率以后,再计算资本化金额就可以了。
资本化金额=资产支出加权平均数×一般借款资本化率
这里计算的时候要注意的是,计算的一般借款资本化率和计算的资产支出加权平均数所选用的期间必须是一致的。
如以1年为一个期间,或者以完工时为一个期间。
一般借款利息费用的资本化

注会备考:一般借款利息费用的资本化2010-06-02 10:19:57 来源:互联网1.为购建或者生产符合资本化条件的资产而占用了一般借款的,企业应当根据累计资产支出超过专门借款部分的资产支出加权平均数乘以所占用一般借款的资本化率,计算确定一般借款应予资本化的利息金额。
资本化率应当根据一般借款加权平均利率计算确定。
如果符合资本化条件的资产的购建或者生产没有借入专门借款,则应以累计资产支出加权平均数为基础计算所占用的一般借款利息资本化金额。
即企业占用一般借款资金购建或者生产符合资本化条件的资产时,一般借款的借款费用的资本化金额的确定应当与资产支出相挂钩。
2.一般借款资本化金额的计算步骤(1)先算资本化率:按照一定的期间来计算资本化率,不一定是以年为单位,可能是一个月,可能是一个季度等等,总之只要是一个完整的期间就可以计算资本化率。
如果只借入一笔借款,资本化率即为该项借款的利率;如果借入了一笔以上的借款,则资本化率即为加权平均利率。
所占用一般借款的资本化率=所占用一般借款的加权平均利率=所占用一般借款当期实际发生的利息之和÷所占用一般借款本金加权平均数所占用一般借款本金加权平均数=∑[(所占用每笔一般借款本金×每笔一般借款在当期所占用的天数)/当期天数](2)计算累计资产支出加权平均数:所谓的加权平均数就是该笔被工程占用的支出在该期间内实际存在的时间占这个资本化期间的比例。
比如一笔支出是在年初支出的,那么该笔支出在当年的加权平均支出权数=12/12;如果该笔支出是在三月初支出的,那么该笔支出的加权权数=10/12。
累计资产支出加权平均数=∑[(每笔资产支出金额×每笔资产支出在实际占用的天数)/会计期间涵盖的天数]3、一般借款还需要注意的是资本化利息支出不能扣除闲置资金的利息收入,因为既然是一般借款,没有占用的部分自然和在建工程没有任何关系,所以闲置资金的利息收入是冲减企业当期的财务费用的。
一般借款利息资本化金额计算

一般借款利息资本化金额计算在进行一般借款利息资本化金额计算时,需要考虑以下几个因素:借款金额、借款利率、借款期限、计息方式等。
首先,借款金额是指借款人从贷款机构或個人借款人那里获得的款项的总额。
通常,在计算利息资本化金额时,需要确定借款的实际利率,这是根据借款人与贷款机构之间的协议来确定的。
借款利率通常以年利率的形式表示,但在实际计算时,需要将年利率转换为每个计息期的利率。
其次,借款期限是指借款人和贷款机构之间的借款协议所规定的时间段。
借款期限可以根据贷款协议的具体条款而有所不同,通常以年、月或日为单位。
第三,计息方式是指用于计算借款利息的方法。
主要有简单计息和复利计息两种方式。
在简单计息中,利息是根据借款金额和借款期限来计算的。
而在复利计息中,利息是根据借款金额、借款期限和每个计息期的利率来计算的。
在进行一般借款利息资本化金额计算时,可以使用以下公式:利息资本化金额=借款金额x借款利率x借款期限/计息周期其中,计息周期是指借款利息的计算周期,可以根据借款协议的具体条款来确定,通常为年、月或日。
举例来说,假设一些人借款金额为100,000元,借款利率为5%,借款期限为1年,计息周期为月。
按照此计息周期,整个借款期限共有12个计息期。
利息资本化金额=100,000元x5%x1年/12个月=4166.67元因此,在此例中,利息资本化金额为4166.67元。
需要注意的是,上述计算仅适用于简单计息方式。
如果采用复利计息方式,则需要根据具体的计息周期和计算公式进行计算。
总之,一般借款利息资本化金额计算需要考虑借款金额、借款利率、借款期限和计息方式等因素,并使用相应的公式进行计算。
通过合理计算利息资本化金额,借款人可以更好地规划自己的资金使用和还款计划。
利息资本化计算公式

利息资本化计算公式利息资本化是一个在财务和会计领域中比较重要的概念。
那啥是利息资本化呢?简单来说,就是把借款利息支出计入相关资产成本,而不是当期损益。
接下来咱就好好唠唠利息资本化的计算公式。
咱先得搞清楚几个关键的概念。
比如说,累计资产支出超过专门借款部分的资产支出加权平均数,这玩意儿听起来挺复杂,其实就是把超过专门借款的资产支出按照占用时间加权计算一下。
还有一般借款的资本化率,这就是一般借款利息费用除以一般借款本金加权平均数得到的比率。
那利息资本化的计算公式到底是啥呢?对于专门借款利息资本化金额,那就是专门借款当期实际发生的利息费用减去将尚未动用的借款资金存入银行取得的利息收入或进行暂时性投资取得的投资收益后的金额。
比如说,企业借了一笔专门借款100 万,年利率 8%,这一年实际发生的利息就是 8 万。
但如果这当中有 2 万是暂时没用上的资金拿去做短期投资赚回来的,那能资本化的利息就是 6 万。
再来说说一般借款利息资本化金额。
这就得用到前面提到的那两个概念啦。
一般借款利息资本化金额 = 累计资产支出超过专门借款部分的资产支出加权平均数 ×所占用一般借款的资本化率。
给您举个例子吧,咱就说有个企业建厂房,专门借款 500 万,年利率6%,用了一年。
同时还有两笔一般借款,一笔300 万,年利率7%,另一笔 200 万,年利率 8%。
厂房建设从年初开始,当年支出 800 万,其中专门借款 500 万,一般借款 300 万。
那先算专门借款利息资本化金额,就是 500×6% = 30 万。
再算一般借款的资本化率,(300×7% + 200×8%)÷(300 + 200)= 7.4%。
累计资产支出超过专门借款部分的资产支出加权平均数 = 300×(12÷12)= 300 万。
所以一般借款利息资本化金额 = 300×7.4% = 22.2 万。
一般借款费用资本化率计算公式
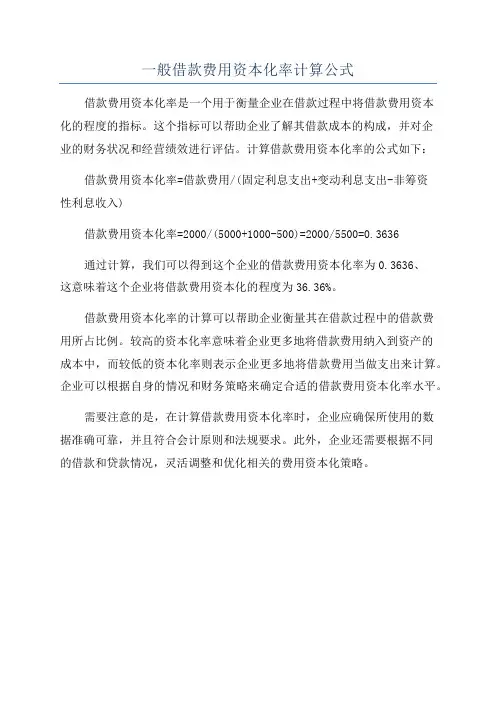
一般借款费用资本化率计算公式
借款费用资本化率是一个用于衡量企业在借款过程中将借款费用资本
化的程度的指标。
这个指标可以帮助企业了解其借款成本的构成,并对企
业的财务状况和经营绩效进行评估。
计算借款费用资本化率的公式如下:借款费用资本化率=借款费用/(固定利息支出+变动利息支出-非筹资
性利息收入)
借款费用资本化率=2000/(5000+1000-500)=2000/5500=0.3636
通过计算,我们可以得到这个企业的借款费用资本化率为0.3636、
这意味着这个企业将借款费用资本化的程度为36.36%。
借款费用资本化率的计算可以帮助企业衡量其在借款过程中的借款费
用所占比例。
较高的资本化率意味着企业更多地将借款费用纳入到资产的
成本中,而较低的资本化率则表示企业更多地将借款费用当做支出来计算。
企业可以根据自身的情况和财务策略来确定合适的借款费用资本化率水平。
需要注意的是,在计算借款费用资本化率时,企业应确保所使用的数
据准确可靠,并且符合会计原则和法规要求。
此外,企业还需要根据不同
的借款和贷款情况,灵活调整和优化相关的费用资本化策略。
资本化利息计算公式

资本化利息计算公式资本化利息是指将利息加入本金中,再按照新的本金计算利息的一种计息方式。
这种方式可以让借款人在还款期间减轻还款压力,同时也可以让贷款机构获得更多的利润。
资本化利息的计算公式如下:FV = PV × (1 + r)n其中,FV表示未来价值,PV表示现在价值,r表示利率,n表示时间。
在资本化利息的计算中,PV表示本金,r表示利率,n表示借款期限。
在每个还款周期结束时,借款人需要将利息加入本金中,然后按照新的本金计算下一个还款周期的利息。
这样做的好处是可以减轻借款人的还款压力,因为每个还款周期的还款额相对较小。
举个例子,假设小明借了10000元,年利率为10%,借款期限为3年。
按照资本化利息的计算方式,小明每年需要还款的本金和利息如下:第一年:PV = 10000,r = 10%,n = 1,FV = 11000,每年还款额为11000/3 = 3666.67元。
第二年:PV = 11000,r = 10%,n = 1,FV = 12100,每年还款额为12100/3 = 4033.33元。
第三年:PV = 12100,r = 10%,n = 1,FV = 13310,每年还款额为13310/3 = 4436.67元。
可以看出,每年的还款额都比等额本息还款方式要少,这样可以让借款人在还款期间减轻还款压力。
但是,资本化利息的缺点是总利息会比等额本息还款方式要高,因为每个还款周期的本金都比等额本息还款方式要少,所以每个还款周期的利息也会相应地增加。
资本化利息是一种可以减轻借款人还款压力的计息方式,但是需要注意的是,总利息会比等额本息还款方式要高,所以在选择还款方式时需要根据自己的实际情况进行选择。
注会考试专讲:一般借款利息资本化处理
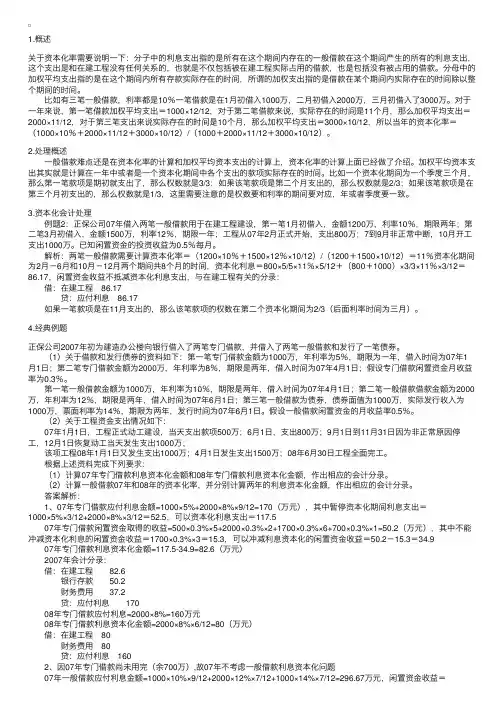
1.概述关于资本化率需要说明⼀下:分⼦中的利息⽀出指的是所有在这个期间内存在的⼀般借款在这个期间产⽣的所有的利息⽀出,这个⽀出是和在建⼯程没有任何关系的,也就是不仅包括被在建⼯程实际占⽤的借款,也是包括没有被占⽤的借款。
分母中的加权平均⽀出指的是在这个期间内所有存款实际存在的时间,所谓的加权⽀出指的是借款在某个期间内实际存在的时间除以整个期间的时间。
⽐如有三笔⼀般借款,利率都是10%⼀笔借款是在1⽉初借⼊1000万,⼆⽉初借⼊2000万,三⽉初借⼊了3000万。
对于⼀年来说,第⼀笔借款加权平均⽀出=1000×12/12,对于第⼆笔借款来说,实际存在的时间是11个⽉,那么加权平均⽀出=2000×11/12,对于第三笔⽀出来说实际存在的时间是10个⽉,那么加权平均⽀出=3000×10/12,所以当年的资本化率=(1000×10%+2000×11/12+3000×10/12)/(1000+2000×11/12+3000×10/12)。
2.处理概述 ⼀般借款难点还是在资本化率的计算和加权平均资本⽀出的计算上,资本化率的计算上⾯已经做了介绍。
加权平均资本⽀出其实就是计算在⼀年中或者是⼀个资本化期间中各个⽀出的款项实际存在的时间。
⽐如⼀个资本化期间为⼀个季度三个⽉,那么第⼀笔款项是期初就⽀出了,那么权数就是3/3;如果该笔款项是第⼆个⽉⽀出的,那么权数就是2/3;如果该笔款项是在第三个⽉初⽀出的,那么权数就是1/3,这⾥需要注意的是权数要和利率的期间要对应,年或者季度要⼀致。
3.资本化会计处理 例题2:正保公司07年借⼊两笔⼀般借款⽤于在建⼯程建设,第⼀笔1⽉初借⼊,⾦额1200万,利率10%,期限两年;第⼆笔3⽉初借⼊,⾦额1500万,利率12%,期限⼀年;⼯程从07年2⽉正式开始,⽀出800万;7到9⽉⾮正常中断,10⽉开⼯⽀出1000万。
资本化率的计算
据教材P245【12-7】资料:1、计算资本化率第一季度资本化率=(100×6%/12)+(150×6%/12)+(200×6%/12)×100% = 1.5% (100×30/90)+(150×30/90)+(200×30/90)或=6%/12×3=1.5%;或=6%/4=1.5%第二季度资本化率=(200×6%/12×3)+【(200×8%/12×3)+(60×8%/12×2)】×100% = 1.7728% (200×30/90×3)+【(200×30/90)+(260×30/90)+(260×30/90)】2、计算资产支出加权平均数第一季度资产支出加权平均数=(100×30/90)+(150×30/90)+(200×30/90)=150(万元)第二季度资产支出加权平均数=(200×30/90×3)+【(200×30/90)+(260×30/90)+(260×30/90)】=440(万元)3、计算第一季度和第二阶段的资本化借款费用第一季度资本化借款费用=150×1.5%=2.25(万元)或=(100×6%/12)+(150×6%/12)+(200×6%/12)=2.25(万元)第二季度资本化借款费用=440×1.7728%=7.80(万元)或=(200×6%/12×3)+【(200×8%/12×3)+(60×8%/12×2)】=7.80(万元)4、计算第一季度和第二季度的费用化借款利息第一季度费用化借款利息=(200×6%/12×3)—2.25=0.75(万元)第二季度费用化借款利息=(200×6%/12×3)+(300×8%/12×3)—7.80=1.20(万元)会计分录:第一季度第二季度借:在建工程22500 借:在建工程78000 财务费用-利息支出7500 财务费用-利息支出12000贷:应付利息30000 贷:应付利息90000 注意:如果是一次付息则贷记“长期借款-应计利息”或“应付债券-应计利息”。
资本化率计算公式
资本化率计算公式资本化率是一种评估企业资产利用效率的指标,它可以帮助企业了解其资本投入与产出的关系。
资本化率的计算公式如下:资本化率 = 平均总资产 / 平均营业收入其中,平均总资产是企业在一定时期内的资产总额的平均值,平均营业收入是企业在同一时期内的营业收入的平均值。
为了更好地理解资本化率,我们需要对其中的各个要素进行解析:1. 总资产:总资产是指企业拥有的各类资产的总和,包括固定资产、流动资产、无形资产等。
总资产的计算可以参考企业的资产负债表,一般由企业财务部门进行统计。
2. 营业收入:营业收入是指企业在一定时期内通过产品销售、服务提供等经营活动所获得的收入。
营业收入通常可以从企业的利润表或财务报表中找到。
3. 平均总资产:平均总资产是指企业在一定时期内的资产总额的平均值,它是通过将期初总资产和期末总资产相加,再除以2来计算得出的。
4. 平均营业收入:平均营业收入是指企业在同一时期内的营业收入的平均值,它是通过将期初营业收入和期末营业收入相加,再除以2来计算得出的。
为了更好地理解资本化率的意义,我们可以将其运用于实际案例进行分析。
假设某公司的平均总资产为1,000,000元,平均营业收入为500,000元,则该公司的资本化率为2。
这意味着该公司每投入1元资产,可以创造2元的营业收入。
资本化率的计算公式可以帮助企业了解其资本投入与产出的关系,从而更好地评估企业的资产利用效率。
如果资本化率较高,说明企业相对较少的资本投入就可以创造较多的营业收入,表示企业的资产利用效率较高;相反,如果资本化率较低,说明企业需要较多的资本投入才能创造相对较少的营业收入,表示企业的资产利用效率较低。
通过计算资本化率,企业可以进行资产配置和经营决策,以提高资本投入的效益,优化资产利用效率,提高企业的盈利能力和竞争力。
同时,企业还可以与同行业的其他企业进行比较,找出资本利用效率较高的企业,从中借鉴经验,优化自身的经营模式。
浅析一般借款利息资本化金额的确定
浅析一般借款利息资本化金额的确定作者:王帅来源:《财会通讯》2010年第07期《企业会计准则第17号——借款费用》(下简称新准则)扩大了借款费用允许资本化的资产范围,也扩大了可予资本化的借款范围,即规定除专门借款外,一般借款也可资本化。
与原准则相比,专门的借款费用,其资本化计算相对简化,强调在资本化期间将专门借款当期实际发生的利息费用,减去尚未动用的专门借款金额存入银行取得的利息收入,或者进行暂时性投资取得的投资收益,其差额即为应计入资产成本中的金额。
对于一般借款,新准则中只规定为购建或者生产符合资本化条件的资产而占用一般借款的,企业应当根据累计资产支出超过专门借款部分的资产支出加权平均数乘以所占用一般借款的资本化率,计算确定一般借款应予资本化的利息金额。
资本化率应当根据一般借款加权平均利率计算确定。
而对于累计资产支出加权平均数及资本化率的计算方法,新准则及准则讲解中并未明确说明。
因此,累计资产支出加权平均数及资本化率的计算问题成为一般借款利息资本化处理的难点。
笔者拟通过具体例题,总结累计资产支出加权平均数和资本化率的计算公式,并对影响其变动因素进行分析。
[例1]A公司于2007年1月1日正式动工兴建一幢办公楼,工期预计为1年零6个月,于2008年6月30日完工,达到预定可使用状态。
工程采用出包方式,分别于2007年1月1日、2007年7月1日和2008年1月1日支付工程进度款。
具体情况如表l:假定A公司建造办公楼没有专门借款,占用一笔一般借款,该借款向K银行长期贷款6000万元,期限为2006年12月1自至2009年12月1日,年利率为6%,按年支付利息。
假定该笔一般借款除用于办公楼建设外,没有用于其他符合资本化条件的资产购建或者生产活动。
假定全年按360天计算,每月按30天计算。
2007年度资本化金额计算为:(1)总利息费用=6000×6%=360(万元)(2)资本化金额累计资产支出加权平均数=1500×360/360+2500×180/360=2750(万元)一般借款资本化率(年)=6%2007年建造办公楼利息资本化金额=2750×6%=165(万元)(3)2007年度借款利息费用化金额=360-165=195(万元)(4)2007年12月31日账务处理;借:在建工程1650000财务费用1950000贷:应付利息36000002008年度资本化金额计算如下:(1)总利息费用=6000×6%=360(万元)(2)资本化金额累计资产支出加权平均数=(4000+1500)×180/360=2750(万元)元)。
论一般借款资本化率的计算
论一般借款资本化率的计算借款资本化率(Equity Capitalization Rate)是金融领域中常用的指标,用于衡量企业利用借款资本的效率。
这个指标反映了借款所创造的企业价值相对于借款本身的比例。
计算借款资本化率可以帮助投资者和财务分析师评估企业的盈利能力和财务稳定性,以及借款的回报率和风险。
借款资本化率的计算方法取决于个体企业的情况和可获得的财务数据。
下面是两种常用的计算方法:1.基于利润的借款资本化率这种方法基于企业的净利润和借款金额来计算借款资本化率。
这种方法更关注企业的盈利能力和财务风险。
计算公式如下:借款资本化率=净利润÷借款金额其中,净利润是企业在特定时间段内的总收入减去总支出。
借款金额是企业获得的借款或贷款的总额。
这种方法适用于评估企业的财务风险和盈利能力,以及判断借款的回报是否超过借款成本。
2.基于资本结构的借款资本化率这种方法基于企业的资本结构(债务和股权的比例)来计算借款资本化率。
这种方法更关注企业的财务结构和债务风险。
计算公式如下:借款资本化率=借款金额÷(借款金额+股权)其中,借款金额是企业获得的借款或贷款的总额,股权是企业的所有者投入的本金。
这种方法适用于评估企业的财务结构和债务风险,以及判断借款所占的比例是否合理。
无论使用哪种计算方法,借款资本化率都是一个综合指标,反映了企业的盈利能力、财务风险和借款回报率等多个方面的信息。
1.需要准确的财务数据,如净利润、借款金额和股权。
这些数据应来自企业的财务报表和其他可靠的源头。
2.计算应基于特定的时间段。
通常使用年度数据来计算借款资本化率,但也可以根据需要使用其他时间段的数据。
3.在进行比较和分析时,应将借款资本化率与同行业或同类企业进行比较,以获取更准确的评估结果。
4.借款资本化率是一个相对指标,不同企业之间可能存在差异。
因此,在评估企业时,应综合考虑其他因素,如企业的竞争状况、市场前景和管理团队的能力。