
宝钢股份公司营运能力分析
宝钢股份公司营运能力分析
宝钢股份公司营运能力分析
一、营运能力分析指标及其说明
公司的营运能力即资产周转质量可以从流动资产周转情况、固定资产周转情况、总资产周转情况等方面进行分析。
(一)流动资产周转情况的分析
流动资产周转分析的指标主要有流动资产周转率、存货周转率、应收账款周转率和。
1、流动资产周转率
流动资产周转率是销售净额与全部流动资产的平均余额的比值。
是反映企业流动资产周转速度的指标。
其计算公式如下:
流动资产周转率(次数)=
流动资产周转天数=
或:流动资产周转天数=
其中:平均流动资产=(年初流动资产+年末流动资产)÷2
流动资产周转率反映流动资产的周转速度。
周转速度快,会相对节约流动资产,等于相对扩大资产投入,增强企业盈利能力;而延缓周转速度,需要补充流动资产参加周转,会形成资金使用的浪费,降低企业盈利能力。
2、存货周转率
在流动资产中,存货所占比重较大。
存货流动性将直接影响企业的流动性。
因此,必须特别重视对存货的分析。
存货周转率是指一定时期内企业销售成本与存货平均占用额的比率。
其计算公式如下:
存货周转率(次数)=
存货周转天数=
或:存货周转天数=
平均存货余额=(期初存货+期末存货)÷2
存货周转率越高,周转天数越少,表明存货表变现的速度越快,
周转额越大,资金占用水平越低;反之,亦然。
3、应收账款周转率
应收账款周转率是指一定时期内商品或产品销售收入净额与应收账款平均余额之间的比值。
其计算公式如下:
应收账款周转率(次数)=
应收账款周转天数=
或:应收账款周转天数=
平均应收账款=(期初应收账款+期末应收账款)÷2
一般来说,应收账款周转率越高,周转天数越短,说明应收账款就现速度越快、管理效率越高。
表明:1、收账迅速,账龄较短;2、资产流动性强,短期偿债能力强;3、可以减少收账费用和坏账损失,从而相对增加企业流动资产的投资收益。
(二)固定资产周转率分析
固定资产周转率是指企业销售净额与固定资产平均净值的比率。
它是反映企业固定资产周转情况,从而衡量固定资产利用效率的一项指标。
其计算公式为:
固定资产周转率=
其中:平均固定资产净值=(年初固定资产净值+年末固定资产净值)÷2
固定资产周转率高,表明企业固定资产利用充分,同时也能表明固定资产投资得当,固定资产结构合理,能够
充分发挥效率。
反之,如果固定资产周转率不高,则表明固定资产使用效率不高,提供的生产成果不多,企业的营运能力不强
(三)总资产周转率分析
总资产周转率是企业销售净额与平均资产总值的比值。
其计算公式为:
总资产周转率=
其中:平均资产总额=(年初资产总额+年末资产总额)÷2
总资产周转率用来衡量企业全部资产的使用效率,如果该比率较低,说明企业全部资产营运效率低,可采用薄利多销或处理多余资产
等方法,加速资产周转,提高运营效率;如果该比率较高,说明资产周转快,销售能力强,资产运营效率高。
评价该指标时,同样应结合企业历史资料及同行业平均水平才能作出正确的结论。
当然也应注意揭示影响总资产周转率的各因素对总资产周转率的影响。
二、XX公司资产周转率纵向分析
(一)基础数据
项目 2005年 2006年 2007年 2008年销售收入销售成本流动资产其中:应收账款存货固定资产长期资产总资产
(二)纵向指标计算过程
1、流动资产周转率
项目 2008年 2007年 2006年销售收入流动资产平均余额周转率(次数)周转天数
2、应收账款周转率
2008年 2007年 2006年销售收入应收账款平均余额周转率(次数)周转天数 3、存货周转率
2008年 2007年 2006年销售收入销售成本存货平均余额基于收入的周转率(次数)基于收入的周转天数基于成本的周转率(次数)4.71 基于成本的周转天数 4、固定资产周转率
2008年 2007年 2006年销售收入固定资产平均余额周转率(次数)基于收入的周转天数
5、长期资产周转率
2008年 2007年 2006年销售收入长期资产平均余额周转率(次数)基于收入的周转天数
6、总资产周转率
2008年 2007年 2006年销售收入总资产平均余额周转率(次数)基于收入的周转天数
(三)纵向指标体系
2008年 2007年 2006年 1、流动资产周转率 4.3 4.1 3.98 应收
账款周转率存货周转率 2、固定资产周转率 1.8 1.9 1.98 3、长期投资周转率 4、总资产周转率 3.2 3 2.8
三、XX公司资产周转率横向分析
(一)与行业平均对比分析
指标本企业实际值本行业平均值差异 1、流动资产周转率应收账款周转率存货周转率 2、固定资产周转率 3、长期投资周转率 4、总资产周转率(二)与行业内特定企业对比分析
指标本企业实际值本行业对
比企业值差异 1、流动资产周转率应收账款周转率存货周转率 2、固定资产周转率 3、长期投资周转率 4、总资产周转率。
宝钢近三年财务分析报告(3篇)

第1篇一、引言宝钢集团(Baoshan Iron & Steel Group Corporation Limited,以下简称“宝钢”)是中国最大的钢铁企业之一,也是全球最大的钢铁生产商之一。
本文旨在通过对宝钢近三年的财务报表进行分析,评估其财务状况、经营成果和现金流量,以及探讨其未来的发展趋势。
二、财务报表分析(一)资产负债表分析1. 资产结构分析近年来,宝钢的资产结构保持相对稳定。
截至2022年底,宝钢的总资产为约人民币1.2万亿元,其中流动资产占比约为45%,非流动资产占比约为55%。
流动资产主要包括货币资金、应收账款和存货等,非流动资产主要包括固定资产、无形资产和长期投资等。
- 货币资金:宝钢的货币资金近年来有所增加,这反映了公司财务状况的改善和经营活动的增加。
- 应收账款:应收账款占比较高,需要关注其回收风险。
- 存货:存货占比较高,需要关注其周转率和跌价风险。
2. 负债结构分析宝钢的负债结构相对合理,短期负债和长期负债比例适中。
截至2022年底,宝钢的总负债为约人民币6000亿元,其中流动负债占比约为40%,长期负债占比约为60%。
流动负债主要包括短期借款和应付账款等,长期负债主要包括长期借款和长期应付款等。
- 短期借款:短期借款占比较低,表明公司短期偿债能力较强。
- 应付账款:应付账款占比较高,需要关注其支付能力。
3. 股东权益分析宝钢的股东权益逐年增加,反映了公司盈利能力的提升和股东投入的增加。
截至2022年底,宝钢的股东权益为约人民币6000亿元,同比增长了约10%。
(二)利润表分析1. 营业收入分析近年来,宝钢的营业收入保持稳定增长。
2020年、2021年和2022年,宝钢的营业收入分别为约人民币6000亿元、约人民币6200亿元和约人民币6400亿元。
2. 营业成本分析宝钢的营业成本也呈现逐年增长的趋势,主要原因是原材料价格上涨和产品结构调整。
3. 毛利率分析宝钢的毛利率在近年来有所下降,这主要是由于原材料价格上涨和市场竞争加剧。
宝钢财务报表分析

宝钢财务报表分析一、背景分析1、公司简介宝山钢铁股份〔简称“宝钢股份〞〕是中国最大、最现代化的钢铁联合企业,于2000年2 月日于市正式注册成立,注册登记号为33。
宝钢股份以其诚信、人才、创新、管理、技术诸方面综合优势,奠定了在国际钢铁市场上世界级钢铁联合企业的地位。
?世界钢铁业指南?评定宝钢股份在世界钢铁行业的综合竞争力为前三名,认为也是未来最具开展潜力的钢铁企业。
公司专业生产高技术含量、高附加值的钢铁产品。
在汽车用钢,造船用钢,油、气开采和输送用钢,家电用钢,电工器材用钢,锅炉和压力容器用钢,食品、饮料等包装用钢,金属制品用钢,不锈钢,特种材料用钢以及高等级建筑用钢等领域,宝钢股份在成为中国市场主要钢材供给商的同时,产品出口日本、国、欧美四十多个国家和地区。
公司全部装备技术建立在当代钢铁冶炼、冷热加工、液压传感、电子控制、计算机和信息通讯等先进技术的根底上,具有大型化、连续化、自动化的特点。
通过引进并对其不断进展技术改造,保持着世界最先进的技术水平。
公司采用国际先进的质量管理,主要产品均获得国际权威机构认可。
主要产品有板材、管材、条钢和线材四大系列,品种规格齐全。
近年来重点开发的如O5外表深冲板、超深冲IF钢、高强度构造深冲钢、高韧性管线钢、高耐候集装箱板、耐指纹电镀锌板、彩电用钢、高压锅炉管、高强度油套管等许多产品深受国外用户的欢送。
公司具有雄厚的研发实力,从事新技术、新产品、新工艺、新装备的开发研制,为公司积聚了不竭的开展动力。
公司重视环境保护,追求可持续开展,在中国冶金行业第一家通过ISO14001 环境贯标认证,堪称世界上最美丽的钢铁企业。
行业竞争格局和开展趋势2、行业竞争格局2015 年,钢铁行业竞争依然剧烈,将延续供需同步放缓、原材料低价波动、钢铁产能过剩和经营持续微利的“新常态〞。
宝钢股份将继续走技术领先之路,实施精品策略,汽车板、电工钢等碳钢板材仍将继续保持较强的竞争优势。
随着钢铁的投入生产,宝钢股份将真正形成“、梅山、〞的三个精品基地互补的格局,整体竞争力将得到进一步的提升。
600019宝钢股份2022年经营成果报告
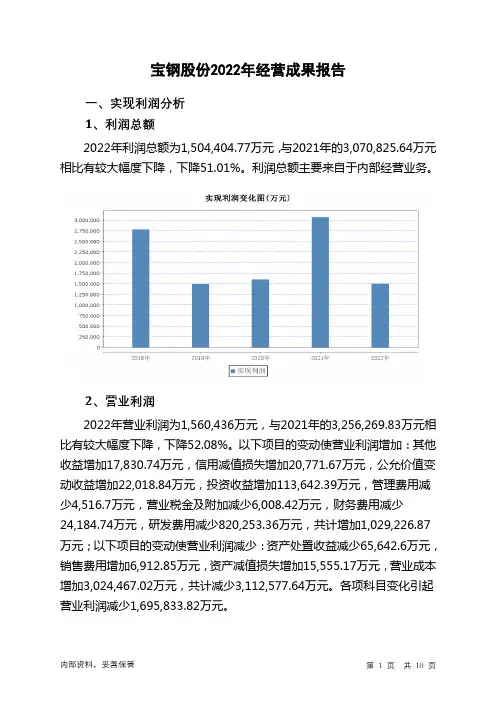
宝钢股份2022年经营成果报告一、实现利润分析1、利润总额2022年利润总额为1,504,404.77万元,与2021年的3,070,825.64万元相比有较大幅度下降,下降51.01%。
利润总额主要来自于内部经营业务。
2、营业利润2022年营业利润为1,560,436万元,与2021年的3,256,269.83万元相比有较大幅度下降,下降52.08%。
以下项目的变动使营业利润增加:其他收益增加17,830.74万元,信用减值损失增加20,771.67万元,公允价值变动收益增加22,018.84万元,投资收益增加113,642.39万元,管理费用减少4,516.7万元,营业税金及附加减少6,008.42万元,财务费用减少24,184.74万元,研发费用减少820,253.36万元,共计增加1,029,226.87万元;以下项目的变动使营业利润减少:资产处置收益减少65,642.6万元,销售费用增加6,912.85万元,资产减值损失增加15,555.17万元,营业成本增加3,024,467.02万元,共计减少3,112,577.64万元。
各项科目变化引起营业利润减少1,695,833.82万元。
3、投资收益2022年投资收益为511,177.34万元,与2021年的397,534.95万元相比有较大增长,增长28.59%。
4、营业外利润2022年营业外利润为负56,031.23万元,与2021年负185,444.19万元相比亏损有较大幅度减少,下降69.79%。
5、经营业务的盈利能力从营业收入和成本的变化情况来看,2022年的营业收入为36,905,788.78万元,比2021年的36,434,929.81万元增长1.29%,营业成本为34,629,276.37万元,比2021年的31,604,809.35万元增长9.57%,营业收入和营业成本同时增长,但营业成本增长幅度大于营业收入,表明企业经营业务盈利能力下降。
宝山钢铁股份有限公司分析

宝山钢铁股份有限公司分析宝山钢铁股份有限公司(简称“宝钢股份”)是中国最大、最现代化的钢铁联合企业。
公司专业生产高技术含量、高附加值的钢铁产品。
在汽车用钢,造船用钢,油、气开采和输送用钢,家电用钢,电工器材用钢,锅炉和压力容器用钢,食品、饮料等包装用钢,金属制品用钢,不锈钢,特种材料用钢以及高等级建筑用钢等领域,宝钢股份在成为中国市场主要钢材供应商的同时,产品出口日本、韩国、欧美四十多个国家和地区。
宝钢股份是宝钢集团有限公司的上市子公司。
按产量衡量,宝钢集团是中国第二大钢铁生产商。
以下是对宝钢股份的简单的财务分析。
一.钢铁行业的现状分析据统计,我国钢铁行业内共有规模以上企业7638家,其中大型企业有221家,占2.89%;中型企业846家,占11.08%;小型企业6571家,占86.03%。
从中可以看出,大中型企业只是占了很小的一部分,而绝大部分都是小型钢铁企业。
宝山钢铁股份有限公司2011年实现归属于上市公司股东的净利润约73.62亿元,同比减少42.79%。
营业总收入较上年增长10.10%,至2228.57亿元。
2011年,钢铁行业与高产量对应的是高成本和低效益的运行态势。
铁矿石、废钢和焦炭等主要原材料价格显著攀升,其中进口矿石价格全年同比上涨28.2%。
由于国外主要发达国家经济普遍下滑、国内货币紧缩、房地产调控及下游制造业增速放缓等因素,大幅度减少了钢材的需求,导致了钢价出现较大波动且产品结构性矛盾进一步突出。
另外,钢材价格与矿石价格的金融属性和相关性同步提高,钢铁行业利润空间受到进一步挤压,钢铁行业利润率已处于国内工业领域最低水平,国内钢铁行业已步入“微利时代”。
然而即使这样,对宝钢而言,机遇与危机并存,宝钢应该顶住市场的压力,适当的兼并有些中小企业,以扩大其生产的规模,增加盈利。
二.宝钢股份财务状况分析1盈利能力分析宝山钢铁股份有限公司2011年实现归属于上市公司股东的净利润约73.62亿元,同比减少42.79%。
宝钢股份营运能力分析

宝钢股份营运能力分析宝山钢铁股份有限公司(简称“宝钢股份”)是中国最大、最现代化的钢铁联合企业。
宝钢股份以其诚信、人才、创新、管理、技术诸方面综合优势,奠定了在国际钢铁市场上世界级钢铁联合企业的地位。
《世界钢铁业指南》评定宝钢股份在世界钢铁行业的综合竞争力为前三名,认为也是未来最具发展潜力的钢铁企业。
一、流动资产周转能力分析1、应收账款周转能力分析应收账款周转51015202530352011年2012年2013年单位:次5101520单位:天数应收账款周转率(次数)应收账款周转天数(天数)在一定时期内应收账款周转的次数越多,表明应收账款的回收速度越快,企业管理工作的效率越高。
这不仅有利企业及时收回货款,减少或避免发生坏账损失的可能性,而且有利于提高企业资产的流动性,提高企业债务的偿还能力。
从上表中,我们可以看到该企业应收账款的周转能力是波动的。
应收账款周转率从2012年比2011年上升了13次,2013年比2012年下降了6次。
应收账款周转天数从2012年比2011年减少了8天,从2013年比2012年增加4天。
所以可以得出宝钢股份2011-2013年应收账款的回收能力一般,但是总体应收账款账龄较短,收线比较快,应收账款管理效率好2、存货周转能力分析存货周转5.25.225.245.265.285.35.325.345.365.385.42011年2012年2013年单位:次6666.56767.56868.5单位:天数存货周转率-成本(次数)存货周转天数(天数)存货周转率012345672011年2012年2013年单位:次102030405060708090单位:天数存货周转率-收入(次数)存货周转天数(天数)存货周转率是反映企业销售能力和存货资产流动相的一个指标,也是衡量企业经营各个环节中存货运营效率的一个综合指标。
从收入为基础计算存货周转能力,主要用于盈利性的分析。
从上表来看,2011年和2012年的周转率为6次,2013年下降到4次。
宝钢股份营运能力分析

宝钢股份营运能力分析宝钢股份公司营运能力分析一、宝钢股份公司简介宝钢公司,全称宝山钢铁股份有限公司,是由宝钢集团有限公司独家发起设立于2000年2月3日于上海市正式注册。
经营范围为: 钢铁冶炼、加工、电力、煤炭、工业气体生产、码头、仓储、运输等与钢铁相关的业务, 技术开发、技术转让、技术服务和技术管理咨询服务, 汽车修理, 经营本企业自产产品及技术的出口业务等。
一、流动资产周转能力分析1、应收账款周转能力分析单位:亿元应收账款周转率项目 2013年 2012年 2011年营业收入 2021 2225 1191 应收账款年初数 69.8 67.3 55.7 应收账款年末数85.4 69.8 67.3 应收账款周转率26 32 19(次数)应收账款周转天14 11 19数(天数)在一定时期内应收账款周转的次数越多,表明应收账款的回收速度越快,企业管理工作的效率越高。
这不仅有利企业及时收回货款,减少或避免发生坏账损失的可能性,而且有利于提高企业资产的流动性,提高企业债务的偿还能力。
从上表中,我们可以看到该企业应收账款的周转能力是波动的。
应收账款周转率从2012年比2011年上升了13次,2012年比2011年下降了6次。
应收账款周转天数从2012年比2011年减少了8天,从2013年比2012年增加4天。
所以可以得出宝钢股份2011-2013年应收账款的回收能力一般,但是总体应收账款账龄较短,收线比较快,应收账款管理效率好。
2、存货周转能力分析存货周转率单位:亿元项目 2011 2012 2013营业成本 1778 2030 1769营业收入 2021 2225 1191存货年初数 295 380 374存货年末数 380 374 288 存货周转率-成本5.27 5.34(次数) 5.38存货周转天数 68.34 67.86 67.36 存货周转率-收入6.99 6.90 4.60(次数)存货周转天数(天51.1 52.85 85.04数)存货周转率是反映企业销售能力和存货资产流动相的一个指标,也是衡量企业经营各个环节中存货运营效率的一个综合指标。
宝钢股份运营管理分析
宝钢股份运营管理分析査冯超144A2315 一、分析我国钢铁行业现状作为中国钢铁行业中历史最为悠久,规模最大的龙头企业,宝钢的现状具有普遍的代表性。
21世纪至今,宝钢通过管理业务整合和流程优化,建立了相互协同合作的组织结构体系和管理体系,规范了公司管理流程,提高了运作效率,实现了内部资源的优化配置,形成了精简高效、授权合理的运营管理体系。
(一)对钢铁生产单元以集中一贯管理为主线宝钢对钢铁生产单元采取纵向结构上的集中管理,即主要管理权限和管理业务集中在公司,由公司集中领导、决策,统一经营。
同时各职能部门面向基层,以服务生产现场,满足生产需求为第一要务。
在横向结构上则实行一贯管理,各项管理业务,在坚持专业分工的前提下,简化横向分工,减少管理环节,实现机构的扁平化。
(二)以全面预算管理为保证为保持健康的财务状况,宝钢将企业财务管理和计划管理结合起来,实施全面预算管理。
通过预算编制、执行监控、结果考量、差异分析、绩效评价、考核激励和改进完善的闭环管理,将投资、采购、生产、销售每一个环节置于预算控制之中,既保证了生产经营活动的有序运行,也及时规避了经营活动中的各种风险,以扎实的基础管理使宝钢经营整体处于长期稳健的良性循环之中。
(三)以战略绩效管理为导向宝钢初步建立了战略导向型绩效管理体系,实现绩效管理对公司战略执行的有效支撑。
通过绩效评估,重点分析公司KPI指标和各部门绩效,揭示生产经营管理中存在的问题,明确解决办法和改进措施等。
(四)以统一、高效、开放的信息化系统为支撑利用计算机集成技术、ERP企业资源计划、BPR业务流程再造,宝钢建立了统一、高效、开放的信息系统,规范企业管理,使得每一个员工都能准确,便利,清楚地了解自己的职责与目标,在遇到事故时做到有迹可查,上诉生产源头和其中的每一个环节。
二、影响我国钢铁行业竞争力的因素(一)成本管理成本水平的高低,直接关系到企业的生存以及利润空间大小。
因此,降低成本就成为成本管理的重要任务。
作业四宝钢财务报表综合分析
作业四宝钢财务报表综合分析
一、公司简介
宝钢股份有限公司(BaoGang)是中国最大的综合性钢铁企业,也是
中国钢铁业的龙头企业。
它的主要业务是以冶金为基础,涵盖冶炼、锻造、拉拔、轧制、焊管、钢材贸易等,在金属钢铁行业的从业人数超过8万人。
宝钢股份有限公司成立于1997年,地处锦州市开发区,是一家拥有全国
统一管理的中外合资企业,主要由宁波宝钢投资有限公司控股,占股比例
达到56.28%。
目前公司总资产超过980亿元,拥有高级管理人员620余人,下属企业与分支机构超过45家。
二、业绩分析
(一)财务指标数据分析
1、营业收入
根据宝钢报告,从2024年到2024年,宝钢的营业收入分别为450.3
亿元、454.4亿元、483.5亿元,其中2024年营业收入较2024年略微增加,幅度达1.45%,2024年营业收入比2024年增长6.71%,宝钢的营收
增长态势也显示出其发展快速。
2、净利润
根据宝钢报告,从2024年到2024年,宝钢的净利润分别为3.15亿元、7.02亿元、9.23亿元,其中2024年净利润较2024年增长124.44%,2024年净利润比2024年增长31.14%,由此可见,宝钢业绩正在强劲增长。
(二)经营现金流量分析。
企业运营能力分析报告
宝山钢铁有限责任公司的运营能力分析对于企业的运营能力的分析,主要是基于其财务状况进行分析,也就是说对资产负债表、利润表、现金流量表进行比较分析,进而得出该企业在最近几年的运营情况,为企业决策提供有力的依据。
资产负债表资产负债表表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表1、反映企业资产的构成及其状况,分析企业在某一日期所拥有的经济资源及其分布情况。
资产代表企业的经济资源,是企业经营的基础,资产总量的高低一定程度上可以说明企业的经营规模和盈利基础大小,企业的结构既资产的分布,企业的资产结构反映其生产经营过程的特点,有利于报表使用者进一步分析企业生产经营的稳定性。
2、可以反映企业某一日期的负债总额及其结构,分析企业目前与未来需要支付的债务数额。
负债总额表示企业承担的债务的多少,负债和所有者的比重反映了企业的财务安全程度。
负债结构反映了企业偿还负债的紧迫性和偿债压力的,通过资产负债表可以了解企业负债的基本信息。
3、可以反映企业所有者权益的情况,了解企业现有投资者在企业投资总额中所占的份额。
实收资本和留存收益是所有者权益的重要内容,反映了企业投资者对企业的初始投入和资本累计的多少,也反映了企业的资本结构和财务实力,有助于报表使用者分析、预测企业生产经营安全程度和抗风险的能力!利润表利润表可以反映企业生产经营活动的成果,即净利润的实现情况,据以判断资本保值和增值情况,也是界定企业经营效果的主要指标。
现金流量现金流量表是反映企业会计期间内经营活动、投资活动与筹资活动等对现金及现金等价物产生影响的会计报表。
现金流量表要反映现金的流入和流出,从动态上反映现金的变动情况。
编制现金流量表能使企业外部投资者、债权人和其他与企业有利害关系的财务报表的使用者评估企业未来取得净现金流入的能力、未来偿还负债及支付股利的能力、分析企业盈利能力和分析本期营业取得净现金流入与本期净收益之间差异的原因、反映企业用现金或非现金的投资与筹资活动以及向外界提供所需要的现金流量信息。
电大形成测评——财务报表分析(宝钢股份、完整版)
01宝钢股份偿债能力分析宝山钢铁股份有限公司(以下简称“宝钢股份”) 是由宝钢集团有限公司(前称“上海宝钢集团公司”,以下简称“宝钢集团”)独家发起设立,于2000年2月3日于上海市正式注册成立,公司总部位于上海市宝山区牡丹江路1813号宝山宾馆南楼。
宝钢股份主要从事钢铁产品的制造和销售以及钢铁产销过程中产生的副产品的销售与服务。
其经营范围有钢铁冶炼、加工、电力、煤炭、工业气体生产、码头、仓储、运输等与钢铁相关的业务,技术开发、技术转让、技术服务和技术管理咨询服务,汽车修理,经营本企业自产产品及技术的出口业务,经营本企业生产、科研所需的原辅材料、仪器仪表、机械设备、零配件及技术的进口业务(国家限定公司经营和国家禁止进出口的商品及技术除外),经营进料加工和“三来一补”业务。
是中国最大、最现代化的钢铁联合企业,在世界钢铁行业的综合竞争力为前三名,是未来最具发展潜力的钢铁企业。
偿债能力分析是指企业偿还到期债务的能力。
偿债能力分析包括短期偿债能力的分析和长期偿债能力的分析两个方面。
一、最近三年,有关宝钢股份的一些核心指标:2011年2012年2013年二、偿债能力分析指标1、短期偿债能力分析是企业以流动资产偿还流动负债的能力。
它反映企业偿付日常到期债务的实力、企业能否及时偿付到期的流动负债、是反映企业财务状况好坏的重要标志。
反映企业短期偿债能力的财务指标主要有;1)流动比率流动比率=流动资产÷流动负债反映企业用可在短期内转变为现金的流动资产偿还到期流动负债的能力,流动比率越高,反映企业短期偿债能力越强。
2013年2012年2011年流动比率0.82% 0.83% 0.8%行业水平0.99% 1.18% 1.44%一般说来,比率越高,说明企业资产的变现能力越强,短期偿债能力亦越强;反之则弱。
一般认为流动比率应在2:1以上,流动比率2:1,表示流动资产是流动负债的两倍,即使流动资产有一半在短期内不能变现,也能保证全部的流动负债得到偿还。