
同业拆借的流程图
六、中国人民银行定西市中心支行行政许可流程图
(一)贷款卡发放核准审批流程图(承办科室:调查统计科)
所需提交下列材料:1、《企业法人营业执照》或《营业执照》副本复印件并出示副本原件,《事业单位登记证》副本复印件并出示副本原件,其他借款人提供其有效证件复印件并出示原件。
2、法人企业须提供注册资本验资报告复印件或有关注册资本来源的证明材料。
3
、法定代表人、负责人或代理人的身份证明复印件及履历证明
材料。
4、《中华人民共和国组织机构代码证书》复印件并出示原件。
5、法人企业领卡前上年度或上一个月资产负债表、损益表及借款分户明细表。
6、中国人民银行分支行要求的其他材料。
(二)银行账户开户许可证核发审批流程图(承办科室:会计财务科)
(三)商业银行、信用社代理支库、乡镇国库业务审批流程图(承办科室:国库科)
(四)银行业金融机构进入全国银行间同业拆借市场、调整同业拆借限额申请审批流程图(承办科室:货币信贷管理科)
(五)经营流通人民币审批流程图(承办科室:货币金银科)。
第二章同业拆借市场《金融市场》PPT课件

C (3)有利于及时反映货币市场资金供 求变化。
D
(4)有利于中央银行货币政策 的实现。
2.2 同业拆借市场的运行机制 2.2.1 同业拆借市场的参与者
A (1)资金需求者
B
(2)资金供给者
C (3)市场中介人
D (4)中央银行与金融监管机构
2.2 同业拆借市场的运行机制 2.2.2 同业拆借市场的支付工具
CHAPTER
TWO
第二章同业拆 借市场
2.1 同业拆借市场概述
2.1.1 同业拆借市场的概念
同业拆借是在具有法人资格的金融机构及经法人授权的非法人金融机构、 分支机构之间的短期资金融通,目的在于调剂头寸和临时性资金余缺。 按照资金流动的方向,将从资金多余的金融机构临时借入款项,称为拆 入;而资金多余的金融机构向资金不足的金融机构贷出款项,则称为拆 出。这种金融机构之间进行短期资金融通、临时性头寸调剂等资金拆借 活动所形成的市场就被称为同业拆借市场,亦称“同业拆放市场”。
1
一
1984—1995 年年底:初 始阶段
2
二
1996—1998 年:规范阶 段
3
三
1998年至今: 规范发展阶 段
2.3 我国的同业拆借市场及运作实务 2.3.2 当前我国同业拆借市场的基本情况
1)同业拆借市场运作体系基本确立
2)同业拆借市场成员不断增加
3)拆借利率市场化,利率形成机制不断完善 4)同业拆借已成为商业银行短期资金管理的 首选方式
01
本票
02
支票
06
03
资金拆借 支付工具 承兑汇票
05
转贴现
04
同业债券
2.2 同业拆借市场的运行机制
银行基本业务流程图完整版

银行基本业务流程图图2.1:单位结算账户开户图4.1:准贷记卡业务流程图4.2:借记卡业务流程图:公司贷款发放图:公司贷款联机归还图:公司贷款批量归还图:单位定期存单换单及质押图:公司贷款展期图:公司贷款联机形态转移图:公司贷款批量形态转移图:公司贷款核销图:收回已核销贷款图:公司贷款当日差错处理图:公司贷款次日及跨年差错处理图:贴现放款图:贴现收回或转逾期、核销图:融资申请及融资票据提出图:融资入账图:回购式票据融资到期处理图:买断式票据融资到期处理图:融资期限变更图:同业拆借放款图:同业拆借还款图:同业拆借展期图:同业拆借形态转移图:委托贷款放款图:委托贷款还款图:委托贷款展期图:委托贷款核销图:贷款划转录入图:PCAS公积金贷款发放图:PCAS公积金贷款柜台还款图:PCAS公积金日终处理图:以资抵债划转图:以资抵债处置图:跨中心往账业务、来账业务往往往往往往往往往往往往往往图:网内往来往账业务、网内往来来账业务往往往往往往往往往往往往往往往往图:漫游汇款业务图:同城交换提出业务、同城交换提入业务同城交换提出业务同城交换提入业务大额支付往账业务大额支付来账业务小额支付往账业务小额支付来账业务图:代理汇兑业务图:外汇账单清算业务流程图:进口信用证业务流程(1)(5)(12)(4)(6)(7)(2)(10)(11)(3)(8)(9)1、进出口商签定销售合同,规定以跟单信用证方式结算;2、申请人(进口商)指示开证行开立跟单信用证;3、开证行开出跟单信用证,要求通知行通知受益人(出口商);4、通知行将信用证通知受益人(出口商);5、受益人(出口商)收到信用证,审证,发货;6、受益人(出口商)向其往来银行或信用证指定银行交单;7、交单银行审单。
如果符合信用证要求,根据信用证的条件付款/承兑/议付;8、交单银行将单据寄给开证行;9、开证行审单,如果符合信用证要求,向交单银行进行偿付;(付款、承兑)10、开证行向申请人(进口商)提示单据;11、申请人(进口商)付款赎单;12、申请人(进口商)提货。
银行人民币同业拆借业务操作规模版
附件2银行人民币同业拆借业务操作规程第一章总则第一条为规范我行人民币同业拆借业务操作,根据中国人民银行颁布的《同业拆借管理办法》(中国人民银行令[2007]第3号)、全国银行间同业拆借中心《同业拆借交易操作规则》(中汇交发[2008]85号)等有关规定,制定本操作规程。
第二条本操作规程运用于总行人民币同业拆借业务。
第二章基本规则第三条网上拆借指通过全国银行间同业拆借中心(以下简称同业中心)的电子交易系统达成的同业拆借交易;网下拆借指在同业中心交易系统之外的人民银行分支机构的拆借备案系统及人民银行认可的其他交易系统中达成的同业拆借交易。
第四条同业拆借的交易要素包括:拆借利率、拆借金额、拆借方向、拆借期限、清算速度等。
第五条每笔拆借交易的最低拆借金额为人民币10万元,最小拆借金额变动量为人民币10万元。
日计数基准为实际天数/360。
第六条利率计算和利息支付(一)拆借利率以年利率表示,一般保留小数点后4位;应计利息精确到“分”,利随本清。
(二)计息天数按照实际占款天数计算,算头不算尾;到期日是节假日的,到期还款日顺延至下一工作日。
(三)应计利息的计算公式为:应计利息= 拆借金额×拆借利率×日计数基准第七条交易限额我行资金拆借限额分为拆入限额和拆出限额,由中国人民银行核定。
第八条同业中心交易系统交易时间交易系统的工作日为每周一至周五,法定节假日除外,交易时间为9:00-12:00、13:30-16:30;如遇变更,以同业中心发布的市场公告为准。
第九条交易部门本操作规程所指交易部门为总行金融市场部下设的资金营运部及综合管理部。
第三章拆借业务办理第十条同业拆借业务操作流程包括市场询价、业务送审、成交确认、资金清算。
第十一条市场询价。
交易员根据资金头寸需求计划,寻找交易对手,核实交易限额、拆借业务交易对手的拆借限额和同业授信额度,并就拆借方向、金额、期限、利率、清算速度等要素达成初步意向。
银行基本业务流程图完整版
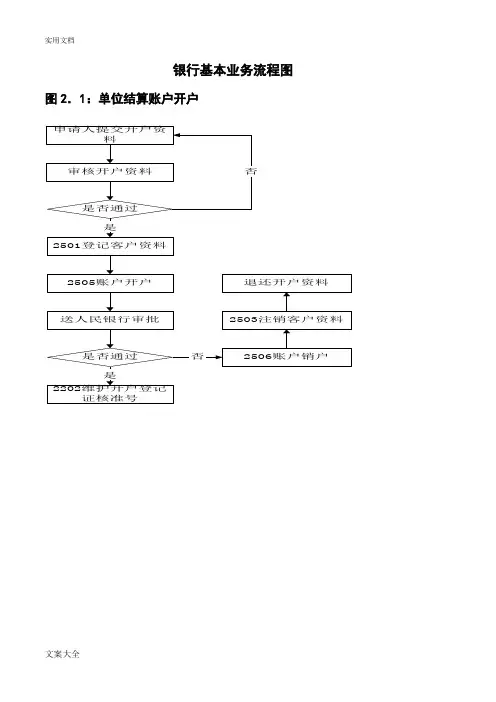
银行基本业务流程图图2.1:单位结算账户开户图4.1:准贷记卡业务流程图4.2:借记卡业务流程图5.1:公司贷款发放图5.2:公司贷款联机归还图5.3:公司贷款批量归还图5.4:单位定期存单换单及质押图5.5:公司贷款展期图5.6:公司贷款联机形态转移图5.7:公司贷款批量形态转移图5.8:公司贷款核销图5.9:收回已核销贷款图5.10:公司贷款当日差错处理图5.11:公司贷款次日及跨年差错处理图5.12:贴现放款图5.13:贴现收回或转逾期、核销图5.14:融资申请及融资票据提出图5.15:融资入账图5.16:回购式票据融资到期处理图5.17:买断式票据融资到期处理图5.18:融资期限变更图5.20:同业拆借放款图5.21:同业拆借还款图5.22:同业拆借展期图5.23:同业拆借形态转移图5.24:委托贷款放款图5.25:委托贷款还款图5.26:委托贷款展期图5.27:委托贷款核销图5.28:贷款划转录入图5.30:PCAS公积金贷款发放图5.31:PCAS公积金贷款柜台还款图5.32:PCAS公积金日终处理图5.33:以资抵债划转图5.34:以资抵债处置图8.1:跨中心往账业务、来账业务往往往往往往往往往往往往往往图8.2:网内往来往账业务、网内往来来账业务往往往往往往往往往往往往往往往往图8.3:漫游汇款业务图8.4:同城交换提出业务、同城交换提入业务同城交换提出业务同城交换提入业务大额支付往账业务大额支付来账业务小额支付往账业务小额支付来账业务图8.7:代理汇兑业务图9.1:外汇账单清算业务流程图9.2:进口信用证业务流程(1)(5)(12)(4)(6)(7)(2)(10)(11)(3)(8)(9)1、进出口商签定销售合同,规定以跟单信用证方式结算;2、申请人(进口商)指示开证行开立跟单信用证;3、开证行开出跟单信用证,要求通知行通知受益人(出口商);4、通知行将信用证通知受益人(出口商);5、受益人(出口商)收到信用证,审证,发货;6、受益人(出口商)向其往来银行或信用证指定银行交单;7、交单银行审单。
银行基本业务流程图完整版

银行基本业务流程图图2.1:单位结算账户开户图4.1:准贷记卡业务流程图4.2:借记卡业务流程图:公司贷款发放图:公司贷款联机归还图:公司贷款批量归还图:单位定期存单换单及质押图:公司贷款展期图:公司贷款联机形态转移图:公司贷款批量形态转移图:公司贷款核销图:收回已核销贷款图:公司贷款当日差错处理图:公司贷款次日及跨年差错处理图:贴现放款图:贴现收回或转逾期、核销图:融资申请及融资票据提出图:融资入账图:回购式票据融资到期处理图:买断式票据融资到期处理图:融资期限变更图:同业拆借放款图:同业拆借还款图:同业拆借展期图:同业拆借形态转移图:委托贷款放款图:委托贷款还款图:委托贷款展期图:委托贷款核销图:PCAS公积金贷款发放图:PCAS公积金贷款柜台还款图:PCAS公积金日终处理图:以资抵债划转图:以资抵债处置图:跨中心往账业务、来账业务往往往往往往往往往往往往往往图:网内往来往账业务、网内往来来账业务往往往往往往往往往往往往往往往往图:漫游汇款业务图:同城交换提出业务、同城交换提入业务同城交换提出业务同城交换提入业务大额支付往账业务大额支付来账业务图:大额支付往账业务、大额支付来账业务小额支付往账业务小额支付来账业务图:小额支付往账业务、小额支付来账业务图:代理汇兑业务图:外汇账单清算业务流程图:进口信用证业务流程(1) (5) (12)(4) (6)(7) (2)(10) (11)(3)(8) (9)1、进出口商签定销售合同,规定以跟单信用证方式结算;2、申请人(进口商)指示开证行开立跟单信用证;3、开证行开出跟单信用证,要求通知行通知受益人(出口商);4、通知行将信用证通知受益人(出口商);5、受益人(出口商)收到信用证,审证,发货;6、受益人(出口商)向其往来银行或信用证指定银行交单;7、交单银行审单。
如果符合信用证要求,根据信用证的条件付款/承兑/议付; 8、交单银行将单据寄给开证行;9、开证行审单,如果符合信用证要求,向交单银行进行偿付;(付款、承兑) 10、开证行向申请人(进口商)提示单据; 11、申请人(进口商)付款赎单; 12、申请人(进口商)提货。
银行同业拆借业务操作规程模版

**银行同业拆借业务操作规程第一章总则第一条为规范同业拆借业务交易流程,防范同业拆借业务风险,依据有关《中华人民共和国商业银行法》、《同业拆借管理办法》等关于法律法规,结合本行实际,特拟定本规程。
第二条本规程所称同业拆借,是指本行与中国人民银行批准进入全国银行间同业拆借*场(以下简称同业拆借*场)的银行等金融机构之间,通过全国统一的同业拆借网络进行的无担保资金融通行为。
全国统一的同业拆借网络包括:(一)全国银行间同业拆借中心的电子交易系统;(二)中国人民银行分支机构的拆借备案系统;(三)中国人民银行认可的其他交易系统。
第三条同业拆借业务应遵循“公平自愿、诚信自律、风险自担”的原则。
第四条同业拆借风险管理纳入全行风险管理总体框架。
拆出资金要确保安全回收和合理收益,拆入资金用途要确保符合规定并有效监控成本;拆出利率原则上不低于全国银行间同业拆借*场当天同期限最低利率,拆入利率原则上不高于全国银行间同业拆借*场当天同期限最高利率,特殊情形需经有权审批人批准。
第二章部门职责及岗位分工第一节部门职责第五条资金营运部职责:(一)负责同业拆借业务的详细办理及资金调拨工作;(二)负责组织同业拆出业务交易对手授信申请工作;(三)负责同业拆借业务风险的日常监测与监控;(四)负责监测同业拆借业务资金划转和收付情形;(五)履行领导交办的其他工作。
第六条资产负债管理部职责(一)依据有关全行管理要求,向资金营运部发送交易指令,通知资金拆入(拆出)额度、期限等;(二)履行领导交办的其他工作。
第七条结算运行部职责:(一)负责同业拆借业务会计核算工作;(二)履行领导交办的其他工作。
第八条同业业务审查部门职责:(一)负责同业拆出业务交易对手的授信审批工作;(二)领导交办的其他工作。
第九条法律事务部职责:(一)负责协助解决同业拆借业务涉及的有关法律问题;(二)领导交办的其他工作。
第十条审计稽核部职责:(一)负责对同业拆借业务进行定时与不定时的监督与检查;(二)领导交办的其他工作。
同业拆借市场业务实验内容
基于仿真环境的实战演练
3. 学生根据谈判结果,签订拆借合 同,并完成资金交付。
VS
4. 学生根据实际交易情况,分析市 场变化和自身策略的优劣。
基于实际业务的案例分析
实验目的
通过分析实际同业拆借市场的案例,让学 生了解市场风险和应对策略,提高风险意 识和决策能力。
案例来源
选取公开的同业拆借市场案例,包括成功 的交易案例、失败的交易案例以及涉及风 险的交易案例。
01
具体步骤
首先,选择一个样本数据,然后计算 出该数据的极值,最后根据极值和原 始数据之间的关系来计算风险值。
02
03
优缺点
极值理论能够考虑极端事件的影响, 但需要大量的数据来进行验证和检验 。
06
同业拆借市场实验模拟与 实战演练
基于真实数据的模拟交易实验
实验目的
通过使用真实的市场数据,模拟同业拆借市场的交易过程, 帮助学生了解市场的运行机制和交易策略。
金融市场环境 其他金融市场的运行状况,如债 券市场、股票市场等,会影响同 业拆借市场的资金供求关系,进 而影响同业拆借利率。
04
同业拆借市场资金头寸管 理与流动性管理
同业拆借市场资金头寸管理
1 2 3
资金头寸管理概述
同业拆借市场资金头寸管理是指金融机构在同 业拆借市场中进行资金拆入和资金拆出的管理 。
数据来源
使用公开可获取的同业拆借市场数据,包括利率、金额、期 限等信息。
基于真实数据的模拟交易实验
实验步骤
1. 学生分组,每组模拟一个金融机构,拥有一定 的资金和拆借额度。
2. 学生根据市场数据,分析利率走势,并制定拆 借策略。
基于真实数据的模拟交易实验
3. 学生在线模拟交易过程,包括发布拆借信息、与其他机构进行谈判、签订拆借合同等。
城市商业银行、外资银行、农村信用社进入全国银行间同业拆借市场审批流程图
毕,批准符合条件的进入全国银行间同业拆借市场。
城市商业银行、外资银行的审批结果,人民银行合肥中心支行自收到上海总部审批结果通知之日起十日内向申请人送达。农村信用合作社的审批结果,审批结果
人民银行合肥中心支行自决定之日起十日内向申请人送达。
申报程序:
(一)城市商业银行申请加入同业拆借市场须先向中国人民银行当地分支机构提出申请;
(二)法人机构设在境内的外资商业银行总行和法人机构设在境外的外资商业银行分支机构,申请加入同业拆借市场须先向所在地中国人民银行分支机构提出申请;
(三)农村信用合作社申请加入同业拆借市场须先向中国人民银行当地分支机构提出申请。
告知申报材料:
(一)进入同业拆借市场的申请;
(二)《金融xx》(副本复印件);
(三)《营业执照》(副本复印件);
(四)章程;
(五)资金管理内控制度;
(六)近两年资产负债表和损益表;
(七)负责资金运作的部门和人员情况;
(八)中国人民银行要求提供的其他材料。除提交以上申请材料外,外资商业银行申请加入同业拆借市场,须提交国务院银行业监督管理机构批准其经营人民币业务的文件。
xx
全国银行间同业拆借市场审批流程图
项目类型:
行政许可(初审)
法定时限:20日承诺期限:20日
服务电话:监督投诉电话:0551-
、提出
申请
中心支行将申请上报人民银行合肥中心支行,由其对于受理、不受理、不予受理或者要求补正申请材料的通知书,除即时告知的外,自收到申请材料之日起五日内送材料,人民银行合肥中心支行自收到申请材料二十日内审查完毕,并将初步审查意见和申请材料报上海总部;农村信用审批
货币市场-1同业拆借市场PPT
22
某些外汇理财产品的陷阱:将可
能最大收益当作实际收益来宣传
日),结算日2002年5月24日,合约到期日2002年9
月20日,合约期限119天,以2002年5月22日取自
美联社3750版面的格林威治时间上午1l:00伦敦
银行家协会公布的六个月LIBOR为标准利率,于结
算日对该交易进行交割。
14
BBA Libor
• BBA (British Bankers' Association) Libor is the most widely used "benchmark" or reference rate for short term interest rates. It is compiled by the BBA in conjunction with MoneylineTelerate and released to the market shortly after 11.00am London time each day.
• 以某行推出的一期产品为例,这款产品潜在年收 益率达4.9%。据介绍,该年收益完全公式为4.9 %*n/N,其中n为收益期内6个月美元LIBOR处于 观察区间内的实际天数,而N为每个收益期的实 际天数。第一、二个收益期的6个月美元LIBOR区 间为0到3%,也就是说,只要收益期内的LIBOR 落在该区间,当天客户就能获取收益,反之则没 有收益。如果收益期间"6个月美元LIBOR"全部落 在观察区间,那么n/N的结果就为1,这意味着客 户在该收益期内能获得银行承诺的最高收益率--4.9%。假设n/N为0.6,那该客户获得的年收益率 仅为2.94%。
银行基本业务流程图
银行基本业务流程图图2.1:单位结算账户开户图4.1:准贷记卡业务流程图4.2:借记卡业务流程图5.2:公司贷款联机归还图5.5:公司贷款展期图图图图5.13:贴现收回或者转逾期、核销图图图5.16:回购式票据融资到期处理图5.32:PCAS公积金日终处理图8.1:跨中心往账业务、来账业务往往往往往往往往往往往往往往图8.2:网内往来往账业务、网内往来来账业务往往往往往往往往往往往往往往往往图8.3:漫游汇款业务图8.4:同城交换提出业务、同城交换提入业务同城交换提出业务同城交换提入业务大额支付往账业务大额支付来账业务小额支付往账业务小额支付来账业务图8.7:代理汇兑业务图9.1:外汇账单清算业务流程(1)(5)(12)) 11)(3)(8) (9)1、进出口商签定销售合同,规定以跟单信用证方式结算;2、申请人(进口商)指示开证行开立跟单信用证;3、开证行开出跟单信用证,要求通知行通知受益人(出口商);4、通知行将信用证通知受益人(出口商);5、受益人(出口商)收到信用证,审证,发货;6、受益人(出口商)向其往来银行或者信用证指定银行交单;7、交单银行审单。
假如符合信用证要求,根据信用证的条件付款/承兑/议付; 8、交单银行将单据寄给开证行;9、开证行审单,假如符合信用证要求,向交单银行进行偿付;(付款、承兑) 10、开证行向申请人(进口商)提示单据; 11、申请人(进口商)付款赎单; 12、申请人(进口商)提货。
托收行付款人(进口商)委托人(出口商)图9.3:进口代收业务流程(1)合同(2)发货(3)(8)(5)(6)交付提付款/单款示承兑(4)寄单(7)付款1、进出口商签定合同,规定以托收方式结算;2、委托人(出口商)根据合同约定装运货物,取得有关单据;3、委托人(出口商)将单据交往来银行,委托银行(托收行)代为收款;4、托收行将单据寄往代收行,委托其向付款人(进口商)收取货款;5、代收行按照托收行的指示向付款人(进口商)提示单据;6、付款人(进口商)办理付款或者承兑手续,取得单据;7、代收行按照托收行指示付款或者向托收行发承兑通知,到期提示进口商付款;8、托收行收妥款项并入委托人(出口商)账户。