
陕西省耕地占用税税额表
子洲县
14
8
汉
中
市
汉台区
30
宁强县
22
南郑县
26
略阳县
22
城固县
26
镇巴县
22
洋县
26
留坝县
22
西乡县
26
佛坪县
22
勉县
26
9
安
康
市
汉滨区
26
紫阳县
14
岚皋县
18
平利县
18
汉阴县
22
镇坪县
18
石泉县
18
旬阳县
22
宁陕县
18
白河县
18
10
商
洛
市
商州区
26
商南县
22
洛南县
18
镇安县
18
山阳县
18
柞水县
陕西省耕地占用税税额表
序号
各设区市
名称
县(区、市)名称
税额
(元/㎡)
县(区、市)名称
税额
(元/㎡)
1
西
安
市
新城区
40
临潼区
34
碑林区
40
长安区
34
莲湖区
40
蓝田县
22
雁塔区
40
周至县
22
灞桥区
34
户县
26
未央区
34
高陵县
30
阎良区
34
2
铜
川
市
耀州区
30
印台区
22
宜君县
18
王益区
30
3
宝
鸡
市
渭滨区
30
30
潼关县
22
合阳县
18
大荔县
22
富平县
22
蒲城县
22
6
延
安
市
宝塔区
26
甘泉县
22
延长县
18
富县
18
延川县
18
洛川县
18
子长县
22
黄陵县
18
安塞县
22
宜川县
18
吴起县
22
黄龙县
14
志丹县
22
7
榆
林
市
榆阳区
22
绥德县
18
神木县
18
米脂县
18
府谷县
18
佳县
14
横山县
18
吴堡县
14
靖边县
18
清涧县
14
定边县
眉县
22
金台区
30
陇县
18
陈仓区
26
千阳县
18
凤翔县
22
麟游县
18
岐山县
22
凤县
22扶风县22 Nhomakorabea太白县18
4
咸
阳
市
秦都区
34
礼泉县
22
渭城区
34
永寿县
18
兴平市
30
彬县
22
武功县
30
长武县
22
三原县
26
旬邑县
18
泾阳县
26
淳化县
22
乾县
26
5
渭
南
市
临渭区
30
澄城县
18
华县
22
白水县
18
华阴市
26
韩城市
22
丹凤县
18
11
杨陵区
22
中华人民共和国耕地占用税暂行条例实施细则(2008财政部国家税务总局第49号)

中华人民共和国耕地占用税暂行条例实施细则(财政部国家税务总局令第49号公布)2010-06-01 阅读次数:507 [ 字体大小:大中小 ]《中华人民共和国耕地占用税暂行条例实施细则》经财政部、国家税务总局审议通过,现予公布,自公布之日起实施。
部长谢旭人局长肖捷二〇〇八年二月二十六日中华人民共和国耕地占用税暂行条例实施细则第一条根据《中华人民共和国耕地占用税暂行条例》(以下简称条例),制定本细则。
第二条条例所称建房,包括建设建筑物和构筑物。
农田水利占用耕地的,不征收耕地占用税。
第三条占用园地建房或者从事非农业建设的,视同占用耕地征收耕地占用税。
第四条经申请批准占用耕地的,纳税人为农用地转用审批文件中标明的建设用地人;农用地转用审批文件中未标明建设用地人的,纳税人为用地申请人。
未经批准占用耕地的,纳税人为实际用地人。
第五条条例第四条所称实际占用的耕地面积,包括经批准占用的耕地面积和未经批准占用的耕地面积。
第六条各省、自治区、直辖市耕地占用税的平均税额,按照本细则所附的《各省、自治区、直辖市耕地占用税平均税额表》执行。
县级行政区域的适用税额,按照条例、本细则和各省、自治区、直辖市人民政府的规定执行。
第七条条例第七条所称基本农田,是指依据《基本农田保护条例》划定的基本农田保护区范围内的耕地。
第八条条例第八条规定免税的军事设施,具体范围包括:(一)地上、地下的军事指挥、作战工程;(二)军用机场、港口、码头;(三)营区、训练场、试验场;(四)军用洞库、仓库;(五)军用通信、侦察、导航、观测台站和测量、导航、助航标志;(六)军用公路、铁路专用线,军用通讯、输电线路,军用输油、输水管道;(七)其他直接用于军事用途的设施。
第九条条例第八条规定免税的学校,具体范围包括县级以上人民政府教育行政部门批准成立的大学、中学、小学、学历性职业教育学校以及特殊教育学校。
学校内经营性场所和教职工住房占用耕地的,按照当地适用税额缴纳耕地占用税。
西安市土地使用税税率是多少
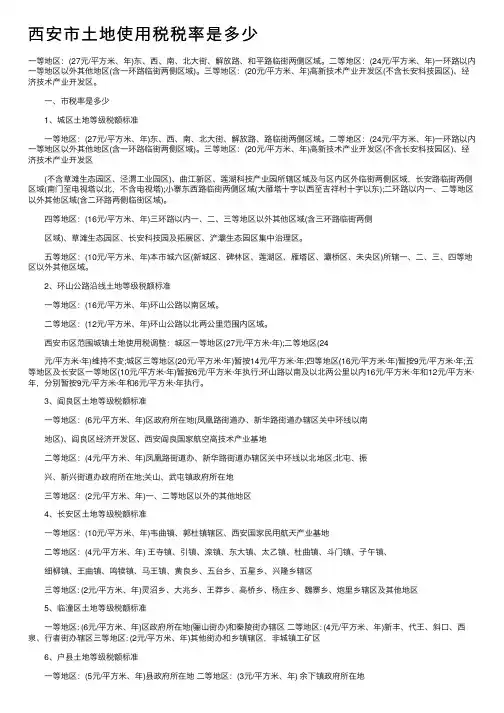
西安市⼟地使⽤税税率是多少⼀等地区:(27元/平⽅⽶、年)东、西、南、北⼤街、解放路、和平路临街两侧区域。
⼆等地区:(24元/平⽅⽶、年)⼀环路以内⼀等地区以外其他地区(含⼀环路临街两侧区域)。
三等地区:(20元/平⽅⽶、年)⾼新技术产业开发区(不含长安科技园区)、经济技术产业开发区。
⼀、市税率是多少1、城区⼟地等级税额标准⼀等地区:(27元/平⽅⽶、年)东、西、南、北⼤街、解放路、路临街两侧区域。
⼆等地区:(24元/平⽅⽶、年)⼀环路以内⼀等地区以外其他地区(含⼀环路临街两侧区域)。
三等地区:(20元/平⽅⽶、年)⾼新技术产业开发区(不含长安科技园区)、经济技术产业开发区(不含草滩⽣态园区、泾渭⼯业园区)、曲江新区、莲湖科技产业园所辖区域及与区内区外临街两侧区域,长安路临街两侧区域(南门⾄电视塔以北,不含电视塔);⼩寨东西路临街两侧区域(⼤雁塔⼗字以西⾄吉祥村⼗字以东);⼆环路以内⼀、⼆等地区以外其他区域(含⼆环路两侧临街区域)。
四等地区:(16元/平⽅⽶、年)三环路以内⼀、⼆、三等地区以外其他区域(含三环路临街两侧区域)、草滩⽣态园区、长安科技园及拓展区、浐灞⽣态园区集中治理区。
五等地区:(10元/平⽅⽶、年)本市城六区(新城区、碑林区、莲湖区、雁塔区、灞桥区、未央区)所辖⼀、⼆、三、四等地区以外其他区域。
2、环⼭公路沿线⼟地等级税额标准⼀等地区:(16元/平⽅⽶、年)环⼭公路以南区域。
⼆等地区:(12元/平⽅⽶、年)环⼭公路以北两公⾥范围内区域。
西安市区范围城镇⼟地使⽤税调整:城区⼀等地区(27元/平⽅⽶·年);⼆等地区(24元/平⽅⽶·年)维持不变;城区三等地区(20元/平⽅⽶·年)暂按14元/平⽅⽶·年;四等地区(16元/平⽅⽶·年)暂按9元/平⽅⽶·年;五等地区及长安区⼀等地区(10元/平⽅⽶·年)暂按6元/平⽅⽶·年执⾏;环⼭路以南及以北两公⾥以内16元/平⽅⽶·年和12元/平⽅⽶·年,分别暂按9元/平⽅⽶·年和6元/平⽅⽶·年执⾏。
陕西省地方税务局陕西省财政厅关于对西安市城镇土地使用税单位税额执行标准的批复

陕西省地方税务局陕西省财政厅关于对西安市城镇土地使用税单位税额执行标准的批复陕西省地方税务局陕西省财政厅关于对西安市城镇土地使用税单位税额执行标准的批复陕地税发〔2009〕103号陕西省地方税务局陕西省财政厅关于对西安市城镇土地使用税单位税额执行标准的批复西安市地方税务局、财政局:为了减轻企业负担,帮助企业走出困境,经研究,现对西安市城镇土地使用税单位税额执行标准调整意见批复如下:一、城区一等地区(27元/平方米·年)、二等地区(24元/平方米·年)按原标准维持不变。
二、城区三等地区20元/平方米·年暂执行14元/平方米·年;四等地区16元/平方米·年暂执行9元/平方米·年;五等地区和长安区一等地区原10元/平方米·年暂执行6元/平方米·年。
三、环山路以南及以北两公里以内原16元/平方米·年和12元/平方米·年,分别暂执行9元/平方米·年和6元/平方米·年。
四、其他地区单位税额(6元/平方米·年以下)维持不变。
五、此标准自2009年7月1日至2011年12月31日施行。
二○○九年六月二十五日西安市长安区统筹城乡发展实现率先突破2009-02-19 围绕市委、市政府今年对长安提出的更高发展目标和具体要求,长安区将以“抓落实工作年”为着力点,始终把科学规划作为科学发展的基本前提,尽快完成城乡一体化发展的总体规划修编、城市发展专业详规、市政设施建设和全区土地利用总体规划任务,不断加快向中等城市迈进的步伐。
进一步改善区域生态环境,完成1.2万亩绿化造林和50个农村环村绿化任务,加快清凉山城市公园建设,积极筹建子午大道南端森林广场,尽快启动浐河上游长安段生态建设工程和樊川湖水景建设工程,力争完成2—3所高校污水处理设施建设任务。
将产业一体化作为统筹城乡发展的一项重要内容,突出抓好“一园三点五村”建设,提升改造上王村、祥峪沟村等3个农家乐样板村,大寺新村等5个农家乐专业村,做大做强沿山农家乐产业带,加快王莽桃藕观光园创建国家级观光农业示范园步伐,努力打造全市最大的农家乐旅游观光聚集区。
全国耕地占用税税额信息表
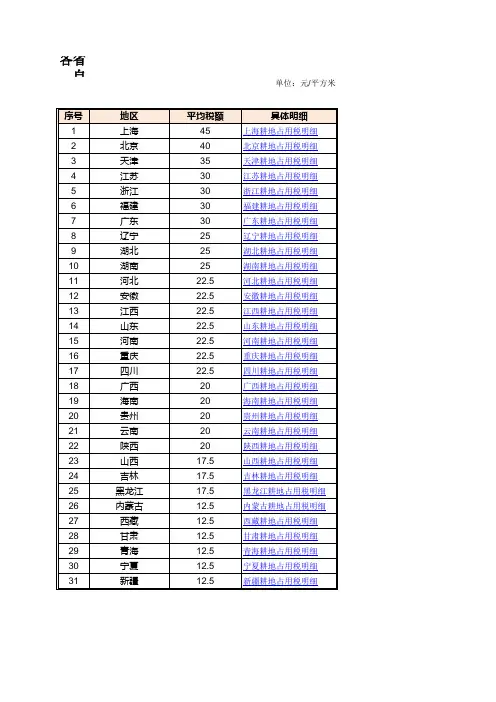
单位:元/平方米
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31
地区 上海 北京 天津 江苏 浙江 福建 广东 辽宁 湖北 湖南 河北 安徽 江西 山东 河南 重庆 四川 广西 海南 贵州 云南 陕西 山西 吉林 黑龙江 内蒙古 西藏 甘肃 青海 宁夏 新疆
平均税额 45 40 35 30 30.5 22.5 22.5 22.5 20 20 20 20 20 17.5 17.5 17.5 12.5 12.5 12.5 12.5 12.5 12.5
具体明细
上海耕地占用税明细 北京耕地占用税明细 天津耕地占用税明细 江苏耕地占用税明细 浙江耕地占用税明细 福建耕地占用税明细 广东耕地占用税明细 辽宁耕地占用税明细 湖北耕地占用税明细 湖南耕地占用税明细 河北耕地占用税明细 安徽耕地占用税明细 江西耕地占用税明细 山东耕地占用税明细 河南耕地占用税明细 重庆耕地占用税明细 四川耕地占用税明细 广西耕地占用税明细 海南耕地占用税明细 贵州耕地占用税明细 云南耕地占用税明细 陕西耕地占用税明细 山西耕地占用税明细 吉林耕地占用税明细 黑龙江耕地占用税明细 内蒙古耕地占用税明细 西藏耕地占用税明细 甘肃耕地占用税明细 青海耕地占用税明细 宁夏耕地占用税明细 新疆耕地占用税明细
中华人民共和国耕地占用税暂行条例:
中华人民共和国耕地占用税暂行条例实施细则:
耕地占用税纳税申报表
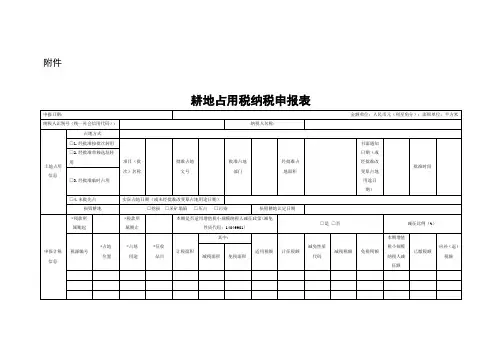
附件耕地占用税纳税申报表填表说明:一、本表依据《中华人民共和国税收征收管理法》及其实施细则、《中华人民共和国耕地占用税法》及其实施办法制定。
二、本申报表适用于在中华人民共和国境内占用耕地建设建筑物、构筑物或者从事非农业建设的单位和个人。
耕地占用税纳税人应当在纳税义务发生之日起30日内填报本表,向耕地所在地税务机关申报纳税。
三、纳税人识别号(统一社会信用代码):填报税务机关核发的纳税人识别号或有关部门核发的统一社会信用代码。
四、纳税人名称:填报营业执照、税务登记证等证件载明的纳税人名称。
五、土地占用信息:1.占地方式:根据实际情况选择“经批准按批次转用”、“经批准单独选址转用”、“经批准临时占地”、“未批先占”四项之一,限选一项。
当选择“经批准按批次转用”、“经批准单独选址转用”、“经批准临时占地”三项时,项目(批次)名称、批准占地文号、批准占地部门、经批准占地面积、书面通知日期(或经批准改变原占地用途日期)、批准时间为必填项;选择“未批先占”时,实际占地日期(或未经批准改变原占地用途日期)为必填项。
占地方式选择“损毁耕地”,依发生情况选填,可多选:挖损、采矿塌陷、压占、污染。
2.项目(批次)名称:按照政府农用地转用审批文件中标明的项目或批次名称填写。
3.批准占地文号:批准占地的农用地转用文件的文号。
4.批准占地部门:批准占地的审批农用地转用的政府部门名称。
5.经批准占地面积:政府农用地转用审批文件中批准的农用地转用面积。
6.书面通知日期(或经批准改变原占地用途日期):书面通知日期是指纳税人收到自然资源主管部门办理占用耕地手续的书面通知的当日;经批准改变原占地用途日期是指纳税人收到经批准改变原占地用途的批准文件的当日。
7.批准时间:填写政府农用地转用审批文件的批准日期。
8.实际占地日期(或未经批准改变原占地用途日期):实际占地日期是按照《实施办法》第二十七条规定自然资源主管部门认定的纳税人实际占用耕地的当日;未经批准改变原占地用途日期是指未经批准改变原占地用途的,经自然资源主管部门认定的纳税人改变原占地用途的日期。
2019最新:耕地占用税纳税申报表(阳光财税网)

纳税人名称:填表说明:1. 本表依据《中华人民共和国税收征收管理法》《中华人民共和国耕地占用税暂行条例》及其实施细则制定。
耕地占用税纳税申报表纳税人识别号(统一社会信用代码):□□□□□□□□□□□□□□□□□□金额单位:人民币元(列至角分);面积单位:平方米2. 本申报表适用于在中华人民共和国境内占用耕地建房或者从事非农业建设的单位和个人。
纳税人应当在收到领取农用地转用审批文件通知之日起或占用耕地之日起30日内,填报耕地占用税纳税申报表,向土地所在地税务机关申报纳税。
3.纳税人识别号(统一社会信用代码):填报税务机关核发的纳税人识别号或有关部门核发的统一社会信用代码。
4.纳税人名称:填报营业执照、税务登记证等证件载明的纳税人名称。
5.耕地占用信息栏:项目(批次)名称:按照政府农用地转用审批文件中标明的项目或批次名称填写。
批准占地部门、批准占地文号:属于批准占地的,填写有权审批农用地转用的政府名称及批准农用地转用文件的文号。
占地用途:经批准占地的,按照政府农用地转用审批文件中明确的土地储备、交通基础设施建设(其中铁路线路、公路线路、飞机场跑道、停机坪、港口、航道等适用2元/平方米税额占地项目必须在栏目中详细列明)、工业建设、商业建设、住宅建设、农村居民建房、军事设施、学校、幼儿园、医院、养老院和其他等项目分类填写;未经批准占地的,按照实际占地情况,区分交通基础设施建设、工业建设、商业建设、住宅建设、农村居民建房、军事设施、学校、幼儿园、医院、养老院和其他等项目分类填写。
批准日期:属于经批准占地的,填写政府农用地转用审批文件的批准日期。
占地日期:属于未经批准占地的,填写实际占地的日期。
占地位置:占用耕地所属的县、镇(乡)、村名称。
占地方式:按照按批次转用、单独选址转用、批准临时占地、未批先占填写。
经批准占地面积:指政府农用地转用审批文件中批准的农用地转用面积。
实际占地面积:包括经批准占用的耕地面积和未经批准占用的耕地面积。
A06114《耕地占用税纳税申报表》
A06114《耕地占用税纳税申报表》耕地占用税纳税申报表填表日期:年月日金额单位:元至角分;面积单位:平方米本表一式两份,一份纳税人留存,一份税务机关留存【表单说明】1. 本表依据《中华人民共和国税收征收管理法》、《中华人民共和国耕地占用税暂行条例》及其实施细则制定。
纳税申报必须填写本表。
2. 本申报表适用于在中华人民共和国境内占用耕地建房或者从事非农业建设的单位和个人。
纳税人应当在收到领取农用地转用审批文件通知之日起或占用耕地之日起30日内,填报耕地占用税纳税申报表,向土地所在地税务机关申报纳税。
3. 填报日期:填写纳税人办理纳税申报的实际日期。
4. 本表各栏填写说明如下:(1)纳税人信息栏:纳税人识别号:纳税人办理税务登记时,税务机关赋予的编码。
纳税人为自然人的,应按照本人有效身份证件上标注的号码填写。
纳税人名称:党政机关、企事业单位、社会团体的,应按照国家人事、民政部门批准设立或者工商部门注册登记的全称填写;纳税人是自然人的,应按照本人有效身份证件上标注的姓名填写。
登记注册类型:单位,根据税务登记证或组织机构代码证中登记的注册类型填写;纳税人是企业的,根据国家统计局《关于划分企业登记注册类型的规定》填写。
内资企业国有企业集体企业股份合作企业联营企业国有联营企业集体联营企业国有与集体联营企业其他联营企业有限责任公司国有独资公司其他有限责任公司股份有限公司私营企业私营独资企业私营合伙企业私营有限责任公司私营股份有限公司其他企业港、澳、台商投资企业合资经营企业(港或澳、台资)合作经营企业(港或澳、台资)港、澳、台商独资经营企业港、澳、台商投资股份有限公司其他港、澳、台商投资企业外商投资企业中外合资经营企业中外合作经营企业外资企业外商投资股份有限公司其他外商投资企业。
陕西省人民政府关于废止《陕西省实施<中华人民共和国耕地占用税暂行条例>办法》的决定
陕西省人民政府关于废止《陕西省实施<中华人民共和国耕地占用税暂行条例>办法》的决定
【发文字号】陕西省人民政府令第223号
【发布部门】陕西省政府
【公布日期】2019.11.05
【实施日期】2019.11.05
【时效性】现行有效
【效力级别】地方政府规章
陕西省人民政府令
(第223号)
《陕西省人民政府关于废止〈陕西省实施中华人民共和国耕地占用税暂行条例办法〉的决定》已经省政府2019年第22次常务会议通过,现予公布,自公布之日起施行。
省长:刘国中
2019年11月5日
陕西省人民政府关于废止《陕西省实施〈中华人民共和国耕地占用税暂行条例〉办法》
的决定
2009年6月21日公布的《陕西省实施〈中华人民共和国耕地占用税暂行条例〉办法》(省政府令第141号),其主要内容已不符合《中华人民共和国耕地占用税法》的要求,省政府2019年第22次常务会议决定予以废止。
本决定自公布之日起施行。
lar_1546033
北大法宝1985年创始于北京大学法学院,为法律人提供法律法规、司法案例、学术期刊等全类型法律知识服务。
子长县人民政府关于调整城镇土地使用税适用土地等级分级范围及税额标准的通知-子政发〔2018〕14号
子长县人民政府关于调整城镇土地使用税适用土地等级分级范围及税额标准的通知正文:----------------------------------------------------------------------------------------------------------------------------------------------------子长县人民政府关于调整城镇土地使用税适用土地等级分级范围及税额标准的通知各镇人民政府,县政府各工作部门、事企业单位:根据《陕西省城镇土地使用税实施办法和房产税实施细则》(陕政发〔2017〕25号),结合我县经济发展水平,土地利用状况,地价水平和税收征管实际情况,现就全县城镇土地使用税适用土地等级及单位税额标准明确如下。
一、城镇土地使用税适用土地等级划分(一)子长县城市总体规划城区范围城市总体规划城区范围:东至杨家园则镇吴家寨子村,西至栾家坪便民服务中心徐家洼村,西南至瓦窑堡街道办张家湾村,南至瓦窑堡镇街道办林场,北至杨家园则镇魏家岔村所有土地。
规划城区范围内共划分为两个等级:一等土地、二等土地。
1.一等土地:东至袁家沟沟口,南至南关汽车修理厂,西南至后桥村子长县热力有限责任公司以西,西北至稍木则沟村子长县供水有限公司净水厂,北至齐家湾村清水园小区以北。
2.二等土地:规划区内除一等土地之外的所有土地。
(二)建制镇建制镇为镇行政区的区域范围,确定为一个等级:一等土地。
(三)工矿区工矿区为工商业比较发达,尚未设立镇建制的工矿园区区域范围,实行一个等级的土地使用税标准。
二、城镇土地使用税单位税额标准(一)县城规划区:一等土地每平方米6元;二等土地每平方米5元。
(二)建制镇:一等土地每平方米4元。
(三)工矿区:每平方米5元。
同一单位连续性地块如同时涉及不同等级土地时,按其主要占地面积定级;同一单位不连续性地块涉及不同等级土地时,分别按不同等级计算。
耕地占用税纳税申报表及填表说明
附件耕地占用税纳税申报表本表一式两份,一份纳税人留存,一份税务机关留存。
填表说明:1. 本表依据《中华人民共和国税收征收管理法》、《中华人民共和国耕地占用税暂行条例》及其实施细则制定。
纳税申报必须填写本表。
2. 本申报表适用于在中华人民共和国境内占用耕地建房或者从事非农业建设的单位和个人。
纳税人应当在收到领取农用地转用审批文件通知之日起或占用耕地之日起30日内,填报耕地占用税纳税申报表,向土地所在地地方税务机关申报纳税。
3. 填报日期:填写纳税人办理纳税申报的实际日期。
4. 本表各栏填写说明如下:(1)纳税人信息栏:纳税人识别号:纳税人办理税务登记时,税务机关赋予的编码。
纳税人为自然人的,应按照本人有效身份证件上标注的号码填写。
纳税人名称:党政机关、企事业单位、社会团体的,应按照国家人事、民政部门批准设立或者工商部门注册登记的全称填写;纳税人是自然人的,应按照本人有效身份证件上标注的姓名填写。
登记注册类型:单位,根据税务登记证或组织机构代码证中登记的注册类型填写;纳税人是企业的,根据国家统计局《关于划分企业登记注册类型的规定》填写。
内资企业 国有企业 集体企业 股份合作企业 联营企业 国有联营企业 集体联营企业 国有与集体联营企业 其他联营企业 有限责任公司 国有独资公司 其他有限责任公司股份有限公司 私营企业 私营独资企业 私营合伙企业 私营有限责任公司 私营股份有限公司 其他企业 港、澳、台商投资企业 合资经营企业(港或澳、台资) 合作经营企业(港或澳、台资) 港、澳、台商独资经营企业 港、澳、台商投资股份有限公司 其他港、澳、台商投资企业 外商投资企业 中外合资经营企业 中外合作经营企业 外资企业 外商投资股份有限公司 其他外商投资企业行业根据《国民经济行业分类》(GB/T 4754-2011)填写。
联系人:填写单位法定代表人或纳税人本人姓名;联系方式:填写常用联系电话及通讯地址。
(2)耕地占用信息栏:项目(批次)名称:按照政府农用地转用审批文件中标明的项目或批次名称填写。