
公司应收账款询证函
截 止 日 期 200X 年 XX 月 XX 日
贵公司应付备注来自若款项在上述日期之后已经付清,仍请及时函复为盼。
(公司印鉴) 回 复 意 见 1. 上述数据正确无误( ) (如正确请在括弧内打‘√’) 日期:______________ 2.上述数据不符,正确数据为: _______元。原因:
单位(签章): 日期:
单位(签章): 日期
公司询证函
致 XXX 公司 首先,感谢贵公司长期以来对我公司工作的支持和帮助。按照公 司内部管理的要求, 我公司每年应当询证本公司与贵公司的往来帐项, 下列数据出自本公司帐簿。如无异议,请贵公司签名盖章,并将此函 电传或寄回敝公司。如对帐数据有异议,请将实数与出现差额之理由 列于回执上。
电话号码: 通信地址: 传真号码: 邮政编码:
询证函

年月日
结论:1.信息证明无误
结论:2.信息不符,请列明不符的详细情况
(盖章)
年月日
(盖章)
年月日
询证函
致:
为了正确反映双方的往来账款金额,根据我司记录,与贵公司核对往来账款金额,如与贵公司/您记录相符,请在本函下端“信息证明”处签章证明:如有不符,请在“信息不符”处列明不符金额。
截止日期
贵公司欠
欠贵公司
备注ห้องสมุดไป่ตู้
应收账款
1.本单位与贵公司的往来账项列示如下:
2.其他事项
本函仅为核对往来账款,并非催款结算。只是核对账目之用,谢谢您的合作!
应收账款-询证函(积极式一)

上海国家会计学院远程教育课程资料9/25
索 引 号:4104-3
询证函编号:
询 证 函
×××:
本公司聘请的 XX会计师事务所 正在对本公司 2008年度 财务报表进行审计,按照中国
注册会计师审计准则的要求,应当询证本公司与贵公司的往来账项等事项。
下列数据出自本公司账簿
记录,如与贵公司记录相符,请在本函下端“信息证明无误”处签章证明;如有不符,请在“信息不
符”处列明不符金额,回函请直接寄至 XX会计师事务所
1.本公司与贵公司的往来账项列示如下:
2.其他事项。
本函仅为复核账目之用,并非催款结算。
若款项在上述日期之后已经付清,仍请及时函复
为盼。
(被审计单位盖章)
二○一×年×月×日结论:1.信息证明无误 2.信息不符,请列明不符的详细情况
(公司盖章)(公司盖章)
年 月 日年 月 日
经办人 :经办人 :
1。
企业往来询证函

企业往来询证函
致:[收函企业名称]
尊敬的先生/女士:
根据我国审计制度的要求,为确保企业间经济往来的真实性和准确性,现就我公司与贵公司之间的往来款项进行函证。
敬请贵公司给予配合,谢谢!
一、函证事项
1. 请贵公司核实以下款项是否正确:
(1)我公司在贵公司账户的存款金额为人民币[具体金额]元。
(2)贵公司在我国公司账户的存款金额为人民币[具体金额]元。
2. 请贵公司确认双方之间的债权债务关系是否清晰,是否存在未结清款项。
3. 如有未结清款项,请明确说明款项的性质、金额、结算方式及还款时间表。
4. 请贵公司提供与我公司相关的诉讼、仲裁或其他法律纠纷情况。
二、函证要求
1. 请贵公司在收到本函后五个工作日内回复,如贵公司
对本函证事项有异议,请及时提出。
2. 请贵公司出具加盖公章的书面回复,并确保回复内容的真实、准确、完整。
3. 如贵公司无法提供书面回复,请电话告知,并与我公司联系确认相关事项。
三、联系方式
联系人:[联系人姓名]
联系电话:[联系电话]
电子邮箱:[电子邮箱]
再次感谢贵公司对我公司函证工作的支持与配合!
此致
敬礼!
[企业名称]
[日期]。
对账函(询证函)
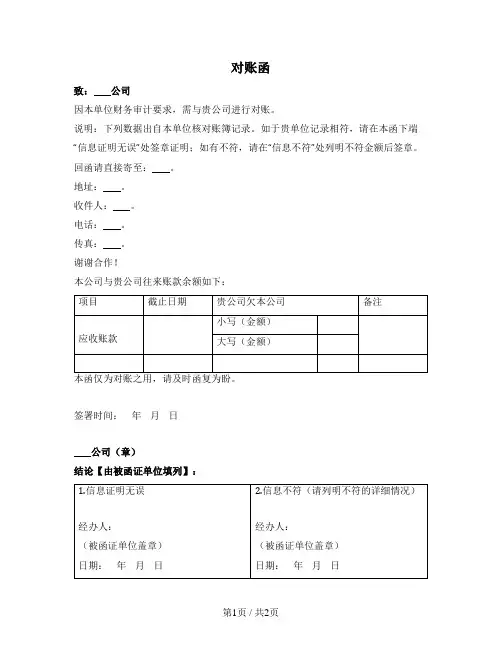
致:公司
因本单位财务审计要求,需与贵公司进行对账。
说明:下列数据出自本单位核对账簿记录。如于贵单位记录相符,请在本函下端“信息证明无误”处签章证明;如有不符,请在“信息不符”处列明不符金额后签章。
回函请直接寄至:。பைடு நூலகம்
地址:。
收件人:。
电话:。
传真:。
谢谢合作!
本公司与贵公司往来账款余额如下:
项目
截止日期
贵公司欠本公司
备注
应收账款
小写(金额)
大写(金额)
本函仅为对账之用,请及时函复为盼。
签署时间:年月日
公司(章)
结论【由被函证单位填列】:
1.信息证明无误
经办人:
(被函证单位盖章)
日期:年月日
2.信息不符(请列明不符的详细情况)
经办人:
(被函证单位盖章)
日期:年月日
企业询证函

审计询证函 - 函证账户余额
敬启者:
关于:(本公司)
本公司委会计师事务所有限公司为本公司提供财务报表审计服务,在其审计本公司账目之过程中,欲函证本公司与贵公司下列账户余额的记录。
此栏由被询证者在函证金额不符的情况下填写。
如上述金额与贵公司账目相符,烦请在本函下端“上述金额证明无误”处签章证明;如有差异(部分或所有),请在下端“上述金额不符”处签章,并请于上述不符项目旁列明贵公司账簿记录的金额,及请于本函背面提供相关差额明细和差异原由。
填妥后烦请贵公司先将本函直接传真至丹顿(北京)会计师事务所有限公司(86 (10) 6591 5281),然后将本函原件放入回邮信封,直接寄交丹顿(北京)会计师事务所有限公司(地址:北京市朝阳区东三环北路向军南里2巷甲5号雨霖大厦17层,邮政编码:100020),以供审计本公司账目之用。
本函仅为复核账目之用,并非催款结算。
烦请贵公司及时复函为盼。
(被审计公司负责人签名及公司盖章)。
应收账款询证函模板

应收账款询证函模板应收账款询证函编号:研究公司:本公司聘请的xx会计师事务所正在对本公司xx年财务报表进行审计。
按照中国注册会计师执业准则的要求,应当询证本公司与贵公司的往来账项等事项。
下列信息出自本公司账簿记录,如与贵公司记录相符,请在本函下端“信息证明无误”处签章证明;如有不符,请在“信息不符”处列明不符项目。
如存在与本公司有关的未列入本函的其他项目,也请在“信息不符”处列出这些项目的金额及详细资料。
回函请直接寄至___。
回函地址邮编:传真:联系人:1.本公司与贵公司的往来账项列示如下:单位:元截止日期2.其他事项。
贵公司欠欠贵公司备注应收账款本函仅为复核账目之用,并非催款结算。
若款项在上述日期之后已经付清,仍请及时函复为盼。
被___(盖章)结论:1.信息证明无误。
2.信息不符,请列明不符项目及具体内容。
盖章)(盖章)年月日年月日尊敬的贵公司:我们是xx会计师事务所,受xx公司的委托,对其xx年财务报表进行审计。
根据中国注册会计师执业准则的要求,我们需要询证与贵公司的往来账项等事项。
请核对以下信息,如与贵公司记录相符,请在本函下端“信息证明无误”处签章证明;如有不符,请在“信息不符”处列明不符项目。
如存在与本公司有关的未列入本函的其他项目,请在“信息不符”处列出这些项目的金额及详细资料。
回函请直接寄至___。
1.本公司与贵公司的往来账项列示如下:单位:元截止日期2.其他事项。
贵公司欠欠贵公司备注请注意,本函仅为复核账目之用,并非催款结算。
若款项在上述日期之后已经付清,仍请及时函复为盼。
谢谢您的合作。
被___(盖章)结论:1.信息证明无误。
2.信息不符,请列明不符项目及具体内容。
盖章)(盖章)年月日年月日。
公司应收账款询证函
公司应收账款询证函
This model paper was revised by the Standardization Office on December 10, 2020
公司询证函
致XXX公司
首先,感谢贵公司长期以来对我公司工作的支持和帮助。
按照公司内部管理的要求,我公司每年应当询证本公司与贵公司的往来帐项,下列数据出自本公司帐簿。
如无异议,请贵公司签名盖章,并将此函电传或寄回敝公司。
如对帐数据有异议,请将实数与出现差额之理由列于回执上。
电话号码:传真号码:
通信地址:邮政编码:
若款项在上述日期之后已经付清,仍请及时函复为盼。
(公司印鉴)。
应收账款询证函通用模板
应收账款询证函通用模板
尊敬的先生/女士:
我们是一家会计师事务所,正在进行本公司的审计工作。
根据审计程序的要求,我们需要获取有关贵公司应收账款的一些详细信息。
为了获得这些信息,我们请求贵公司提供以下资料。
请提供以下信息,以便我们能够核实应收账款的存在、准确性和完整性:
1.应收账款余额截至审计截止日的总额。
2.应收账款明细表,包括客户姓名、金额、到期日、付款方式等。
3.应收账款核销记录,包括核销日期、核销金额、核销人员等。
4.贵公司与客户之间的合同或协议,包括按合同的付款条件、利率、违约条款等。
5.资信调查报告或其他相关文件,以证明贵公司对客户的信用调查工作。
此外,我们还需要以下文件和信息,以便全面了解应收账款的风险和质量:
1.贵公司的应收账款政策和程序,以及内部控制措施。
2.应收账款的年龄分析,包括逾期账款的金额和逾期时长。
3.贵公司对应收账款进行的坏账准备及准备计算的方法。
4.贵公司与客户之间的追偿措施和进展情况。
在提供以上信息时,请确保提供准确、完整和可追溯的文件。
如果有关文件未能提供,或者无法提供的话,请向我们解释原因。
谢谢!
此致
敬礼!
[会计师事务所信息]
备注:此为应收账款询证函通用模板,您可以根据需要进行修改和调整,以适应贵公司的具体情况和要求。
应收账款函证法的运用
应收账款函证法的运用应收账款函证就是直接发函给被审计单位的债务人,要求核实被审计单位应收账款的记录是否正确的一种审计方法。
函证的目的是证实应收账款账户余额的真实性、正确性,有关证明债务的存在和记录的可靠性,防止或发现被审计单位及其有关人员在销售业务中发生的差错或弄虚作假、徇私舞弊行为。
在具体运用函证法时应注意以下几个问题:一、要在被审计单位没有预防的情况下,由审计人员来自编制、寄发和回收询证函。
有时,审计人员对应收账款审计拟采用函证法时,在与被审计方接触过程中,言谈举止无意中会泄漏函证的有关信息,包括是否要函证、函证的范围、对象、方式等。
假如被审计单位在应收账项中藏有“猫腻”,获取这些信息后会引起警惕,采取应对措施,致使审计方法失效。
因此,审计人员应保持职业谨慎,在被审计方没有准备的情况下,利用应收账款明细账或销货发票载明的债务人地址,亲自编制、寄发和回收询证函。
二、函证的范围和对象应根据职业判断做出选择。
审计人员应考虑成本效益原则,不需要对被审计单位所有的应收账款进行函证。
函证数量的大小、范围是由诸多因素决定的,审计人员应根据职业判断作出选择,这些因素主要有:(l)应收账款在全部资产中的重要性。
如果应收账款在全部资产中所占比重较大,则函证的范围应相应大一些。
(2)被审计单位内部控制的强弱。
如果内部控制制度较健全,则可以相应减少函证量;反之,则应相应扩大函证范围。
(3)如果以前期间函证时发现过重大差异或欠款纠纷较多,则函证范围应相应扩大一些。
(4)若采用否定式函证,则可相应增加函证量;若采用肯定式函证则相应减少函证量。
一般情况下,审计人员应选择以下项目作为函证对象:大额或账龄长的项目;与债务人发生纠纷的项目;主要客户项目;余额为零的项目;非正常的项目。
三、函证方式的选择应结合重性原则具体确定。
函证方式有两种:肯定式函证和否定式函证。
肯定式函证就是向债务人发出询证函,要求其证实所函证的欠款是否正确,无论对错都要求复函;否定式函证,它是向债务人发出询证函。
企业询证函模板
企业询证函编号:[填写编号]日期:[填写日期]致:[收件企业全称]自:[发件企业全称]尊敬的[收件企业全称]:您好!为加强双方业务合作透明度,确保财务记录准确无误,我司特此致函,就以下事项进行询证,请贵司予以协助确认。
一、往来账款询证1.应收账款o截至[填写日期],根据我司财务记录,贵司应付我司账款余额为[填写金额]元。
请贵司核实该金额是否正确,并注明是否存在争议或已部分/全部支付的情况。
2.应付账款o截至[填写日期],根据我司财务记录,我司应付贵司账款余额为[填写金额]元。
请贵司核实该金额是否正确,并注明是否存在未开票、已开票未付款或需调整的事项。
二、合作事项确认1.合同执行情况o请确认双方签订的[合同编号/项目名称]执行情况,包括但不限于合同金额、已执行部分、未执行部分及预计完成时间。
2.货物/服务交付o请确认我司提供的[具体货物/服务名称]是否已按约定时间、数量、质量标准完成交付,并评价服务满意度(如适用)。
三、其他事项•请说明是否存在其他需双方沟通确认的财务或非财务事项,包括但不限于发票遗失、退款处理、合作变更等。
回复要求:1.请贵司在收到本函后[具体时间,如10个工作日内]内,通过邮件/传真/正式函件方式回复,明确上述各项内容的确认情况。
2.如对任何事项存在异议或需进一步说明,请在回复中详细阐述,以便双方及时沟通解决。
3.本函仅为双方财务及业务合作确认之用,不构成任何法律承诺或义务。
联系方式:•发件人:[发件人姓名]•部门:[发件人所在部门]•电话:[发件人联系电话]•邮箱:[发件人邮箱]感谢贵司一直以来对我司的支持与合作!我们期待贵司的及时回复,以便双方继续深化合作,共创双赢。
此致敬礼![发件企业全称][发件企业盖章][发件人签字][日期]。