
2019年城市维护建设税 教育费附加 地方教育附加申报表
减征比例_教育费附加(%)
加:61049901,减免性质代码_地方教育附加:99049901)
□是 □否
减征比例_地方教育附加(%)
税(费)种
计税(费)依据
本期减免税(费) 本 期 增 值 本期已缴
增值税
一般
免抵
增值税
税额
消费税 营业税合计Fra bibliotek税率 (征收率)
本期应纳 (费)额
税
额
减免性 质代码
减免税 (费)额
税小 纳税 征额
规 人
模 减
税(费) 额
本期应 (退) (费)额
补 税
1
2
3
4 5=1+2+3+4
6
7=5×6
8
9
10
11 12=7-9-10-11
城建税
教育费附加
地方教育附加
---
合计
—
—
谨声明:本纳税申报表是根据国家税收法律法规及相关规定填报的,是真实的、可靠的、完整的。
纳税人(签章):
年月日
经办人: 经办人身份证号: 代理机构签章: 代理机构统一社会信用代码:
城市维护建设税 教育费附加 地方教育附加申报表
税款所属期限:自 年 月 日至 年 月 日
纳税人识别号(统一社会信用代码):□□□□□□□□□□□□□□□□□□
纳税人名称:
金额单位:人民币元(列至角分)
本期是否适用增值税小规模纳税人减征政策
减征比例_城市维护建设税(%)
(减免性质代码__城市维护建设税:07049901,减免性质代码_教育费附
受理人: 受理税务机关(章): 受理日期: 年 月 日
年 月 日至 年 月 日
项目四 城市维护建设税和 教育费附加计算与申报

项目四城市维护建设税和教育费附加计算与申报课后题及参考答案一、单项选择题1.教育费附加的征收率是( C )。
A.1% B.2% C.3% D.5%2.地方教育费附加的征收率是( B )。
A.1% B.2% C.3% D.5%3.某市甲企业2019年7月实际缴纳增值税5 000元、消费税11 000元、企业所得税2 000元,则甲企业7月应纳城市维护建设税、教育费附加和地方教育费附加合计为( A )。
A.1 920元 B.2 160元 C.1 560元 D.1 600元4.某县城的甲企业为增值税一般纳税人,2019年6月销售收入8万元,实际缴纳增值税3 000元,被税务机关查补增值税1 000元,加收滞纳金15元,则甲企业6月应纳城市维护建设税为( C )。
A.0元 B.50元 C.200元 D.200.75元5.某县城的甲企业为增值税一般纳税人,2019年6月销售收入8万元,实际缴纳增值税3 000元,被税务机关查补增值税1 000元,加收滞纳金15元,则甲企业6月应纳教育费附加和地方教育费附加合计为( B )。
A.0元 B.50元 C.200元 D.200.75元二、多项选择题1.城市维护建设税按照纳税人所在地区的不同,设置了三档差别比例税率,包括( ACD )。
A.1% B.3% C.5% D.7%2.下列各项中,作为城市维护建设税、教育费附加、地方教育费附加计税基数的有( AB )。
A.外商投资企业实际缴纳的增值税、消费税税额B.个体工商户缴纳的增值税、消费税税额C.公司缴纳的税城镇土地使用税税额D.合伙企业缴纳的印花税税额3.下列各项中,应当作为城市维护建设税计税依据的有( AB )。
A.纳税人实际缴纳的增值税、消费税税额B.纳税人被査补的增值税、消费税税额C.纳税人因违反增值税、消费税有关规定而加收的滞纳金和罚款D.海关对进口产品代征的增值税、消费税税额4.按月纳税的月销售额或营业额不超过10万元(按季度纳税的季度销售额或营业额不超过30万元)的缴纳义务人,免征( BCD )A.城市维护建设税 B.教育费附加C.地方教育附加 D.水利建设基金三、判断题1.对由于减免增值税、消费税而发生退税的,可同时退还已征收的城市维护建设税。
城建税、教育费附加、地方教育附加税(费)申报表
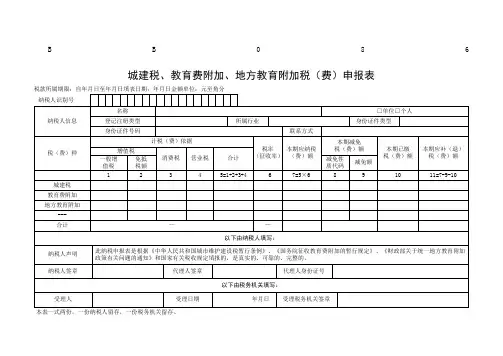
税率 本期应纳税 (征收率) (费)额
5=1+2+3+4
6
7=5×6
—
—
以下由纳税人填写:
□单位□个人 身份证件类型
本期减免 税(费)额
减免性 质代码
减免额
8
9
本期已缴 税(费)额
10
本期应补(退) 税(费)额
11=7-9-10
纳税人声明
此纳税申报表是根据《中华人民共和国城市维护建设税暂行条例》、《国务院征收教育费附加的暂行规定》、《财政部关于统一地方教育附加 政策有关问题的通知》和国家有关税收规定填报的,是真实的、可靠的、完整的。
纳税人签章
代理人签章
代理人身份证号
以下由税务机关填写:
受理人
受理日期
本表一式两份,一份纳税人留存,一份税务机关留存。
年月日 受理税务机关签章
减免性质代码:减免性质代码按照国家税务总局制定下发的最新《减免性质及分类表》中的最细项减免性质代码填报。
BБайду номын сангаас
B
0
8
6
城建税、教育费附加、地方教育附加税(费)申报表
税款所属期限:自年月日至年月日填表日期:年月日金额单位:元至角分 纳税人识别号
纳税人信息
税(费)种
城建税 教育费附加 地方教育附加
--合计
名称
登记注册类型
身份证件号码
计税(费)依据
增值税
一般增
免抵
值税
税额
消费税 营业税
1
2
3
4
所属行业
联系方式
合计
缴税申请报告

您好!我谨以此报告向您提出缴税申请,现将具体情况汇报如下:一、申请人基本情况申请人:张三身份证号:123456789012345678联系电话:138****8000住址:XX省XX市XX区XX路XX号二、缴税原因1. 企业所得税根据我国《企业所得税法》规定,企业应依法缴纳企业所得税。
我公司在过去的一年里,按照国家相关法律法规和政策要求,依法经营,取得了良好的经济效益。
现将我公司应缴纳的企业所得税申报如下:(1)应纳税所得额:1000万元(2)适用税率:25%(3)应纳税额:250万元2. 增值税根据我国《增值税法》规定,企业应依法缴纳增值税。
我公司作为一家增值税一般纳税人,现将我公司应缴纳的增值税申报如下:(1)应税销售额:2000万元(2)适用税率:13%(3)应纳税额:260万元3. 城市维护建设税根据我国《城市维护建设税法》规定,企业应依法缴纳城市维护建设税。
我公司现将应缴纳的城市维护建设税申报如下:(1)应纳税额:260万元(2)适用税率:7%(3)应纳税额:18.2万元4. 教育费附加根据我国《教育费附加征收办法》规定,企业应依法缴纳教育费附加。
我公司现将应缴纳的教育费附加申报如下:(1)应纳税额:260万元(2)适用税率:3%(3)应纳税额:7.8万元5. 地方教育附加根据我国《地方教育附加征收办法》规定,企业应依法缴纳地方教育附加。
我公司现将应缴纳的地方教育附加申报如下:(1)应纳税额:260万元(2)适用税率:2%(3)应纳税额:5.2万元三、缴税方式及期限1. 缴税方式:我公司拟采用银行转账方式进行缴税,具体操作如下:(1)登录中国电子税务局,查询到应缴税款信息;(2)根据提示,选择“缴税”功能;(3)输入缴税账户信息,包括账户名称、账号、开户行等;(4)确认缴税金额,提交缴税申请;(5)银行将自动扣款,完成缴税。
2. 缴税期限:根据我国相关法律法规,企业所得税、增值税、城市维护建设税、教育费附加、地方教育附加等税种的申报期限为次月15日前。
增值税消费税与附加税费申报表整合-教育附加地方教育附加

三、上线后可能遇到的问题和处理方法
问题三:中国国家铁路集团有限公司的分支机构和合资铁路分支机构,报表整合后,增值税和 城建税会捆绑申报,与政策不符。
根据《国家税务总局关于中国铁路总公司及其分支机构缴纳城市维护建设税 教育费附加问题 的通知》(税总发〔2014〕17号)文件规定,中国铁路总公司的分支机构预征1%增值税所应 缴纳的城市维护建设税和教育费附加,由中国铁路总公司按季向北京市国家税务局缴纳。但整 合后,《增值税及附加税费预缴表》会自动捆绑申报城建税。此时,要及时向预缴地税务机关 需要即时办理误收退税。
二、相关政策梳理
(六)特别注意事项 留抵退税的纳税人如何缴纳城市维护建设税?
➢ 财税[2018]80号文规定,对实行增值税期末留抵退税的纳税人,允 许其从城市维护建设税、教育费附加和地方教育附加的计税(征) 依据中扣除退还的增值税税额。
二、相关政策梳理
免抵的增值税如何缴纳城建税? ➢ (财税[2005]25号)第一条规定,经国家税务局正式审核批准的当
社保和非税收入科
1
报表整合后主要变化
2
相关政策梳理
3
上线后可能会遇到的问题和处理方法
4
举例
一、报表整合后主要变化
《增值税及附加 税费申报表(一 般纳税人适用)》
附表五
《增值税及附加 税费申报表(小 规模纳税人适 用)》附表二
《增值税及附加 税费预缴表》
《消费税及附加 税费申报表》
一、报表整合后主要变化
期免抵的增值税税额应纳入城市维护建设税和教育费附加的计征范 围,分别按规定的税(费)率征收城市维护建设税和教育费附加。 (免抵要征)
二、相关政策梳理
跨地区经营的项目如何预缴城建税及附加费?
税务申报表 (模板可编辑)

税务申报表 (模板可编辑)一、纳税人信息1. 纳税人名称:[请填写纳税人名称]2. 纳税人识别号:[请填写纳税人识别号]3. 组织机构代码:[请填写组织机构代码]4. 地址:[请填写地址]5. 电话号码:[请填写电话号码]二、申报期信息1. 申报年度:[请填写申报年度]2. 申报期间起始日期:[请填写申报期间起始日期]3. 申报期间截止日期:[请填写申报期间截止日期]三、纳税项目申报根据相关税务法规和政策,以下填写各项纳税项目的申报信息:1. 增值税- 销售额:[请填写销售额]- 进项税额:[请填写进项税额]- 应纳税额:[请填写应纳税额]2. 企业所得税- 应纳税所得额:[请填写应纳税所得额]- 税率:[请填写税率]- 应纳税额:[请填写应纳税额]3. 印花税- 税款所属事项:[请填写税款所属事项]- 费用金额:[请填写费用金额]- 税率:[请填写税率]- 应纳税额:[请填写应纳税额]4. 土地使用税- 土地使用税计税依据:[请填写土地使用税计税依据] - 税率:[请填写税率]- 应纳税额:[请填写应纳税额]5. 城市维护建设税- 应课税城市维护建设税的税务机关:[请填写应课税城市维护建设税的税务机关]- 应纳税额:[请填写应纳税额]6. 教育费附加- 应纳税额:[请填写应纳税额]7. 地方教育附加- 应纳税额:[请填写应纳税额]四、申报人信息1. 姓名:[请填写姓名]2. 职务:[请填写职务]3. 联系[请填写联系电话]以上内容为税务申报表的模板,根据实际情况填写相关信息并在规定时间内递交给税务机关。
申报人应保证所提供信息的真实性和准确性,如有虚假申报将承担相应法律责任。
城建税教育费附加地方教育附加税费申报表

需要每天制学习计划吗每天制定学习计划对于个人的学习和成长至关重要。
无论是在学校、工作还是自学的情况下,制定一个合理的学习计划都可以提高学习效率,帮助我们更好地掌握知识,培养良好的学习习惯,实现个人的学习目标。
首先,每天制定学习计划可以帮助我们更好地安排时间。
在我们繁忙的日程中,可能会有各种琐事占据我们的时间。
如果没有一个明确的学习计划,很容易就会被其他琐事耽误了学习时间。
通过制定学习计划,我们可以有计划地安排每天的学习时间,合理安排各科目的学习内容,不至于被其他事情所困扰。
其次,每天制定学习计划可以培养我们的学习习惯。
习惯是一种力量,只有养成了良好的学习习惯,才能更好地坚持下去。
通过每天制定学习计划,我们可以按照计划进行学习,培养出每天都有学习的习惯。
这样不仅可以提高学习效率,还可以养成良好的习惯,为将来的学习和工作打下良好的基础。
再次,每天制定学习计划可以帮助我们更好地掌握知识。
通过制定学习计划,我们可以有针对性地进行学习,根据每天的学习计划有选择地学习必要的知识,确保每天都在学习最重要的知识点。
这样既可以提高学习效率,又能够更好地掌握知识,从而更好地应对各种考试和工作任务。
最后,每天制定学习计划可以帮助我们实现个人的学习目标。
每个人在学习的过程中都有自己的学习目标,通过制定学习计划,我们可以更好地规划学习时间,明确学习内容,逐步实现自己的学习目标。
无论是提高成绩,还是学习专业知识,亦或是提高工作技能,都需要通过每天制定学习计划,逐步实现个人的学习目标。
综上所述,每天制定学习计划对于个人的学习和成长至关重要。
它能够帮助我们更好地安排时间、培养良好的学习习惯、提高学习效率、掌握知识、实现个人的学习目标,从而更好地适应学习和工作的需要。
因此,每个人都应该养成每天制定学习计划的习惯,从而更好地实现个人的学习和成长。
一般纳税人增值税及附加税申报表带公式
纳税人识别号(统一社会信用代码):
纳税人名称:
本期是否适用增值税小规模纳税人减征政策
(减免性质代码_城市维护建设税:07049901,
否
减免性质代码_教育费附加:61049901,减免性质代码_地方教育附加:99049901)
本期是否适用试点建设培育产教融合型企业抵免政策
否
征收项目
征收品目
至
减征比例_城市维护建设税(%)
0
减征比例_教育费附加(%)
0
减征比例_地方教育附加(%)
0
当期新增投资额
0
上期留抵可抵免金额
0
结转下期可抵免金额
0
税率
本期应纳
(征收率) 税(费)额
本期减免税(费)额 减免性质代码 减免额
6
7=5×6
8
9
7% 3% 2% ——
-
-
-
-
——
-
增值税小规模 纳税人减征额
计税(费)依据
增值税 一般增值税 免抵税额ห้องสมุดไป่ตู้
消费税
营业税
合计
城市维护建设税 教育费附加 地方教育费附加
合计
1
2
3
4
5=1+2+3+4
-
-
-
-
-
-
-
-
-
-
-
计税依据修改原因
以下由纳税人填写: 谨声明
本纳税申报表是根据国家税收法律法规及相关规定填报的,是真实的、可靠的、完整的 经办人: 代理机构:
城市维护 建设税、 教育费附 加、地方 教育附加 申报表
10 -
试点建设培育 产教融合型企业
Excel表格通用模板:城建税、教育费附加、地方教育附加税(费)申报表
本期已缴税 (费)额
本期应补(退)税 (费)额
5=1+2+3+4表一式两份,一份纳税人留存,一份税务机关留存。
城建税、教育费附加、地方教育附加税(费)申报表
税款所属期限:自 纳税人识别号 名称 纳税人信息 登记注册类型 身份证件号码 计税(费)依据 税(费)种 增值税 一般增 免抵 消费税 营业税 值税 税额 1 城建税 教育费附加 地方教育附加 一一一 合计 以下由纳税人填写: 此纳税申报表是根据《中华人民共和国城市维护建设税暂行条例》、《国务院征收教育费附加的暂行规定》、《财政部关于统 纳税人声明 一地方教育附加政策有关问题的通知》和国家有关税收规定填报的,是真实的,可靠的,完整的。 纳税人签章 以下由税务机关填写: 受理人 受理日期 年 月 日 受理税务机关签章 代理人签章 代理人身份证号 一 一 2 3 4 合计 税率 (征收 率) 本期应纳税 (费)额 所属行业 联系方式 本期减免税 (费)额 减免性 减免额 质代码 8 9 口单位 口个人 年 月 日 至 年 月 日 填表日期: 年 月 日 金额单位:元至角分
城建税教育费附加地方教育附加税费申报表
以下由纳税人填写:
纳税人声明
此纳税申报表是根据《中华人民共和国城市维护建设税暂行条例》、《国务院征收教育费附加的暂行规定》、《财政 部关于统一地方教育附加政策有关问题的通知》和国家有关税收规定填报的,是真实的、可靠的、完整的。
纳税人签章
代理人签章
代理人身份证 号
以下由税务机关填写:
受理人
受理日期
本表一式两份,一份纳税人留存,一份税务机关留存。
身份证件号码
联系方式
税(费)种
计税(费)依据
增值税
一般增 免抵
值税
税额
消费税 营业税
1
2
3
4
合计 5=1+2+3+4
税减免 税(费)额
减免性 质代码
减免额
本期已缴 税(费)额
6 7=5×6
8
9
10
城建税
教育费附加
地方教育附加
---
合计
—
—
本期应补 (退) 税(费)额 11=7-9-10
城建税教育费附加地方 教育附加税费申报表
集团档案编码:[YTTR-YTPT28-YTNTL98-UYTYNN08]
B
B
0
8
6
城建税、教育费附加、地方教育附加税(费)申报表
税款所属期限:自年月日至年月日填表日期:年月日金额单位:元至角分
纳税人识别号
名称
□单位□个人
纳税人信息
登记注册类型
所属行业
身份证件类型
年月日
受理税务机关签 章
减免性质代码:减免性质代码按照国家税务总局制定下发的最新《减免性质及分类表》中的最细项减免性质代码填报。
2019年税务申报时间日历表
2 3456
廿七 廿八 廿九 清明 初二
9 10 11 12 13
初五 初六 初七 初八 初九
16 17 18 19 20
十二 十三 十四 十五 谷雨
23 24 25 26 27
十九 二十 廿一 廿二 廿三
30
廿六
18日前申报缴纳增值税、消费税、城市维护建设税 、教育费附加、地方教育附加、个人所得税、企业 所得税、核定征收印花税、水资源税、环境保护税 、工会经费代收。
2019年8月
日一二 三 四五 六
12 3
建军节 初二 初三
4 5 6 7 8 9 10
初四 初五 初六 七夕节 立秋 初九 初十
11 12 13 14 15 16 17
十一 十二 十三 十四 中元节 十六 十七
18 19 20 21 22 23 24
十八 十九 二十 廿一 廿二 处暑 廿四
25 26 27 28 29 30 31
16 17 18 19 20 21 22
父亲节 十五 十六 十七 十八 夏至 二十
23 24 25 26 27 28 29
廿一 廿二 廿三 廿四 廿五 廿六 廿七
30
廿八
19日前申报缴纳增值税、消费税、城市维护建设税、教育费附加、 地方教育附加、个人所得税、企业所得税、核定征收印花税。
2019年9月
2019年3月
日
一
二
三
四
五
六
12
廿五 廿六
3456789
廿七 廿八 廿九 惊蛰 初一 龙头节 初三
10 11 12 13 14 15 16
初四 初五 植树节 初七 初八 初九 初十
17 18 19 20 21 22 23