
村级财务审计附表
农村集体经济组织资产资源经营合同登记表
截止日期: 大屯营乡(镇、街道) 项 目 村、居(盖章) 合同主要内容 合同名称 合同对方 当事人 合同标的 标的计量 单位 标的数量 合同起止时间 订立时间 到期时间 合同价款 总价款 折合年均 年 月 日 单位:元 合同兑现情况 已收金额 应收未收 金额 招投标情 况 是 否
资 产 合 同
资 源 合 同
合计 村委会意见(签字、盖章): 村务监督委员会(村民理财小组)意见(签 字): 镇财务审计小组意见(盖章):
保管人:
清查人:
成员:
成员:
村换届离任审计表格模板

2018年金 2019年
额
金额
2020年 金额
2020年比2018年
增
减
金额%
项
一、经营支出
目
2018年 金额
1.销售农产品成本及费用
24.提供服务的成本
5.对外提供劳务成本
6
7
二、管理费用
1.干部报酬
2.办公费
3.差旅费
4.修理费
5.折旧费
6
7
三、其他支出
1.利息支出
被审计单位:
项目
一、经营收入 1.农产品销售收入 2.物资销售收入 3.租赁收入 4.服务收入 5.劳务收入 6 7 二、发包及上交收入 1.土地承包收入 2.果园承包收入 3.村办企业上交利润 4 5 三、补助收入 四、其他收入 五、投资收益
收入合计
村财务审批人:
附表一:**村级2018年—2020年审计日收支情况表
2
3
支出合计
收支差额
村助理 会计:
村民主 理财组 长:
审计 员:
日收支情况表
2019年 金额
2020年 金额
2020 年 比 2018 年
增
减
金 额%
村审计情况统计表
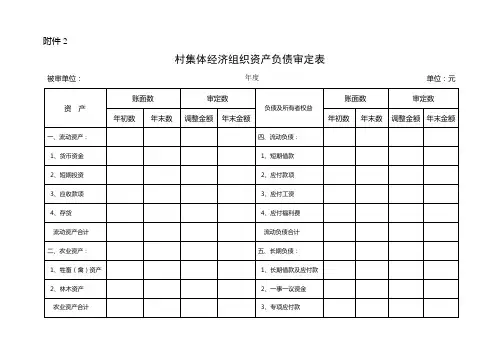
附件2村集体经济组织资产负债审定表审计单位:负责人:制表人:编制日期:年月日附件3村集体经济组织收益及收益分配审定表审计单位:负责人:制表人:编制日期:年月日附件4村集体经济组织财产物资明细表审计单位:负责人:制表人:编制日期:年月日附件5村集体经济组织货币资金盘点表盘点时间:年月日审计单位:负责人:制表人:出纳员:附件6村集体经济组织财务收入情况执行表审计单位:负责人:制表人:编制日期:年月日附件7村集体经济组织财务支出情况执行表(一)审计单位:负责人:制表人:编制日期:年月日附件8村集体经济组织财务支出情况执行表(二)审计单位:负责人:制表人:编制日期:年月日附件9村干部工资报酬明细表审计单位:负责人:制表人:编制日期:年月日附件10村集体经济组织资产承包租赁情况审定表审计单位:负责人:制表人:编制日期:年月日附件11村集体经济组织工程竣工项目情况表审计单位:负责人:制表人:编制日期:年月日附件12村集体经济组织土地征用费收支情况审定表审计单位:负责人:制表人:编制日期:年月日附件13村集体经营费用科目外核算的经营费用支出明细表附件14村集体经济组织债权(投资)明细表截至时间:年月日单位:元审计单位:负责人:制表人:编制日期:年月日附件15村集体经济组织债务(借款)明细表审计单位:负责人:制表人:编制日期:年月日附件16向村集体经济组织收费情况明细表本表填报主要内容:各行政事业单位(含学校)、社会团体等以各种名义向村集体收取的管理服务费、赞助费、慰问金、捐款以及摊派等支出费用附件17审计发现问题登记表年月日。
村级财务审计制度范本

村级财务审计制度范本一、概述村级财务审计是指对村级财务活动进行规范、监督和评估的一项重要工作。
为了确保村级财务活动的合法性、规范性和透明度,制定本制度。
二、机构设置为了保证财务审计工作的独立性和专业性,村级应设立财务审计机构,由财务审计专员和相应的人员组成。
财务审计机构的主要职责包括财务审计计划的制定、村级财务活动的监督和检查、审计报告的撰写和审计意见的提出。
三、财务审计程序村级财务审计应按照以下程序进行:1. 审计计划的制定:在每个财政年度开始之前,财务审计机构应制定年度审计计划,包括审计对象、审计范围和审计方法。
2. 审计准备工作:财务审计机构应在开始审计工作之前,对村级财务活动进行准备工作,包括收集和整理相关的财务文件和材料。
3. 审计实施:财务审计机构进行实地检查和核对工作,对村级财务活动进行审计,确保财务数据的准确性和合法性。
4. 审计报告撰写:在完成审计工作后,财务审计机构应撰写审计报告,包括审计结果、审计意见和建议。
5. 审计意见提出:财务审计机构将审计报告提交给村级相关部门,提出审计意见和建议,并追踪落实情况。
四、审计范围与对象1. 审计范围:财务审计应覆盖村级所有财务活动,包括预算管理、资金使用、资产管理等方面。
2. 审计对象:财务审计的对象是村级财务活动的各个方面,包括村级财务主管部门、村级财务核算单位以及其他涉及财务活动的部门和个人。
五、审计结果与意见1. 审计结果:财务审计机构根据实际审计情况,对村级财务活动进行评估,得出相应的审计结果。
2. 审计意见:根据审计结果,财务审计机构提出相应的审计意见,包括合规性、规范性和风险提示等。
3. 建议:财务审计机构除了提出审计意见外,还应给予村级相应的改进建议,以提高财务管理的效率和透明度。
六、监督与评估为了加强对财务审计工作的监督和评估,村级应建立健全相关的机制。
具体包括:1. 定期评估:对财务审计工作进行定期评估,包括工作成效、质量和效率等方面。
2024年乡村级财务审计工作方案范文(二篇)

2024年乡村级财务审计工作方案范文一、背景和目标乡村级财务审计是指对乡村级财务活动和资金的审计工作。
乡村级财务审计的目标是保障公共财政资金的合理使用,及时发现和纠正违规行为,确保乡村财务管理的透明度和效能。
在2024年,乡村经济的发展和财务管理的复杂性将进一步增加,因此,制定科学的工作方案对于实现审计目标非常重要。
二、工作范围和内容1. 财务管理审计:(1)对乡村财务收入进行审计,检查财务收入是否合法、合规、及时到账,并对收入的确权、核算、使用进行评估。
(2)对乡村财务支出进行审计,查验支出是否符合财务预算、程序和政策,检查支出的合法性、透明度及成果。
(3)对乡村财务会计制度和账目进行审计,确保财务信息的准确性、完整性和及时性,发现并纠正账务处理中的错误和问题。
(4)对财务报表和财务报告的编制和披露进行审计,确保报表和报告的真实、准确、完整,防止隐瞒和虚假。
2. 资金管理审计:(1)对乡村资金的筹措和使用进行审计,检查资金筹措的合法性、规范性和透明度,核实资金使用的合规性和效能。
(2)对乡村资金管理制度和程序进行审计,评估其合理性和有效性,发现并纠正资金管理中的问题和漏洞。
(3)对乡村资金汇缴、调度和监管情况进行审计,确保资金的安全和流转的合规性,防止资金滥用和挪用。
(4)对乡村资金的追溯、尽责和违规行为进行审计,发现并追究相关责任人的法律责任。
3. 内部控制审计:(1)对乡村财务管理的内部控制制度和程序进行审计,评估其有效性和操作性,发现并纠正内部控制方面的问题和弱点。
(2)对乡村财务管理的风险控制机制进行审计,评估其合理性和可行性,确保风险的有效控制和管理。
(3)对乡村财务管理的内部监督和审核情况进行审计,评估监督和审核程序的合规性和效果,发现并纠正监督和审核工作中的问题。
4. 绩效评价审计:(1)对乡村经济发展的绩效评价进行审计,评估经济发展的实际效果和达成情况,发现并纠正经济发展中的问题和不足。
2024年村财务审计报告范文(二篇)
2024年村财务审计报告范文依据国家监察局等相关部门的指导意见,遵循____农委函____号文件的具体要求,结合本县村级财务的具体情况,本局组织了审计工作组,自____月____日起对____镇村级财务执行了全方位审计工作,现将审计成果汇报如下:一、基础情况概述____镇下辖____个行政村及____个核算单位,总人口达26,____人,其中农户数____户,劳动力12,____人,耕地面积总计239,____亩,包括机动地32,____亩。
截至____年末,资产总额为____万元,流动资产____万元,固定资产____万元。
债权总额为____万元,债务总额为2,____万元,包含银行贷款____万元,信用社贷款____万元,应付款____万元,抬款____万元,其中新增抬款____万元。
二、财务审计发现的问题及处理建议1、____政府于____年不当批准发放各项奖金,总额为316,____元。
处理建议:依据《____省农民负担管理条例》第八条规定,补贴报酬的最高限额为本村人均收入的1.5倍。
____镇村级干部除工资外,人均领取奖金6,____元,超出标准,须责令____镇政府回收超额奖金并退回村集体。
2、机动地发包时存在据代合同问题,金额达____万元。
处理建议:补充签订正式承包合同,完善承包程序,由镇经管中心全程监督指导。
3、村级支出考察费高达82,____元。
处理建议:村干部外出考察需履行相应手续,否则相关费用应由考察人员承担,不予报销。
4、存在23,____元的白条支出。
处理建议:限____月____日前补办合法有效票据。
5、派出所不当收费2,____元。
处理建议:依照《农民承担费用和劳务管理条例》的规定,要求乡派出所全额退还村集体。
6、涉农部门存在乱收费现象,包括党校培训费、宣传部资料费等。
处理建议:村级收费办班需经市人民政府及以上部门审批,未经审批的项目审计人员不得审计。
三、相关建议1、建议____镇经管中心严格遵循财务法规,加强对下辖村屯的管理,确保年度收支、债权债务及各项补贴的公开透明。
乡村财务审计报告

村级财务审计报告我们村级财务审计组受镇党委、政府的委派,我镇于年月日进入村,对该村年月至年月的财务进行了审计。
经过为期5天的努力工作,本届审计圆满结束,现将审计结果报告如下:一、基本情况:该村辖个村民小组,农业户数户,农业人口人,村支两委干部人,共产党员人,耕地面积亩,年人均纯收入元。
二、工作程序:1、镇审计组于年月日送达了审计通知书。
2、村委会接到通知后,财会人员整理了相关会计凭证帐本及其财务资料,经民主推荐产生的群众代表和民主理财小组成员共人会同镇政府审计组参加财务审计。
3、工作人员进村之日召开了全村党员、组长、村民代表会议,宣传发动广大群众积极支持配合财务审计,张贴了审计公告。
4、工作人员在账面审计的同时,下组入户了解情况,走访了部分离任村干部和人大代表,针对群众反映比较强烈的问题进行专项调查。
5、审计中发现的经济违纪和经济遗留问题,经逐项复查核实后,由镇政府分管领导牵头召开村支两委、全体审计工作人员会议,逐笔作出处理并形成书面结论,做到全部退赔兑现。
6、审计结束后,将审计结果在党员、组长、村民代表会上通报,并张榜上墙向全村人民公布。
三、村财务资产负债4变化及期内收支平衡情况:1、资产负债变化情况:(期初为年月,期末年月)A、村财务资产期初总额为元,期末资产总额为元。
期内增加(减少)元。
其中固定资产增加元。
B、村财务负债期初总额为元,期末负债总额为元。
期内化解(增加)债务元。
C、所有者权益期初总额为元,期末总额元,期内增加(减少)元。
2、村财务期内收支平衡情况:(期内指年月至年月)。
A、村财务总收入元,其中:经营收入元,发包及上交收入元,补助收入元,其它收入元。
退耕还林补助款元,一事一议筹资元。
B、村财务总支出元,其中:经营支出元,管理费支出元,其它支出元,工资及补助支出元,退耕还林支出元。
一事一议专项支出元。
C、村财务期内收支核算结果盈余(亏空)元。
四、审计中发现的问题和群众反映强烈的问题落实和处理情况:1、财务制度不完善。
乐清市村级财务收支公开明细表.xls
经营收入
1,000.00 5,140.00
发包及上交收入 其他承包上交
150,000.00 40,000.00 60,000.00 20,000.00
补助收入
补助收入
10,000.00 10,000.00 148.61
利息收入
1,150.29 241.13
其他收入 卫生费
3,000.00 2,000.00 1,000.00 200.00
258.00 60.00 1,365.00 1,200.00 3,900.00 1,600.00 2,700.00 日常维修 5,000.00 46.00 1,500.00 660.00 330.00 348.00 330.00 330.00 330.00 1,204.64 650.00 1,182.14 1,080.00 500.00 1,100.00 100.00 800.00 殡葬费用 150.00 1,000.00 600.00 1,000.00 500.00 20,000.00 130.00 2,000.00 178.00 660.00 200.00 52.00
3月2日赵顺坚手付陈胜利水库工程招标费用1345元 09年12月9日陈胜利手付赵顺坚水库工程招标车费40元 09年12月9日陈胜利手付钱成生等水库工程招标费用 990元 6月28日赵顺坚手转帐支付乐清供电局接电费8100元 7月13日陈胜利手付赵顺道按装电缆等工资2966元 9月5日叶朋贤手付盛鑫线缆厂线缆1920元 8月10日陈胜利手付陈金希杨梅3株300元 6月29日陈胜利手付陈国曹等 水池拆赔款15000元 7月23日郑加飞手付赵顺道水管配件2850元 5月11日陈胜利手付陈升枢迁坟青苗补助500元 8月11日陈胜利手付陈有生迁坟青苗补贴500元 8月9日陈胜利手付赵章权拉泥500元 8月9日叶朋贤手付赵章权杨梅及山地补贴1300元 8月23日陈胜利手付陈加权山地补贴500元 8月6日陈胜利手付陈岩成拉电线240元 8月28日叶朋贤手付赵章龙等清理柴草 160元 9月5日叶朋贤手付陈岩成拉电线60元 9月2日陈胜利手付赵顺坚到乐清水利局车费60元 8月31日陈胜利手付赵顺坚到乐清水利局车费60元 8月20日赵顺坚手付陈胜利去乐清车费90元 7月2日赵顺坚手付陈金善车费10元 6月28日赵顺坚手付乐清电力公司928.9元 7月10日陈胜利手付赵顺坚去水利局车费80元 7月23日陈胜利手付阮存华迁坟40000元 9月24日陈胜利手付赵顺坚去乐清来回车费100元 8月24日陈胜利手付倪庆尧工程预支款30000元 8月28日陈胜利手付倪庆尧工程预支款70000元 8月23日郑加飞手付刘元电路改造20000元 8月14日星和手付楼下陈五房迁坟赔偿60000元 9月7日郑加飞手付陈加明等 杨梅补偿款16947元 7月19日陈星和手付阳光山庄餐费1725元 6月28日赵顺坚手付乐清电力公司配电箱安装费233元 4月17日叶朋贤手付林三平等五尺岭至水库填方13910 元 5月17日叶朋贤手付林三平等五尺岭脚造路2266元 5月17日叶朋贤手付林三平等岭脚造路接石墙方8800元 4月29日陈胜利手付潘永清岭脚杨梅5株赔偿500元
欢喜镇洪福村3社财务审计报告
关于欢喜镇洪福村三社财务审计报告洪福村三社:洪福村三社群众向镇党委政府反映,三社有关账务等问题,要求镇党委政府调查处理。
党委政府接到反映问题后,即成立了镇审计工作小组,并于4月12日进入洪福村三社。
及时对该社2009年1月至2011年12月的财务进行了全面审计。
经过了为期4天的努力工作,本次审计已圆满结束。
现将审计结果报告如下:一、基本情况:该社共有农业户数102户,农业人口276人,耕地面积209.25亩,2011年人均纯收入7266元。
二、工作程序:1.镇审计组于2012年4月11日送达了审计通知书。
2.村社接到通知后,财会人员整理了相关会计凭证帐本及其财务资料,经民主推荐产生的群众代表和民主理财小组成员共5人会同镇政府审计组参加财务审计。
3.工作人员在账面审计的同时,下组入户了解情况,走访了部分离任村干部和群众代表,针对部分群众反映比较强烈的问题进行专项调查。
4.审计中发现的经济违纪和经济遗留问题,经逐项复查核实后,由镇政府分管领导牵头召开村两委会和社员代表、全体审计工作人员会议,逐笔作出处理并形成书面结论,做到全部退赔兑现。
5.审计结束后,将审计结果在社员会上通报,并张榜上墙向该社群众公布。
三、洪福村3社2009年至2011年共3年财务状况,具体审计结果如下:单位:元、亩、人、户附说明:2010年支出大于收入,现金超用,2010年部分机井、电费、未抄表均在2011年支付,①2010年放水、守水工资每天50元;2011年放水工资每天70元;②2010年抽水电费发票收费时间为2010年7月9日、7月12日两台机井,其余3台机井和7月、8月份发生抽水电费在2011年支付;③2010年电工刘昌松架线工资等杂工均在2011年支付。
④会计工资2010年未支付,只支付计算器1个35.00元。
现金结存9520.64元,2011年因有上年结存,郭红富社长将现金以每人12元分发给农户。
四、洪福村3社农村公益和生产统筹计算到户情况单位:元、人、户、亩五、群众强烈反映和审计中发现的主要问题及处理意见:1.财务制度不完善。
村帐审计格式
审计承诺书西溪乡农村合作经济审计站:根据温农温农[2010]85号及永农[2010]117号文件,你站将对我单位2008年1月1日--2010年09月30日的村集体财务收支实施审计。
现将我单位提供的与审计事项有关的会计资料和其他相关情况承诺如下:一、我们已按财政部《农村合作经济组织财务制度》和《村合作经济组织会计制度》的规定编制了2008年1月1日—2010年09月30日的会计报表,我们对会计报表的真实性、合法性、完整性负责。
(一)提供的会计报表、账簿、凭证是完整真实的,全面反映了本单位被审计年度的所有经济活动纪录。
(二)提供的本单位重大经济决策的会议纪录(纪要)、决议及有关文件是完整真实的。
(三)被审计年度的所有收支事项均已入账,重大的期后事项均已在会计报表中作了相应的调整和披露。
上述情况如有不符,愿按《会计法》、《浙江省农村集体经济审计办法》及有关法律法规的规定,承当相应的法律责任。
单位(盖章):法定代表人(签名):财务负责人(签名):年月日西溪乡下徐村2008年1月1日—2010年09月30日财务收支审计报告下徐村民委员会:根据根据温农[2010]85号及永农[2010]117号文件(关于开展村干部任期和离仁经济责任专项审计的通知)的精神,我审计组2010 年10月25日对你村2008年1月1日度--2010年09月30日度的财务收支情况进行了审计。
审计过程中我们依据农财两部的《村合作经济财务制度》和《村合作经济组织会计制度》、《浙江省农村集体经济审计办法》及其他相关财经法规之规定,采用了账面审计和实地盘查相结合的办法。
现将有关审计结果报告如下:一、基本情况下徐村现有人口1899人,517户,19个村民小组。
审计年度村财务人员为:由邹志飞担任报账员,村财主管为邹利剑。
2010年10 月25日货币资金盘点情况为:库存现金21215.53元,银行存款余额为557945.23元,实际盘点货币币资金余额与账面相符。
村级财务检查自查情况表
村级财务检查自查情况表(原创实用版)目录一、村级财务检查的重要性二、自查情况表的内容三、自查情况表的实施步骤四、自查情况表的作用五、自查情况表的建议和改进正文一、村级财务检查的重要性村级财务是村集体经济的重要组成部分,也是村民关注的焦点。
为了加强对村级财务的监管,防止财务违规现象的发生,保障村集体经济的健康发展,进行村级财务检查是必要的。
自查情况表作为一种有效的检查手段,对于促进村级财务的规范化、制度化运作具有重要的意义。
二、自查情况表的内容自查情况表一般包括以下几个方面的内容:1.村级财务基本情况:包括村级财务的组织架构、财务管理制度等。
2.财务收支情况:对村级财务的收入和支出情况进行详细的列表,以供检查。
3.财务凭证情况:检查村级财务的凭证是否齐全、合规。
4.财务报表情况:检查村级财务的报表是否真实、准确。
5.其他财务情况:包括其他需要检查的财务事项。
三、自查情况表的实施步骤1.制定自查情况表:根据村级财务的实际情况,制定适合的自查情况表。
2.收集资料:收集村级财务的各项资料,包括财务收支情况、凭证情况、报表情况等。
3.填写自查情况表:根据收集的资料,填写自查情况表。
4.审核自查情况表:对填写的自查情况表进行审核,确保无误。
5.提交自查情况表:将审核无误的自查情况表提交给相关部门。
四、自查情况表的作用自查情况表对于村级财务的检查具有重要的作用,主要表现在以下几个方面:1.发现问题:通过自查情况表,可以发现村级财务中存在的问题,及时进行整改。
2.防止违规:自查情况表的制定和执行,有利于防止村级财务违规现象的发生。
3.提高管理水平:自查情况表的实施,可以提高村级财务管理的水平,促进财务管理的规范化、制度化。
4.增加透明度:自查情况表的提交,可以增加村级财务的透明度,让更多的人了解和监督村级财务。
五、自查情况表的建议和改进为了更好地发挥自查情况表的作用,建议从以下几个方面进行改进:1.制定更为详细的自查情况表,以适应村级财务的多样性和复杂性。