
第2章-随机过程习题及答案
第2章-随机过程习题及答案第二章随机过程分析1.1 学习指导1.1.1 要点随机过程分析的要点主要包括随机过程的概念、分布函数、概率密度函数、数字特征、通信系统中常见的几种重要随机过程的统计特性。
1. 随机过程的概念随机过程是一类随时间作随机变化的过程,它不能用确切的时间函数描述。
可从两种不同角度理解:对应不同随机试验结果的时间过程的集合,随机过程是随机变量概念的延伸。
2. 随机过程的分布函数和概率密度函数如果ξ(t)是一个随机过程,则其在时刻t1取值ξ(t1)是一个随机变量。
ξ(t1)小于或等于某一数值x1的概率为P[ ξ(t1) ≤x1 ],随机过程ξ(t)的一维分布函数为F1(x1, t1) = P[ξ(t1) ≤x1] (2-1) 如果F1(x1, t1)的偏导数存在,则ξ(t)的一维概率密度函数为1111111(,)(, ) (2 - 2)∂=∂F x t f x t x对于任意时刻t 1和t 2,把ξ(t 1) ≤ x 1和ξ(t 2) ≤ x 2同时成立的概率{}212121122(, ; , )(), () (2 - 3)F x x t t P t x t x ξξ=≤≤称为随机过程ξ (t )的二维分布函数。
如果 2212122121212(,;,)(,;,) (2 - 4)F x x t t f x x t t x x ∂=∂⋅∂ 存在,则称f 2(x 1, x 2; t 1, t 2)为随机过程ξ (t )的二维概率密度函数。
对于任意时刻t 1,t 2,…,t n ,把{}n 12n 12n 1122n n ()(),(),,() (2 - 5)=≤≤≤F x x x t t t P t x t x t x ξξξ,,,;,,,称为随机过程ξ (t )的n 维分布函数。
如果n n 12n 12n n 12n 12n 12n (x )() (2 - 6)∂=∂∂∂F x x t t t f x x x t t t x x x ,,,;,,,,,,;,,,存在,则称f n (x 1, x 2, …, x n ; t 1, t 2, …, t n )为随机过程ξ (t )的n 维概率密度函数。
3. 随机过程的数字特征随机过程的数字特征主要包括均值、方差、自相关函数、协方差函数和互相关函数。
随机过程ξ (t )在任意给定时刻t 的取值ξ (t )是一个随机变量,其均值为[]1()(, )d (2 - 7)E t xf x t x ξ∞-∞=⎰其中,f 1(x , t )为ξ (t )的概率密度函数。
随机过程ξ (t )的均值是时间的确定函数,记作a (t ),它表示随机过程ξ (t )的n 个样本函数曲线的摆动中心。
随机过程ξ (t )的方差的定义如下:{}2[()][()()] (2 - 8)D t E t a t ξξ=-随机过程ξ (t )的方差常记作σ2(t )。
随机过程ξ (t )的方差的另一个常用的公式为()()()()()()()2222222212[()]2()[()]()=(,)d () (2 - 9)D ξtE ξt a t ξt a t E ξt a t E ξt a t E ξt a t f x t x a t x ∞-∞⎡⎤=-+⎡⎤⎣⎦⎣⎦=-+⎡⎤⎣⎦=--⎰也就是说,方差等于均方值与均值平方之差,它表示随机过程在时刻t ,对于均值a (t )的偏离程度。
随机过程ξ (t )的相关函数的定义如下:1212122121212(,)[()()](,;,)d d (2 - 10)R t t E t t x x f x x t t x x ξξ∞∞-∞-∞==⎰⎰式中, ξ (t 1)和ξ (t 2)分别是在t 1和t 2时刻观测得到的随机变量。
R (t 1, t 2)是两个变量t 1和t 2的确定函数。
随机过程ξ (t )的相关函数表示在任意两个时刻上获得的随机变量之间的关联程度。
随机过程ξ (t )的协方差函数的定义如下:{}12112211222121212(,)[()()][()()] [()][()](,;,)d d (2 - 11)B t t E t a t t a t x a t x a t f x x t t x x ξξ∞∞-∞-∞=--=--⎰⎰式中,a (t 1)、a (t 2)分别是在t 1和t 2时刻得到的ξ (t )的均值;f 2 (x 1, x 2; t 1, t 2)是ξ (t )的二维概率密度函数。
B (t 1, t 2) 与R (t 1, t 2)之间有如下关系式:121212(,)(,)()() (2 - 12)B t t R t t a t a t =-若a (t 1) = a (t 2)=0,则B(t 1, t 2) = R(t 1, t 2)。
随机过程ξ (t )和η(t )的互相关函数的定义如下:ξη1212(,)[()()] (2 - 13)R t t E t t ξη=4. 平稳过程及其性质平稳过程包括严平稳过程(强平稳过程或狭义平稳过程)和广义平稳过程。
如果随机过程ξ(t )的任意有限维分布函数与时间起点无关,也就是说,对于任意的正整数n 和所有实数∆,有n 12n 12n n 12n 12n (,,,,,,)(,,,,,,) (2 - 14)f x x x t t t f x x x t t t ∆∆∆=+++;; 则称该随机过程是严格意义下的平稳随机过程,简称严平稳随机过程。
严平稳随机过程的一维分布函数和均值都与时间无关,二维分布函数和自相关函数都只与时间间隔有关。
把对严平稳随机过程的要求降低到仅仅均值与时间无关和自相关函数只与时间间隔有关的随机过程定义为广义平稳随机过程。
严平稳随机过程必定是广义平稳的,反之不一定成立。
平稳随机过程具有各态历经性(遍历性)。
因此,在求解各种统计平均时,无需无限多次的样本,只要获得一次考察,用一次实现的“时间平均”值代替平稳随机过程的“统计平均”值即可,从而使测量和计算大为简化。
平稳过程ξ(t )的功率谱密度与其自相关函数是一付立叶变换对。
据此,可以得到两条结论:平稳过程ξ(t )的功率等于其自相关函数在零点的取值R (0);各态历经过程任一样本函数的功率谱密度等于平稳过程的功率谱密度。
5. 高斯过程高斯过程又被称为正态随机过程。
如果随机过程ξ(t )的任意n 维(n =1, 2, ...)分布均服从正态分布,则称它为正态过程或高斯过程,其n 维正态概率密度函数表示式为()n 12n 12n /2j j k k jk 11j k i1(,,...,; ,,...,)2π1 exp || (2 - 15)2||||n n n n j k i f x x x t t t x a x a B B B σσσ-===⎡⎤⎛⎫-⎛⎫--=⎢⎥ ⎪ ⎪ ⎪⎢⎥⎝⎭⎝⎭⎣⎦∑∑∏其中,数学期望a k = E [ξ(t k )];方差σ2k = E [ξ(t k )- a k ]2;归一化协方差矩阵行列式 []{}121n j j k k 212njk j kn1n21()()1||,1b b E t a t a b b B b b b ξξσσ⎡⎤--⎣⎦==如果高斯过程在不同时刻不相关,则它们也是统计独立的。
高斯过程经过线性系统后,其系统输出也是高斯过程。
6. 窄带随机过程如果随机过程ξ(t )的谱密度集中在中心频率f c 附近相对窄的频带范围∆f 内,即满足∆f << f c 的条件,且 f c 远离零频率,则称其为窄带随机过程。
随机过程ξ(t )可以表示为ξc ξξ()()cos[()],()0 (2 - 16)t a t t t a t ξωϕ=+≥其中,a ξ(t )为随机包络;ϕξ(t )为随机相位;ωc 为中心角频率。
显然,a ξ(t )和ϕξ(t )的变化相对于载波产生的相移(ωc t )的变化要缓慢得多。
将窄带随机过程表示式展开为c c s c ()()cos()()sin() (2 - 17)t t t t t ξξωξω=-其中,ξc (t ) = a ξ(t )cos[φξ(t )];ξs (t ) = a ξ(t )sin[φξ(t )]。
ξc (t )和ξs (t )分别被称为同相分量和正交分量。
窄带随机过程ξ(t )的统计特性可以由a ξ(t )和ϕξ(t )或ξc (t )和ξs (t )的统计特性确定。
若ξ(t )的统计特性已知,则a ξ (t )和ϕξ (t )或ξc (t )和ξs (t )的统计特性也随之确定。
由于ξ(t )平稳且均值为零,故对于任意的时间t ,都有E [ξ(t )] = 0 ,所以c s [()]0[()]0 (2 - 18)E t E t ξξ==,若窄带过程ξ(t )是平稳的,则ξc (t )和ξs (t )也是平稳的。
平稳窄带随机过程ξ(t )的自相关函数可以表示为ξc c cs c c c sc c ()()cos()()sin()()cos()()sin() (2-19)R R R R R ττωττωττωττωτ=-=+ 一个均值为零的窄带平稳高斯过程ξ(t ),它的同相分量ξc (t )和正交分量ξs (t )同样是平稳高斯过程,而且均值为零,方差也相同。
此外,在同一时刻上得到的ξc (t )与ξs (t )是统计独立的。
a ξ服从瑞利(Rayleigh)分布,ϕξ服从均匀分布。
7. 高斯白噪声和带限白噪声电子系统中常见的热噪声近似为白噪声,白噪声的幅值服从高斯分布。
因此,在通信系统中,常用高斯白噪声作为信道中的噪声模型。
白噪声通过一个有限带宽的信道或滤波器后,输出噪声的带宽就是有限的,如果其频谱在信道或滤波器的通带内仍具有白色特性,则称其为带限白噪声。
白噪声n (t )的功率谱密度在所有频率上均为常数,即0n () (,) (2 - 20)2n P f f =∈-∞+∞或者 n 0() (0,) (2 - 21)P f n f =∈+∞ 其中,n 0为正常数。
式(2 – 20)是白噪声n (t )的双边功率谱密度,式(2 – 21)是其单边功率谱密度。
白噪声n (t )的自相关函数为0()() (2 - 22)2n R τδτ=上式表明,白噪声仅在τ = 0时才相关,而在任何两个不同时刻的随机变量都是不相关的。
如果白噪声幅值的概率分布服从高斯分布,则称之为高斯白噪声。
高斯白噪声在任意两个不同时刻上的随机变量之间,不仅是互不相关的,而且还是统计独立的。
带限白噪声一般包括低通白噪声和带通白噪声。
如果白噪声通过理想低通滤波器或理想低通信道时,则其输出的噪声被称为低通白噪声;如果白噪声通过理想带通滤波器或理想带通信道时,则其输出的噪声被称为带通白噪声。
(解答)《随机过程》第二章习题
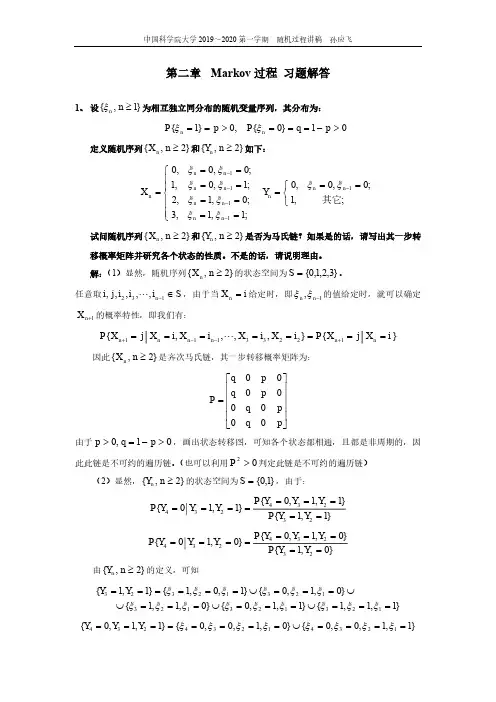
第二章 Markov 过程 习题解答1、 设}1,{≥n n ξ为相互独立同分布的随机变量序列,其分布为:01}0{,0}1{>-===>==p q P p P n n ξξ定义随机序列}2,{≥n X n 和}2,{≥n Y n 如下:⎪⎪⎩⎪⎪⎨⎧=========----;1,1,3;0,1,2;1,0,1;0,0,01111n nn n n n n nn X ξξξξξξξξ ⎩⎨⎧===-;,1;0,0,01其它n n n Y ξξ试问随机序列}2,{≥n X n 和}2,{≥n Y n 是否为马氏链?如果是的话,请写出其一步转移概率矩阵并研究各个状态的性质。
不是的话,请说明理由。
解:(1)显然,随机序列}2,{≥n X n 的状态空间为}3,2,1,0{=S 。
任意取S i i i j i n ∈-132,,,,, ,由于当i X n =给定时,即1,-n n ξξ的值给定时,就可以确定1+n X 的概率特性,即我们有:}{},,,,{12233111i X j X P i X i X i X i X j X P n n n n n n ========+--+因此}2,{≥n X n 是齐次马氏链,其一步转移概率矩阵为:⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎣⎡=p qp q p q p qP 0000000 由于01,0>-=>p q p ,画出状态转移图,可知各个状态都相通,且都是非周期的,因此此链是不可约的遍历链。
(也可以利用02>P 判定此链是不可约的遍历链)(2)显然,}2,{≥n Y n 的状态空间为}1,0{=S ,由于:}1,1{}1,1,0{}1,10{23234234=========Y Y P Y Y Y P Y Y Y P}0,1{}0,1,0{}0,10{23234234=========Y Y P Y Y Y P Y Y Y P由}2,{≥n Y n 的定义,可知}1,1,1{}1,1,0{}0,1,1{}0,1,0{}1,0,1{}1,1{12312312312312323===⋃===⋃===⋃⋃===⋃======ξξξξξξξξξξξξξξξY Y}1,1,0,0{}0,1,0,0{}1,1,0{12341234234====⋃========ξξξξξξξξY Y Y}0,0,1{}0,1{12323======ξξξY Y , ∅====}0,1,0{234Y Y Y利用}1,{≥n n ξ是相互独立同分布的随机变量序列及其分布,我们有:322233}1,1{q q p pq Y Y P ++=== 223234}1,1,0{q p pq Y Y Y P +==== 223}0,1{pq Y Y P ===0}0,1,0{234====Y Y Y P即有:22222343}1,10{q p pq qp pq Y Y Y P +++==== 0}0,10{234====Y Y Y P由于01,0>-=>p q p ,因此有}0,10{}1,10{234234===≠===Y Y Y P Y Y Y P根据马氏链的定义可知}2,{≥n Y n 不是马氏链。
随机过程第二章作业及参考答案
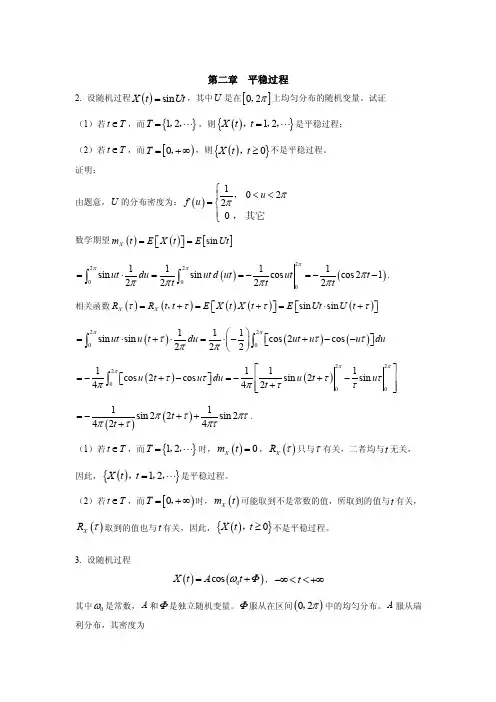
第二章 平稳过程2. 设随机过程()sin X t Ut =,其中U 是在[]02π,上均匀分布的随机变量。
试证 (1)若t T ∈,而{}12T = ,,,则(){}12X t t = ,,,是平稳过程; (2)若t T ∈,而[)0T =+∞,,则(){}0X t t ≥,不是平稳过程。
证明:由题意,U 的分布密度为:()10220u f u ππ⎧<<⎪=⎨⎪⎩,,其它数学期望()()[]sin X m t E X t E Ut ==⎡⎤⎣⎦()()2220001111sin sin cos cos 212222ut du ut d ut ut t t t t ππππππππ=⋅==-=--⎰⎰.相关函数()()()()()sin sin X X R R t t E X t X t E Ut U t ττττ=+=+=⋅+⎡⎤⎡⎤⎣⎦⎣⎦,()()()2200111sin sin cos 2cos 222ut u t du ut u u du ππτττππ⎛⎫=⋅+⋅=⋅-+--⎡⎤ ⎪⎣⎦⎝⎭⎰⎰ ()()2220001111cos 2cos sin 2sin 442u t u du u t u t πππττττππττ⎡⎤=-+-=-+-⎡⎤⎢⎥⎣⎦+⎢⎥⎣⎦⎰()()11sin 22sin 2424t t πτπτπτπτ=-+++.(1)若t T ∈,而{}12T = ,,时,()0X m t =,()X R τ只与τ有关,二者均与t 无关,因此,(){}12X t t = ,,,是平稳过程。
(2)若t T ∈,而[)0T =+∞,时,()X m t 可能取到不是常数的值,所取到的值与t 有关,()X R τ取到的值也与t 有关,因此,(){}0X t t ≥,不是平稳过程。
3. 设随机过程()()0cos X t A t ωΦ=+,t -∞<<+∞其中0ω是常数,A 和Φ是独立随机变量。
随机过程习题及部分解答【直接打印】
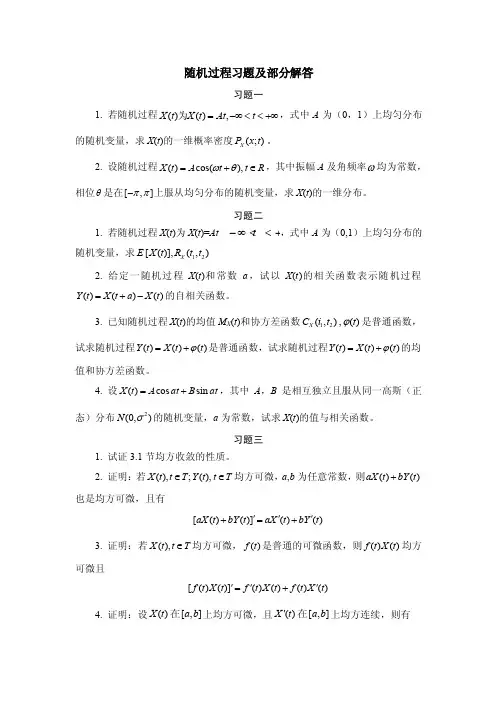
随机过程习题及部分解答习题一1. 若随机过程()(),X t X t At t =-∞<<+∞为,式中A 为(0,1)上均匀分布的随机变量,求X (t )的一维概率密度(;)X P x t 。
2. 设随机过程()cos(),X t A t t R ωθ=+∈,其中振幅A 及角频率ω均为常数,相位θ是在[,]ππ-上服从均匀分布的随机变量,求X (t )的一维分布。
习题二1. 若随机过程X (t )为X (t )=At t -∞<<+∞,式中A 为(0,1)上均匀分布的随机变量,求12[()],(,)X E X t R t t2. 给定一随机过程X (t )和常数a ,试以X (t )的相关函数表示随机过程()()()Y t X t a X t =+-的自相关函数。
3. 已知随机过程X (t )的均值M X (t )和协方差函数12(,),()X C i t t ϕ是普通函数,试求随机过程()()()Y t X t t ϕ=+是普通函数,试求随机过程()()()Y t X t t ϕ=+的均值和协方差函数。
4. 设()cos sin X t A at B at =+,其中A ,B 是相互独立且服从同一高斯(正态)分布2(0,)N σ的随机变量,a 为常数,试求X (t )的值与相关函数。
习题三1. 试证3.1节均方收敛的性质。
2. 证明:若(),;(),X t t T Y t t T ∈∈均方可微,a ,b 为任意常数,则()()aX t bY t +也是均方可微,且有[()()]()()aX t bY t aX t bY t '''+=+3. 证明:若(),X t t T ∈均方可微,()f t 是普通的可微函数,则()()f t X t 均方可微且[()()]()()()()f t X t f t X t f t X t '''=+4. 证明:设()[,]X t a b 在上均方可微,且()[,]X t a b '在上均方连续,则有()()()b aX t dt X b X a '=-⎰5. 证明,设(),[,];(),[,]X t t T a b Y t t T a b ∈=∈=为两个随机过程,且在T 上均方可积,αβ和为常数,则有[()()]()()b b baaaX t Y t dt X t dt Y t dt αβαβ+=+⎰⎰⎰()()(),b c baacaX t dt X t dt X t dt a c b =+⎰⎰⎰≤≤6. 求随机微分方程()()()[0,](0)0X t aX t Y t t X '+=∈+∞⎧⎨=⎩的()X t 数学期望[()]E X t 。
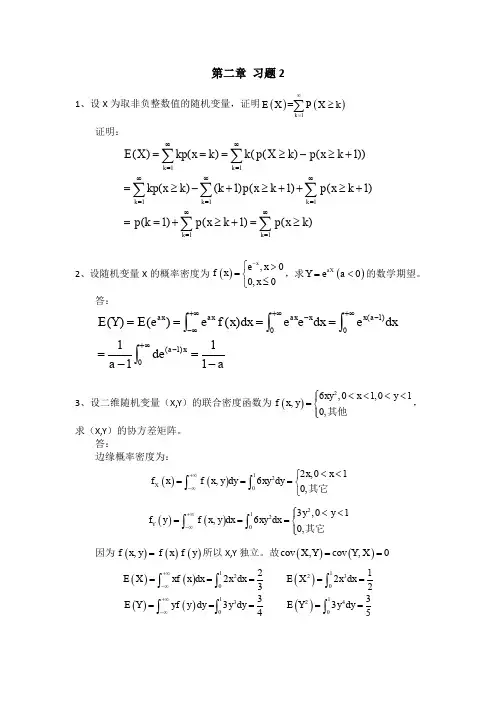
《随机过程及其在金融领域中的应用》习题二答案
0
sin
ux
f
xdx
0
sin
ux
f
xdx
0
0
sin
u
x
f
xdx
sin ux 0
f
x dx
0
令其中一式中的 x t
0
sin
ut
f
t
d
t
0
sin
ux
f
xdx
0
sin ut 0
证明:
X u
eiux f xdx
cos ux i sin ux f xdx
cos ux
f
xdx
i
sin
ux
f
xdx
(a)充分性:
当f
x
f
x时,sin ux
f
x
为奇函数
,
则i
c o vY Y, E Y 2 E Y 2 3 80
故(X,Y)的协方差矩阵为
cov X , X cov Y , X
1
cov X ,Y cov Y ,Y
18 0
0
3 80
4、已知二维随机变量(X,Y)服从联合正态分布,且
dFX
x
e tx f xdx
etxexdx etxdx
(完整版)随机过程习题答案
(完整版)随机过程习题答案随机过程部分习题答案习题22.1 设随机过程b t b Vt t X ),,0(,)(+∞∈+=为常数,)1,0(~N V ,求)(t X 的⼀维概率密度、均值和相关函数。
解因)1,0(~N V,所以1,0==DV EV ,b Vt t X +=)(也服从正态分布,b b tEV b Vt E t X E =+=+=][)]([ 22][)]([t DV t b Vt D t X D ==+=所以),(~)(2t b N t X ,)(t X 的⼀维概率密度为),(,21);(222)(+∞-∞∈=--x ett x f t b x π,),0(+∞∈t均值函数 b t X E t m X ==)]([)(相关函数)])([()]()([),(b Vt b Vs E t X s X E t s R X ++==][22b btV bsV stV E +++=2b st +=2.2 设随机变量Y 具有概率密度)(y f ,令Yt e t X -=)(,0,0>>Y t ,求随机过程)(t X 的⼀维概率密度及),(),(21t t R t EX X 。
解对于任意0>t,Yt e t X -=)(是随机变量Y 的函数是随机变量,根据随机变量函数的分布的求法,}ln {}{})({);(x Yt P x e P x t X P t x F t Y ≤-=≤=≤=-)ln (1}ln {1}ln {tx F t x Y P t x Y P Y --=-≤-=-≥= 对x 求导得)(t X 的⼀维概率密度xtt x f t x f Y 1)ln ();(-=,0>t)(][)]([)(dy y f e eE t X E t m yt tY X相关函数+∞+-+---====0)()(2121)(][][)]()([),(212121dy y f e e E e e E t X t X E t t R t t y t t Y t Y t Y X 2.3 若从0=t 开始每隔21秒抛掷⼀枚均匀的硬币做实验,定义随机过程=时刻抛得反⾯时刻抛得正⾯t t t t t X ,2),cos()(π试求:(1))(t X 的⼀维分布函数),1(),21(x F x F 和;(2))(t X 的⼆维分布函数),;1,21(21x x F ;(3))(t X 的均值)1(),(X X m t m ,⽅差 )1(),(22X Xt σσ。
数字通信原理第二版课后习题答案 第2章
图 2-3RC 高通滤波器
设有一周期信号 x(t)加于一个线性系统的输入端,得到的输出信号为
y(t)= τ [ dx(t ) / dt ] 式中, τ 为常数。试求该线性系统的传输函数 H(f).
6
《通信原理》习题第二章
解:输出信号的傅里叶变换为 Y(f)= τ * j 2π f * X ( f ) ,所以 H(f)=Y(f)/X(f)=j 2π f τ 习题 2.15 功率谱密度为 设有一个 RC 低通滤波器如图 2-7 所示。当输入一个均值为 0、双边
2
4 1 + jω
则能量谱密度
4 16 G(f)= X ( f ) = = 1 + jω 1 + 4π 2 f 2
2
习题 2.4 X(t)= x1 cos 2π t − x2 sin 2π t ,它是一个随机过程,其中 x1 和 x2 是相互统 计独立的高斯随机变量,数学期望均为 0,方差均为 σ 2 。试求:
Rn (τ )
1
Pn ( f )
k 2
0 0
τ
f
图 2-2
习题 2.11
已知一平稳随机过程 X(t)的自相关函数是以 2 为周期的周期性函数:
R(τ ) = 1 − τ , − 1 ≤ τ < 1
试求 X(t)的功率谱密度 PX ( f ) 并画出其曲线。 解:详见例 2-12 习题 2.12 已知一信号 x(t)的双边功率谱密度为
+∞ −∞
j 2π f τ
1 + τ , df = 1 − τ 0,
−1 ≤ τ ≤ 0 0 ≤τ <1 其它
k -k τ e ,k 为常数。 2
习题 2.10
随机过程第一、二章测验题答案(2010)
随机过程测试题一答案每题10分1. 在一汽车工厂中,一辆汽车有两道工序是由机器人完成的。
其一是紧固三只螺栓,其二是焊接两处焊点。
以X 表示由机器人紧固的螺栓不良的数目,以Y 表示由机器人焊接的焊点不良的数目。
据积累资料知),(Y X 具有分布律: Y X 0 1 2 3 0 0.840 0.030 0.020 0.010 1 0.060 0.010 0.008 0.002 20.0100.0050.0040.001(1)求EX ;(2)求]|[j Y X E =,2,1,0=j ;(3)验证 ∑====2}{]|[j j Y P j Y X E EX .解: (1) X 的分布律为 X 0 1 2 3 P0.9100.0450.0320.013148.0=EX .(2) Y 的分布律为 Y 0 1 2 P0.9000.0800.0200=Y 时,X 的条件分布律为X|0=Y 0 123P0.840/0.90.030/0.90.020/0.90.010/0.991]0|[==Y X E ;1=Y 时,X 的条件分布律为X|1=Y 0 123P0.060/0.080.010/0.080.008/0.080.002/0.084.0]1|[==Y X E ;2=Y 时,X 的条件分布律为X|2=Y0 1 2 3P 0.010/0.02 0.005/0.02 0.004/0.02 0.001/0.028.0]2|[==Y X E .(3) EX j Y P j Y X E j ==⨯+⨯+⨯===∑=148.002.08.008.04.09.091}{]|[2.2.设二维随机变量),(Y X 的概率密度为⎩⎨⎧<<=-.,00,),(其他,y x e y x f y(1)求EX;(2)对任意0>y ,求]|[y Y X E =;(3)验证⎰+∞==0)(]|[dy y f y Y X E EX Y .解: (1)当0>x 时, X 的概率密度为x xy xX e dy e dy y x f x f -+∞-+∞===⎰⎰),()(.1)(0===⎰⎰+∞-+∞dx xe dx x xf EX x X .(2) 对任意0>y , Y 的概率密度为y yy yY ye dx e dx y x f y f --===⎰⎰0),()(.⎪⎩⎪⎨⎧<<==.,0,0,1)(),()|(|其他y x y y f y x f y x f Y Y X21)|(]|[0|ydx y xdx y x f x y Y X E yY X ====⎰⎰+∞ (3)EX dy ye y dy y f y Y X E y Y ==Γ=⋅==⎰⎰+∞-+∞1)3(212)(]|[03.写出六种常见分布(退化、二项、泊松、均匀、指数、正态)的特征函数.分布 记号 概率密度或分布律)x (f特征函数)t (ψ退化 {c} 1}{==c X Pict e0-1 b(1,p) .1,0,}{1===-x q p x X P x x q pe it +二项b(n,p) 独立同分布于b(1,p)的n 个r.v.的和..,,1,0,}{1n x q p C x X P x x x n ===-n it q pe )(+泊松 )(P λ.,2,1,0,!}{ ===-x e x x X P xλλ)1(-it e eλ均匀U(a,b))(1)(),(x I ab x f b a -=t a b i e e iatibt )(--标准正态 N(0,1)2221)(x e x f -=π22t e-正态),(N 2σμ222)(21)(σμσπ--=x e x f2)(2t t i eσμ-指数 )(E λ)()(),0(x I e x f x +∞-=λλit-λλ4.关于独立随机变量序列}{n X ,下列哪些命题是正确的. (1)若 ,2,1,||=+∞<k X E k ,则∏∏===nk k nk k EX X E 11;(2) 若 ,2,1,2=+∞<k EX k ,则∑∑===nk k n k n VarX X Var 11)(;(3) 设)(t f k 为k X 的特征函数,)(t f n S 为∑==nk k n X S 1的特征函数,则∏==nk k S t f t f n 1)()(.(4) 设)(t k φ为k X 的矩母函数,)(t n S φ为∑==nk k n X S 1的矩母函数,则∑==nk k S t t n1)()(φφ.解:(4)错,应为 ∏==nk k S t t 1)()(φφ.5.设ηξ,是相互独立,且都为均值0,方差1的随机变量,令t t X ηξ+=)(,求随机过程}0),({≥t t X 的均值函数和相关函数. 解:;0)()()]([)(=+==ηξμtE E t X E t X;1)()()()]([)(222t D t D t D t X D t x +=+=+==ηξηξσ.1)()()()()()]()([),(22ts E E s t tsE E s X t X E s t R x +=+++==ηξηξ6.X (t )=Y cos(t )+Z sin(t ), t >0,Y , Z 相互独立,且 EY =EZ =0,DY =DZ =σ2. 讨论随机过程{X (t ), t >0}的平稳性.解: 0sin cos )]([)(=+==tEZ tEY t X E t X μ;)]()([),(s X t X E s t R X =).cos(sin sin cos cos )()cos sin sin (cos sin sin cos cos 22222s t EZ s t EY s t YZ E s t s t EZ s t EY s t -=⋅+⋅=++⋅+⋅=σ因)(t X μ为常数,),(s t R X 仅与s t -=τ有关,故)}({t X 是宽平稳过程.7.在电报信号)(t X 的传输过程中,信号由不同的电流符号A A -,给出,而电流的发送又有一个任意的持续时间,电流符号的转换是随机的. 设)(t X 在],0(t 时间内的变号次数)(t N 是参数为λ的泊松过程,且可以表示为)()1)(0()(t N X t X -=,又设)0(X 与}0),({≥t t N 独立,且5.0})0({})0({=-===A X P A X P ,求}0),({≥t t X 的均值函数.解:=)]([t X E 0.8.考虑电子管中的电子发射问题,设单位时间内到达阳极的电子数目N 服从参数为λ的泊松分布. 每个电子携带的能量构成一个随机变量序列 ,,21X X 已知}{k X 与N 独立,}{k X 之间互不相关并且具有相同的均值和方差2,σμ==k k DX EX . 单位时间内阳极接收到的能量为∑==Nk kXS 1. 求S 的均值.解:∑∑+∞=====1}{]|[n Nk kn N P n N XE ES∑∑+∞====01}{][n nk k n N P X E ∑+∞===01}{n n N P nEX∑+∞===01}{n n N nP EX λμ=⋅=1EX EN .9.随机过程}0),({≥t t W 称为参数为2σ的维纳过程, 如果 (1) 0)0(=W ;(2),0t s <≤∀))(,0(~)()(2s t N s W t W --σ;(3) ,0v u t s <<<≤∀ 增量)()(s W t W -与)()(u W v W -相互独立.(1)求}0),({≥t t W 的均值函数)]([t W E 和相关函数)]()([s W t W E . (2)}0),({≥t t W 是否为宽平稳过程?证明:(1),0≥∀t ),0(~)(2t N t W σ, 故0)]([)(==t W E t W μ;又,0t s <≤∀))(,0(~)()(2s t N s W t W --σ, 且增量)()(s W t W -与)(s W 相互独立,故)]()([)]())()([()]()([),(s W s W E s W s W t W E s W t W E s t R W +-==s s W D s W E s W t W E 2)]([)]([)]()([σ=+-=从而),min(),(2s t s t R W σ=.(2)由于),(s t R W 与出发时刻),min(s t 有关,因而}0),({≥t t W 不是宽平稳过程.10. 下面四个随机过程中哪些不是宽平稳过程(A) 随机相位正弦波过程:}0),cos()({≥Φ+=t t t X λ,其中),(~ππ-ΦU ,λ是常数. (B) 白噪声序列: },1,0,{ =n X n 是一列两两互不相关(即m n X EX m n ≠=,0)的随机变量序列,且满足2,0σ==n n DX EX . (C) 移动平均序列:},2,1,0,{11 ±±==∑=-+n a X ki in i n ε,其中},2,1,0,{ ±±=n n ε为白噪声序列,k a a a ,,,21 为任意实数.(D) 强度为λ的泊松过程}0),({≥t t N ,其中)(t N 表示到时刻t 为止事件A 发生的次数. 解: D .。
南京大学随机过程练习题附中文解释及答案
8、(3.8)An unbiased die is successively rolled. Let X and Y denote, respectively, the number of rolls necessary to obtain a six and a five. Find (a) E[X], (b) E[X|Y=1] 相继地掷一颗不均匀的骰子。令 X 和 Y 分别记得到一个 6 和一个 5 所必须的抛 掷次数。求(a)E[X],(b)E[X|Y=1]。 重要:E[E[X|Y]]=E[X]
3、(4.32) Each of two switches is either on or off during a day. On day n, each switch will independently be on with probability [1+#of on switches during day n-1]/4. For instance, if both switches are on during day n-1, then each will independently be on during day n with probability3/4. What fraction of days are both switches on? What fractions are both off? 在一天中两个开关或者开或者关。在第 n 天,每个开关独立地处于开的概率是[1+ 第 n-1 天是开的开关数]/4。例如,如果在第 n-1 天两个开关都是开的,那么在第 n 天,每个开关独立地处于开的概率是 3/4。问两个开关都是开的天数的比例是 多少?两个开关都是关的天数的比例是多少?
随机过程答案2
⎪2. (1) 求参数为(p , b )的Γ 分布的特征函数,其概率密度为⎧ b p p (x ) = ⎪ x p -1e -bx , x > 0 b > 0, p 是正整数(2)求其期望和方差。
⎨Γ( p ) ⎪⎩0 x ≤ 0(3)证明对具有相同参数b 的Γ 分布,关于参数 p 具有可加性。
解 (1) 首先,我们知道Γ 函数有下面的性质:Γ(p ) = (p -1)!根据特征函数的定义,有f X (t ) = E [e jtX]= ⎰∞ejtxp (x )dx = ⎰e jtxb p Γ(p ) x p -1e -bx dx= ⎰0bpΓ( p ) -∞ 0x p -1e -(b - jt )x dx =b p 1p -1 -(b - jt )x ∞ b p p - 1 ∞ p -2 -(b - jt )x Γ(p ) - (b - jt ) x e0 + Γ( p ) (b - jt ) ⎰0 x e dx = b p p - 1 ⎰∞ x p -2 e -(b - jt )x dx Γ(p ) (b - jt ) 0 ==b p ( p - 1)! ∞ 0 -(b - jt )x Γ(p ) (b - jt )p -1 ⎰0 x e dx= b p ( p - 1)! = ⎛ b ⎫ Γ(p ) (b - jt )p b - jt ⎪ ⎝ ⎭所以⎛ b ⎫ pf X (t ) = ⎪b - jt ⎝ ⎭(2)根据期望的定义,有∞∞ p]⎰ b ⎰ ∞( )∞b pp -1 -bxb p∞p -bxm X = E [X ] = ⎰-∞ xp x dx = ⎰0 x Γ(p ) x e dx = Γ( p ) ⎰0 x e dx = b p 1 p -bx ∞ b p p ∞p -1 -bxΓ( p ) - b x e 0 + Γ(p ) b ⎰0 xe dx = p ⎰∞ bp -1 -bx = p ⎰∞ ( ) = p b 0 Γ( p ) x 类似的,有e dx p x dx b -∞ bE [X 2= ∞x 2-∞ p (x )dx = ⎰0 2b px Γ(p ) x p -1e -bx dx = p Γ(p ) ⎰0x p +1e -bx dx b p 1 p +1 -bx ∞ b p ( p + 1) ∞ p -bx= Γ( p ) - b x e 0 + Γ(p ) b ⎰0 x e dx= b p Γ( p ) =(p + 1) b 0 x p e -bx dx= (p + 1)p ∞ b pp -1 -bx= ( p + 1)p ∞ ( )b 2⎰0=(p + 1)p b 2Γ(p ) xe dxb 2⎰-∞p x dx所以, X 的方差为D X =E [X 2]- m 2= ( p + 1)p b 2⎛ p ⎫2⎪ b= p b 2⎝ ⎭ (3)p ∞∞ ∞ X -M M M M ∑ ∑ i =1 k =1 i =1 k =1i =1 k =1i =1 k =15. 试证函数 ( ) =e jt (1 - e jnt ) 为一特征函数,并求它所对应的随机变f tn (1 - e jt )量的分布。
随机过程习题答案
随机过程习题解答(一)第一讲作业:1、设随机向量的两个分量相互独立,且均服从标准正态分布。
(a)分别写出随机变量和的分布密度(b)试问:与是否独立?说明理由。
解:(a)(b)由于:因此是服从正态分布的二维随机向量,其协方差矩阵为:因此与独立。
2、设和为独立的随机变量,期望和方差分别为和。
(a)试求和的相关系数;(b)与能否不相关?能否有严格线性函数关系?若能,试分别写出条件。
解:(a)利用的独立性,由计算有:(b)当的时候,和线性相关,即3、设是一个实的均值为零,二阶矩存在的随机过程,其相关函数为,且是一个周期为T的函数,即,试求方差函数。
解:由定义,有:4、考察两个谐波随机信号和,其中:式中和为正的常数;是内均匀分布的随机变量,是标准正态分布的随机变量。
(a)求的均值、方差和相关函数;(b)若与独立,求与Y的互相关函数。
解:(a)(b)第二讲作业:P33/2.解:其中为整数,为脉宽从而有一维分布密度:P33/3.解:由周期性及三角关系,有:反函数,因此有一维分布:P35/4. 解:(1) 其中由题意可知,的联合概率密度为:利用变换:,及雅克比行列式:我们有的联合分布密度为:因此有:且V和相互独立独立。
(2)典型样本函数是一条正弦曲线。
(3)给定一时刻,由于独立、服从正态分布,因此也服从正态分布,且所以。
(4)由于:所以因此当时,当时,由(1)中的结论,有:P36/7.证明:(1)(2) 由协方差函数的定义,有:P37/10. 解:(1)(2)当i=j 时;否则令,则有第三讲作业:P111/7.解:(1)是齐次马氏链。
经过次交换后,甲袋中白球数仅仅与次交换后的状态有关,和之前的状态和交换次数无关。
(2)由题意,我们有一步转移矩阵:P111/8.解:(1)由马氏链的马氏性,我们有:(2)由齐次马氏链的性质,有:,因此:P112/9.解:(1)(2)由(1)的结论,当为偶数时,递推可得:;计算有:,递推得到,因此有:P112/11.解:矩阵的特征多项式为:由此可得特征值为:,及特征向量:,令矩阵则有:因此有:P112/12.解:设一次观察今天及前两天的天气状况,将连续三天的天气状况定义为马氏链的状态,则此问题就是一个马氏链,它有8个状态。