
计量经济分析方法与建模第二版课件 第03章 基本回归模型
§3.2.2 公式法说明方程
当列表方法满足不了要求时,可以用公式来说明方程。 许多估计方法(但不是所有的方法)允许使用公式来说明方 程。
EViews中的公式是一个包括回归变量和系数的数学表 达式。要用公式说明一个方程,只需在对话框中变量列表处 输入表达式即可。EViews会在方程中添加一个随机附加扰 动项并用最小二乘法估计模型中的参数。
csp c csp(-1 to -4) inc 这里csp关于常数,csp(-1),csp(-2),csp(-3),csp(-4),和inc的回 归。
在变量列表中也可以包括自动序列。例如:
log(csp) c log(csp(-1)) log((inc+inc(-1))/2)
相当的回归方程形式为:
log(csp) = c(1)+c(2) log(csp(-1))+c(3) log((inc+inc(-1))/2) 6
EViews中的单方程回归估计是用方程对象来完成 的。为了创建一个方程对象: 从主菜单选择Object/New Object/Equation 或 Quick/Estimation Equation …,或 者在命令窗口中输入关键词equation。
在随后出现的方程说明对话框中说明要建立的方 程,并选择估计方法。
第三章 基本回归模型
经济计量研究始于经济学中的理论假设,根据经济理 论设定变量间的一组关系,如消费理论、生产理论和各种 宏观经济理论,对理论设定的关系进行定量刻画,如消费 函数中的边际消费倾向、生产函数中的各种弹性等进行实 证研究。单方程回归是最丰富多彩和广泛使用的统计技术 之一。本章介绍EViews中基本回归技特征分析并在深入的分析中 使用估计结果。随后的章节讨论了检验和预测,以及更高 级,专业的技术,如加权最小二乘法、二阶段最小二乘法 (TSLS)、非线性最小二乘法、ARIMA/ARIMAX模型、 GMM(广义矩估计)、GARCH模型和定性的有限因变量 模型。这些技术和模型都建立在本章介绍的基本思想的基 础之上。
7
用公式说明方程的好处是可以使用不同的系数向量。 要创建新的系数向量,选择Object/New Object… 并从主 菜单中选择Matrix-Vector-Coef , 为系数向量输入一个名字。 然 后 , 选 择 OK 。 在 New Matrix 对 话 框 中 , 选 择 Coefficient Vector 并说明向量中应有多少行。带有系数向
3
§3.2 在EViews中对方程进行说明
当创建一个方程对象时,会出现如下对话框:
在这个对话框中需要说明三件事:方程说明,估计方法,估
计使用的样本。在最上面的编辑框中,可以说明方程:因变量
(左边)和自变量(右边)以及函数形式。
有两种说明方程的基本方法:列表法和公式法。列表法简单
但是只能用于不严格的线性说明;公式法更为一般,可用于说明
量图标 的对象会列在工作文档目录中,在方程说明中就
可以使用这个系数向量。例如,假设创造了系数向量 a 和 beta,各有一行。则可以用新的系数向量代替 c :
log(csp)=a(1)+ beta(1)* log(csp(-1))
8
§3.3 在EViews中估计方程
3.3.1 估计方法 说明方程后,现在需要选择估计方法。单击Method:进入 对话框,会看到下拉菜单中的估计方法列表:
标准的单方程回归用最小二乘估计。其他的方法在以后的 章节中介绍。采用OLS,TSLS,GMM,和ARCH方法估计的 方 程 可 以 用 一 个 公 式 说 明 。 非 线 性 方 程 不 允 许 使 用 binary , ordered,censored,count模型,或带有ARMA项的方程。
9
3.3.2 估计样本 可以说明估计中要使用的样本。EViews会用当前工作文档 样本来填充对话框。 如果估计中使用的任何一个序列的数据丢失了,EViews会 临时调整观测值的估计样本以排除掉这些观测值。EViews通过 在样本结果中报告实际样本来通知样本已经被调整了。
1
对于本章及随后章节所讨论的技术,可以使用下列的经 济计量学教科书作为参考。下面列出了标准教科书(逐渐变难):
(1) Pindyck,Rubinfeld (1991), Econometric Models and Economic Forecasts, 《经济计量模型和经济预测》,第三版。
(2) Johnston 和 DiNardo (1997),Economtric Methods, 《经济计量方法》,第四版。
csp = c(1)+c(2)*inc。
5
在统计操作中会用到滞后序列,可以使用与滞后序列相同的 名字来产生一个新序列,把滞后值放在序列名后的括号中。
csp c csp(-1) inc 相当的回归方程形式为:
csp = c(1)+ c(2) csp(-1)+c(3) inc。 通过在滞后中使用关键词 to 可以包括一个连续范围的滞后 序列。例如:
(3) Greene (1997),Economtric Analysis, 《经济计量分 析》,第三版。
(4) Davidson 和 MacKinon (1993) , Estimation and Inference in Econometrics , 《经济计量学中的估计和推断》。
2
§3.1 创建方程对象
非线性模型或带有参数约束的模型。
4
§3.2.1 列表法
说明线性方程的最简单的方法是列出方程中要使用的变 量列表。首先是因变量或表达式名,然后是自变量列表。例 如,要说明一个线性消费函数,用一个常数 c 和收入 inc 对 消费 csp 作回归,在方程说明对话框上部输入:
csp c inc 注意回归变量列表中的序列 c。这是EViews用来说明回 归中的常数而建立的序列。EViews在回归中不会自动包括一 个常数,因此必须明确列出作为回归变量的常数。内部序列 c 不出现在工作文档中,除了说明方程外不能使用它。 在上例中,常数存储于c(1),inc的系数存储于c(2),即 回归方程形式为:
《计量经济学》第3章数据
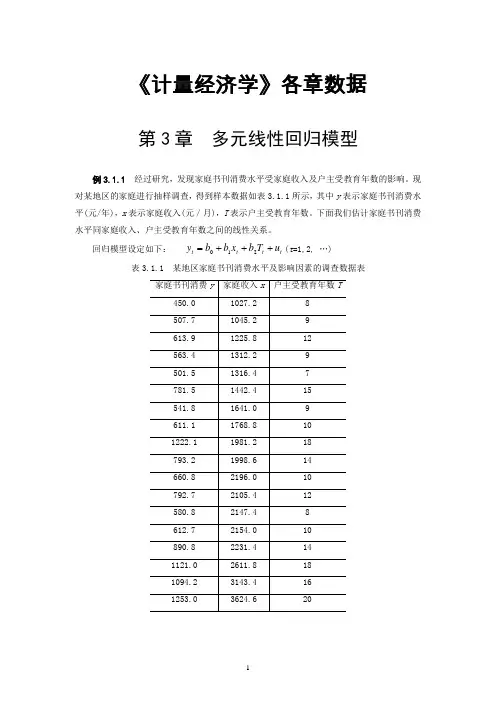
《计量经济学》各章数据第3章 多元线性回归模型例3.1.1 经过研究,发现家庭书刊消费水平受家庭收入及户主受教育年数的影响。
现对某地区的家庭进行抽样调查,得到样本数据如表3.1.1所示,其中y 表示家庭书刊消费水平(元/年),x 表示家庭收入(元/月),T 表示户主受教育年数。
下面我们估计家庭书刊消费水平同家庭收入、户主受教育年数之间的线性关系。
回归模型设定如下: t t t t u T b x b b y +++=210(t =1,2, …)表3.1.1 某地区家庭书刊消费水平及影响因素的调查数据表例3.4.1根据表3.4.1给出的中国1980-2003年间总产出(用国内生产总值GDP度量,单位:亿元),劳动投入L(用从业人员度量,单位为万人),以及资本投入K(用全社会固定投资度量,单位:亿元),试建立我国的柯布——道格拉斯生产函数。
表3.4.1 1980-2003年中国GDP、劳动投入与资本投入数据例3.4.2 某硫酸厂生产的硫酸透明度一直达不到优质要求,经分析透明度低与硫酸中金属杂质的含量太高有关。
影响透明度的主要金属杂质是铁、钙、铅、镁等。
通过正交试验的方法发现铁是影响硫酸透明度的最主要原因。
测量了47组样本值,数据见表3.4.3。
试建立硫酸透明度(y)与铁杂质含量(x)的回归模型。
表3.4.3 硫酸透明度(y)与铁杂质含量(x)数据例3.4.3假设某企业在15年中每年的产量Y(件)和总成本X(元)的统计资料表3.4.7所示,试估计该企业的总成本函数模型。
表3.4.7 某企业15年中每年总产量与总成本统计资料3.6.1 案例1——中国经济增长影响因素分析根据表3.6.1给出的1980-2003年间总产出(用国内生产总值GDP度量,单位:亿元),最终消费CS(单位:亿元),投资总额I(用固定资产投资总额度量,单位:亿元),出口总额(单位:亿元)统计数据,试对中国经济增长影响因素进行回归分析。
第3章 多元线性回归模型 《计量经济学》PPT课件
于是:
βˆ
ˆ1 ˆ 2
0.7226 0.0003
0.0003 1.35E 07
15674 39648400
01.0737.71072
⃟ 正规方程组 的另一种写法
对于正规方程组 XY XXβˆ
XXβˆ Xe XXβˆ
于是 Xe 0 (*)
或
ei 0
(**)
X jiei 0
i
(*) 或( ** )是多元线性回归模型正规方程 组的另一种写法。
第三章 经典单方程计量经济学模型: 多元线性回归模型
• 多元线性回归模型 • 多元线性回归模型的参数估计 • 多元线性回归模型的统计检验 • 多元线性回归模型的预测 • 回归模型的其他形式
§ 3. 1 多元线性回归模型
一、多元线性回归模型 二、多元线性回归模型的基本假定
一、多元线性回归模型
多元线性回归模型 : 表现在线性回归模型 中的解释变量有多个。
的秩 =k+1 ,即 X 满秩。
假设 2. 随机误差项零均值,同方差。
0
0
0
E
(μ
μ
)
E
1
n
1
n
E
12
n 1
1 n
2 n
var(1 ) cov(1, n ) 2 0
2I
cov(
n
,
1
)
var(n )
0
2
i E(i )
βˆ (xx)1 xY
ˆ0 Y ˆ1 X 1 ˆk X k
⃟ 随机误差项的方差的无偏估计
可以证明,随机误差项的方差的无偏 估计量为:
ˆ 2
ei2 n k 1
ee n k 1
计量经济分析方法与建模课件 (1)

9
•
紧接着标题栏下面是主菜单。移动光标至主菜单 然后点击鼠标左按钮,它会出现一个下拉菜单,在这 个下拉菜单中可以单击选择显现项。
10
•
菜单栏下面是命令窗口。把EViews命令输入该窗口, 按回车键即执行该命令。该窗口支持WINDOWS下的剪切 和粘贴功能,因此可以在命令窗口、其他的EViews文本窗 口及其它的WINDOWS窗口之间转换文本。可把光标放在 命令窗口的最底端,按着鼠标按钮上下拖拽来改变命令窗 口的大小。
EViews的用途:统计、计量分析和预测。 除菜单操作外,EViews还提供命令语言,矩阵语言和 程序设计。 • • Eviews软件基础 —— 介绍EViews的基本用法。解释 如何使用EViews来管理数据。 第一部分:数据分析基础 —— 描述使用EViews来完 成数据的基本分析。
1
•
第二部分:基本的单方程分析 —— 讨论标准回归 分析:普通最小二乘法、加权最小二乘法、二阶段最 小二乘法、非线性最小二乘法、时间序列分析、方程 检验及预测。
14
•
EViews的帮助系统中包含了EViews的大部分内容。 若想进入 EViews 帮助系统,只需进入主菜单并选择 Help。
15
除了操作手册和帮助系统能提供信息外,EViews 软件商在网络上还建立了信息区,可通过浏览器进行 访问。在EViews网站的信息区可以找到有关安装、使 用及EVIEWS以外的其它问题的答案。 EViews网站地址是:
5
•
此外,还可以利用 EViews 的强大的命令功能和 它的大量的程序处理语言,进入命令窗口修改命令, 并可以将计算工作的一系列操作建立成相应的计算程 序,并存储,从而可以通过直接运行程序来完成复杂 的计算工作。
计量经济分析方法与建模-第二版课件-第03章__基本回归模型

方程显著性检验(F 检验)
原假设为:
H0:1= 0,2= 0,…,k= 0,
备择假设为:
H1:i 中至少有一个不为 0,
如果原假设成立,表明解释变量x对被解释变量y没
有显著的影响;当原假设不成立时,表明解释变量
x对被解释变量y有显著的影响,此时接受备择假设。
19
五、 线性回归模型的检验
14
五、 线性回归模型的检验
1.拟合优度检验
公式
三者的关系为 TSS = RSS 来自ESSTSS为总体平方和, RSS为残差平方和, ESS为回归 平方和。
15
五、 线性回归模型的检验
1.拟合优度检验
总体平方和(TSS)反映了样本观测值总体离差的 大小,也被称为离差平方和;残差平方(RSS)说
明的是样本观测值与估计值偏离的程度,反映了因 变量总的波动中未被回归模型所解释的部分;回归
平方和(ESS)反映了拟合值总体离差大小,这个
拟合值是根据模型解释变量算出来的。
16
五、 线性回归模型的检验
1.拟合优度检验 拟合优度R2的计算公式为
R2 = ESS / TSS = 1-RSS / TSS
当回归平方(ESS)和与总体平方和(TSS)较为
接近时,模型的拟合程度较好;反之,则模型的拟 合程度较差。因此,模型的拟合程度可通过这两个 指标来表示。
在多元线性回归模型中,要求解释变量x1,x2,…,xk
之间互不相关,即该模型不存在多重共线性问题。如果 有两个变量完全相关,就出现了完全多重共线性,这时 参数是不可识别的,模型无法估计。
7
三、 多元线性回归模型
通常情况下,把多元线性回归方程中的常数项看作虚拟 变量的系数,在参数估计过程中该常数项始终取值为1。 因而模型的解释变量个数为k+1.多元回归模型的矩阵形 式为
计量经济学-3章:多元线性回归模型PPT课件

YXβ ˆe
Y ˆ Xβ ˆ
4/5/2021
.
17
2 模型的假定
(1) 零均值假设。随机误差项的条件期望为零,即 E(ui)=0 ( i=1,2,…,n)
其矩阵表达形式为:E(U)=0 (2)同方差假设。随机误差项有相同的方差,即
Var(ui)E(ui2) 2 (i=1,2,…,n)
(3)无自相关假设。随机误差项彼此之间不相关,即
(i=1,2,…,n)
上式为多元样本线性回归函数(方程),简称样本回归函 数(方程)(SRF, Sample Regression Function).
ˆ j (j=0,1,…,k)为根据样本数据所估计得到的参数估计量。
4/5/2021
.
13
(4)多元样本线性回归模型
对应于其样本回归函数(方程)的样本回归模型:
4/5/2021
.
3
教学内容
一、模型的建立及其假定条件 二、多元线性回归模型的参数估计:OLS 三、最小二乘估计量的统计性质 四、拟合优度检验 五、显著性检验与置信区间 六、预测 七、案例分析
4/5/2021
.
4
回顾: 一元线性回归模型
总体回归函数 E (Y i|X i)01X i
总体回归模型 Y i 01Xiui
0 0
2 0 0 2
0
0
0 0 0 2
2I n
4/5/2021
.
u1un
u2un
un2
20
(4)解释变量X1,X2,…,Xk是确定性变量,不是随机 变量,与随机误差项彼此之间不相关,即
Cov(Xji,ui)0 j=1,2…k , i=1,2,….,n
二计量经济学模型共34页35页PPT

解释变量与被解释变量
lY n A a lK n b lL n
被解释变量
解释变量
如何正确地选择解释变量?
(1) 需 要 正 确 理 解 和 把 握 所 研 究的经济现象中暗含的经济学 理论和经济行为规律。 (2) 选 择 变 量 要 考 虑 数 据 的 可 得性。 (3) 选 择 变 量 时 要 考 虑 所 有 入 选变量之间的关系,使得每一 个解释变量都是独立的。
前定变量
• 滞后内生变量的数值是前期所决定的, • 因此,它和外生变量都是在求解本期内生
变量之前已经确定了的变量 • 滞后变量与外生变量合称为前定变量 • 用作解释变量
前定变量用法
1. 滞后内生变量的作用视着外生变量。 2. 在单一模型中,前定变量多作为自变量,
内生变量一般作为应变量;在联立方程模 型中内生变量既可以作为应变量也可以作 为自变量。
如何解决
图1-2
一、理论模型的设计 1.确定模型所包含的变量 2.确定模型的数学形式 3.拟定理论模型中待估参数的理论 期望值 二、样本数据的收集 三、模型参数的估计 四、模型的检验 五、模型的应用
一、理论模型的设计
1.确定模型所包含的变量
在单方程模型中,变量分为两类。作 为研究对象的变量,也就是因果关系中 的“果”,是模型中的被解释变量;而 作为“原因”的变量,是模型中的解释 变量。确定模型所包含的变量,主要是 指确定解释变量。可以作为解释变量的 有下列几类变量:外生经济变量、外生 条件变量、外生政策变量和滞后被解释 变量。
初级水平。
3.理论计量经济学与应用计量经济学
《计量经济分析方法与建模》第二版课件-第09章--向量自回归和向量误差修正模型
例9.1 我国货币政策效应实证分析的VAR模型 为了研究货币供应量和利率的变动对经济波动的长 期影响和短期影响及其贡献度,根据我国1995年1季度~ 2007年4季度的季度数据,设居民消费价格指数为CPI_90 (1990年1季度=1)、居民消费价格指数增长率为CPI 、实 际GDP的对数ln(GDP/CPI_90) 为ln(gdp) 、实际M1的对 数ln(M1/CPI_90) 为ln(m1) 和实际利率rr (一年期存款利 率R-CPI )。
10
利用VAR(p)模型对 ln(gdp) , ln(m1) 和 rr,3个变量之 间的关系进行实证研究,其中实际GDP和实际M1以对数差分 的形式出现在模型中,而实际利率没有取对数。
ln( gdp)t ln( m1)t
rrt
c1 c2 ck
1
ln( gdp) ln( m1)
2 4 6 9 12 12 即为用2―4阶,6―9阶及第12阶滞后变量。
14
(4) 在Endogenous Variables编辑栏中输入相应的内生变量 (5)在Exogenous Variables编辑栏中输入相应的外生变量 EViews允许VAR模型中包含外生变量,
yt Φ1 yt1 Φp yt p Hxt εt
同时,有两类回归统计量出现在VAR对象估计输 出的底标准OLS回归统 计量。根据各自的残差分别计算每个方程的结果,并显示 在对应的列中。
输出的第二部分显示的是VAR模型的回归统计量。
18
残差的协方差的行列式值(自由度调整)由下式得出:
Σˆ
det 1 T m
1
0.21
e3
-0.42 0.21
1
21
从表中可以看到实际利率rr、实际M1的ln(m1) 方程和实际GDP的ln(gdp)方程的残差项之间存在的 同期相关系数比较高,进一步表明实际利率、实际货 币供给量(M1)和实际GDP之间存在着同期的影响关系, 尽管得到的估计量是一致估计量,但是在本例中却无 法刻画它们之间的这种同期影响关系。
计量经济学第三章-回归模型的扩展
第二节 自相关性
一Байду номын сангаас自相关性的概念及其产生原因:
1.定义:随机误差项的各期值之间存在相关性 COV(t, s)0, ts
例:投资函数、生产函数
2.产生原因: 1)模型遗漏了自相关的解释变量; 2)模型函数形式的设定误差; 3)经济惯性; 4)随机因素影响; (注:自相关性更易产生于时序数据)
原理:辅助回归检验 命令:View\ResidualTest \SerialCorrelation LM
Test
四、自相关性的修正方法
1.利用广义差分变换消除自相关性:
步骤: 实质:GLS估计
2.的估计方法:
1)近似估计; 2)迭代估计;
3.Eviews软件的实现:
1)检验自相关性的阶数; 2)在LS命令中增加AR项;
二、异方差的影响
1.OLS估计不再是最佳估计量; 2.T检验可靠性降低; 3.增大预测误差; 三、异方差的检验 ★1.图形分析: (1)观察Y、X相关图:SCAT Y X (2)残差分析:观察回归方程的残差图
在方程窗口直接点击Residual按钮; 或:点击View\Actual,Fitted,Residual\Table
1. 调整季节波动
y a bx 1D1 2D2 3D3
2. 检验模型结构的稳定性(P141)
y a bx D XD
3. 混合回归
例8.教材P132
第五节 滞后变量模型
一、滞后效应与滞后变量的作用 1、产生滞后效应的原因:
1)心理因素:消费习惯、消费心理(如价格、利率) 2)技术原因:农民收入、农产品价格、天气条件 3)制度原因:
计量经济学 第三章、经典单方程计量经济学模型:多元线性回归模型
第三章、经典单方程计量经济学模型:多元线性回归模型一、内容提要本章将一元回归模型拓展到了多元回归模型,其基本的建模思想与建模方法与一元的情形相同。
主要内容仍然包括模型的基本假定、模型的估计、模型的检验以及模型在预测方面的应用等方面。
只不过为了多元建模的需要,在基本假设方面以及检验方面有所扩充。
本章仍重点介绍了多元线性回归模型的基本假设、估计方法以及检验程序。
与一元回归分析相比,多元回归分析的基本假设中引入了多个解释变量间不存在(完全)多重共线性这一假设;在检验部分,一方面引入了修正的可决系数,另一方面引入了对多个解释变量是否对被解释变量有显著线性影响关系的联合性F检验,并讨论了F检验与拟合优度检验的内在联系。
本章的另一个重点是将线性回归模型拓展到非线性回归模型,主要学习非线性模型如何转化为线性回归模型的常见类型与方法。
这里需要注意各回归参数的具体经济含义。
本章第三个学习重点是关于模型的约束性检验问题,包括参数的线性约束与非线性约束检验。
参数的线性约束检验包括对参数线性约束的检验、对模型增加或减少解释变量的检验以及参数的稳定性检验三方面的内容,其中参数稳定性检验又包括邹氏参数稳定性检验与邹氏预测检验两种类型的检验。
检验都是以F检验为主要检验工具,以受约束模型与无约束模型是否有显著差异为检验基点。
参数的非线性约束检验主要包括最大似然比检验、沃尔德检验与拉格朗日乘数检验。
它们仍以估计无约束模型与受约束模型为基础,但以最大似然原χ分布为检验统计量理进行估计,且都适用于大样本情形,都以约束条件个数为自由度的2的分布特征。
非线性约束检验中的拉格朗日乘数检验在后面的章节中多次使用。
二、典型例题分析例1.某地区通过一个样本容量为722的调查数据得到劳动力受教育的一个回归方程为36.0.+=-10+094medufedu.0sibsedu210131.0R2=0.214式中,edu为劳动力受教育年数,sibs为该劳动力家庭中兄弟姐妹的个数,medu与fedu分别为母亲与父亲受到教育的年数。
计量经济标准线性回归模型PPT课件
吸烟
肺癌
某种基因 第6页/共69页
2、因果分析的方法
第7页/共69页
6、因果分析的方法
吸烟 不吸烟
患癌症 40 20
未患癌症 60 80
吸烟 不吸烟
女性 患癌症
0 0
未患癌症 60 80
患癌症 40
男性 未患癌症 0
20
0
第8页/共69页
Granger检验
• 检验要求估计如下回归
p
p
Yt i X ti jYt j u1t
7.模型的评价
• MC要大于0,不能和X轴有交点:
b2 4ac 0
4
2 2
121 3
2 2
31 3
第44页/共69页
7.模型的评价
• 例2:洛伦兹曲线的估计
收L
入
累1
计
比 重
0.8
0.6
0.4
0.2
0O 0
L aF3 bF 2 cF
F 1, L 1
P
abc 1
c 1a b
L
D
一阶导大于0
• 常用手段: 1)增设二次项
适用于解释变量X对于被解释变量Y的边际影响取决于 解释变量X的水平的情况
Demand 0 1Advertisement 2 Advertisement 2 u
第27页/共69页
4.函数的设定 1 0, 2 0
第28页/共69页
4.函数的设定
1 0, 2 0
• 当在自变量数目不同的模型间进行选择时,修正R2更适合作为选择标准
第49页/共69页
7.模型的评价
• 帽子矩阵(hat matrix)——寻找杠杆点
Yˆi ˆ0 ˆ1 X i