
辅助生产成本的分配练习题
辅助生产费用的核算习题
1、资料:某工业企业设有供电和供水两个辅助生产车间,某年10月份供电车间供电29000度,全月发生的生产费用
为17400元;供水车间供水12500吨,全月发生的生产费用为8500元。
水电均为一般消耗用。
其有关的受益单位和受益数量如下表:
某企业辅助生产劳务提供情况
请分别采用直接分配法、交互分配法对辅助生产费用进行分配,编制辅助生产费用分配表并编制的相应的会计分录(计算分配率时保留4位小数)。
(1)直接分配法分配表会计分录:
(2)交互分配法分配表会计分录:
供电车间对内调整分配率=
对外分配率=
供水车间对内调整分配率=
对外分配率=
2、资料:某企业设有供电和机修两个辅助生产车间,本月供电车间供电88 000度,其中机修车间用电8 000度,产品生产车间用电60 000度,基本生产车问照明用电6 000度,企业管理部门用电14 000度;本月机修车间修理总工时为8 480小时,其中供电车间480小时,基本生产车间 6 000小时,企业管理部门2 000小时。
根据辅助生产成本明细账,在交互分配前,供电车间待分配费用29 120元,机修车间待分配费用26 880元。
要求:请分别采用直接分配法、交互分配法对辅助生产费用进行分配,编制辅助生产费用分配表并编制的相应的会计分录(计算分配率时保留4位小数)。
(1)直接分配法分配表会计分录:
(2)交互分配法分配表会计分录:
供电车间对内调整分配率=
对外分配率=
机修车间对内调整分配率=
对外分配率=
3、资料:某企业有供水、运输、机修三个辅助生产车间,本月各辅助生产车间发生的费用和提供的劳务情况如下表所
供水车间对内调整分配率=
对外分配率=
运输车间对内调整分配率=
对外分配率=
机修车间对内调整分配率=
对外分配率=
会计分录:
4、资料:某工厂设置修理和运输两个辅助生产车间和部门,修理车间本月发生的费用19000元,提供修理劳务20000小时,其中:为运输部修理1000小时,为基本生产车间修理16000小时,为行政管理部门修理3000小时。
运输部本月发生的费用20000元,提供运输劳务40000万公里,其中:为修理车间提供的运输劳务1500公里,为基本生产车间提供运输劳务30,000公里,为行政管理部门提供运输劳务8500公里。
要求:采用交互分配法修理费用和运输费用,将分配结果填入下表并编制相应会计分录
辅助生产费用分配表
会计分录:。
计划成本分配法例题
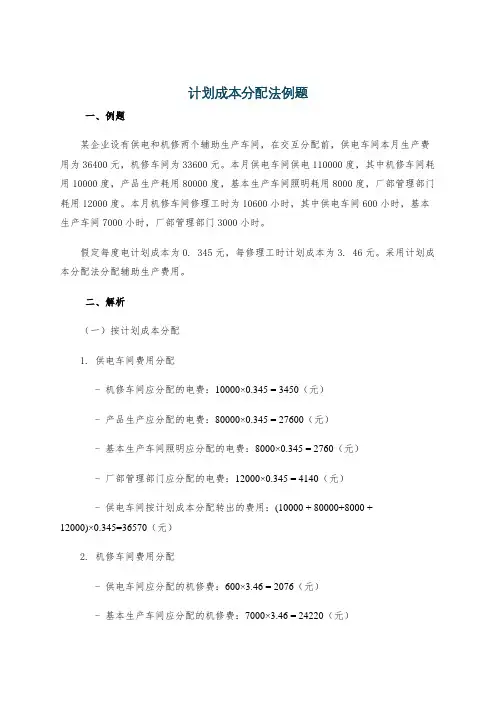
计划成本分配法例题一、例题某企业设有供电和机修两个辅助生产车间,在交互分配前,供电车间本月生产费用为36400元,机修车间为33600元。
本月供电车间供电110000度,其中机修车间耗用10000度,产品生产耗用80000度,基本生产车间照明耗用8000度,厂部管理部门耗用12000度。
本月机修车间修理工时为10600小时,其中供电车间600小时,基本生产车间7000小时,厂部管理部门3000小时。
假定每度电计划成本为0. 345元,每修理工时计划成本为3. 46元。
采用计划成本分配法分配辅助生产费用。
二、解析(一)按计划成本分配1. 供电车间费用分配- 机修车间应分配的电费:10000×0.345 = 3450(元)- 产品生产应分配的电费:80000×0.345 = 27600(元)- 基本生产车间照明应分配的电费:8000×0.345 = 2760(元)- 厂部管理部门应分配的电费:12000×0.345 = 4140(元)- 供电车间按计划成本分配转出的费用:(10000 + 80000+8000 +12000)×0.345=36570(元)2. 机修车间费用分配- 供电车间应分配的机修费:600×3.46 = 2076(元)- 基本生产车间应分配的机修费:7000×3.46 = 24220(元)- 厂部管理部门应分配的机修费:3000×3.46 = 10380(元)- 机修车间按计划成本分配转出的费用:(600 + 7000+3000)×3.46 = 36336(元)(二)计算辅助生产实际成本1. 供电车间实际成本- 供电车间实际成本=原生产成本 + 机修车间分配转入的费用- 供电车间原生产成本为36400元,机修车间分配转入2076元,所以供电车间实际成本=36400 + 2076=38476(元)2. 机修车间实际成本- 机修车间实际成本 = 原生产成本+供电车间分配转入的费用- 机修车间原生产成本为33600元,供电车间分配转入3450元,所以机修车间实际成本=33600+3450 = 37050(元)(三)计算成本差异1. 供电车间成本差异- 供电车间成本差异=实际成本 - 按计划成本分配转出的费用- 供电车间实际成本38476元,按计划成本分配转出36570元,成本差异=38476 - 36570 = 1906(元)2. 机修车间成本差异- 机修车间成本差异 = 实际成本 - 按计划成本分配转出的费用- 机修车间实际成本37050元,按计划成本分配转出36336元,成本差异=37050 - 36336 = 714(元)(四)编制会计分录1. 按计划成本分配辅助生产费用- 借:生产成本——辅助生产成本——机修车间3450 ——基本生产成本27600制造费用——基本生产车间(2760 + 24220)26980管理费用(4140+10380)14520贷:生产成本——辅助生产成本——供电车间36570 ——机修车间363362. 结转辅助生产成本差异- 借:生产成本——辅助生产成本——供电车间1906 ——机修车间714贷:管理费用2620。
辅助生产费用的分配(5种分配方法 例题)
如果企业有两个或两个以上的辅助生产车间,辅助车间除了为基本生产车间、管理部门等单位服务外,各辅助生产车间之间也会相互提供劳务,这时各辅助生产车间发生的辅助生产费用,不仅要对辅助生产车间以外的受益单位进行分配,还应在各辅助生产车间之间进行分配,而且在各辅助生产车间之间的分配应先于对辅助生产车间以外的单位和部门。
辅助生产费用分配的方法有直接分配法、顺序分配法、交互分配法、代数分配法和计划成本分配法等五种方法。
1.直接分配法直接分配法是指将各辅助生产车间发生的辅助生产费用直接分配给辅助生产以外的各受益单位,而不考虑各辅助生产之间相互提供产品或劳务的情况。
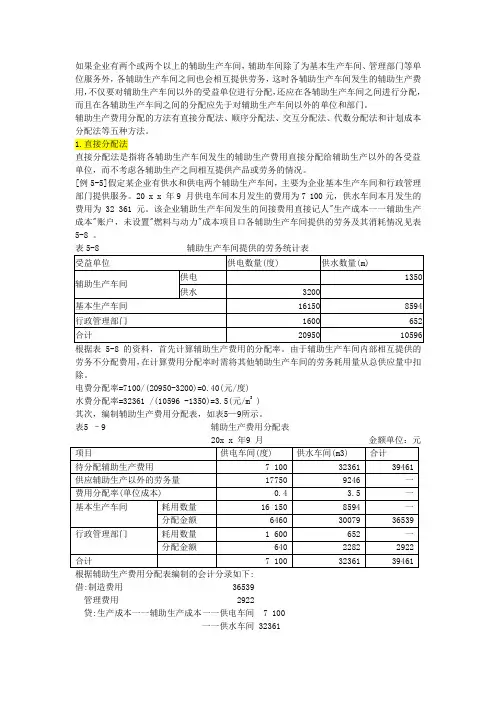
[例5-5]假定某企业有供水和供电两个辅助生产车间,主要为企业基本生产车间和行政管理部门提供服务。
20 x x 年9 月供电车间本月发生的费用为7 100元,供水车间本月发生的费用为32 361 元。
该企业辅助生产车间发生的间接费用直接记人"生产成本一一辅助生产成本"账户,未设置"燃料与动力"成本项目口各辅助生产车间提供的劳务及其消耗情况见表5-8 。
表5-8 辅助生产车间提供的劳务统计表根据表5-8 的资料,首先计算辅助生产费用的分配率。
由于辅助生产车间内部相互提供的劳务不分配费用,在计算费用分配率时需将其他辅助生产车间的劳务耗用量从总供应量中扣除。
电费分配率=7100/(20950-3200)=0.40(元/度)水费分配率=32361 /(10596 -1350)=3.5(元/m3 )其次,编制辅助生产费用分配表,如表5—9所示。
表5 –9 辅助生产费用分配表借:制造费用 36539管理费用 2922贷:生产成本一一辅助生产成本一一供电车间 7 100一一供水车间 32361采用直接分配法,由于各辅助生产费用只对外分配,计算较为简单。
但当辅助生产车间相互提供产品或劳务数量差异较大时,会影响分配结果的正确性。
因此,这种方法只适用于辅助生产单位内部相互提供劳务不多的企业。
成本会计 第三章 费用要素的分配章节练习及答案4.2
第三章费用的归集和分配一、单项选择题1.甲公司采用交互分配法分配辅助生产成本,甲公司有供电和供水两个辅助生产车间,2018年12月份共发生电费30万元,水费10万元,供电车间共提供电量25万度,供水车间提供水量100万立方米,其中供水车间耗用3万度电,供电车间耗用20万立方米水;管理部门耗用5万度电、10万立方米水。
假定不考虑其他因素,则甲公司应确认的管理费用为()万元。
(计算结果保留小数点后两位) DA.5B.6.5C.7D.7.952.甲公司2018年1月份生产产品领用原材料2000千克,计划单位成本为1元,实际单位成本为1.2元;确认生产人员工资5000元,车间管理人员工资1000元。
假定不考虑其他因素,应直接记入“生产成本”科目的金额为()元。
CA.2400B.7000C.7400D.84008.某企业2018年发生生产车间折旧费60万元,车间管理人员工资100万元,车间固定资产折旧费25万元,行政管理部门办公费10万元。
则该企业当年应该记入“制造费用”科目的金额为()万元。
CA.137B.207C.185D.1129.丙公司生产A、B两种产品领用某材料4000千克,单价100元。
本月生产A产品4000件,B产品2000件。
A产品重量为每件12千克,B产品重量为每件26千克,按照产品的重量进行材料成本的分配。
则A产品负担的材料费用为()元。
BA.266666.67B.192000C.208000D.133333.3310.2017年12月份A公司生产甲、乙两种产品共领用某种材料4400千克,每千克20元。
本月投产的甲产品为200件,乙产品为250件。
甲产品的材料消耗定额为每件15千克,乙产品的材料消耗定额为每件10千克,按照材料定额消耗量比例进行材料成本的分配。
下列计算结果中不正确的有()。
AA.材料消耗量分配率为9.78B.甲产品负担的材料费用为48000元C.乙产品负担的材料费用为40000元D.甲、乙产品材料费用合计为88000元12.某制造企业有机修和供电两个辅助生产车间,2018年3月份机修车间待分配费用900万元,提供修理工时是450小时,其中基本生产车间耗用200小时,行政管理部门耗用150小时,供电车间耗用100小时,采用直接分配法,其费用分配率应是()。
辅助生产费用分配的代数分配法(最新整理)

四、代数分配法:解:设单位电费成本为X元/度,单位机修工时成本为Y元/小时。
根据题意得:44000X=7040+200Y4200Y=6720+4000X解方程组得:X=0.168(元/度)Y=1.760(元/小时)辅助生产费用分配表(代数分配法) ××年×月 货币单位:元辅助车间名称供电车间机修车间合计(元)待分配费用(元)7040672013760供应劳务数量44000度4200小时——分配率0.168 1.760——数量4000——机修车间金额672672数量200——供电车间金额352352数量18500——一车间产品金额31083108数量17000——生产成本二车间产品金额28562856数量15001800——一车间金额25231683420数量10002100——制造费用二车间金额16836963864数量2000100——管理费用金额336176512合计7392739214784辅助生产费用代数分配法分配的特点是先设辅助生产费用单位成本(分配率)分别为X、Y等,然后根据题意联立方程组求解分配完成。
需要注意的是:代数分配法分配辅助生产成本虽然计算最准确,但如果X或Y的值为四舍五入小数时,可能会影响辅助生产费用分配出现差异,一般最末一家金额采用倒减。
借:生产成本——机修车间672——供电车间352——一车间产品3108——二车间产品2856制造费用——一车间3420——二车间3864管理费用512贷:生产成本——供电车间7392——机修车间7392生产成本——供电车间生产成本——机修车间7040 6720352 6727392 73920 0。
辅助生产成本课堂练习答案

辅助生产成本:例:某企业有供水和供电两个辅助生产车间,主要为本企业基本生产车间和行政管理部门等服务,根据“生产成本——辅助生产成本”明细账汇总的资料,供水车间本月发生费用为4130元,供电车间本月发生费用为9480元。
各辅助生产车间提供产品或劳务见表。
1.采用直接分配法对供水和供电两个车间的辅助生产费用进行分配,计算过程如下:水单位成本(分配率)=20000826004130-= 0.066(元/立方米)电单位成本(分配率)=6000460009480- = 0.237(元/度)借:生产成本——基本生产成本——甲产品 4882.2 制造费用 6498管理费用 1624.8 销售费用 605贷:生产成本——辅助生产成本——供水车间 4130——供电车间 9480采用直接分配法编制“辅助生产费用分配表”见表。
辅助生产费用分配表 (直接分配法)2.采用交互分配法对供水和供电两个车间的辅助生产费用进行分配, 计算过程如下:(1) 交互分配前的单位成本 水单位成本(分配率)=826004130= 0.05(元/立方米)电单位成本(分配率)=460009480=0.21(元/度) (2) 交互分配供水车间分配电费=6000×0.21=1260(元) 供电车间分配水费=20000×0.05=1000(元) (3) 交互分配后的实际费用供水车间实际水费=4130+1260-1000=4390(元) 供电车间实际电费=9480+1000-1260=9220(元) (4) 交互分配后的单位成本 水单位成本= 626004390=0.0701 电单位成本=400009220= 0.2305 (5) 对外分配基本生产——甲产品分配电费=20600×0.2305=4748.3(元) 基本生产车间分配电费=16000×0.2305=3688(元) 基本生产车间分配水费=41000×0.0701=2874.10(元) 行政管理部门分配电费=2400×0.2305=553.20(元) 行政管理部门分配水费=16000×0.0701=1121.60(元) 销售部门分配电费=1000×0.2305=230.50(元) 销售部门分配水费=5600×0.0701=394.30(元)根据计算结果编制“辅助生产费用分配表(交互分配法)”见表。
成本会计习题(3)练习辅助生产费用分配答案
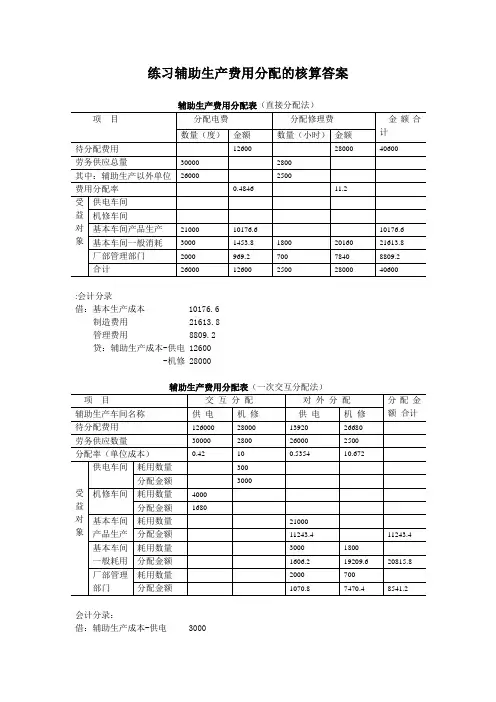
练习辅助生产费用分配的核算答案
辅助生产费用分配表(直接分配法)
:会计分录
借:基本生产成本 10176.6
制造费用 21613.8
管理费用 8809.2
贷:辅助生产成本-供电 12600
-机修 28000
会计分录:
借:辅助生产成本-供电 3000
-机修 1680
贷:辅助生产成本-供电 1680
-机修 3000
借:基本生产成本 11243.4
制造费用 20815.8
管理费用 8541.2
货:辅助生产成本-供电 13920
-机修 40600
辅助生产费用分配表(计划成本分配法)
126000+2940-15000=540
28000+2000-27440=2560
会计分录:
按计划成本分配
借:辅助生产成本-供电 2940
-机修 2000
基本生产成本 10500
制造费用 19140
管理费用 7860
贷:辅助生产成本-供电 15000
-机修 27440
借:管理费用 3100
贷:辅助生产成本-供电 540
-机修 2560
计算式:设X是每度电的成本,Y是每小时机修的成本12600+300*Y=30000*X
28000+4000*X=2800*Y
解得 X=0.5237 Y=10.3741
会计分录:
借:辅助生产成本-供电 3112.23
-机修 2094.8
基本生产成本 10997.7
制造费用 20244.48
管理费用 9357.82
贷:辅助生产成本-供电 15712.23
-机修 30094.8。
辅助生产成本的归集和分配述试题
第四章辅助生产成本的归集和分配【思考题】1、基本生产与辅助生产的主要区别是什么?2、辅助生产费用通过什么账户进行核算?其核算范围如何?3、辅助生产费用的分配方法有哪几种?各适用什么企业?4、什么是直接分配法?其特点和分配程序如何?5、什么是交互分配法?其特点和分配程序如何?6、什么是顺序分配法?其特点和分配程序如何?7、什么是代数分配法?其特点和分配程序如何?8、什么是计划成本分配法?其特点和分配程序如何?【练习题】1、单项选择题1)使分配结果最正确的辅助生产费用分配方法是。
A、直接分配法B、交互分配法C、代数分配法D、顺序分配法2)采用顺序分配法进行分配时,分配顺序的排列是。
A、受益少的辅助生产车间排列在前,受益多的辅助生产车间排列在后B、受益多的辅助生产车间排列在前,受益少的辅助生产车间排列在后C、对外提供劳务多的辅助生产车间排列在前,反之排列在后D、对外提供劳务少的辅助生产车间排列在前,反之排列在后3)采用交互分配法分配辅助生产费用时,其分配结果是的A、最正确B、较正确C、不正确D、正确2、多项选择题1)下列辅助生产费用分配法中,需要经过两次分配的方法有。
A、直接分配法B、交互分配法C、代数分配法D、顺序分配法E、计划分配率分配法2)企业最常用的辅助生产费用分配方法是。
A、直接分配法B、交互分配法C、代数分配法D、顺序分配法E、计划分配率分配法3)采用计划分配率分配法分配辅助生产费用,其劳务成本差异的处理方法有。
A、分配给所有受益部门负担B、列为当月管理费用C、转作本车间作制造费用处理D、与下期费用合并再作分配E、由辅助生产车间以外的受益部门负担3、是非题() 1)辅助生产与基本生产的最大区别是生产产品的目的不同。
() 2)交互分配法考虑了辅助生产车间相互消耗劳务的因素,因而分配的结果是完全符合实际的。
() 3)直接分配法适用于辅助生产车间之间互相耗用劳务较少的企业。
() 4)计划分配率分配法适用于有辅助生产劳务计划分配率的企业。
第3章辅助生产成本分配例题
辅助生产成本分配例题资料:大华公司有供电、供水两个辅助生产车间,主要为基本生产车间和公司管理部门服务。
供水车间本月发生费用18000元,供电车间本月发生费用14000元,该公司辅助车间制造费用不通过制造费用核算。
各车间或部门耗用辅助车间劳务量如下表:一、直接分配法: 1、单位成本:供电=1400028000−3000=0.56;供水=180004500−500=4.52、分配额:甲产品=12000*0.56+600*4.5=9420(元) 乙产品=6000*0.56=3360(元)车间一般耗用=5000*0.56+2000*4.5=11800(元) 行政管理部门=2000*0.56+1400*4.5=7420(元) 3、会计分录:借:基本生产成本——甲产品 9420 ——乙产品 3360 制造费用 11800 管理费用 7420贷:辅助生产成本——供电14000——供水18000二、交互分配法:1、交互分配:分配率:供电=14000/28000=0.5(元/度);供水=18000/4500=4(元/吨)分配额:供电分进水费=500*4=2000(元);供水分进电费=3000*0.5=1500(元)供电车间交互分配后的实际费用=14000+2000-1500=14500(元)供水车间交互分配后的实际费用=18000+1500-2000=17500(元)2、对外分配:分配率:供电=14500/(28000-3000)=0.58(元/度)供水=17500/(4500-500)=4.375(元/吨)分配额:甲产品=12000*0.58+600*4.375=9585(元)乙产品=6000*0.58=3480(元)车间一般耗用=5000*0.58+2000*4.375=11650(元)行政管理部门=2000*0.58+1400*4.375=7285(元)3、会计分录:交互分配:借:辅助生产成本——供电2000——供水1500贷:辅助生产车间——供电1500——供水2000对外分配:借:基本生产成本——甲产品9585——乙产品3480制造费用11650管理费用7285贷:辅助生产成本——供电14500——供水17500三、计划成本分配法:1、设电费的计划成本为0.6元/度;水费的计划成本为4.2元/吨。
第四章辅助生产费用的核算练习题
第四章辅助生产费用的核算练习题一、单项选择题1、辅助生产车间完工入库的修理用备件,应借记()科目,贷记“辅助生产成本”科目。
A.“周转材料”B.“原材料”C.“基本生产成本”D.“制造费用”2、辅助生产费用交互分配法中的第一次交互分配是在( )之间进行分配的。
A.各受益单位B.辅助生产车间以外的受益单位C.各受益的基本生产车间D.各受益的辅助生产车间3、辅助生产费用的分配方法中,能分清内部经济责任、便于成本控制的方法是()。
A.直接分配法B.交互分配法C.计划成本分配法D.代数分配法4、辅助生产费用直接分配法的特点是将归集的辅助生产费用直接()。
A.计入“辅助生产成本”B.直接分配给所有受益对象C.直接分配给其他辅助车间D.直接分配给辅助车间以外的其他受益对象5、辅助生产车间为本企业材料采购提供运输服务的劳务成本,应借计()。
A.“营业费用” B.“材料采购”C.“辅助生产成本” D.“制造费用”6、下列不属于辅助生产费用分配方法的是()。
A.直接分配法B.交互分配法C.累计分配法D.代数分配法7、直接分配法是在()之间进行分配。
A.各受益辅助车间B.各受益外部单位C.全部受益单位D.以上均不对8、下列辅助分配方法中,分配结果最准确的方法是()。
A.直接分配法B.交互分配法C.代数分配法D.计划分配法9、采用按计划成本分配法分配辅助生产成本,辅助生产的实际成本是()。
A.按计划成本分配前的实际费用B.按计划成本分配前的实际费用加上按计划成本分配转入的费用C.按计划成本分配前的实际费用减去按计划成本分配转出的费用D.按计划成本分配前的实际费用加上按计划成本分配转入的费用,减去按计划成本分配转出的费用10、计划成本分配法中,各辅助车间内部( )。
A.不进行分配B.进行一次交互分配C.进行两次交互分配D.进行三次交互分配二、多项选择题1、辅助生产车间管理人员的工资,在不同的核算方法下,可能计入()项目。
辅助生产费用的分配例题
辅助生产费用的分配(一)直接分配法直接分配法是将各辅助生产车间发生的费用,直接分配给辅助生产以外的各受益单位。
辅助生产车间之间相互提供的劳务忽略不计,辅助生产车间之间不相互分配费用。
其计算公式如下:单位成本(分配率)=待分配的辅助生产费用/辅助生产车间以外的其他受益单位耗用的劳务数量某受益单位应分配的辅助生产费用=该受益单位耗用劳务(产品)数量×单位成本例:某企业有供水和供电两上辅助生产车间,主要为本企业基本生产车间和行政管理部门等服务,供水车间本月发生费用为2065元,供电车间本月发生费用4740元,各辅助生产车间供应产品或劳务数量见下表:要求:根据资料按直接分配法分配辅助生产费用。
解:供水车间分配率=2065/(41300-10000)=0.066元/立方米基本生产车间应分配的水费=20500*0.066=1353元行政管理部门应分配的水费=8000*0.066=528元专设销售机构应分配的水费=2065-1353-528=184元供电车间分配率=4740/(23000-3000)=0.237元/度甲产品应分配的电费=10300*0.237=2441.10元基本生产车间应分配的电费=8000*0.237=1896元行政管理部门应分配的电费=1200*0.237=284.40元专设销售机构应分配的电费=4740-2441.10-1896-284.40=118.50元根据上述计算结果编制会计分录:借:基本生产成本——甲产品2441.10制造费用——基本生产车间(1353+1896)3249管理费用(528+284.40)812.40销售费用(184+118.50)302.50贷:辅助生产成本——供水车间2065——供电车间4740优点:计算工作简便。
缺点:当辅助生产车间相互提供产品或劳务数量差异较大时,分配结果含有较大的误差。
(二)顺序分配法计算步骤:1、排序:施惠多,受益少的辅助生产车间排在前;施惠少、受益多的辅助生产车间排在后。