
增值税税目编码表
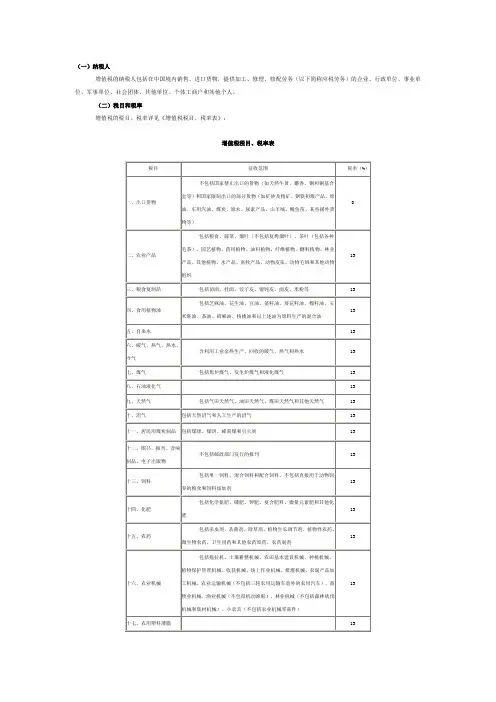
增值税税目、税率表
(一)纳税人增值税的纳税人包括在中国境内销售、进口货物,提供加工、修理、修配劳务(以下简称应税劳务)的企业、行政单位、事业单位、军事单位、社会团体、其他单位、个体工商户和其他个人。
(二)税目和税率增值税的税目、税率详见《增值税税目、税率表》:增值税税目、税率表(三)计税方法1.一般纳税人的计税方法增值税一般纳税人的标准是:生产货物、提供应税劳务的纳税人,以生产货物、提供应税劳务为主(指纳税人的年货物生产、提供应税劳务的销售额占年应税销售额的比重在50%以上),并兼营货物批发、零售的纳税人,年应征增值税销售额(以下简称应税销售额)超过50万元的;其他纳税人,年应税销售额超过80万元的。
此外,符合规定条件的小规模纳税人也可以按照一般纳税人的计税方法计算缴纳增值税。
一般纳税人在计算应纳增值税税额的时候,应当先分别计算其当期销项税额和进项税额,然后以销项税额抵扣进项税额之后的余额为实际应纳税额。
应纳税额计算公式:应纳税额 = 当期销项税额 - 当期进项税额2.小规模纳税人的计税方法增值税小规模纳税人的计税标准是:从事货物生产、提供应税劳务的纳税人,以从事货物生产、提供应税劳务为主(指纳税人的年货物生产、提供应税劳务的销售额占年应税销售额的比重在50%以上),并兼营货物批发、零售的纳税人,年应征增值税销售额(以下简称应税销售额)在50万元以下的;其他纳税人,年应税销售额在80万元以下的。
小规模纳税人销售货物和应税劳务,按照简易方法计算应纳增值税税额,即以销售货物和应税劳务取得的销售额为计税依据,按照3%的征收率计税,连同销售价款一并向买方收取,然后上缴税务机关。
应纳税额计算公式:应纳税额 = 销售额× 3%小规模纳税人销售货物、应税劳务,销售额中不包括应纳增值税税额。
采用销售额与应纳增值税税额合并定价方法的,应当按照下列公式计算不含增值税的销售额:不含增值税的销售额 = 含增值税的销售额÷(1 + 3%)小规模纳税人增值税征收率的调整由国务院决定。
增值税税目编码表

增值税税目税率表财税[2013]106号文生效后,增值税税目税率表(包括简易计税方式)小规模纳税人无论是原增值税纳税人还是营改增纳税人,纳税人在我国境内从事货物销售,提供增值税加工、修理修配劳务,以及营改增各项应税服务征收率3% 小规模纳税人(除其他个人外,下同)销售自己使用过的固定资产减按2%一般纳税人原增值税纳税人税率销售或者进口货物(另有列举的货物除外);提供加工、修理修配劳务17%销售自己使用过的2009年1月1日以后购进或者自制的固定资产17%1.粮食、食用植物油、鲜奶13%2.自来水、暖气、冷气、热气、煤气、石油液化气、天然气、沼气,居民用煤炭制品3.图书、报纸、杂志4.饲料、化肥、农药、农机(整机)、农膜5.国务院规定的其他货物农产品(指各种动、植物初级产品);音像制品;电子出版物;二甲醚出口货物零税率营改增试点增值税纳税人税率交通运输业陆路(含铁路)运输、水路运输、航空运输和管道运输服务11%邮政业邮政普遍服务、邮政特殊服务、其他邮政服务11%现代服务业研发和技术服务6%信息技术服务文化创意服务物流辅助服务鉴证咨询服务广播影视服务有形动产租赁服务17%财政部和国家税务总局规定的应税服务零税率所有纳税人境内单位和个人提供的往返香港、澳门、台湾的交通运输服务零税率境内单位和个人在香港、澳门、台湾提供的交通运输服务境内单位和个人提供的国际运输服务、向境外单位提供的研发服务和设计服务零税率境内单位和个人提供的规定的涉外应税服务免税一般纳税人简易征收县级及县级以下小型水力发电单位生产的电力。
小型水力发电单位,是指各类投资主体建设的装机容量为5万千瓦以下(含5万千瓦)的小型水力发电单位征收率6% 建筑用和生产建筑材料所用的砂、土、石料以自己采掘的砂、土、石料或其他矿物连续生产的砖、瓦、石灰(不含粘土实心砖、瓦)用微生物、微生物代谢产物、动物毒素、人或动物的血液或组织制成的生物制品自来水商品混凝土(仅限于以水泥为原料生产的水泥混凝土)寄售商店代销寄售物品(包括居民个人寄售的物品在内)征收率4%典当业销售死当物品经国务院或国务院授权机关批准的免税商店零售的免税品一般纳税人销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产征收率4% 减半征收纳税人购进或者自制固定资产时为小规模纳税人,认定为一般纳税人后销售该固定资产增值税一般纳税人发生按简易办法征收增值税应税行为,销售其按照规定不得抵扣且未抵扣进项税额的固定资产2008年12月31日以前未纳入扩大增值税抵扣范围试点的纳税人,销售自己使用过的2008年12月31日以前购进或者自制的固定资产2008年12月31日以前已纳入扩大增值税抵扣范围试点的纳税人,销售自己使用过的在本地区扩大增值税抵扣范围试点以前购进或者自制的固定资产试点纳税人中的一般纳税人提供的公共交通运输服务(包括轮客渡、公交客运、轨道交通、出租车),可以选择按照简易计税方法计算缴纳增值税征收率3%试点纳税人中的一般纳税人,以试点实施之前购进或者自制的有形动产为标的物提供的经营租赁服务,试点期间可以选择适用简易计税方法计算缴纳增值税。
税收分类编码大全
税收分类编码大全01增值税税收分类编码
01010101国家统一税种
01010202营业税类
01020101增值税定额比例征收
010301个人所得税分类编码
01030102对外投资、捐赠所得税01030104财产移转税
01040104建筑废弃物清运费
01050103非金属矿采矿税
01060102农用设施及土地使用调节税01060103土地出让金
01070102水污染防治收费
02行政事业性收费分类编码
0201贷款利息分期缴付收费类
0203土地管理收费类
02030101土地使用权颁发使用权分期收费02030402安全设施收费
03010101特殊依申请减免
030201增值税小规模纳税人减免类03020102五险一金政府税费减免03010402社会救助收入减免
03010503普惠性减税及专项奖励030206土地使用税减免分类编码03020702环境改善减免
0501统一核算结算分类编码05010202地段核定结算。
2019年增值税税率表

2019年增值税税率表2019新版《增值税税率、征收率、预征率表》赶紧打印出来学习!2019-03-06 17:01 建筑/金融/专业2019年3月5日上午9时,十三届全国人大二次会议开幕,国务院总理作政府工作报告。
报告明确,深化增值税改革,将制造业等行业原有16%勺税率降至13%将交通运输业、建筑业等行业现行10%勺税率降为9%确保主要行业税负明显降低。
小编按改革后的新税率将《增值税税率、征收率、预征率表》进行了调整最新最全增值税税率表增值税税率一共有4档:13% 9% 6% 0%销售交通运输服务、邮政、基础电信、建筑、不动产租赁服务,销售不动产,转让土地使用权以及销售或进口正列举的农产品等货物(易混项见附件1)税率为9%加工修理修配劳务、有形动产租赁服务和进口税率为13%销售无形资产(除土地使用权)为6%出口货物税率为0;其余的:货物是13%服务是6%征收率一共有2档,3°%^ 5% 一般是3%除了财政部和国家税务总局另有规定的。
1、5%主要有销售不动产,不动产租赁,转让土地使用权,提供劳务派遣服务、安全保护服务选择差额纳税的。
货物销售里没有5%征收率的。
2、征收率绝大多数是3%容易与5%己混的单独记忆一下:建筑服务,有形动产租赁,小规模纳税人提供劳务派遣服务、安全保护服务未选择差额纳税的。
3、两个减按:个人出租住房,按照5%勺征收率减按1.5%计算应纳税额。
销售自己使用过的固定资产、旧货,按照3%正收率减按2%征攵。
4、小规模纳税人以及选择简易计税的一般纳税人(见附件2)计算税款时使用征收率。
偉号蜕目征收率1销售货物3%2加工、修理修配劳努3%3销售服务(除另有规定外)3%4鸽售无形资产3%5犒售不动产5%预征率预征率有3档,2% 3唏口5%简易计税的预征率基本上与征收率一致。
销售不动产和销售自行开发房地产的预征率简易计税与一般计税相同。
注意:换算成不含税价时,分母为税率或征收率,而不是预征率。
增值税商品税目编码表

1010115010000000000 水果(园林水果)
1010112100000000000 菜豆等豆类蔬菜 1010112110000000000 莲藕等水生蔬菜
57 1 01 01 12 12
1010112120000000000 竹笋等多年生及杂类蔬菜
58 1 01 01 12 13
1010112130000000000 香菇等食用菌
59 1 01 01 12 14 60 1 01 01 12 15
43 1 01 01 11 01 44 1 01 01 11 99
1010111010000000000 作物茎、秆、根 1010111990000000000 其他农作物副产品
45 1 01 01 12 46 1 01 01 12 01 47 1 01 01 12 02 48 1 01 01 12 03 49 1 01 01 12 04 50 1 01 01 12 05 51 1 01 01 12 06
1010112000000000000 蔬菜及食用菌 1010112010000000000 萝卜等根菜类蔬菜 1010112020000000000 山药等薯芋类蔬菜 1010112030000000000 葱蒜类蔬菜 1010112040000000000 白菜类蔬菜 1010112050000000000 芥菜类蔬菜 1010112060000000000 甘蓝类蔬菜
135 1 01 01 17
增值税商品税目编码
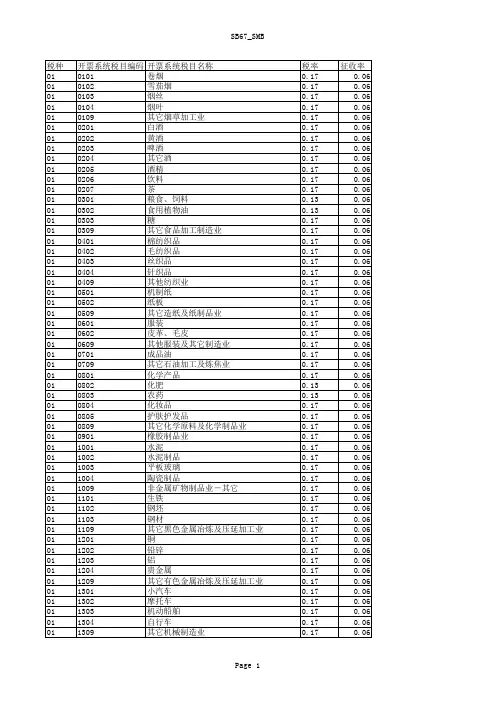
丝织品
0404
针织品
0409
其他纺织业
0501
机制纸
0502
纸板
0509
其它造纸及纸制品业
0601
服装
0602
皮革、毛皮
0609
其他服装及其它制造业
0701
成品油
0709
其它石油加工及炼焦业
0801
化学产品
0802
化肥
0803
农药
0804
化妆品
0805
护肤护发品
0809
其它化学原料及化学制品业
0901
自行车
1309
其它机械制造业
Page 1
税率 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.13 0.13 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.13 0.13 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17 0.17
03
0801
03
0802
03
1001
03
1101
03
1102
03
1103
03
1104
03
1105
03
1106
03
1107
04
0000
05
0000
SB67_SMB
营改增试点应税服务行业与国标行业明细对照表
其他信息技术 务 14--知识产 72 权服务 文化创意服 15--广告服 72 务 务
专业技术服 749 务业 商务服务业 725
其他专业技术 7491 服务业 知识产权服务 7250
45
商务服务业 724
广告业
7240
46
16--会议展 览服务
72
质检技术服务 7450
鉴证咨询服 务
78 79 80 81 82 83 鉴证咨询服 务
28--鉴证服 72 务
商务服务业 722
法律服务
7222 7221 7229 7231
722 29--咨询服 务 72 商务服务业 723
法律服务
咨询与调查
7233 7239
国标行业明细对照表
对应国标行业 小类名称 公共电汽车客运 城市轨道交通 出租车客运 其他城市公共交通运输 指其他未列明的城市旅客运输活动 公路旅客运输 道路货物运输 海洋旅客运输 内河旅客运输 客运轮渡运输 远洋货物运输 沿海货物运输 内河货物运输 航空旅客运输 航空货物运输 管道运输业 自然科学研究和试验发 展 工程和技术研究和试验 发展 农业科学研究和试验发 展 医学研究和试验发展 社会人文科学研究 农业技术推广服务 生物技术推广服务 新材料技术推广服务 节能技术推广服务 其他技术推广服务 科技中介服务 指为科技活动提供社会化服务与管理,在政府 、各类科技活动主体与市场之间提供居间服务 的组织,主要开展信息交流、技术咨询、技术 孵化、科技评估和科技鉴证等活动 指在信息资源开发利用、工程建设、人员培训 、管理体系建设、技术支撑等方面向需方提供 的管理或技术咨询评估服务;包括信息化规划 、信息技术管理咨询、信息系统工程监理、测 试评估、信息技术培训等 指为科技活动提供社会化服务与管理,在政府 、各类科技活动主体与市场之间提供居间服务 的组织,主要开展信息交流、技术咨询、技术 孵化、科技评估和科技鉴证等活动 指江、河、湖泊、水库的水上货物运输活动 指以旅客运输为主的航空运输活动 指以货物或邮件为主的航空运输活动 指通过管道对气体、液体等的运输活动 指江、河、湖泊、水库的水上旅客运输活动 指城市及其他水域旅客轮渡运输活动 指城市以外道路的旅客运输活动 指所有道路的货物运输活动 指城市地铁、轻轨、有轨电车等活动 说明
税收分类编码大全
税收分类编码大全税收分类编码大全一、税收分类编码简介1税收分类编码就是什么?商品与服务税收分类与编码就是指在增值税发票升级版中, 纳税人开具发票时票面上得商品应与税务总局核定得税收编码进行关联,按分类编码上注明得税率与征收率开具发票。
也能使税务机关统计、筛选、分析、比对数据等,最终目标就是加强征收管理、我现在要开清单发票,销售得货物比较多,都就是类似得内容,我可不可以选一个编码来开就可以了?例子:我公司就是从事水果销售得纳税人,水果得品种比较多,比如有苹果、梨子、葡萄、香蕉等等,我开票得时候可以选择其中一种水果得编码开具不?答:不可以。
要一一选择对应编码。
3商品与服务税收分类编码开错对企业得影响?答:根据《中华人民共与国发票管理办法》第二十二条与《增值税专用发票使用规定》第十一条,纳税人不选择商品与服务税收分类与编码得,属于发票栏目填写不全。
不符合规定得发票,不得作为财务报销凭证,任何单位与个人有权拒收、未按照规定得时限、顺序、栏目,全部联次一次性开具发票得,主管税务机关将依照《中华人民共与国发票管理办法》第三十五条第一款处理,由税务机关责令改正,可以处1万元以下罚款,并公开处罚情况。
4我找到两项编码都符合,如何确定哪一个才就是正确得?例子:我公司销售橡胶材质得儿童游泳圈,我搜索编码得时候,按材质“橡胶”可以搜索到其她橡胶制品,按用途“玩具”也可以搜索到其她玩具,那我该选择哪个才不会被锁呢?答:选择最适合得那一个,可以根据企业得经营范围与主要产品服务做辅助判断。
5商品税收分类编码对应得税率就是否可以修改?答:如果选择得商品税收分类编码对应得税率与实际不符,可以更改税率。
如小规模纳税人选择餐饮服务,系统带出税率6%,可自行更改为3%。
“享受优惠政策”项选择“就是”时,要根据实际情况在“税率"项中选择优惠税率。
二、税收分类编码结构图1税收分类编码结构图第一层:共六大类前1位数1—-610000000:货物20000000:劳务30000000:服务40000000:无形资产50000000:不动产60000000:未发生销售行为得不征税项目2税收分类编码结构图税收分类编码共19位、(例如:10000000 家具及配件)编码表中有前三层结构图;一、第一层:1位(“1”代表货物)二、第二层:2-—3位(“05”代表木制品、家具类产品)三、第三层:4——5位(“02”代表家具及配件)分清二级编码与主级编码,主级就是没有税率得。
税种税目(品目)代码一览表
5-45%
5-45%
5-45%
5-45%
5-3பைடு நூலகம்%
5-35% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40% 20-40%
37
2 营业税
38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65
2 2 2 2 2 2 2 2 2
营业税 营业税 营业税 营业税 营业税 营业税 营业税 营业税 营业税
2 营业税 2 营业税 2 营业税 2 营业税 2 营业税 2 营业税 2 营业税 2 营业税 2 营业税 2 2 2 2 营业税 营业税 营业税 营业税
94 95 96 97 98 99 100
6 6 6 6 6 6 6
个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税 个人所得 税
419 420 421 422 423 424 425
101
6
426
102
6
427
160
155
140
156
80
157
48
158
159
160
161
162
163
164 165 166 167 168 169 170 171 172 173 174 175 176 177 178 179 180 181 182 183 184
税种税目代码 - 1、 税种税目代码表
/
工薪-奖金-分红
工薪-奖金-分红
050110
工薪-奖金按5%税率征收
050111
0.05
工薪-奖金按10%税率征收
050112
0.1
工薪-奖金按15%税率征收
050113
0.15
工薪-奖金按20%税率征收
050114
0.2
工薪-奖金按25%税率征收
050115
0.25
工薪-奖金按30%税率征收
050116
0.03
播映
025102
0.03
经营游览场所
025103
0.03
其他文化业
025104
0.03
体育业
体育业
025200
0.03
娱乐业
歌厅等项目
歌、舞厅(卡拉OK歌舞厅、夜总会、恋歌房、练歌房
026101
0.2
台球
026102
0.2
(注销)
高尔夫球
026103
0.2
保龄球
026104
0.2
(注销)
游戏机
0.05
测绘、勘探
027811
0.05
咨询
027812
0.05
美术
027813
0.05
计算
027814
0.05
打包
027815
0.05
其他服务业务
027816
0.05
转让无形资产
转让土地使用权
转让土地使用权
028100
0.05
转让商标权
转让商标权
028200
0.05
转让专利权
转让专利权
028300