
易观:2016年第4季度中国第三方支付互联网支付市场交易规模达52213亿元人民币
易观:2016年第4季度中国第三方支付互联网支付市场交易
规模达52213亿元人民币
易观近期发布《2016年第4季度中国第三方支付互联网支付市场季度监测报告》,报告内数据显示,2016年第4季度中国第三方支付互联网支付市场交易规模为52213.2亿元人民币,环比增长6.48%。
支付宝以43.44%继续保持在线支付市场第一名,财付通位列第二,市场占有率为16.63%;银联商务以15.77%的市场占有率位列第三。
易观分析:
根据Analysys易观近期发布的《中国第三方支付互联网支付市场季度监测报告2016年第4季度》数据显示,2016年第4季度中国第三方支付互联网支付市场交易规模为52213.2亿元人民币,环比增长6.48%。
第三方互联网在线支付市场竞争格局保持稳定,支付宝以43.44%继续保持在线支付市场第一名,财付通位列第二,市场占有率为16.63%;银联商务以15.77%
的市场占有率位列第三,前三家机构共占据互联网支付行业交易份额的75.84%。
2016年第4季度,中国第三方支付市场互联网转接交易规模为48033.7亿元人民币,环比增长率为5.96%。
本季度第三方支付互联网转接交易市场竞争格局延续上个季度格局,银联排名第一,市场份额达到35.82%,支付宝与财付通分别以35.03%与12.40%的市场份额继续占据第二和第三名。
Analysys易观分析认为,四季度迎来传统的电商旺季,双十一和双十二的相继落地令电商行业迎来一年一度的销售高潮,进而带动互联网在线支付交易规模环比增幅相较第三季度继续扩大。
阿里虽然不再公布季度GMV,但核心电商业务2017年第三财季收入同比增长45%,达465.76亿元人民币。
京东第四季度GMV 增长46%至2097亿元人民币(302亿美元)
双十一期内,航空、商旅、理财等行业平台均提高了自己的活动促销力度。
同时,在年度业绩结算压力的刺激下,活动持续时间也有了进一步的增长。
带动此类平台新用户规模增长,且用户活跃度明显提高,从而进一步带动了互联网在线支付行业整体交易规模的增长。
此外,易观统计显示,2016年第4季度中国P2P网贷市场交易总量超过6000亿元人民币,环比增长超过11%,虽然受到行业监管的部分冲击,环比增幅较第3季度有一定回落,但互联网理财平台经过近两年的发展,规模逐渐保持稳定,整体交易量仍然保持较大规模增长,在一定程度上支撑了互联网在线支付交易规模的增长。
可以看到,第三方支付企业对于线下场景的拓展仍在继续,支付宝和财付通
在今年均推出开放平台策略,带动线下服务商增长,也进一步令C端用户互联网支付使用频率降低。
受此影响,互联网在线支付交易规模同比增速仍在下降。
但基于航旅、电商、网游等互联网支付强相关行业整体规模带动,本季度互联网在线支付行业仍然保持环比增长。
本季度在交易份额方面,支付宝、财付通、银联商务仍然位列前三名,总共占据互联网支付交易份额75.84%。
支付宝受益电商促销旺季带动,并且依赖于其发达的线上支付网络,交易份额依旧保持第一。
财付通受电商零售业务因素影响较小,得益于腾讯平台增值服务、虚拟商品、网络游戏等线上服务的营收,本季度所占市场份额达到16.63%。
汇付天下本季度继续深耕P2P行业,与徽商银行达成战略合作带动P2P平台数量增加。
同时,受益于成都金融资产交易中心(益金所)挂牌成立,资产端能力进一步增强。
易宝第4季度配合航空公司以及互金机构开展多项促销活动,在互联网理财和航旅领域影响力日益扩大,整体交易规模持续增长。
易观智库:2015年第4季度中国第三方支付互联网收单交易规模达41723.3亿元人民币

易观智库:2015年第4季度中国第三方支付互联网收单交易规模达41723.3亿元人民币Analysys易观智库分析认为,互联网在线收单市场在未来一段时将保持稳定增长,但随着后期移动端的快速增长,未来互联网在线收单市场将继续放缓增长速度。
易观分析:根据Analysys易观智库近期发布的《中国第三方支付市场季度监测报告2015年第4季度》数据显示, 2015年第4季度中国第三方支付互联网收单市场交易规模为41723.3亿元人民币,环比增长14.39%。
第三方互联网在线收单市场竞争格局保持稳定,支付宝以44.83%继续保持在线收单市场第一名,财付通位列第二,市场占有率为18.49%;银联商务以14.05%的市场占有率位列第三,前三家机构共占据互联网收单交易份额的77.37%。
2015年第4季度,中国第三方支付市场互联网转接交易规模为37545.1亿元人民币,环比增长率为10.9%。
本季度第三方支付互联网转接交易市场竞争格局变动不大,支付宝、银联与财付通分别以36.72%、34.82%与12.54%的市场份额继续占据前三名。
经过多年发展,4季度已成为国人所熟知的电商旺季,以淘宝、天猫、京东等为代表的电商公司4季度在“双11”“双12”等节日进行大促,并不断刷新历史数据,与此同时,支付机构作为基础服务业在交易规模上也得到大幅增长,4季度互联网理财增幅有所下降,但仍旧保持一定增长态势,这支撑了部分互联网在线支付交易规模。
支付宝拥有重量级的电商场景,其4季度支付交易规模有较大增长,移动端的增幅超过互联网在线端增幅,互联网在线收单市场已进入稳定增长阶段。
“双11”对支付宝支付系统的挑战较大,数据表明本季度双十一支付宝的洪峰值达到8.59万笔/秒,这一数据已超过全球支付台MasterCard的实验室测试数据为4万笔/秒,支付宝在支付技术方面已走在世界前端,此外支付宝还将蚂蚁花呗这样的消费产品嵌入,使得用户的支付体验更为顺畅。
易观:2016年第1季度中国第三方支付移动支付市场交易规模59703亿元人民币

易观:2016年第1季度中国第三方支付移动支付市场交易规模59703亿元人民币Analysys易观分析认为,在四季度移动支付的增长主要来自电商的促销季,进入一季度,由于春节大假的来临,电商交易规模相比四季度有一定程度的缩水,且随着互联网金融领域的负面,投资人也相对更加谨慎,因此,虽然红包在春节期间热闹非凡,但由于单个客户交易规模的下降,移动支付整体市场交易规模增长幅度相比2015年4季度有所下降。
易观分析:根据Analysys易观发布的《中国第三方支付移动支付市场季度监测报告2016年第1季度》数据显示,2016年第1季度,中国第三方支付移动支付市场交易规模达59703亿元人民币,环比增长5.34%。
2016年第1季度,移动支付市场总体格局相对稳定,支付宝在移动支付市场份额出现下滑,但仍以63.41%的市场占有率继续占据移动支付市场首位;财付通位列第二,由于春节红包及社交转账交易频繁的拉动,市场份额上升明显,为23.03%;拉卡拉本季度市场份额为5.37%,位列第三。
Analysys易观分析认为,在四季度移动支付的增长主要来自电商的促销季,进入一季度,由于春节大假的来临,电商交易规模相比四季度有一定程度的缩水,且随着互联网金融领域的负面,投资人也相对更加谨慎,因此,虽然红包在春节期间热闹非凡,但由于单个客户交易规模的下降,移动支付整体市场交易规模增长幅度相比2015年4季度有所下降。
一季度在支付市场中最被热议的依然是“红包”。
根据腾讯公开数据显示,微信支付在除夕参与红包人数达到4.2亿,除夕当天红包收发总量达到80.8亿次,QQ钱包在除夕当天刷一刷抢红包人数达到3.08亿,互动量达到1894亿次,支付宝参与2016春晚并作为独家互动平台,在春节期间推出了“集福卡”和“咻一咻”抢红包两种红包活动,进一步提升了用户活跃度的同时也在一定程度上增加了其在社交金融场景上的关系链数据。
数据显示除夕夜,支付宝“咻一咻”互动平台的总参与次数达到3245亿次。
互联网支付行业数字化进程分析——易观:2019年第4季度中国第三方支付互联网支付市场交易规模达604
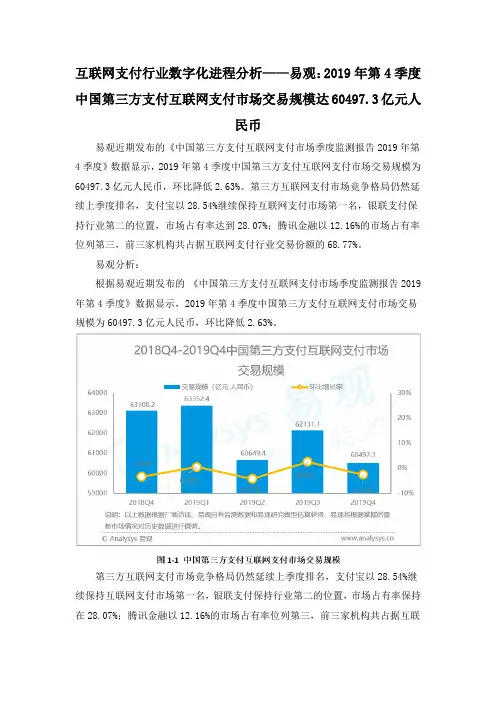
互联网支付行业数字化进程分析——易观:2019年第4季度中国第三方支付互联网支付市场交易规模达60497.3亿元人民币易观近期发布的《中国第三方支付互联网支付市场季度监测报告2019年第4季度》数据显示,2019年第4季度中国第三方支付互联网支付市场交易规模为60497.3亿元人民币,环比降低2.63%。
第三方互联网支付市场竞争格局仍然延续上季度排名,支付宝以28.54%继续保持互联网支付市场第一名,银联支付保持行业第二的位置,市场占有率达到28.07%;腾讯金融以12.16%的市场占有率位列第三,前三家机构共占据互联网支付行业交易份额的68.77%。
易观分析:根据易观近期发布的《中国第三方支付互联网支付市场季度监测报告2019年第4季度》数据显示,2019年第4季度中国第三方支付互联网支付市场交易规模为60497.3亿元人民币,环比降低2.63%。
第三方互联网支付市场竞争格局仍然延续上季度排名,支付宝以28.54%继续保持互联网支付市场第一名,银联支付保持行业第二的位置,市场占有率保持在28.07%;腾讯金融以12.16%的市场占有率位列第三,前三家机构共占据互联网支付行业交易份额的68.77%。
易观分析认为,前三位的三大巨头本季度在份额上小幅挤占了腰部支付机构的份额,主要原因是季节性消费的带动令平台集聚性效能提升,加之互金等传统互联网支付支撑行业交易规模继续萎缩导致。
但整体来看,消费类因素影响更加广泛,互联网支付市场整体交易规模保持平稳微降态势。
易观分析认为,四季度进入传统的消费旺季,阿里“双十一”当日成交额同比增长25%,京东第四季度营收1707亿元,同比增长26.6%。
电商造节、线下零售、餐饮、航旅、快消等行业均达成平稳增长,消费的增加也带动消费金融行业走高,特别是互联网平台的消费金融产品需求旺盛。
四季度航旅、教育等行业表现超出预期,为了配合消费类季度活跃带来的需求增长,带动平台用户规模性增长,增加用户的活跃程度,各家机构均提高了活动的促销力度和持续时间,也为互联网在线支付行业整体交易保持稳定做出了贡献。
易观:2017年第4季度中国第三方支付综合支付市场交易规模达496634亿元人民币
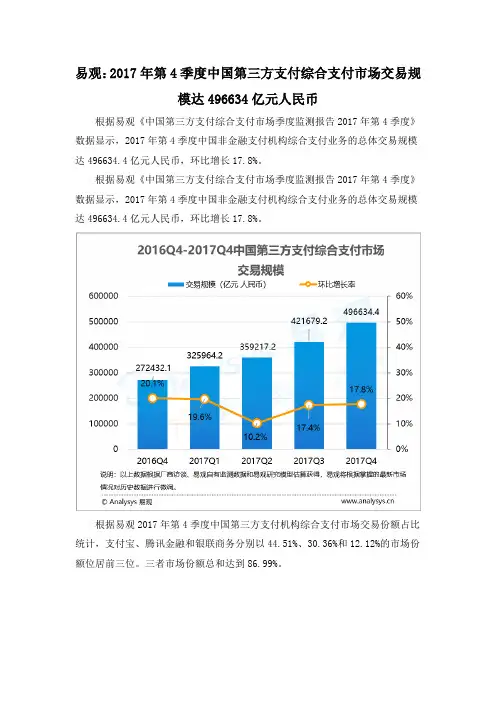
易观:2017年第4季度中国第三方支付综合支付市场交易规模达496634亿元人民币根据易观《中国第三方支付综合支付市场季度监测报告2017年第4季度》数据显示,2017年第4季度中国非金融支付机构综合支付业务的总体交易规模达496634.4亿元人民币,环比增长17.8%。
根据易观《中国第三方支付综合支付市场季度监测报告2017年第4季度》数据显示,2017年第4季度中国非金融支付机构综合支付业务的总体交易规模达496634.4亿元人民币,环比增长17.8%。
根据易观2017年第4季度中国第三方支付机构综合支付市场交易份额占比统计,支付宝、腾讯金融和银联商务分别以44.51%、30.36%和12.12%的市场份额位居前三位。
三者市场份额总和达到86.99%。
易观分析认为,本季度移动支付规模继续大幅度增长,从根本上带动了网络支付交易规模的增加,同时继续拉大和互联网支付的差距。
支付宝和财付通均继续加大对线下服务商的扶持力度,并通过红包和实施开放平台策略大幅度提高了同期活跃用户规模。
与此同时,巨头们保持对小额高频场景的拓展,在双十一和双十二期间,移动支付厂商基于线上线下联动而做出的推广活动增多,令移动支付覆盖行业增加且相关场景渗透持续加深,为四季度移动支付保持高速增长进行了有力的支持。
四季度电商、航空、商旅等行业平台拉高活动促销力度以及理财行业的平稳发展,为互联网在线支付交易规模环比增幅继续扩大奠定了基础。
本季度线下银行卡收单行业受益于监管对支付安全性要求的提升,进一步巩固了原有的市场规模。
特别是在银行进一步聚焦服务大客户的情况下,第三方银行卡收单机构在中小商户市场站稳脚跟,第三方支付银行卡收单市场规模保持稳定增长。
快钱四季度不断切入用户高频使用场景,为商户提供全面的、全场景的多种支付方式。
本季度在保险行业,除解决保险公司的实际需求外,还推出了支付+营销的解决方案。
在酒店连锁、服装连锁、餐饮、医美、直销等行业,快钱提供了完善的零售综合解决方案。
易观:2016年第2季度中国第三方支付互联网支付市场交易规模达46500亿元人民币
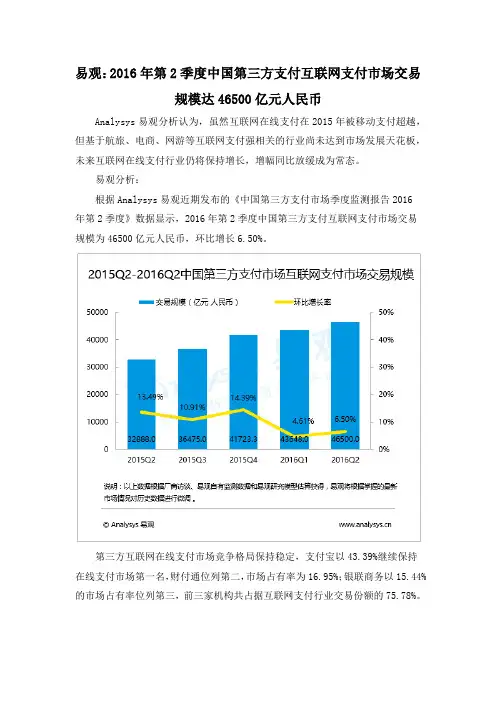
易观:2016年第2季度中国第三方支付互联网支付市场交易规模达46500亿元人民币Analysys易观分析认为,虽然互联网在线支付在2015年被移动支付超越,但基于航旅、电商、网游等互联网支付强相关的行业尚未达到市场发展天花板,未来互联网在线支付行业仍将保持增长,增幅同比放缓成为常态。
易观分析:根据Analysys易观近期发布的《中国第三方支付市场季度监测报告2016年第2季度》数据显示,2016年第2季度中国第三方支付互联网支付市场交易规模为46500亿元人民币,环比增长6.50%。
第三方互联网在线支付市场竞争格局保持稳定,支付宝以43.39%继续保持在线支付市场第一名,财付通位列第二,市场占有率为16.95%;银联商务以15.44%的市场占有率位列第三,前三家机构共占据互联网支付行业交易份额的75.78%。
2016年第2季度,中国第三方支付市场互联网转接交易规模为43021亿元人民币,环比增长率为8.75%。
本季度第三方支付互联网转接交易市场竞争格局略有变动,银联超越支付宝,凭借36.52%的市场份额占据第一的位置,支付宝与财付通分别以34.83%与13.10%的市场份额继续占据第二和第三名。
Analysys易观分析认为,在经历了一季度春节等原因的低迷之后,二季度互联网在线支付行业整体交易规模较一季度有所提升,京东618等电商大促的来临带动了互联网在线支付行业交易规模的上扬,同时,P2P网贷行业交易规模环比增幅达26.1%,也在一定程度上支撑了互联网在线支付交易规模的增长。
可以看到,由于2015年第三方支付企业对于线下场景的布局在今年显现出效果,C端用户使用互联网支付频率降低。
受此影响,相较于2015年同期,互联网在线支付交易规模增幅大幅下降。
Analysys易观分析认为,虽然互联网在线支付在2015年被移动支付超越,但基于航旅、电商、网游等互联网支付强相关的行业尚未达到市场发展天花板,未来互联网在线支付行业仍将保持增长,增幅同比放缓成为常态。
易观:2016年第2季度中国第三方支付移动支付市场交易规模75037亿元人民币

易观:2016年第2季度中国第三方支付移动支付市场交易规模75037亿元人民币Analysys易观分析认为,相比仅有红包亮点的一季度,二季度移动支付又迎来了一波增长的小高潮,在上半年的电商促销重头戏6.18之际,各个电商不遗余力的开展促销活动,在一定程度上对二季度的规模增长构成了支撑。
易观分析:根据Analysys易观发布的《中国第三方支付移动支付市场季度监测报告2016年第2季度》数据显示,2016年第2季度,中国第三方支付移动支付市场交易规模达75037亿元人民币,环比增长25.68%。
2016年第2季度,移动支付的市场格局发生一定变化,前三甲的位次保持不变,但份额发生变化,支付宝继续以55.40%保持移动支付市场龙头地位,电商场景以及较大规模的理财等增值服务交易依然为支付宝提供了稳定的市场份额支撑,但由于微信支付不断在社交金融以及线下零售支付的拓展,使得支付宝的领先优势在不断缩小,2016年第2季度,财付通继续高歌猛进,在移动支付市场的份额更进一步,达到32.10%,位列市场第二位。
二者的市场份额达到了87.5%,占据绝对主导的地位,财付通的迅猛增长也在一定程度上压缩了其他厂商的份额。
拉卡拉作为普惠金融的实践者,更多的服务中小微商户和个体工商户,使得移动支付交易规模稳中有升,以4.40%的市场份额位列第三位。
第二季度,平安付和平安保险集团的积分平台万里通进一步在功能、产品、场景等方面整合。
积分+现金支付的多渠道优惠模式带动平安壹钱包C端用户稳定增长。
排名第八的易宝支付则继续深耕航旅行业,联合四川航空公司推出“指间付”产品,用户点击短信中链接即可完成支付。
此外,易宝本季度与消费金融持牌机构捷信签署合作协议,双方将在线上业务、大数据风控等领域展开深度合作。
Analysys易观分析认为,相比仅有红包亮点的一季度,二季度移动支付又迎来了一波增长的小高潮,在上半年的电商促销重头戏6.18之际,各个电商不遗余力的开展促销活动,在一定程度上对二季度的规模增长构成了支撑。
易观:2016年第3季度中国第三方支付移动支付市场交易规模90419亿元人民币
易观:2016年第3季度中国第三方支付移动支付市场交易规模90419亿元人民币Analysys易观分析认为,三季度支付厂商活动推广力度明显增加,加之更多的产品创新,带动移动支付又迎来了一波增长的高潮。
易观分析:根据Analysys易观发布的《中国第三方支付移动支付市场季度监测报告2016年第3季度》数据显示,2016年第3季度,中国第三方支付移动支付市场交易规模达90419亿元人民币,环比增长20.5%。
2016年第3季度,移动支付的市场格局发生一定变化,前三甲的位次保持不变,但份额继续发生变化。
阿里巴巴集团三季度收入同比增长55%,核心电商业务收入同比增长41%,移动端占集团整体收入达到78%,口碑平台的交易额环比增长55%。
凭借阿里巴巴集团稳定的市场份额支持,以及支付宝综合金融服务的不断深化,加之累计超过4000万人次参与的当季随机立减活动,支付宝三季度移动支付交易总量继续增长,以50.42%的市场份额继续夺得移动支付头名。
三季度财付通继续加码线下移动支付,过亿人次体验微信无现金日活动,加之红包和转账等社交场景交易量的持续高速增长,以及电商、团购、出行等第三方商户移动端的拉动,使得财付通继续缩小同领头羊支付宝的差距,市场份额上升为38.12%,位列市场第二位。
总体上看,支付宝和财付通二者的市场份额达到了88.54%,占据绝对主导的地位,财付通的迅猛增长也在一定程度上压缩了其他厂商的份额。
拉卡拉在移动端展现出多元化的布局策略。
随着手机收款宝、智能POS、拉卡拉手环等产品布局的效用显现,针对C端人群的理财产品不断丰富,以3.32%的市场份额位列第三位。
连连支付三季度O2O布局加速,推出产品银+POS及配套解决方案。
此外,与一些二手车平台的合作也为连连支付移动端交易规模的平稳增长提供了支撑。
第三季度,壹钱包和平安集团旗下积分平台万里通正式宣布合并,原万里通APP以产品形态全面嵌入壹钱包APP,形成统一的“平安壹钱包”新平台。
易观分析:2016年第4季度中国互联网教育市场营收规模达481.6亿元 教育效果与优质内容才是发展关键
易观分析:2016年第4季度中国互联网教育市场营收规模达481.6亿元教育效果与优质内容才是发展关键根据Analysys易观千帆监测数据显示,在11月教育TOP10榜单中,作业帮仍然占据榜首位置,月度活跃用户数达到2473.2万人,小猿搜题凭借913.7万月活用户数位居第二,一起作业学生端以866.6万月活用户数排位第三。
根据Analysys易观监测数据显示,2016年第4季度中国互联网教育市场整体营收规模达481.6亿元人民币,环比增长率1.8%,与2016年前三个季度相比,增幅有所回落,但就整体而言,互联网教育市场依然维持着增长势头。
随着互联网的深入发展,从而降低了用户使用互联网进行学习的门槛,中国互联网教育渗透范围更广,互联网教育市场用户规模也逐年上涨。
从中国互联网教育市场年度营收规模来看,2016年,中国互联网教育市场营收规模达1601.5亿元人民币,同比增长17.2%。
就近7年中国互联网教育市场营收规模来看,互联网教育市场营收规模保持着相对良好的增长走向。
但截止目前来讲,相比线下整体教育行业而言,互联网教育市场交易规模占比较低,随着教育在线上线下进一步融合深化发展,互联网教育各类场景化应用的完善与教育资源渠道的打通,教学资源与用户需求的相互贯通,Analysys易观分析认为,预计互联网教育市场在未来三年内仍将维持增长的态势。
盘点2016,Analysys易观分析认为,中国互联网教育市场呈现出以下特点与趋势:1、整合自身优势资源,构建企业优质品牌价值,加强核心竞争力建立。
现阶段,整体互联网教育市场基本处于探索和市场启动期,机遇与风险并存,资本抢滩,众多教育厂商纷纷抢入市场,并且目前中国互联网教育市场长尾市场参与者繁杂。
企业若试图在纷乱中占据一席之地,都靠着自身优势资源发挥长处,不断构建品牌价值,打造核心竞争力。
如互联网巨头BAT靠自身资金与技术实力在通过投资传统教育企业扩大教育版图的同时,积极发展自己的线上教育;如拥有技术实力的vipabc也不断覆盖教学细分品牌,vipabc青少年英语获得TOEFL Primary和TOEFL Junior双授权,成为覆盖中小学托福英语能力测试的在线教育品牌。
易观:2016年第4季度中国非金融支付机构综合支付市场交易规模达272432亿元人民币
易观:2016年第4季度中国非金融支付机构综合支付市场交易规模达272432亿元人民币易观《中国非金融支付机构市场季度监测报告2016年第4季度》数据显示,2016年第4季度中国非金融支付机构综合支付业务的总体交易规模达272432亿元人民币,环比增长20.1%。
支付宝、银联商务和财付通分别以33.77%、27.35%和20.60%的市场份额位居前三位,三者市场份额总和达到81.72%。
根据易观《中国非金融支付机构市场季度监测报告2016年第4季度》数据显示,2016年第4季度中国非金融支付机构综合支付业务的总体交易规模达272432亿元人民币,环比增长20.1%。
根据易观2016年第4季度中国非金融支付机构综合支付市场交易份额占比统计,支付宝、银联商务和财付通分别以33.77%、27.35%和20.60%的市场份额位居前三位。
三者市场份额总和达到81.72%。
Analysys易观分析认为,本季度移动支付规模继续增长,整体交易规模上继续拉大和互联网支付的差距。
支付宝和财付通均选择加大对线下服务商的扶持,实施开放平台策略。
同时,随着对移动支付场景的继续深挖,以及在双十二期间,移动支付厂商基于线上线下联动而做出的推广活动增多,移动支付依然保持高速增长,为第三方支付整体交易规模的上扬打下了扎实的基础。
本季度线下收单行业继续受益费率降低,除了巩固原有市场外,部分中小商户对银行卡收单的接受程度也在进一步提高。
此外受益于银行进一步聚焦服务大客户等情况,第三方支付银行卡收单市场规模保持稳定增长。
作为互联网支付的支柱行业之一,本季度电商行业迎来传统的销售旺季,在双十一的带动下,阿里、京东等电商巨头的财报均披露了良好的交易增幅,整体交易规模相较第3季度仍然有较大增长。
加之航空、商旅、理财等行业平台拉高活动促销力度以及理财行业的平稳发展,互联网在线支付交易规模环比增幅相较第三季度继续扩大。
快钱在Q3加快与海鼎的合作,大范围拓展华南地区的海鼎旗下零售商户之后,第4季度继续围绕万达场景进行深化拓展,在双旦节日促销的基础之上开展了一系列对外推广活动,加之对海鼎所服务便利店的持续覆盖,以7.11%的市场份额排名第4位。
易观:2016年第4季度中国网上银行交易规模达536.3万亿元人民币
易观:2016年第4季度中国网上银行交易规模达536.3万亿元人民币易观分析:根据Analysys易观产业数据库最新发布的《中国网上银行市场季度监测报告2016年第4季度》数据显示,2016年第4季度,中国网上银行客户交易规模达到536.3万亿元人民币,环比增长6.1% 。
Analysys易观分析认为,由于手机银行及第三方支付的替代,个人网上银行交易额增速明显放缓,个人网银可以着力于大额转账、复杂交易以及特殊授权业务;企业网上银行交易额保持平稳增长,办理的业务主要为账户查询与对账、转账、缴费、收款、代发工资。
2016年第4季度,工、建、交、农、中五大行凭借庞大的客户积累分别位列市场前五位,合计拥有71.3%的市场份额。
招商银行则以6.5%的市场份额位居第六位,其后为民生银行、兴业银行及中信银行。
从产品创新来看,建行新版个人网银优越理财服务升级,新增综合积分,为“健康颐养、住房安居、汽车生活、跨境服务”四类客群推出专享服务方案。
农行开通个人网银缴纳西安市城镇居民基本医保功能,该功能进一步丰富了陕西省系统特色业务种类,为客户提供了更好的使用体验。
在电子银行产品服务创新趋势方面,Analysys易观分析认为,目前,电子银行缴纳服务基本能满足用户的需求,如电费、水费、通讯费、煤气、话费等,未来,银行应逐步覆盖物业费和公交卡充值。
从营销活动来看,第4季度网上银行营销引入了互联网新玩法—网络直播。
如工行第二届“1118粉丝节”推“网红”、制作真人秀,和用户线上线下密切互动,并在“工银融e行”公众号开展了网络直播,粉丝们不仅可以实时观看当地精彩的粉丝节现场盛况,如同亲临会场,而且看直播还可以得红包,增强了粉丝的参与感。
另外,传统的优惠、送礼、与第三方厂商合作引流等仍是商业银行进行营销活动的重要手段,如交通银行“网银结汇・月月有礼”活动、民生银行电子银行环保日活动、兴业银行网络金融系列活动。
其中,兴业银行4季度连续开展网络金融活动,包括送好礼、送话费、生活商城折上再减、与唯品会、芒果网等合作引流。