
普通年金现值的计算公式为共42页
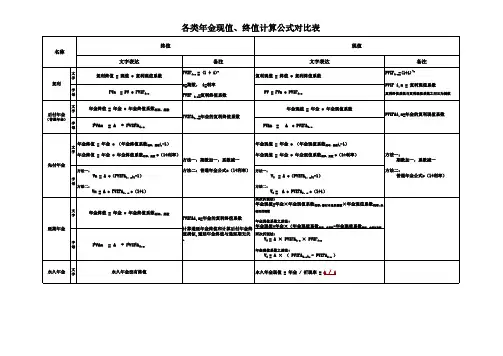
各类年金终值、现值计算公式对比表
FVAn
= A
* FVIFAi,n
年金现值系数之差法:
文 字
V0 = A × ( PVIFAi,n+m - PVIFAi,m )
永久年金
永久年金没有终值
永久年金现值 = 年金 / 折现率 = A / i
复利终值系数与复利现值系数之间互为倒数
FVn
= PV * FVIFi,n
FVIF
i,n=复利终值系数
年金终值 = 年金 * 年金终值系数利率,期数 FVIFAi,n=年金的复利终值系数
年金现值 = 年金 * 年金现值系数 PVIFAi,n=年金的复利现值系数 PVAn = A * PVIFAi,n
后付年金
(普通年金)
FVAn
= A
* FVIFAi,n
文 字
年金终值 = 年金 * (年金终值系数利率,期数+1 -1) 年金终值 = 年金 * 年金终值系数利率,期数 *(1+利率) 方法一:期数加一,系数减一
年金现值 = 年金 * (年金现值系数利率,期数+1-1) 年金现值 = 年金 * 年金现值系数利率,期数 *(1+利率) 方法一: 期数加一,系数减一 方法二: 普通年金公式*(1+利率)
先付年金
方法一: 字 母
方法二:普通年金公式*(1+利率) Vn = A *(FVIFAi,n+1-1)
方法一:
V0 = A *(PVIFAi,n+1-1)
方法二:
方法二:
Vn = A * FVIFAi,n *(1+i)
V0 =
两次折现法:ห้องสมุดไป่ตู้
A * PVIFAi,n *(1+i)
普通年金现值系数表

普通年金现值系数表普通年金现值系数表年金现值系数,就是按利率每期收付一元钱折成的价值。
也是知道了现值系数就可求得一定金额的年金现值之和。
别称等额支付系列现值系数,年金因子表达式PVA/A=1/i -1/i(1+i)^n应用学科经济学;金融学;建筑工程经济适用领域范围建筑工程概念首先说什么是年金,年金是每隔相等时间间隔收到或支付相同金额的款项,如每年年末收到养老金10000元,即为年金。
年金现值是指按照利率把发生期收到的年金利息折成价值之和。
计算公式年金现值系数公式:PVA/A =1/i-1/[i (1+i)^n]其中i表示报酬率,n表示期数,PVA表示现值,A表示年金。
比如你在银行里面每年年末存入1200元,连续5年,年利率是10%的话,你这5年所存入资金的现值=1200/(1+10%)+1200/(1+10%)^2+1200/(1+10%)^3+1200/(1+10%)^4+1200/(1+10%)^5= 1200*[1-(1+10%)]/10%=1200*3.7908=4548.96 这是终值的算法1200元就是年金,4548.96就是年金现值,1/10%-1/10%*1.1=3.7908就是年金现值系数。
不同的报酬率、不同的期数下,年金现值系数是不相同的。
终值1、普通年金终值指一定时期内,每期期末等额收入或支出的本利和,也就是将每一期的金额,按复利换算到最后一期期末的终值,然后加总,就是该年金终值.例如:每年存款1元,年利率为10%,经过5年,逐年的终值和年金终值,可计算如下:1元1年的终值=(1+10%)=1.100(元)1元2年的终值=(1+10%)=1.210(元)1元3年的终值=(1+10%)=1.331(元)1元4年的终值=(1+10%)=1.464(元)1元5年的终值=(1+10%)5=1.611元1元年金5年的终值=6.715(元)如果年金的期数很多,用上述方法计算终值显然相当繁琐。
普通年金终值现值及年金的计算有图解分解

➢ 在实务中
几乎所有的消费贷款和房屋按揭贷款都要求等 额偿还,并且通常是按月进行的。 你是选择一次性付款,还是分期等额付款呢?
➢ 这时,你需要掌握年金的计算与分析。
第1页/共23页
年金
➢年金是(Annuity)指等额、定期的系列收 支。
等期等额付款赊购 等期等额偿还贷款 等期等额发放养老金 等期等额支付工程款 每年相同的销售收入等,都属于年金收付形式。
➢ 如果已知
(F/P,10%,1)=1.10 (F/P,10%,2)=1.21 你能求出(F/A,10%,3)的值吗?
第6页/共23页
普通年金终值计算公式的推导
每年的支付金额为A;利率为I ; 期数 为n; ■ 则每按年复的等利式计两边算同乘的(普1+i通):年金终值F为 :
■ 上述两式相减, 整理后,得到:
即根据年金现值计算的年金,即已知现值求年 金。
第20页/共23页
年资本回收额公式的推导
➢ 根据普通年金现值计算公式:
可知:
普通年金现值系数的倒数,称资本回收系数 记作(A/P,i,n)
第21页/共23页
资本回收系数与年金现值系数互为倒数
投投资资回回报报率率为为10%%时时,,每每年年至至少少要要收收回回40.21万万元元,,才才能能确确保保3年年后后收收回回初初始始投投资资额额100万万元元。。
➢ 按年金的收付时点,可以将年金划分为
普通年金、预付年第金2页/、共23页递延年金、永续年金
普通年金
➢普通年金(Ordinary Annuity)又称后付 年金
是指各期期末收付的年金。
普通年0 图24-1。 5
金的1 收付2形式见3
现值和终值的计算公式
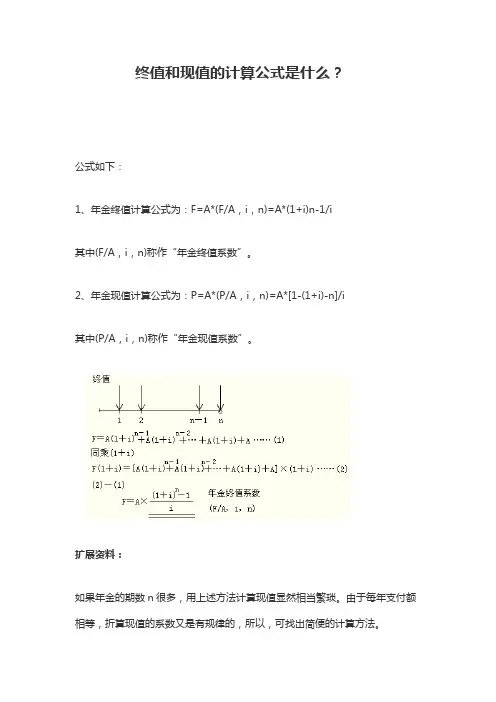
终值和现值的计算公式是什么?
公式如下:
1、年金终值计算公式为:F=A*(F/A,i,n)=A*(1+i)n-1/i
其中(F/A,i,n)称作“年金终值系数”。
2、年金现值计算公式为:P=A*(P/A,i,n)=A*[1-(1+i)-n]/i
其中(P/A,i,n)称作“年金现值系数”。
扩展资料:
如果年金的期数n很多,用上述方法计算现值显然相当繁琐。
由于每年支付额相等,折算现值的系数又是有规律的,所以,可找出简便的计算方法。
先付年金现值:是其最后一期期末时的本利和,相当于各期期初等额收付款项的复利现值之和。
n期先付年金与n期普通年金的收付款次数相同,但由于付款时间不同,n期先付年金现值比n期普通年金的现值多计算一期利息。
因此在n期普通年金现值的基础上乘以(1+i)而将分母加1就得出n期先付年金的现值了。
普通年金现值的计算公式为

公式中各符号的含义
P
普通年金现值。
A
每年支付的年金金额。
r
年利率。
n
年金支付的总年数。
公式适用条件
年利率保持不变
公式假设年利率在年金支付期间保持不变。
年金支付时间间隔相等
公式适用于年金支付时间间隔相等的情况, 如每年年末支付。
无提前支付或延迟支付
公式不考虑提前支付或延迟支付的情况。
03
普通年金现值计算公式的应用
02
在实际应用中,需要考虑通货膨胀、税收等因素对 年金现值的影响。
03
对于无限期年金或特殊类型的年金(如增长型年金 ),需要使用相应的公式进行计算。
04
普通年金现值与其他金融概念的 关系
与复利现值的关系
复利现值基础
普通年金现值计算基于复利现值的概念,即未来一系列等额现金流在当前时点的价值。
影响因素相似
实例分析
假设每年年末获得1000元的年金,年 利率为5%,年金期数为10年。根据 普通年金现值的计算公式,可以计算 出该年金的现值为多少。
通过查表或使用计算器,可以找到5% 年利率下10年期的年金现值系数。将 这个系数与每年1000元的年金金额相 乘,即可得出普通年金现值的结果。
注意事项
01
年金金额、年利率和年金期数必须明确且一致,以 确保计算结果的准确性。
计算步骤
确定年金金额
首先需要确定每期年金的金额,这是计算普 通Байду номын сангаас金现值的基础。
确定年利率
根据市场利率或折现率确定年利率,用于将 未来各期的年金金额折现到当前时点。
确定年金期数
确定年金的期数,即年金支付的次数。这可 以是有限的,也可以是无限的。
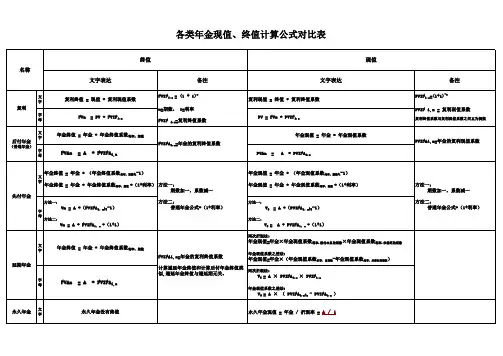
各类年金终值 现值计算公式对比表
两次折现法:
年金现值=年金×年金现值系数利率,偿付本息的期数×年金现值系数利率,未偿还的期数
FVIFAi,n=年金的复利终值系数
计算递延年金终值和计算后付年金终值类 似,递延年金终值与递延期无关。
年金现值系数之差法:
年金现值=年金×(年金现值系数利率,总期数-年金现值系数利率,未偿还的期数)
方法二: 普通年金公式*(1+利率)
年金现值 = 年金 * (年金现值系数利率,期数+1-1) 年金现值 = 年金 * 年金现值系数利率,期数 *(1+利率)
方法一:
V0 = A *(PVIFAi,n+1-1)
方法二:
V0 = A * PVIFAi,n *(1+i)
文 字
延期年金
字 母
年金终值 = 年金 * 年金终值系数利率,期数
各类年金现值、终值计算公式对比表
名称
文 字
复利
字 母
文 字
后付年金
(普通年金) 字 母
终值
文字表达
复利终值 = 现值 * 复利现值系数 FVn = PV * FVIFi,n
年金终值 = 年金 * 年金终值系数利率,期数
FVAn = A * FVIFAi,n
备注
FVIFi,n = (1 + i)n n=期数, i=利率 FVIF i,n=复利终值系数
PVIFAi,n=年金的复利现值系数
先付年金
文 年金终值 = 年金 * (年金终值系数利率,期数+1-1)
字
年金终值 = 年金 * 年金终值系数利率,期数 *(1+利率) 方法一: 期数加一,系数减一
普通年金现值的计算公式为
PV=P*[1-(1+r)^(-n)]/r
其中
PV是普通年金的现值
P是每年的付款金额
r是每年的折现率(利率)
n是年金的期限(年数)。
这个公式是基于贴现的原理,即将未来的现金流折现到现在的价值。
公式的步骤如下:
1.将每年付款金额P乘以n,得到总金额。
2.计算折现率r+1,并将其与年金的期限n相乘,得到一个值。
3.将这个值除以折现率r,并得到一个小数。
4.从1中减去3中得到的小数,得到一个新的值。
5.将1中得到的总金额与4中得到的新值相乘,得到普通年金的现值PV。
需要注意的是,如果折现率r小于0,或者年金的期限n为无穷大,
那么公式中的计算结果将趋向于无穷大。
这是因为未来的现金流在无穷时
间内折现的价值会趋近于无穷大。
在实际应用中,这种情况很少发生。
此外,如果每年付款金额P是不变的,并且每年付款的时间间隔是相
等的,那么该年金被称为等额年金。
在这种情况下,计算公式可以简化为:PV=P*[(1-(1+r)^(-n))/r]
这是因为等额年金的付款金额是不变的,所以每一期的现值计算可以通过简化公式得到。
年金现值计算方法详解
年金现值计算方法详解年金是一种常见的投资方式,计算年金的现值是帮助投资者了解未来现金流的价值。
合理的现值计算方法可以帮助投资者做出明智的决策,下面我们来详细讨论年金现值的计算方法。
一、普通年金现值计算方法普通年金是指每期支付的金额相同的年金,其现值计算方法可以通过如下公式进行:\[PV = PMT \times \left(\dfrac{1 - (1 + r)^{-n}}{r}\right)\]其中,PV代表年金的现值,PMT代表每期支付的金额,r代表利率,n代表年数。
二、年金现值的不同情况计算方法1. 当年金是年末支付时,现值公式为:\[PV = PMT \times \left(\dfrac{1 - (1 + r)^{-n}}{r}\right)\]2. 当年金是年初支付时,现值公式为:\[PV = PMT \times \left(\dfrac{1 - (1 + r)^{-n}}{r}\right) \times (1 + r)\]3. 当年金是不定期支付时,现值公式为:\[PV = FV \times \left(\dfrac{1}{(1 + r)^n}\right)\]其中,FV代表年金的终值。
三、利用现金流表计算年金现值除了使用上述的公式计算年金的现值,我们也可以通过制作现金流表的方式来计算年金的现值。
现金流表可以清晰地展示出每期的现金流量,帮助投资者更直观地了解年金的价值。
四、利率对年金现值的影响利率是影响年金现值的重要因素之一。
当利率上升时,年金的现值会下降,因为未来现金流的折现率变高;反之,当利率下降时,年金的现值会上升。
五、风险对年金现值的影响除了利率变动,风险也会对年金的现值产生影响。
高风险的年金会被折现得更低,因为投资者认为高风险带来的未来现金流不稳定。
六、结语通过上述的详细讨论,我们了解了年金现值的计算方法及影响因素。
在进行投资决策时,投资者应该充分考虑年金的现值,以便做出科学的投资规划。
年金的公式总结范文
年金是指按照一定的时间间隔、一定的利率和一定的期限,定期支付的一笔固定金额的现金流。
年金的计算可以使用不同的公式,下面将总结一些常用的年金公式。
1.普通年金公式:普通年金是指在一定的时间间隔内,每期支付相同数额的现金流。
普通年金公式包括PV(现值)、FV(未来值)、PMT(每期支付金额)、n (总期数)、i(利率)五个变量。
普通年金公式如下:PV=PMT×[(1-(1+i)^(-n))/i]FV=PMT×[((1+i)^n-1)/i]其中PV是现值,指将未来的现金流折算到现在所对应的金额;FV是未来值,指在一定期限内所有现金流的总和;PMT是每期支付金额;n是总期数;i是利率。
2.分期付款公式:分期付款是一种特殊的年金,在分期付款中,每期支付的金额是不同的。
分期付款公式包括PV(现值)、FV(未来值)、n(总期数)三个变量,公式如下:PV=C1/(1+i)^1+C2/(1+i)^2+…+Cn/(1+i)^nFV=C1×(1+i)^1+C2×(1+i)^2+…+Cn×(1+i)^n其中PV是现值,指将未来的现金流折算到现在所对应的金额;FV是未来值,指在一定期限内所有现金流的总和;C1、C2、…、Cn是每期支付的金额;n是总期数;i是利率。
3.延期年金公式:延期年金是指在一定的时间间隔内,推迟一段时间后开始支付的现金流。
延期年金公式包括PV(现值)、FV(未来值)、PMT(每期支付金额)、d(延迟期数)、n(总期数)、i(利率)六个变量,公式如下:PV=PMT×[(1-(1+i)^(-n))/i]×(1+i)^-dFV=PMT×[((1+i)^n-1)/i]×(1+i)^-d其中PV是现值,指将未来的现金流折算到现在所对应的金额;FV是未来值,指在一定期限内所有现金流的总和;PMT是每期支付金额;d是延迟期数;n是总期数;i是利率。
现值年金6个公式
现值年金6个公式【原创实用版】目录1.现值年金的概念2.现值年金的 6 个公式3.公式的运用和实例正文一、现值年金的概念现值年金是指在一定的利率下,一定期限内每期等额收付款项的现值之和。
简单来说,就是将未来一系列定期支付的现金流量折算到现在的价值总和。
现值年金在金融、投资等领域具有广泛的应用,例如计算保险费、投资回报等。
二、现值年金的 6 个公式1.普通年金现值公式普通年金现值公式为:P = R × (1 - (1 + i)^(-n)) / i其中,P 表示现值年金,R 表示每期支付的金额,i 表示利率,n 表示期数。
2.先付年金现值公式先付年金现值公式为:P = R × (1 - (1 + i)^(-n)) / i × (1 + i) 其中,P 表示现值年金,R 表示每期支付的金额,i 表示利率,n 表示期数。
3.等额本金现值公式等额本金现值公式为:P = Σ(R × (1 - (1 + i)^(-n+k))) / i其中,P 表示现值年金,R 表示每期支付的金额,i 表示利率,n 表示期数,k 表示每期支付的次数。
4.等额本息现值公式等额本息现值公式为:P = Σ(R × (1 + i)^(-n+k)) / i其中,P 表示现值年金,R 表示每期支付的金额,i 表示利率,n 表示期数,k 表示每期支付的次数。
5.递增年金现值公式递增年金现值公式为:P = Σ(R × (1 - (1 + i)^(-n+k))) / i ×(1 + i)^k其中,P 表示现值年金,R 表示每期支付的金额,i 表示利率,n 表示期数,k 表示每期支付的次数。
6.递减年金现值公式递减年金现值公式为:P = Σ(R × (1 + i)^(-n+k))) / i × (1 + i)^(-k)其中,P 表示现值年金,R 表示每期支付的金额,i 表示利率,n 表示期数,k 表示每期支付的次数。