
2010年中国钛工业发展报告
m ill products in Ch ina in past years
以 2010年上半年的进出口量乘以 2, 作为 2010 年中国进出口总量的预测值, 结合 2002年以来的进 出口量值, 绘出图 4- 6。从图 4、图 5、图 6的曲线 中可以明显地看出上述结论。
2产 量
2000年以来, 在中国国民经济高速增长的拉动 下, 海绵 钛 的产 量 一直 高 速增 长, 直 至 2007 年。 2008年, 国际金融危机加剧, 致使发达国家经济陷 入衰退, 全球经济减速, 中国钛行业也进入调整期。 2008年海绵钛产量增幅大幅下降, 2009年呈现负增
长。预计 2010年中国钛工业将走出调整期, 进入恢 复性 增长。图 2 为 2000 年 以 来 中 国 海绵 钛 产 量 ( 2010年产量以上半年产量乘 2计入 ) 。
3
表 3 中国 2010年 1~ 6月 份钛进出口统计 ( kg ) T ab le 3 Im port and expo rt statistics o f titanium in China in the
first ha lf year o f 2010
名称
进口量
出口量 净出口量
海绵钛 其他未锻轧钛
2004年中国海绵钛需求量下降, 这是因为世界 钛工业快速回升, 而中国既不能迅速增加海绵钛的 产量, 又购买不到海绵钛, 因而是供应不足造成的 需求下降。 2008年的海绵钛需求下降则是金融危机 导致的需求不足造成的。
根据中国有色金属工业协会钛锆铪分会统计的 2009年中国钛材在各领域的销售数据 ( 见图 7) , 可
美国
日本
欧洲
俄罗斯
中国
产量 / t 份额 /% 产量 / t 份额 /% 产量 / t 份额 /% 产量 / t 份额 /% 产量 / t 份额 /% 23 000 36 8 14 434 23 1 7 000 11 2 13 404 21 4 4 720 7 5 16 200 28 2 14 481 25 2 6 500 11 3 14 800 25 8 5 480 9 5
图 5 中国历年海绵钛和钛加工材的出口量 F ig 5 Expo rt vo lum e of titanium sponge and titan ium m ill
products in China in past years
2000年以来, 中国钛加工材的发展也呈与 海绵钛类似的情况, 预计 2010年也将呈现恢复性增
收稿 日期: 2010- 09- 12 作者 简介: 王 向东 ( 1955- ), 男, 教授级高工, 电话: 010- 51949362。
2
2 7卷
长。唯一需要解释的是 2005年的增长速度 ( 9 1% ) 较低, 这是因为当时中 国海绵 钛供应不 足造成的。 图 3为 2000年以来中国钛加工材产量 ( 2010年产量 以上半年产量乘 2计入 )。
45 628 619 862
43 499
- 2 129
51 543 - 568 319
厚度 > 0 8 mm 的 钛板、片、带
319 450
860 580
541 130
钛管 其他钛及钛制品
合计
1 017 532 140 707 2 289 997
694 940 404 131 3 308 182
- 322 592 263 424 1 018 185
20 730 25 3 10 126 23 700 24 9 13 879
12 4 14 6
33 200 29 0 34 800 29 5
19 087 16 7 11 000 9 6 27 540 24 1 23 640 20 7 19 727 16 7 10 000 8 5 25 620 21 7 27 737 23 5
2004~ 2007年, 世界钛工业的复苏与中国国民经 济快速发展两个因素叠加, 使这一时期中国海绵钛的 产能快速增加, 但钛锭产能增加则明显滞后。
2008~ 2010年, 在世界金融危机的影响下, 中国 基本上没有新的项目投资计划, 但在前一阶段大量投资 的惯性作用下, 中国钛工业的产能仍在增长 (见图 1)。
以 看 出, 中 国 钛 材 料 的 主 要 应 用 领 域 是 化 工 ( 48 0% )、航空航 天 ( 10 1% )、电 力 ( 8 1% ) 、体 育休 闲 ( 7 0% )、冶 金 ( 6 6% ) 和制 盐 ( 5 3% ) 等。 中国钛 加 工 材 的 最 大用 户 一 直 是 化工。据 统 计, 2007年、 2008年和 2009年中国化工用钛量均在万 吨之上, 分别为 10 316, 11 556, 11 918 t。
图 1 2002~ 2009年中国海绵钛和钛锭的产能 F ig 1 China s production capac ity o f titan ium sponge and
titanium ingo t from 2002 to 2009
图 2 2000年以来中国海绵钛的 产量 F ig 2 Ch ina s ou tput of titan ium sponge s ince 2000
根据日本钛协会的统计, 21世纪以来, 尽管受 911 事件及金融危机的影响, 世界钛加工材的产量 在 2002年和 2009年出现下降, 但总体仍呈上升的 趋势, 而中国海绵钛和钛加工材的产量在世界总产 量中所占的份额也呈上升的趋势 ( 见表 1、表 2) 。
3 进出口情况
表 3为 2010 年 1 ~ 6月 份钛进 出口统计 结果。 从表 3可见, 中国进口的大宗钛制品是海绵钛、其
第 27卷 第 5期 2010年 10月
V o l 27 N o 5 O c tober 2010
2010年的中国钛工业
王向东, 逯福生, 贾 翃, 郝 斌
(中国有色金属工业协会钛锆铪分会, 北京 100088)
摘 要 : 根据中 国有色金属工业协会钛 锆铪分会 的统计 数据, 分 析了 2010年 中国钛 工业的 产能、产量、需 求等 情 况, 特别讨论了 2010年中国 钛工业所面临的大形势, 以及中国钛工业在 十二五 期间的主要任务。 关键词 : 海绵钛 ; 钛加工 材; 产量 ; 进出口
2004年 8 500 9 4 26 233 29 1 16 500 18 3 27 000 30 0 7 000 7 8 4 809 5 3 90 042
2005年 8 000 7 9 30 549 30 2 17 000 16 8 28 000 27 7 8 000 7 9 9 511 9 4 101 060
在上述钛锭的产能中, 宝钛集团公司、上海 宝 钢股份公司特殊钢分公司和西北有色金属研究院 ( 集 团 )的产能分别为 20 000, 10 000, 8 000 ,t 它们均 具有高水平的自动混料布料系统, 具有 8 t以上真空 自耗电弧炉 或冷床炉, 能生产 高质量的 优质钛锭。 2010 年中 国海 绵钛 和钛 锭 的 产 能仍 有 可 能 在 惯 性 作 用下, 稍有增长。
2006年 12 300 9 9 36 995 29 9 18 000 14 5 29 500 23 8 9 000 7 3 18 037 14 6 123 832
2007年 17 100 10 4 38 533 23 4 21 000 12 7 32 000 19 4 11 000 6 7 45 200 27 4 164 833
2008年 18 800 10 9 40 000 23 1 23 000 13 3 32 000 18 5 9 500 5 5 49 600 28 7 172 900
2009年 16 000 12 0 25 000 18 7 20 000 14 9 26 000 19 4 6 000 4 5 40 785 30 5 133 785
4 需求情况
需求 是行业发展 内在的、 决定性 因素。 21 世 纪以来, 中国国民经济的高速发展, 使海绵钛和 钛加工材的需求量不断上升, 直接推动了中国钛 工 业的崛起 。而 2008 年 下 半 年 以 来, 世 界 金 融 危机导致世界主要经济体进入衰退期, 中国国民 经济的发展速度变缓, 钛的需求 (在本文中, 我 们把销售量简单地看作需求量 ) 也呈回落状态 (见 表 4和表 5) 。与海绵钛相比, 钛加工材的需求变 化 明显滞后。
15 700 26 8 19 300 26 0
13 838 17 387
23 6 23 4
6 500 8 000
11 1 15 400 26 3 10 8 20 200 27 2
Байду номын сангаас
7 080 9 292
12 1 12 5
23 800 29 1 30 200 31 8
18 147 17 317
22 2 9 000 11 0 18 2 10 000 10 5
表 1 全球海绵钛历年产量统计
T ab le 1 O utput statistics of g loba l titan ium sponge in past yea rs
美国
日本
哈萨克斯坦
俄罗斯
乌克兰
中国
年份
总和 / t
产量 / t 份额 /% 产量 / t 份额 /% 产量 /t 份额 /% 产量 / t 份额 /% 产量 / t 份额 /% 产量 / t 份额 /%
2001年 7 500 11 1 25 107 37 1 12 000 17 7 21 000 31 1 -
-
2 000 3 0 67 607
我国钛合金行业现状分析

我国钛合金行业现状分析一、钛合金分类钛合金指的是多种用钛与其他金属制成的合金金属。
钛是同素异构体,在低于882℃时呈密排六方晶格结构,称为α钛;在882℃以上呈体心立方晶格结构,称为β钛。
利用钛的上述两种结构的不同特点,添加适当的合金元素,使其相变温度及相分含量逐渐改变而得到不同组织的钛合金(titaniumalloys)。
室温下,钛合金有三种基体组织,钛合金也就分为以下三类:α合金,(α+β)合金和β合金,在我国分别以TA、TC、TB表示。
二、我国钛合金制造行业发展现状2014至2015年,受到我国国民经济结构调整的影响,传统化工、冶金等传统工业领域对钛合金的需求出现下滑,导致钛合金产值下降,而伴随我国产业结构调整初见成效,航空航天、海洋工程等高端钛合金应用领域获得快速发展,2015年后钛合金产值稳步提升。
2014至2019年,我国钛合金行业市场规模从108.1亿元人民币增长至142.3亿元人民币,年复合增长率为7.11%。
在我国产业结构不断调整与升级的背景下,高端钛合金市场空间庞大,具有高附加值的高端钛合金需求将稳步增加,预计2021年我国钛合金行业市场规模将达到159.4亿元。
海绵钛是钛合金的上游主要原料,经历2014-2015年期间的变革后,我国海绵钛产量急剧下降,2015年产量为54785吨,同比减少46.02%,随着高端钛合金应用领域的拓宽,2015-2019年我国海绵钛产量持续增长,从5.48万吨增长至8.81万吨,年复合增长率达到12.61%,2020年1-10月产业持续复苏,海绵钛产量达到104266吨,同比增长39.12%。
从全球范围内来看,钛合金市场整体规模约50~60亿美元,其中近一半应用在航空工业(波音、空客、美军飞机、俄军飞机等)领域,约10%应用在国防军工领域(军舰、武器等)。
但从2018年我国钛加工材料下游应用来看,化工领域占主导地位,占比达到45.4%,而航空航天领域占比仅为17.9%,我国航空航天领域钛加工材料的应用还有巨大的空间,三、我国航空航天钛合金市场分析钛合金是飞机和发动机的主要结构材料之一。
抓住机遇推动我国钛工业发展——“2010钛国际发展趋势研讨会”在宝鸡召开
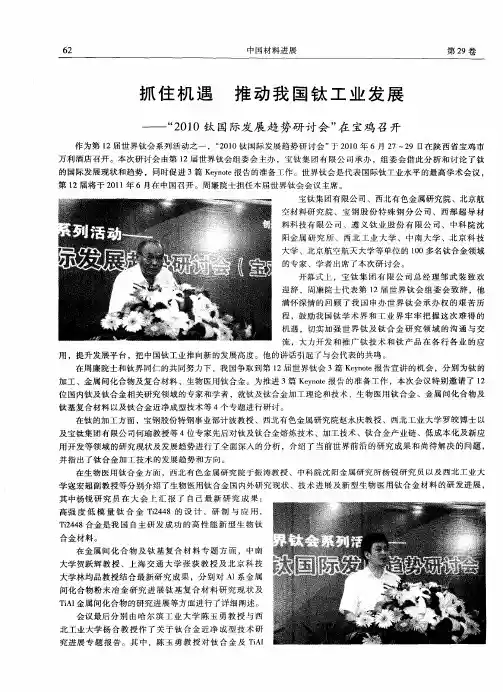
究 进展 专 题 报 告 。其 中 ,陈 玉 勇 教 授 对 钛 合 金 及 TM i
第 6期
中 国材 料进 展
6 3
合金 的精 密铸 造及 精 密热 成 形 技 术 的 研 究 进展 进 行 了细 致
高 强 度 低 模 量 钛 合 金 T2 4 i4 8的 设 计 、 研 与 应 用 ,
T2 4 i4 8合 金是 我 国 自主研 发 成 功 的 高 性 能 新 型 生 物 钛
合 金材 料 。
在金 属 间 化 合 物 及 钛 基 复 合 材 料 专 题 方 面 ,中南 大 学贺 跃辉 教 授 、上 海 交 通 大 学 张 荻 教 授 及 北 京 科 技
并指 出了钛合 金 加 工技术 的发展 趋势 和方 向。
在 生 物 医 用 钛 合 金 方 面 , 西 北 有 色 金 属 研 究 院 于 振 涛 教 授 、 中科 院 沈 阳 金 属 研 究 所 杨 锐 研 究 员 以 及 西 北 工 业 大
学 寇 宏超 副教 授 等分 别介 绍 了 生物 医用钛 合金 国内外 研究 现 状 、技 术 进 展及 新 型 生 物 医 用钛 合 金 材 料 的研 发 进 展 , 其 中杨 锐 研 究 员 在 大 会 上 汇 报 了 自己 最 新 研 究 成 果 :
用 ,提 升发 展 平 台 ,把 中国钛 工业 推 向新 的发 展高 度 。他 的讲话 引起 了与会 代表 的共 鸣 。
在 周廉 院士 和钛 界 同{= =的共 同努力下 ,我 国争取 到第 1 _ _ _ 2届 世界 钛会 3篇 K y oe 告 宣讲 的机 会 ,分 别 为钛 的 e nt 报 加 工 、金属 问 化合 物及 复合 材 料 、生物 医用 钛合 金 。为 推进 3篇 K y ae报告 的准 备 工作 ,本 次 会 议 特别 邀请 了 1 e nt 2 位 国内钛及 钛 合金 相关 研究 领 域 的专 家和 学者 ,就钛 及 钛合 金加 工 理论 和技 术 、生物 医 用钛 合 金 、金 属 间化 合 物及
国内钛工业发展及市场状况

国内钛工业发展及市场状况我国的钛资源居世界之首,据统计,我国的钛矿储量是世界已探明储量的64%左右,这为我国发展钛工业和扩大应用提供了得天独厚的条件。
我国钛工业与世界钛工业一样,在最初的阶段主要受宇航、军事工业的影响。
由于钛应用领域狭小,钛市场不景气,钛加工材的产量长期徘徊在200~300t的低水平上。
到80 年代,在国家优惠政策的大力支持下,1984 年我国钛加工材产量突破1000t大关。
但进入90 年代后,由于从国外大量进口钛材和国内企业缺乏资金无法进行技术更新和设备改造,也无力进行新应用领域的开发,使得用钛的工程项目减少,困扰了我国钛工业生产的发展,经过40 多年的发展,目前海绵钛产能为3100t/a(包括已停产的锦州铁合金厂的海绵钛产能)、钛加工材2800t/a、钛铸件400t/a及钛设备400t/a的生产能力,居俄、美、日之后第四钛工业国,在世界上所占的份额不超过4 %。
由于面临着价格和市场的激烈竞争及大量钛材进口的冲击,目前我国海绵钛和加工材的产能利用率只有50 %~60 %。
1.我国主要钛生产厂家情况简介我国从事钛的科研发展起始于1954年北京有色金属研究总院。
50 年代末,我国开始钛的工业化历程。
1958 年我国第一个海绵钛试制车间在抚顺铝厂建成投产(年产48t),1960 年我国第一个钛熔炼、加工车间在沈阳有色金属加工厂建成投产。
60 年代中期,建立稀有金属加工和科研基地--宝鸡有色金属加工厂、西北有色金属研究院及遵义钛厂。
70 年代初,宝鸡有色金属加工厂和遵义钛厂的建成投产,形成了从钛矿采选--海绵钛制取--钛的熔炼--加工材制造的钛工业体系。
表五主要钛生产厂家情况 (截止1999 年)项目遵义钛厂抚顺钛厂宝鸡有色加工厂沈阳有色加工厂成立时间 1965年 1958年 1965年 1949年职工人数 2725人 891人 6000人 6400人代表产品海绵钛海绵钛、钛及钛合金钛及钛合金海绵钛生产能力 2000t/a 800t/a无无海绵钛实际产量 1200~1300t无无铸锭生产能力无无 4000t/a加工材生产能力无无 2200t/a 300t/a我国现有海绵钛生产厂家只有 2 家,即遵义钛厂和抚顺钛厂。
2010年中国钛工业发展报告
2010年中国钛工业发展报告王向东;逯福生;贾翃;郝斌【摘要】回顾了2010年中国钛工业的运行情况,介绍了中国钛工业的生产情况和进出情况,分析了海绵钛和钛加工材的价格走势.2010年中国钛工业呈明显回升状态,海绵钛产能突破10×104 t,产量达到57770 t,与2009年相比增长41.6%;钛加工材产量达到38323 t,与2009年相比增长53.5%.%The operational aspect of China titanium industry in 2010 was reviewed, and the manufacturing, imports and exports of China titanium industry were also introduced. Simultaneously, the price trend of titanium sponge and titanium mill products was analyzed. China titanium industry shown a rising state in 2010, the capacity of titanium sponge was over 100 000 t, the output was 57 770 t, 41. 6% over than that of 2009. The output of titanium mill products was 38 323 t, 53. 5% over than that of 2009.【期刊名称】《钛工业进展》【年(卷),期】2011(028)004【总页数】6页(P1-6)【关键词】海绵钛;钛加工材;产能;产量;价格【作者】王向东;逯福生;贾翃;郝斌【作者单位】中国有色金属工业协会钛锆铪分会,北京100088;中国有色金属工业协会钛锆铪分会,北京100088;中国有色金属工业协会钛锆铪分会,北京100088;中国有色金属工业协会钛锆铪分会,北京100088【正文语种】中文1 2010年中国钛工业运行情况1.1 产能和产量1.1.1 产能2010年,中国海绵钛和钛加工材的产能继续增加。
中国钛工业发展报告.docx

2011年中国钛工业发展报告12011年中国钛工业运行情况1.1产能和产量1.1.1产能2011年是中国“十二五”规划的第一年,在这一年里中国海绵钛和钛加工材的产能继续惯性增长。
根据仍有海绵钛产出的14家企业的统计,2011年中国海绵钛的产能达到128500t/a,其中遵义钛业的产能达到34000 t/a,唐山天赫的产能达到15000 t/a,锦州华神的产能达到12000 t/a,洛阳双瑞万基和新投产的攀钢钛业的产能也达成11000 t/a。
与2010年相比,产能增加了24.2%。
根据23家企业的统计,2011年中国钛锭的产能达到96200 t/a,其中宝钛股份的产能达到25000 t/a,宝钢特钢的产能达到10000 t/a。
与2010年相比,产能增加了7.8%。
1.1.2产量1.1.2.1海绵钛2011年,中国有14家企业生产了海绵钛,总产量为64952t,同比增加了12.4%。
14家企业中,遵义钛业和洛阳双瑞万基的产量过万吨,锦州华神、朝阳金达和唐山天赫的产量过5000 t(见表1)。
2011年,攀钢钛业进入海绵钛生产领域是行业内的一件大事,该企业设计规模为年产海绵钛15000 t,2011年初步具备10000 t/a的生产能力,2012年该企业的产量将会逐步放大。
1.1.2.2钛锭根据22家企业的统计,2011年中国共生产钛锭61778 t,同比增长33.5%,其中宝钛股份生产钛锭20000 t,宝钢特钢和西部材料两企业钛锭产量过5000t(见表2)。
1.1.2.3钛粉2011年,宝鸡富士特生产钛粉780 t,河北凯美特生产钛粉300 t,岐山迈特生产钛粉130 t,北京有色金属研究总院生产钛粉15 t。
4家企业合计生产钛粉1225 t,同比下降28.5%。
钛粉产量下降的原因是2011年海绵钛原料价格上涨,需求下降所至。
1.1.2.4钛加工材根据30家企业的统计,2011年中国共生产钛加工材50962t,同比增长33.0%(见表4)。
中国钛行业发展现状分析

中国钛行业发展现状分析一、钛行业发展现状钛在地壳中主要存在形态为钛铁矿(FeTiO3)及金红石(TiO2)。
数据显示,截至2018年底,包括锐钛矿、钛铁矿和金红石在内的全球钛资源量超过20亿吨,全球钛储量约为9.34亿吨,其中钛铁矿资源消费量约占89%。
目前,钛资源主要分布在澳大利亚、中国、印度、南非和肯尼亚等国。
我国钛铁矿储量全球领先,但贫矿多、富矿少,无单一钛矿,采选冶炼难度大,整体品质不高。
优质钛矿资源金红石资源仅占查明资源储量的2%,其中低品位的原生矿占比较高,为86%。
我国中小型钛矿原材料生产企业众多,但尚无全球领先企业,产量和质量上都不能满足下游企业对钛原材料的需求,每年仍需进口大量的高品质钛原材料。
2013年前后,由于宏观经济下行压力逐渐增加,下游需求产品结构升级转化,在供给侧结构改革的作用下,我国海绵钛市场出现显著的下滑,产能利用率逐渐走低,大量产能停产,2015年我国海绵钛产能迅速下降至8.80万吨,之后在不断回升的需求下缓慢增长,2018年我国海绵钛产能达到了10.70万吨,但产能利用率依然保持在70%左右,是一个相对较高的水平。
二、加工难度大,板材为主要产品钛加工材是指海绵钛(或者海绵钛加合金元素)经熔炼形成钛铸锭,再经锻造、轧制、挤压等塑性加工方法将铸锭加工成材。
从产品形态来看,我国钛加工材产品可分为板材、棒材、管材、锻件、丝材和铸件等。
2018年,我国钛加工材产量达到6.34万吨,同比增长14.42%。
其中,板材产量为3.57万吨,占比56.35%,同比增长17.01%;棒材产量为1.03万吨,占比16.28%,同比增长4.92%;管材产量为7483吨,占比11.80%,同比下降13.03%;锻件产量为4477吨,占比7.06%,同比增长9.65%,丝材产量为863吨,占比1.36%,同比增长18.86%;铸件产量为708吨,占比1.12%,同比增长69.78%。
三、高附加值产品需求逐年上涨,我国钛工业产能结构性过剩钛属于稀有轻金属,纯钛呈银白色,硬度大,熔点1668摄氏度。
中国钛行业分析报告
中国钛行业分析报告一、行业概况钛是一种具有很高的化学稳定性、强度和耐腐蚀性能的金属,广泛应用于航空航天、化工、汽车、医疗等领域。
中国是全球最大的钛矿资源国家和钛产品生产国家,拥有丰富的钛资源储量和制造能力。
二、市场规模根据统计数据,2024年中国钛产量约为35万吨,占全球总产量的60%左右。
中国钛产品市场规模巨大,市场需求逐年增长。
同时,随着国内产能的提升,中国钛产品的出口也保持着增长势头。
三、市场动态1.行业竞争激烈:中国钛行业存在着众多加工企业,行业竞争激烈。
同时,国际市场也存在很多钛产品供应商,竞争压力不断增大。
2.技术升级:随着科技的进步,钛及其合金制造技术也在不断更新,降低了生产成本,提高了产品质量。
3.环保要求:钛行业面临着严格的环保标准和政策要求,加大了企业环保投入,提高了生产工艺的环保性。
4.国际贸易摩擦:因为国际贸易摩擦的影响,钛产品的出口受到了一定的限制。
同时,一些国家采取了反倾销措施,对中国钛产品进行了限制。
四、发展机遇与挑战发展机遇:1.国内需求增长:随着国内经济的发展和人民生活水平的提高,对钛产品的需求将逐步增长。
2.升级转型:钛行业将通过技术升级和转型升级,提高产品质量和附加值,提高市场竞争力。
挑战:1.资源供应不稳定:钛是一种稀有金属,资源供应存在不确定性。
2.环保要求加大:钛行业需要加大环保投入,符合严格的环境保护标准。
3.国际贸易限制:受到国际贸易摩擦和反倾销措施的影响,钛产品的出口受到一定限制。
五、发展建议1.加强创新力度:加大科研投入,推动钛材料制造技术的创新,提高产品质量和性能。
2.加强资源保护和管理:提高钛矿资源的开发利用效率,加强资源的保护和管理,确保资源供应的稳定性。
3.提高环保水平:加大环保投入,推动钛行业生产工艺的环保性,符合严格的环保标准。
4.拓宽市场渠道:积极开拓国内和国际市场,寻找新的应用领域,拓宽销售渠道。
综上所述,中国钛行业具有广阔的市场前景和发展潜力。
钛工业发展报告
钛工业发展报告1. 引言钛工业是指以钛资源为原料,通过一系列工艺加工制造的各种钛制品的产业链。
钛具有高强度、低密度、耐腐蚀等优点,被广泛应用于航空航天、船舶、汽车、化工等领域。
本文将从多个方面分析钛工业的发展现状和未来趋势。
2. 钛资源的现状和分布钛是地球上第9丰富的元素,主要以酸性和碱性岩矿床中的金红石型和钛铁矿型矿石形式存在。
全球主要的钛资源分布在澳大利亚、南非、中国和印度等国家。
然而,钛资源的开采利用仍面临一些挑战,如技术难题和环境限制。
3. 钛工业的发展历程钛的工业化利用始于二十世纪四十年代,随着航空航天和军事工业的发展,钛材料的需求逐渐增加。
在过去的几十年里,钛工业经历了技术进步、生产工艺改进和市场需求增长等阶段。
目前,钛工业已成为一个全球性的产业,相关企业在生产、研发和销售领域具有竞争优势。
4. 钛工业的应用领域钛工业广泛应用于航空航天、船舶、汽车、化工等领域。
在航空航天领域,钛合金的高强度和低密度使其成为制造飞机组件和导弹部件的理想材料。
在船舶领域,钛合金的耐腐蚀性能可以减少船舶的维护成本。
在汽车领域,钛合金的轻量化特性有助于提高燃油效率。
在化工领域,钛催化剂广泛应用于有机合成和环保领域。
5. 钛工业的发展挑战虽然钛工业取得了显著的发展成果,但仍面临一些挑战。
首先,钛资源的开采利用仍需要解决技术难题和环境限制。
其次,钛制品的生产工艺和质量控制需要不断改进。
此外,全球市场对于钛制品的需求也受到经济波动和政策调整的影响。
6. 钛工业的未来趋势钛工业的未来发展将受到技术创新和市场需求的推动。
一方面,随着3D打印技术、表面改性技术等新技术的发展,钛制品的生产工艺将不断改进,产品性能将得到提升。
另一方面,随着环保意识的增强和可持续发展的要求,钛工业将趋向更加绿色和环保的方向。
7. 结论钛工业作为一项重要的战略性新兴产业,具有广阔的发展前景。
然而,钛工业的发展仍面临一些挑战,需要政府、企业和科研机构共同努力。
2011年中国钛工业发展报告
000
t,2011年初步具备10 000∥a的生产能
力,2012年的产量将会逐步提高。
收稿日期:2012一02—28 作者简介:王向东(1955一),男,教授级高工。
万方数据
钛工业进展
2 Titanium Indust。y Progress
29卷
2011年中国共生产钛锭61
778
t,与2010年相比增
451
t,与2010
售量见表8。2011年中国钛加工材在各领域中应用 所占比例见图1。
年相比微增2.1%。2011年中国钛加工材的库存为
表8
Table 8
2011年中国主要钛加工材生产企业在不同领域的销售量(t)
Sales volume of China main titanium miⅡproducts emerprises in di仃erent印plication fields in 2011
一
406 5 117
一
230
一
27l
一
—
135
一
一
96
一
一
340
一
12l 194
393
一
146
一
一
一
一
一
一
一
一
一
一
1 300 700 1 600 l 000 1 300 900 750 400 1 000 737 850 l 016
一
一
20。 200 300
一
l∞
50
—
200 loo 200
一
100 100 100
L/a,其中遵
1 000
l
义钛业的产能达到34 000∥a,唐山天赫的产能达到
钛工业市场分析报告
钛工业市场分析报告1.引言1.1 概述概述:钛工业作为一种重要的金属材料,在现代工业中扮演着重要的角色。
钛工业的发展与国家经济的发展密切相关,其应用领域日益广泛,包括航空航天、船舶制造、化工、医疗器械等多个领域。
随着全球经济的快速发展和科技进步,钛工业市场也面临着新的机遇和挑战。
本报告旨在对钛工业市场进行深入分析,为相关企业和机构提供全面的市场情况和发展趋势,以便更好地把握市场机会,促进行业健康发展。
1.2 文章结构文章结构部分的内容可以包括对整篇文章的组织结构进行说明,包括各个章节的主要内容和分析重点。
可以简要介绍引言部分对钛工业市场进行概述和目的说明,然后对正文部分包括钛工业市场现状、趋势分析和竞争格局进行说明,最后对结论部分的主要发现、建议和展望进行说明。
这样有助于读者更好地了解整篇文章的内容组织和结构。
1.3 目的本报告的目的是对钛工业市场进行深入分析,揭示目前市场现状、未来发展趋势和竞争格局,为相关企业和投资者提供决策参考。
通过对钛工业市场的全面调研和分析,我们旨在为读者提供准确的市场信息和专业的分析观点,帮助他们更好地理解行业动态、把握发展机遇,提高投资决策的准确性和成功率。
同时,通过本报告的撰写,也能够促进钛工业市场的健康发展,为行业持续增长和创新升级提供有力的支撑和指导。
1.4 总结综合以上所述,钛工业市场正处于快速发展阶段,市场需求持续增长。
随着科技的不断进步和应用领域的不断扩大,钛材料的市场前景十分广阔。
在竞争激烈的市场环境下,各企业应加强技术创新和产品研发,提高产品质量和性能,不断提升自身竞争力。
同时,也要加强市场调研和分析,了解行业发展动向,抓住发展机遇,保持市场敏感度。
钛工业市场仍存在一定的发展挑战,但整体来看,市场前景光明,发展机遇巨大。
未来,钛工业市场将迎来更大的发展空间和潜力,带来更多的商机和利润。
希望本报告能够对相关企业和投资者提供有益信息,为他们在钛工业市场中的决策提供合理的建议和参考。