
年度资产负债表和损益表
2011年12月 编制单位:西安众山电子科技有 限公司 金额单位:元 项 目 行 次 本 月 数 本 年 累 计 数 一、主营业务收入 1 0.00 0.00 减:主营业务成本 2 主营业务税金及附加 3 二、主营业务利润 4 0.00 0.00 加:其他业务利润 5 减:营业费用 6 1,150.00 1,150.00 管理费用 7 0.00 0.00 财务费用 8 三、营业利润 9 -1,150.00 -1,150.00 加:投资收益 10 补贴收入 11 营业外收入 12 减:营业外支出 13 四、利润总额 14 -1,150.00 -1,150.00 减:所得税 15 五、净利润 16 -1,150.00 -1,150.00 续表: 项 目 本 年 累 计 数 上 年 实 际 数 1.出售、处置部门或被投资单位所得收益 2.自然灾害发生的损失 3.会计政策变更增加(或减少)利润总额 4.会计估计变更增加(或减少)利润总额 5.债务重组损失 6.其他 单位负责人: 山育 泉 财会负责人:李天凤 复核:张瀛心 制表:李天凤
资产负债表、损益表

GTZ China, Name
22.05.2020 Seite 8
实际工作中资产负债表记入范例与解释
▪ 请注意:客户私人借给他人的款项,如果不是与其生 意有关联,如借给弟弟买房,此类款项不列入资产负 债表,但是在权益检验时要加以考虑。无法收回的不 计入。应收账款的计入应参考时间、对象以及行业的 特点。
22.05.2020 Seite 2
▪资产负债表是反映客户生意在某一特定时期财务
状况的会计报表,是静态会计报表。它是根据资产、 负债和所有者权益之间的相互关系,按照一定的分 类标准和一定的顺序,把客户生意在某一个特定日 期的资产、负债和所有者权益各项目予以适当排列。 它表明客户生意在这个时间节点上的资产、负债和 所有者权益情况,表明企业的经济资源和企业的偿 债能力,是该生意在该时点的静态的“照片”。
▪ 对于对家庭成员的债务,要了解债务结构!
GTZ China, Name
22.05.2020 Seite 18
表外项目与特殊问题
▪ 我们要求信贷员尽可能获得客户所有资产与负债的信息,根 据制表原则,部分资产与负债不记入表内,但是,这些信息 对我们判断客户同样重要,这些信息也是权益逻辑检验的基 础。
3. 由于预付了房租,孙先生感到缺流动资金,于是他问朋友王先生借 了5000元,说好三个月后连本带息一次性归还归还,年利率24%。
4. 孙先生一般会允许他的下家进行短期的赊购,但是时间不会超过3天。 他卖出了进价为10000元的货,加价率仍为10%,其中30%是赊销。
5. 其中一个下家忽然因为赌博输钱跑路了,欠了孙先生的2000元钱也 不还了。
GTZ China, Name
22.05.2020 Seite 20
资产负债表制作练习游戏
年度财务报告包括哪些
年度财务报告包括哪些年度财务报告是企业每年对财务状况和经营成果进行全面、系统的总结和分析的重要文件,它反映了企业在一年内的经营活动和财务状况,对于企业内部管理和外部投资者、债权人以及政府监管部门都具有重要的参考价值。
年度财务报告通常包括以下几个方面的内容:1. 资产负债表。
资产负债表是年度财务报告的重要组成部分,它主要反映了企业在特定日期的资产、负债和所有者权益的状况。
资产负债表分为资产和负债两大部分,资产包括流动资产和非流动资产,负债包括流动负债和非流动负债。
资产负债表能够清晰地展示企业的资金运作情况和资产负债结构,是投资者和债权人了解企业偿债能力和财务稳定性的重要依据。
2. 损益表。
损益表是年度财务报告的另一个重要组成部分,它主要反映了企业在一定期间内的收入、成本和利润情况。
损益表包括营业收入、营业成本、营业利润、利润总额和净利润等项目,能够清晰地展示企业的盈利能力和经营效益,是投资者和债权人了解企业盈利能力和经营状况的重要依据。
3. 现金流量表。
现金流量表是年度财务报告的另一个重要内容,它主要反映了企业在一定期间内的现金流入和流出情况。
现金流量表包括经营活动现金流量、投资活动现金流量和筹资活动现金流量三大部分,能够清晰地展示企业的现金储备和现金流动性,是投资者和债权人了解企业现金管理能力和偿债能力的重要依据。
4. 财务报表附注。
财务报表附注是年度财务报告的补充内容,它主要对资产负债表、损益表和现金流量表中的各项数据进行解释和说明,能够为投资者和债权人提供更加详细和全面的财务信息,帮助他们更好地理解企业的财务状况和经营情况。
综上所述,年度财务报告是企业对外界公开的一份重要文件,它包括资产负债表、损益表、现金流量表和财务报表附注等内容,能够为投资者、债权人和监管部门提供全面、准确的财务信息,帮助他们了解企业的财务状况和经营情况,为他们的决策提供重要依据。
因此,企业应当认真编制年度财务报告,确保其内容真实、准确、完整,以维护投资者和债权人的合法权益,提升企业的信誉和声誉。
公司清算资产负债表和损益表模板

文章标题:深度解析公司清算资产负债表和损益表模板在公司清算过程中,资产负债表和损益表模板扮演着至关重要的角色。
它们不仅仅是财务报告的一部分,更是公司财务状况的真实写照和业务经营的全面呈现。
本文将从资产负债表和损益表模板的定义和作用开始,深入探讨其具体内容和编制要点,并最终通过案例分析和总结性观点,帮助读者更加全面、深刻和灵活地理解这一重要财务概念。
一、资产负债表模板的定义和作用资产负债表模板是一份财务报表,用来总结一个公司在特定时间内的资产、负债和净值情况。
它在公司清算过程中扮演着至关重要的角色,可以帮助公司管理者和利益相关者更好地了解公司的财务状况,为决策提供依据。
资产负债表模板通常包括资产部分、负债部分和所有者权益部分,通过对这些部分的分析,可以清晰地看出公司在特定时间点的经营情况。
二、资产负债表模板的具体内容和编制要点资产负债表模板的具体内容包括流动资产、非流动资产、流动负债、非流动负债和所有者权益。
在编制资产负债表模板时,需要注意以下几个要点: 1. 确保分类明确和合理,将各项资产和负债按照其性质和预计变现时间进行分类。
2. 精确计量各项资产和负债,在估值和计提各项准备金时要慎之又慎,确保数据的真实性和可靠性。
3. 注意披露,及时披露资产负债表编制过程中的会计政策、会计估计和其他重要事项,为利益相关者提供全面的信息披露。
4. 对比分析,将不同时间段的资产负债表进行对比和分析,帮助公司管理者了解公司财务状况的变化趋势。
三、损益表模板的定义和作用损益表模板是一份财务报表,用来总结一个公司在特定时间内的营业收入、营业成本、营业利润和净利润等情况。
它可以帮助公司管理者和利益相关者更好地了解公司的经营业绩和盈利能力,为经营决策提供依据。
四、损益表模板的具体内容和编制要点损益表模板的具体内容包括营业收入、营业成本、销售费用、管理费用、财务费用和利润总额等。
在编制损益表模板时,需要注意以下几个要点: 1. 确保收入和费用的准确记录和核算,对各项收入和费用要进行正确分类和计量。
资产负债表 损益表

资产负债表损益表
资产负债表(Balance Sheet)和损益表(Income Statement)是会计报表中最基本的两种表格形式之一。
资产负债表是一种快照,显示了一家公司在特定日期的财务状况。
它包括了公司的资产、负债和所有者权益。
资产是公司拥有的资源,包括现金、存货、应收账款和固定资产等。
负债是公司应付的债务,包括应付账款、贷款和债券等。
所有者权益是指公司对所有者的权益,包括股本和保留盈余等。
资产负债表可作为分析和评估公司财务状况的重要工具。
损益表是一种报告,显示了一家公司在特定时期内的经营业绩。
它显示了公司的收入、费用和利润情况。
收入包括销售收入、利息收入和其他收入等。
费用包括经营费用、利息费用和税务费用等。
利润是指公司在特定时期内的净收入,即扣除所有费用后的余额。
损益表可以帮助分析公司的盈利能力和业务经营情况。
资产负债表和损益表是公司财务状况和经营情况的重要指标,常用于投资者、债权人和管理层等各方对公司进行评估和决策。
损益表和资产负债表分析

1.主营业务收入利润表反映的主营业务收入在一般情况下会≦企业所得税纳税申报表中的销售收入。
其小于部分企业应作纳税调整处理。
利润表中反映的主营业务收入尚不包括视同销售货物的收入,因此企业视同销售货物在会计上无需通过销售账户处理,这部分收入亦属于企业所得税的纳税调整项目。
对该项目应分析销售成本率或毛利率。
结合成本一起分析。
案例:(1)低价开票,少计收入;(2)挂靠企业开发,不申报纳税;(3)收取价外费用,不申报纳税。
案例:中国税务报2006.12.11“销售滞后”应被认为偷税行为所谓销售滞后,是指按税法规定应当在当期确认并进行纳税申报的应税销售收入,拖延至后期确认并进行纳税申报的行为。
三类滞后现象:一是直销收入滞后:指销售方直接向购货方销售商品或劳务(指按税法规定应当确认收入)后,若购货方不急于取得发票,销售方当期不确认收入,也不进行纳税申报,从而形成销售滞后;二是代销收入滞后:供货方将货物发往异地代理商,代理商销售货物并将货款汇给供货方后,不提供或延缓提供“代销售清单”(或代理商提供“代销售清单”后,供货方不及时确认收入),从而形成销售滞后。
三是经销收入滞后:供货方将货物发往经销商后,经销商从供货方取得货物时暂不索取销售发票,并将发票直接开往购货方,这样经销商不仅达到了不缴或少缴流通环节税款之目的,也同样造成了供货方销售滞后。
例:某企业于5月以托收承付方式销售商品一批,产品成本为60000元,增值税专用发票上注明价款100000元,税金17000元。
该商品已发出,并办妥托收手续。
此时得知购买方资金周转困难。
经与购买方交涉,确认此项收入目前收回的可能性不大,暂不确认收入。
借:发出商品 60000 借:应收账款 17000贷:库存商品 60000 贷:应交税金-增(销)17000税法:若当年仍未确认收入,作纳税调增40000,以后年度确认收入时,作纳税调减。
2.主营业务成本企业在正常核算情况下,利润表中反映的主营业务收入与主营业务成本存在着一定的配比性。
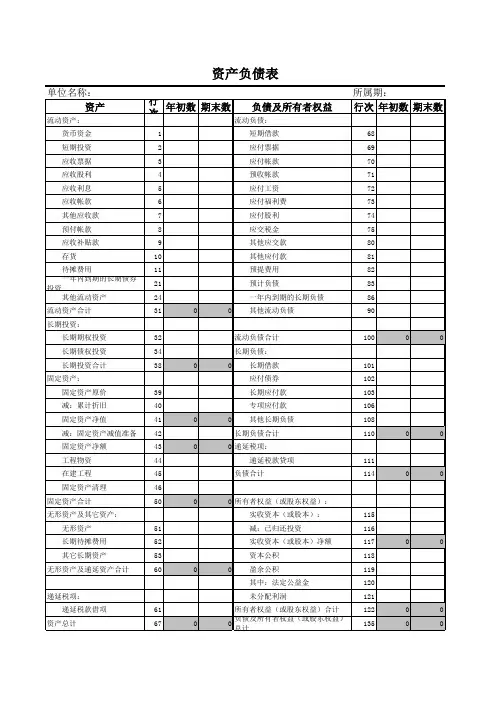
资产负债表损益表模板
32
流动负债合计
100
0
0
34
长期负债:
38
0
0 长期借款
101
应付债券
102
39
长期应付款
103
40
专项应付款
106
41
0
0 其他长期负债
108
42
长期负债合计
110
0
0
43
0
0 递延税项:
44
递延税款贷项
111
45
负债合计
114
0
0
46
50
0
0 所有者权益(或股东权益):
实收资本(或股本):
115
递延税项: 递延税款借项
资产总计
行 次
年初数 期末数
负债及所有者权益
流动负债:
1
短期借款
2
应付票据
3
应付帐款
4
预收帐款
5
应付工资
6
应付福利费
7
应付股利
8
应交税金
9
其他应交款
10
其他应付款
11
预提费用31
0
0 其他流动负债
所属期: 行次 年初数 期末数
68 69 70 71 72 73 74 75 80 81 82 83 86 90
资产负债表
单位名称: 资产
流动资产: 货币资金 短期投资 应收票据 应收股利 应收利息 应收帐款 其他应收款 预付帐款 应收补贴款 存货 待摊费用 一年内到期的长期债券
投资 其他流动资产
流动资产合计 长期投资:
长期期权投资 长期债权投资 长期投资合计 固定资产: 固定资产原价 减:累计折旧 固定资产净值 减:固定资产减值准备 固定资产净额 工程物资 在建工程 固定资产清理 固定资产合计 无形资产及其它资产: 无形资产 长期待摊费用 其它长期资产 无形资产及递延资产合计
论述资产负债表、损益表、现金流量表的关系
论述资产负债表、损益表、现金流量表的关系1.资产负债表资产负债表(the Balance Sheet)亦称财务状况表,表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表,资产负债表利用会计平衡原则,将合乎会计原则的资产、负债、股东权益”交易科目分为“资产”和“负债及股东权益”两大区块,在经过分录、转帐、分类帐、试算、调整等等会计程序后,以特定日期的静态企业情况为基准,浓缩成一张报表。
其报表功用除了企业内部除错、经营方向、防止弊端外,也可让所有阅读者于最短时间了解企业经营状况。
2.损益表损益表(Income Statement) 是反映企业在一定时期内(月份、年度) 经营成果(利润或亏损) 的报表。
利用损益表,可以评价一个企业的经营成果和投资效率,分析企业的盈利能力及未来一定时期的盈利趋势。
损益表属动态报表。
损益表(或利润表、损益平衡表)是用以反映公司在一定期间利润实现(或发生亏损)的财务报表。
损益表可以为报表的阅读者提供作出合理的经济决策所需要的有关资料, 可用来分析利润增减变化的原因, 公司的经营成本, 作出投资价值评价等。
损益表的项目,按利润构成和分配分为两个部分。
其利润构成部分先列示销售收入,然后减去销售成本得出销售利润;再减去各种费用后得出营业利润(或亏损);再加减营业外收入和支出后,即为利润(亏损)总额。
利润分配部分先将利润总额减去应交所得税后得出税后利润;其下即为按分配方案提取的公积金和应付利润;如有余额,即为未分配利润。
损益表中的利润分配部分如单独划出列示,则为“利润分配表”。
3.现金流量表现金流量表(statement of cash flows)是财务报表的三个基本报告之一,也叫账务状况变动表,所表达的是在一固定期间(通常是每月或每季)内,一家机构的现金(包含现金等价物) 的增减变动情形。
现金流量表是反映一家公司在一定时期现金流进和现金流出动态状况的报表。
资产负债表与损益表的勾稽关系
资产负债表与损益表的勾稽关系资产负债表与损益表的勾稽关系:一、资产负债表中的未分配利润期末数减期初数等于损益表中的本年累计数!(有一个前提——未进行以前年度损益调整。
)二、前期报表与本期报表的关系,即本期报表中有关项目的期初数等于上期报表的期末数,本期报表中有关项目的累计数是上期报表的累计数加本期发生数;三、1、产品销售利润=产品销售收入一产品销售成本一产品销售费用一产品销售税金及附加2、利润总额=营业利润+投资收益十营业外收入一营业外支出3、净利润=利润总额一所得税四、1、“主营业务收入”项目(或“产品销售收入”、“商品销售收入”),审查月份报表时,该项目的数字可与“产品销售收入”科目的当月贷方发生额减去当月借方发生额中的销售退回和销售折让后的净额相核对(或减去“销售折扣与折让”科目的借方发生额)。
在审查年度报表时,该项目可与“产品销售收入”科目的全年贷方发生额扣除销售折扣和折让后的净额相核对。
通过核对,可检验二者是否一致。
2、“营业成本”项目(或“产品销售成本”,“商品销售成本”以下均相同),可与“产品销售成本”科目的借方发生额相核对。
审查月份报表时与当月借方发生额相核对,审查年度报表时与全年借方发生额相核对。
3、“营业费用”项目,营业费用由销售费用、仓储费用、进货费用(扣除结存商品应分摊部分)、管理费用和财务费用几项组成,可与有关项目的当月借方发生额、全年借方发生额相核对,工业制造业的“产品销售费用”项目,应与“产品销售费用”科目的借方发生额相核对。
4、“营业税金”项目,应与“营业税金科目的借方发生额分析核对看是否相符。
工业制造业的”产品销售税金及附加项目,应与“产品销售税金及附加”科目的借方发生额分析核对,看是否相符。
5、“其他业务利润”项目,可与“其他业务支出的有效数额相核对,或与”营业收入“、”营业支出“、”营业成本有关明细科目的发生额以及“销售费用”、“管理费用”、“财务费用”、进货费用“、”营业税金“等科目的发生额进行分析核对,看是否相符。
编制资产负债表和损益表如何编制
编制资产负债表和损益表如何编制一,资产负债表:根据总账余额直接填列:应收股利,短期借款,应付票据。
根据总账余额计算填列“货币资金”项目=现金+银行存款+其他货币资金“其他应收款”项目=其他应收款—计提坏账准备“存货”项目=在途物资+库存商品+生产成本—存货跌价准备“固定资产”项目=固定资产—累计折旧—固定资产减值准备“无形资产”项目=无形资产—累计摊销—无形资产减值准备根据明细账余额分析填列应收账款=借方合计—坏账准备预收账款=贷方合计应付账款=贷方合计预付账款=借方合计待摊费用=待摊费用借方+预提费用借方+一年内到期的长期待摊费用预提费用=预提费用贷方+待摊费用贷方。
二,利润表:第一步:从营业收入出发,减去营业成本、营业税金及附加、销售费用、管理费用、财务费用、资产减值损失、加上公允价值变动损益和投资收益,计算得出营业利润。
第二步:以营业利润为基础,加上营业外收入,减去营业外支出,即可计算得出利润总额。
第四步:以利润总额为基础,减去所得税费用,计算得出净利润。
如果利润表的格式要求反映利润分配情况,还要增加两个步骤:其一,以净利润加上前期未分配利润等,计算得出可供分配的利润;其二,从可供分配的利润中减去提取的法定盈余公积金、法定公益金并向投资者分配利润后,得出未分配利润。
如果利润表不反映利润分配情况,可在利润表之外单独编制利润分配表予以揭示。
现行会计制度就是按照后一种方式来列示利润分配情况的。
简单点说吧:第一步,以主营业务收入为基础,减去主营业务成本和主营业务税金及附加,计算主营业务利润;第二步,以主营业务利润为基础,加上其他业务利润,减去营业费用、管理费用、财务费用,计算出营业利润;第三步,以营业利润为基础,加上投资净收益、补贴收入、营业外收入,减去营业外支出,计算出利润总额;第四步,以利润总额为基础,减去所得税,计算净利润(或净亏损)。
一、编制资产负债表的方法:资产负债表的平衡公式:资产=负债+所有者权益资产负债表是根据总账账户期末余额分析填列的。
年度资产负债表、利润表模板
年度资产负债表、利润表模板一、年度资产负债表资产流动资产:1. 现金及现金等价物2. 应收账款3. 存货4. 预付款项5. 其他流动资产非流动资产:1. 长期投资2. 固定资产固定资产原价累计折旧固定资产净值3. 无形资产4. 递延资产5. 其他非流动资产资产总计负债及所有者权益流动负债:1. 短期借款2. 应付账款3. 预收款项4. 应付职工薪酬5. 应交税费6. 其他流动负债非流动负债:1. 长期借款2. 递延所得税负债3. 其他非流动负债负债总计所有者权益:1. 实收资本2. 资本公积3. 盈余公积4. 未分配利润所有者权益总计负债及所有者权益总计二、年度利润表营业收入1. 主营业务收入2. 其他业务收入营业成本1. 主营业务成本2. 其他业务成本营业税金及附加销售费用管理费用财务费用资产减值损失公允价值变动损益(净收益以“-”号填列)投资收益(损失以“-”号填列)营业利润(亏损以“-”号填列)营业外收入营业外支出利润总额(亏损总额以“-”号填列)所得税费用净利润(净亏损以“-”号填列)三、编制说明1. 本模板仅供参考,实际编制时应根据公司的具体情况进行调整。
2. 资产负债表反映了公司在特定日期(如年末)的财务状况,包括资产、负债和所有者权益的详细情况。
3. 利润表反映了公司在一定会计期间(如一年)的经营成果,包括收入、费用和利润的情况。
4. 编制资产负债表和利润表时,应遵循会计准则和会计政策,确保数据的准确性和可比性。
5. 编制完成后,应对报表进行复核和审查,以确保数据的完整性和准确性。
四、使用注意事项1. 在使用本模板时,请根据实际情况填写相关数据,确保数据的真实性和准确性。
2. 如需对模板进行调整或修改,请根据公司的实际情况和会计准则进行。
3. 在编制过程中如有疑问或需要帮助,请咨询相关专业人士或机构。
以上提供的年度资产负债表和利润表模板是基于通用会计准则设计的。
具体填写时,请务必遵循贵公司所在地的具体会计准则和法规要求。