
会计_总账_明细账封面
会计账簿
会计账簿——由一定格式的账页组成,以经过审核的会计凭证为依据,全面、系统、连续地记录各项经济业务的薄籍。
设置和登记账簿,是编制财务报表的基础,是连接会计凭证和财务报表的中间环节。
作用:记载和存储、分类和汇总、检查和校正、编报和输出会计信息。
会计账簿的基本内容——封面、扉页、账页
封面——标明账簿的名称、如总分类账、各种明细分类账、库存现金日记账、银行存款日记账等。
扉页——列明会计账簿的使用信息,如科目索引、账簿启用和经管人员一览表等
账页——记录经营业务的主要载体,包括账户的名称、日期栏、凭证种类和编号栏、摘要栏、金额栏以及总页次和分户页次等基本内容。
会计账簿与账户的关系——形式和内容的关系,账簿是外在,账户是实质内容。
账簿的种类——按用途分类:序时账薄,又称日记账。按照经济业务的发生时间和先后顺序逐日、逐笔登记的账簿。序时账薄按其记录的内容,可分为普通日记账和特种日记账。
普通日记账——对全部经济业务按其发生时间和先后顺序逐日、逐笔登记的账薄。登记普通日记账只能由一个人负责,并且每笔会计记录都需要逐笔分别转记到分类账中,工作量很大。目前已较少使用普通日记账。
特种日记账——对某一特定种类的经济业务按其发生时间和先后顺序逐日、逐笔登记的账薄。发生频繁、要求严格管理和控制的业务,应设置特种日记账。企业一般都必须设置库存现金和银行存款日记账,对库存现金和银行存款的收付及结存进行序时登记。
分类账簿——按照会计要素的具体类别而设置的分类账户进行登记的账簿,按其反映经济业务的详略程度,可分为总分类账和明细分类账。
总分类账薄——根据总分类账户开设的,能够全面的反映企业的经济活动,主要为编制财务报表提供直接数据资料,主要采用三栏式。
明细分类账簿——根据明细分类账户开始的,用来提供明细的核算资料,格式主要有三栏式、数量金额式、多栏式,分类账簿是会计账簿的主体,也是编制会计报表的主要依据。
备查账簿——辅助账簿或补充登记薄。对某些在序时账簿和分类账薄中未能记载或记载不全的经济业务进行补充登记的账簿。例如:反映企业租入固定资产登记薄”、反映为其他企业代管商品的“代管商品物资登记薄”等。是其他账簿的一种补充。与其他账簿之间不存在严密的依存和勾稽关系,根据实际需要设置,没有固定格式。
会计凭证封面模板

会计凭证封面模板
会计凭证封面是用于标识和概括会计凭证内容的一个重要组成部分。在会计工作中,会计凭证封面通常包含以下几个方面的信息:公司名称、凭证字号、日期、制单人、审核人等。下面我们将介绍一个常见的会计凭证封面模板,帮助您更好地理解和使用。
【公司名称】此处填写您的公司名称
字号:__________日期:__________制单人:__________审核人:__________
(此处为您的会计凭证字号,填写凭证的日期、制单人和审核人)
===============================================================================
序号科目名称摘要借方金额贷方金额
----------------------------------------------------------------
(此处为会计凭证的具体内容,包括序号、科目名称、摘要、借方金额和贷方金额)
===============================================================================
共__张合计:借方__________元贷方__________元
(此处为会计凭证的总张数和总金额,包括借方金额和贷方金额) ===============================================================================
制单说明:
(此处为制单人对会计凭证的补充说明,包括相关的制单要求和注意事项)
审核说明:
(此处为审核人对会计凭证的补充说明,包括相关的审核要求和注意事项)
以上是一个常见的会计凭证封面模板,不同公司和组织可能会有所不同。您可以根据实际情况进行修改和调整,以适应您的具体需求。使用会计凭证封面模板可以帮助您更好地整理和管理会计凭证,提高工作效率和准确性。同时,注意保持凭证封面的规范性和一致性,有助于提高会计信息的可读性和可追溯性。
会计报表封面模板

会计报表封面模板
一、引言
会计报表是企业在一定会计期间内,根据会计准则编制的表格,用来反映企业的财务状况和经营成果。作为财务报告的重要组成部分,会计报表的封面是对报表的概述和总结,扮演着重要的角色。一个规范、清晰的封面不仅可以提高报表的可读性,还可以传达企业的专业形象。本文将为您提供一份简洁、美观的会计报表封面模板。
二、会计报表封面模板
为了方便企业编制报表封面,以下是一份常用的会计报表封面模板。
# 报表封面
## 一、基本信息
- 报表名称:____________(填写报表的名称)
- 报告期间:____________(填写报表的期间,如2021年度)
- 报表日期:____________(填写报表编制完成的日期)
## 二、企业信息
- 企业名称:____________(填写企业的名称)
- 办公地址:____________(填写企业的办公地址)
- 注册资本:____________(填写企业的注册资本金额)
- 联系电话:____________(填写企业的联系电话)
- 网址:____________(填写企业的网址)
## 三、报表摘要
- 报表目的:____________(填写报表编制的目的,如供股东参考、供税务机关审核等)
- 财务状况摘要:____________(简要说明企业当前的财务状况)
- 经营成果摘要:____________(简要说明企业在报表期间的经营成果)
## 四、重要提示
- 本报表由企业依据相关会计准则编制,请保证其真实性和准确性
- 报表内容仅供参考,具体情况请以企业的正式报表为准 三、使用说明
根据模板,企业可以将相应的信息填入空白处,定制自己的会计报表封面。以下是使用模板时的一些注意事项:
1. 基本信息:填写报表的名称、期间和编制完成的日期,确保信息准确无误。
2. 企业信息:填写企业的名称、办公地址、注册资本金额、联系电话和网址,确保企业信息的完整性。
总账封面打印模板

总账封面打印模板
总账是企业财务管理中非常重要的一部分,它记录了企业所有的财务交易和资产负债情况。而总账封面作为总账的封面,承载着总账的重要信息,具有很高的实用价值。本文将为大家介绍总账封面的打印模板,希望对大家有所帮助。
首先,总账封面的打印模板需要包括一些基本的信息,比如企业名称、总账名称、封面日期等。这些信息应该清晰明了,字体大小适中,排版整齐,以便于阅读和识别。同时,为了突出重点,可以使用加粗、加大字体等方式来凸显企业名称和总账名称,使其更加醒目。
其次,总账封面的打印模板还应该包括企业标识或标志。企业标识是企业的形象代表,打印在总账封面上可以提升企业的品牌形象,增强企业的识别度。在设计总账封面时,可以将企业标识与基本信息进行合理组合,使整个封面看起来更加专业、规范。
此外,总账封面的打印模板还可以根据实际需要进行定制。比如,可以根据企业的特点和需求,加入一些特色元素,如企业口号、企业愿景等,以增强封面的个性化和独特性。同时,可以根据总账的种类和用途,设计不同风格的封面模板,满足不同用户的需求。
总之,总账封面作为总账的封面,具有重要的实用价值和品牌形象意义。设计一个合理、规范、个性化的总账封面打印模板,对企业的财务管理和品牌形象都具有积极的促进作用。希望本文介绍的内容对大家有所帮助,谢谢阅读!
会计账本记账格式模板

第 1 页 共 3 页
会计账本记账格式模板
嘿,小伙伴们!咱马上就要毕业了,学会计的都知道,会计账本那可是咱的“老伙计”啦,记录着各种财务信息,重要得很呢!今天就给大家分享一份会计账本记账格式模板,让咱把账记得明明白白、清清楚楚哈!
一、账本封面
这就好比是账本的“脸面”,得把重要信息都写清楚。一般要写上公司名称或者个人姓名(如果是个人账本的话),还有账本的名称,比如“现金日记账”“总账”啥的,再写上账本启用的年份,让人一看就知道这是啥账本,啥时候开始用的。
二、账本目录
这就像书本的目录一样,起到导航的作用。把账本里包含的各个科目或者账户都列出来,比如“应收账款”“固定资产”“管理费用”等等,每个科目后面可以标上对应的页码,这样找起来就方便多啦,不用一页一页地翻。
三、账本主体内容
1. 日期栏
这一栏用来记录每笔业务发生的具体日期,格式一般是年/月/日。比如咱2024年3月15日买了一批办公用品,那就写上“2024/03/15”。日期可不能写错哈,这是记账的基本要求,不然到时候查账都不知道是啥时候的事儿啦。
2. 凭证编号栏
第 2 页 共 3 页
每一笔业务都要有相应的记账凭证,这个编号就是用来对应凭证的。凭证编号要按照一定的顺序编写,这样方便以后查找和核对。比如说这是第10号记账凭证,那就写上“10”。
3. 摘要栏
这里要简单明了地写上这笔业务的内容。比如刚才说的买办公用品,就可以写“购买办公用品一批”。摘要写得太复杂不好,太简单也不行,得让看的人一眼就能明白是咋回事儿。
4. 借方金额栏和贷方金额栏
这可是会计记账的核心部分啦!根据会计的借贷记账法,每一笔业务都要分别记录借方和贷方的金额。比如咱用现金买了办公用品,现金减少了,就记在贷方;办公用品增加了,就记在借方。金额要写清楚,数字要写规范,可别写错小数点或者多写少写个零啥的,那可就麻烦大啦。
5. 余额栏
这一栏用来计算每个账户的余额。一般是根据上一笔业务的余额加上或者减去本次业务的借方或者贷方金额来计算。比如说现金账户,上一笔业务结束后余额是1000元,这次花了200元买办公用品,那余额就是1000 - 200 = 800元,就在余额栏写上“800”。
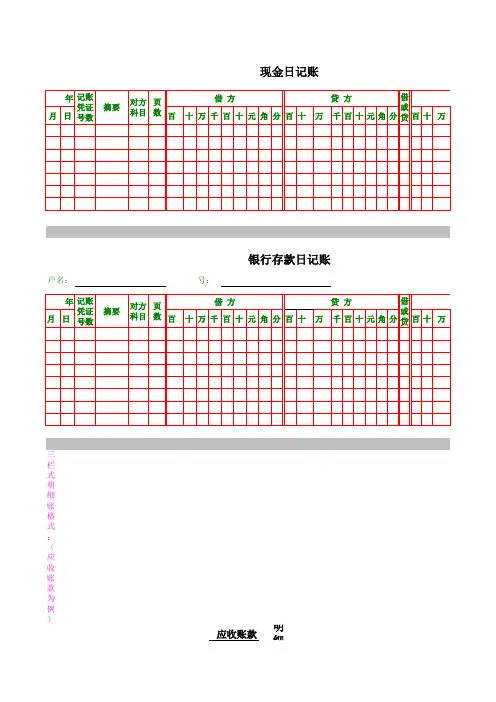
总账、明细账、日记账格式
月日百十万千百十元角分百十万千百十元角分百十
月日百十万千百十元角分百十万千百十元角分百十三栏式明细账格式:(应收账款为例)明细账月日百十万千百十元角分百十万千百十元角分百十万对方科目页数页数贷 方
借或贷贷 方现金日记账借或贷记账凭证号数借 方年摘要应收账款银行存款日记账户名:帐号:年记账凭证号数摘要对方科目借 方
借 方贷 方借或贷年记账凭证号数摘要页数数量金额式明细账格式:(原材料为例)明细账月日百十万千百十元角分百十万千百十元角分借方贷方多栏式明细账格式:(以增值税为例)应交税金(增 已 交 税 额月日万千百十元角分万千百十元角分万千百十元角分万总账格式(三栏式):会计科目及编号名称:月日百十万千百十元角分百十万千百十元角分百十万借或贷总 账年记账凭证号数摘要页数借 方贷 方原材料年数量记账凭证号数存货仓名:单位:规格:收 入发 出数量单价金 额摘要页数年记账凭证号数摘要页数单价金 额合 计进 项 税 额借 方万千百十元角分
万千百十元角分千百十元角分余 额
余 额余 额百十万千百十元角分金(增值税)千百十元角分万千百十元角分万千百十元角万千百十元角分
千百十元角分余 额明细账结 存数量单价金 额借或贷余 额销 项 税 额合 计进 项 税 额 转 出贷 方