
委托加工物资教案
委托加工物资的核算
第一步骤:组织教学
1、教学目标:
知识目标:掌握委托加工物资的实物流转环节与原始凭证种类、税费的核算
方法、账户的设置与运用
技能目标:根据委托加工物资业务的原始凭证,掌握编制委托加工业务的记
账凭证的方法
2、知识教学重点与难点
A 、委托加工物资账户的核算内容与账户设置
B 、委托加工物资的成本构成与税费的不同处理
第二步骤:任务驱动导入
回顾上一课时的学习内容:
大家打开96页,大家一起说一下外购材料涉及到哪些科目?
已付货款
1、外购材料
预付货款:预付款及补付款或多付
①投入时——借:生产成本 ①结算单据与材料同到 ②结算单据已到,材料未到 ③结算单据未到,材料已到
贷:材料
2、自制存货应付工资
制造费用
②入库时——借:材料
贷:生产成本
这些就是上节课的内容,大家要掌握好了,这些都是企业发生最频繁的业务,这节课我们讲取得存货的另一种方式:通过委托加工取得,大家想一下为什么会存在委托加工呢?
第三步骤:新知教学
一、引导学生进入情境:
大家都知道我们的祖国已经逐渐变得强大起来了,所以中国正努力脱掉“中国制造”这一顶帽子,奋力向“中国创造”发展。
在中国过去几十年中,中国靠帮外国生产商品而致富,那好,大家思考一下为什么外国人山长水远跑到中国委托我们帮他们生产产品呢?首先,中国人多,劳动力成本低,冲着这个,他们来了。
二、对委托加工物资核算的认知:
我们了解其中的原因,明显的,第一为了节约成本,第二可能是因为技术或者是条件的制约,所以不得不委托外面的企业生产了。
(一)、委托加工物资的原因、种类
1、原因:条件或者技术的限制或节约成本
2、种类:委托加工材料、包装物、低值易耗品、库存商品、半成品等
(二)、委托加工物资的成本的构成:
1、发出材料的实际成本
2、应承担的往返运杂费。
3、应承担的加工费以及相关税费。
要点:相关税费是指不能抵扣的增值税进项税以及不能抵扣的消费税。
上节课陈老师跟大家讲过价内税和价内税的区别,消费税作为价内税要记入委托物资的成本,下面习题的时候我再向大家细讲。
三、材料收发业务核算应设置的账户:
1、委托加工物资账户:按加工后的新物资品种或按照受托加工方单位名称设置明细账均可,属于资产类科目。
借方委托加工物资—品名、受托方名称贷方
四、账务处理
(一)、发出材料时:
要点讲解:
1、原始凭证的阅读与审核:领料单
2、根据原始凭证编制记账凭证:
借:委托加工物资-受托方
贷:材料-某材料
那好,我们看一下例题。
对了,大家掌握得不错,产品加工完后我们还需要支付受托单位加工费,这时我们怎么核算和处理呢?首先要确定在支付加工费时我们要核算哪些内容。
(二)、支付加工费与加工物资的增值税:
要点讲解:
1、原始凭证的阅读与审核:必须取得增值税专用发票或普通发票(实
训资料中缺此凭证,不符合核算要求),有银行结算凭证就做银行存款,
没有就记入应付账款账户。
2、如果只有普通发票则不能抵扣增值税,其支付的增值税应计入委托
加工物资的成本。
3、根据增值税专用发票或普通发票和付款凭证编制记账凭证
借:委托加工物资-受托方
应交税费-应交增值税(进项税)
贷:银行存款/应付账款
再看这道例题,大家会做相关会计分录了吗?
4、(这是我们这节课的难点,大家认真听一下)首先是该如何计算消费
税呢?税法规定,委托加工的物资如属应税消费税,受托方必须在与委托。
企业财务会计(高教版)教案:委托加工物资

【课题】委托加工物资【教学目标】1.知识目标:掌握委托加工物资的具体业务处理。
2.技能目标:熟练填制原始发票;正确计算委托加工物资的成本。
3.德育目标:正确计算成本的重要性和成本观念的渗透。
【教学重点、难点】1.重点:委托加工物资的核算2.难点:计算委托加工物资的成本3.难点解决:① 通过代公式计算② 通过:“委托加工物资”账户的登记和结账【教学媒体】高教社网络课程同章节内容、发料单、收料单各一张。
【课时安排】1课时(45分钟)。
【教学过程】导导入入新新课课(3分钟)① 复习发料单的填制方法〈提问〉② 填制委托加工的发料单〈讲评〉学学习习新新知知识识一、委托加工物资的概念 (3分、讲授法)原因:① 外部购入的材料不能满足生产的要求;② 受本企业工艺设备条件的限制,无法进行加工。
概念:把企业的材料送往其他单位加工,将其制成另一种性能和用途的材料。
二、核算所依据的原始凭证(9分)① 材料发出时应填制:“委托加工发料单”(或发料单)② 委托加工材料收回时应填制“委托加工收料单”三、设置“委托加工物资”账户 (分析法、5分)明细账户:①受托加工单位②加工物资的名四、账务处理:(10分)①拨付委托加工物资(收回剩料,分录相反)。
借:委托加工物资——某加工单位或物资贷:原材料②支付往返运杂费。
借:委托加工物资——某加工单位或物资贷:现金(或银行存款)③支付加工费及增值税。
借:委托加工物资——某加工单位或物资应交税金——应交增值税(进项税额)贷:银行存款(或现金)④应税消费品交纳的消费税。
收回后直接用于销售:借:委托加工物资——某加工单位或物资贷:应付账款(或银行存款)收回后用于连续生产应税消费品:借:应交税金——应交消费税贷:应付账款(或银行存款)⑤加工完成收回加工物资。
借:原材料等贷:委托加工物资——某加工单位或物资公式:委托加工物资成本 = 拨付委托加工物资—收回剩料 + 往返运杂费 + 加工费 + 应交消费税(收回后直接用于销售)五、练习(10分)【例】艳彩化妆品厂委托娇柔香水厂加工香水(属应税消费品),发出香料20公斤,单价500元;转账支票支付加工费8,000元,增值税1,360元;受托方代收代交消费税2,000元尚未支付;加工完成香水验收入库100瓶,收回后直接用于销售。
宏达家私有限公司现有一批A原木需要进一步加工成B木板才能满足

讨论:如果还有多余的原木没有加工成木箱,退回方 圆家具厂,那么这笔经济业务该如何进行账务处理?
(1)3月8日,瑞安方圆家具厂发出一批 A原木委托东方厂 加工木箱,该批A原木的实际成本为50 000元; (2)3月10日,开出现金支票支付加工费3 000元,增值税 510元,往返运费500元; (3)3月16日,木箱 加工完成运回并入库。同时收回剩余 的A原木1 200元验收入库。 请编制(1)发出原木的会计分录; (2)支付加工费、增值税和运费的会计分录; (3 3) 木箱 加工完成验收入库的会计分录。 ( )退回剩余 A原木验收入库的会计分录。 (4)木箱 加工完成验收入库的会计分录。
(2)委托加工应支付的加工费用;
(3)委托加工应支付的往返运杂费; (4)委托加工应计入成本的相关税费。
(如:小规模纳税企业加工物资应负担的增值税 又如:加工物资收回后直接用于销售的应负担消费税等)
算一算
( 1 ) 瑞安方圆家具厂为一般纳税人,发出一批 原 木实际成本为80 000元,委托东方厂加工木板; (2)以银行存款支付加工费10 000元,增值税1 700 元,往返运费2 000元; (3)木板加工完成运回并入库。 试问:木板的实际成本是多少?
(2)
支付加工费、运费
“借:应交税费——应交增值税(进项税额)”)
【例1】 瑞安方圆家具厂委托东方厂加工木板一批, 双方均为一般纳税人,增值税税率为17%。 (1)2014年12月11日,方圆家具厂发出原木一批, 实际成本为80 000元。编制拔付材料的会计分录。
(2)12月12日,方圆家具厂以银行存款支付委托 加工材料运杂费2 000元、加工费10 000元,以及 增值税进项税额1 700元。编制支付运费、加工费 及增值税的会计分录。 (3) 12月25日,方圆家具厂收回加工完成的木板 入库,结转实际成本。编制木板加工回收入库的会 计分录。
中职委托加工物资微课公开课精品课件

LOGO
布置作业
拓展延伸 1. 课后练习——任务之5.3 2.登录蓝墨云班课,完成课前预习
LOGO
感谢您的浏览!
Thanks For Your View!
ห้องสมุดไป่ตู้
LOGO
@空城梨花
委托加工物资
预习反馈
LOGO
请同学们快速地完成自我检测。
合作探究
• 会计主体:浙江百迪电脑有限公司
LOGO
合作探究
• 会计主体:浙江百迪电脑有限公司 • 岗位模拟:会计 • 要求:根据审核无误的原始凭证编制记账凭证。
【业务1】发出委托加工物资
LOGO
合作探究
【业务2】支付加工费及运费
LOGO
合作探究
【业务3】收回委托加工物资
LOGO
课堂小结 1.发出委托加工物资:
借:委托加工物资——(物资名称)
贷:原材料(实际成本)
2.支付加工费及运费等:
借:委托加工物资——(物资名称)
应交税费—应交增值税(进项税额)
贷:银行存款
3.收回委托加工物资:
借:原材料\库存商品\周转材料
贷:委托加工物资——(物资名称)
4-3 委托加工物资

今后销售产品时的消费税
借:营业税金及附--消费税 贷:应交税费—应交消费税
江滨成长公司委托乙企业加工材料一批(属于应税消费品)。原 材料成本为20 000元,支付的加工费为7 000元,增值税进项税额 为910元。材料加工完成并已验收入库加工费等已支付。双方适用 的增值税税率为13%,消费税税率10%.
退还剩余物资的实际成本
5、加工完成收回物资 6、退回剩余物资
借:原材料 or 借:库存商品 or 借:周转材料-包装物 or 借:周转材料-低值易耗品
贷:委托加工物资
(5)=(1+(2)+(3)+(4)
江滨成长公司委托乙企业加工材料一批(属于应税消费品)。原 材料成本为20 000元,支付的加工费为7 000元,增值税进项税额 为910元。材料加工完成并已验收入库加工费等已支付。双方适 用的增值税税率为13%,消费税税率10%。若加工收回后作为商 品直接用于销售
消费税 = 组成计税价格×消费税税率
组成计税价格 = 材料成本(1) + 加工费 (3) 1 - 消费税税率 (10%)
江滨公司委托秋实公司加工材料一批(属于应税消费品)。原材 料成本为20 000元,支付的加工费为7 000元,增值税进项税额为 910元。材料加工完成并已验收入库加工费等已支付。双方适用的 增值税税率为13%,消费税税率10%.
贷:银行存款
如果加工收回后用于免征增值税项目的,以及未能取得增值税 专用发票的一般纳税人或小规模纳税人加工物资,应将缴纳的 增值税计入加工成本。
二、 账户设置和账务处理
委托加工物资
实际成本
4 应计入委托加工物资的相关税费
4、支付应缴纳的消费税
若加工的是应税消费品,应由受托方在向委托方交货时代收代缴。 委托方: (1)计算应缴纳的消费税:
委托加工物资(教案)
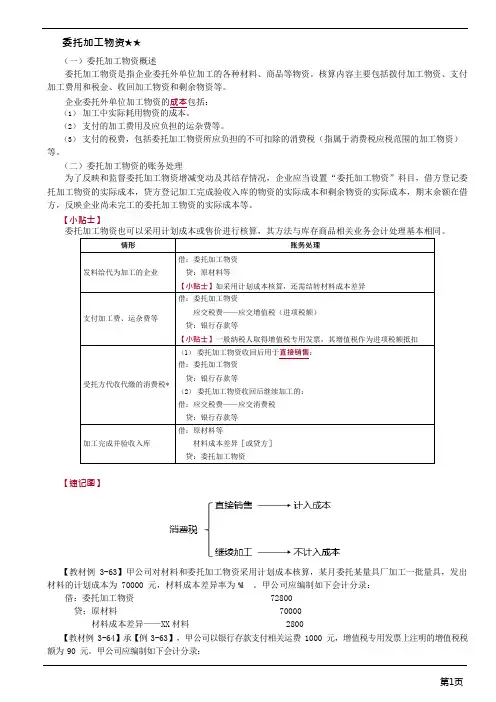
委托加工物资★★(一)委托加工物资概述委托加工物资是指企业委托外单位加工的各种材料、商品等物资。
核算内容主要包括拨付加工物资、支付加工费用和税金、收回加工物资和剩余物资等。
企业委托外单位加工物资的成本包括:(1)加工中实际耗用物资的成本。
(2)支付的加工费用及应负担的运杂费等。
(3)支付的税费,包括委托加工物资所应负担的不可扣除的消费税(指属于消费税应税范围的加工物资)等。
(二)委托加工物资的账务处理为了反映和监督委托加工物资增减变动及其结存情况,企业应当设置“委托加工物资”科目,借方登记委托加工物资的实际成本,贷方登记加工完成验收入库的物资的实际成本和剩余物资的实际成本,期末余额在借方,反映企业尚未完工的委托加工物资的实际成本等。
【小贴士】委托加工物资也可以采用计划成本或售价进行核算,其方法与库存商品相关业务会计处理基本相同。
情形账务处理发料给代为加工的企业借:委托加工物资贷:原材料等【小贴士】如采用计划成本核算,还需结转材料成本差异支付加工费、运杂费等借:委托加工物资应交税费——应交增值税(进项税额)贷:银行存款等【小贴士】一般纳税人取得增值税专用发票,其增值税作为进项税额抵扣受托方代收代缴的消费税* (1)委托加工物资收回后用于直接销售:借:委托加工物资贷:银行存款等(2)委托加工物资收回后继续加工的:借:应交税费——应交消费税贷:银行存款等加工完成并验收入库借:原材料等材料成本差异[或贷方]贷:委托加工物资【速记图】【教材例 3-63】甲公司对材料和委托加工物资采用计划成本核算,某月委托某量具厂加工一批量具,发出材料的计划成本为 70000 元,材料成本差异率为 4。
甲公司应编制如下会计分录:借:委托加工物资72800贷:原材料70000材料成本差异——XX 材料2800【教材例 3-64】承【例 3-63】,甲公司以银行存款支付相关运费 1000 元,增值税专用发票上注明的增值税税额为 90 元。
《财务会计实务》1—8章教案 教案19(第四章)

淄博职业学院《财务会计实务》课单元教学设计方案教师:序号:19案例分析15分钟具体包括:库存产成品、外购商品、存放在门市部准备出售的商品、发出展览的商品、寄存在外的商品、接受来料加工制造的代制品和代修品。
代管商品不属于库存商品(如:已完成销售手续,购货方尚未提取的产品)。
单设备查簿登记。
库存商品的可以采用实际成本核算,也可以采用计划成本核算。
企业购入的商品可采用进价或售价核算。
商品流通企业的库存商品可采用毛利率法和售价金额核算法核算。
二、数量进价金额核算法(一)账户设置(二)商品购进的核算例4-34:甲公司从本地某工厂购进A商品一批,专用发票列示商品价款500 000元,增值税85 000元,A商品已验收入库,货款及增值税额以转账支票付讫。
购进结算和验收入库同时进行借:商品采购 500 000应交税费——应交增值税(进项税额) 85 000贷:银行存款 585 000同时:借:库存商品——A商品 500 000贷:商品采购 500 000(三)商品销售的核算商品销售实现时:借:银行存款、应收账款、应收票据等贷:主营业务收入应交税费——应交增值税(销项税额)例4-35 甲公司2012年2月7销售A商品一批,货款为351 000元,其中销售额为300 000元,销项税额为51 000元,货款全部存入银行。
确认商品销售实现:借:银行存款 351 000贷:主营业务收入 300 000讲解分析15分钟动效率,节约人力和物力,方便顾客,保证服务质量。
缺点:账面上不能提供商品进、销、存数量,一旦发生差错,不易查找原因,难以分清责任。
适用范围:主要适用于零售商品。
(二)账户设置“商品采购”账户核算内容及方法与数量进价金额法相同。
“库存商品”账户核算内容与数量进价金额核算法相同,但是售价记账。
(三)商品购进的核算采用售价金额核算的企业,商品购入付款的核算同数量进价金额核算的企业。
购入商品验收入库后,则是按含税售价记入“库存商品”账户借方,按支付进价款记入“商品采购”账户的贷方,按含税进销差价记入“商品进销差价”账户的贷方。
中职教育二年级上学期《委托加工物资的核算》微课教学设计
(一)发出物资及支付运费
(1)发出材料
借:委托加工物质—乙企业 100000
贷:原材料—A材料100000
(2)支付运费
借:委托加工物质—乙企业2000
应交税费—应交增值税(进行税额) 180
贷:银行存款2180
9月10日:
(二)支付加工费
借:委托加工物质—乙企业30000
应交税费—应交增值税(进行税额)3900
三、介绍课程主要内容
(一)委托加工物资
(二)委托加工物资的实际成本
(三)委托加工物资的核算
四、新课讲授
(一)委托加工物质
委托加工物资一般要经过发出、加工、收回三个过程,其实际成本应包括发出物资的实际成本;支付的往返运费;支付的加工费以及缴纳的相关税费。(PPT播放)
(二)委托加工物资的实际成本
委托加工物资一般要经过发出、加工、收回三个过程,其实际成本应包括发出物资的实际成本;支付的往返运费;支付的加工费以及缴纳的相关税费。(PPT播放)
情感道德价值观目标:
委托加工涉及相关税费的核算,要认真计算相关税费及时缴纳税款,坚持准则,拒绝偷税、漏税。
教学重难点:
重点:1.委托加工物资的实际成本
2.委托加工物资的核算的科目设置
3.委托加工物资的核算
难点:委托加工物资的核算
教学过程
一、 介绍本次学习的课题
各位同学大家好,今天我们要一起来学习的课题是委托加工物资的核算。
教学内容分析:
本次课程主要包括三部分内容:
一、委托加工物资
二、委托加工物资的实际成本
三、委托加工物资的核算
教学目标:
知识与技能目标:
什么是委托加工、委托加工物资的成本如何计算其成本,以及委托加工物资业务相关账户的设置。
委托加工物资教案
委托加工物资的核算第一步骤:组织教学1、教学目标:知识目标:掌握委托加工物资的实物流转环节与原始凭证种类、税费的核算方法、账户的设置与运用技能目标:根据委托加工物资业务的原始凭证,掌握编制委托加工业务的记账凭证的方法2、知识教学重点与难点A、委托加工物资账户的核算内容与账户设置B、委托加工物资的成本构成与税费的不同处理第二步骤:任务驱动导入回顾上一课时的学习内容:大家打开96页,大家一起说一下外购材料涉及到哪些科目?已付货款1、外购材料①结算单据与材料同到②结算单据已到,材料未到预付货款:预付款及补付款或多付①投入时——借:生产成本贷:材料2、自制存货应付工资制造费用②入库时——借:材料贷:生产成本这些就是上节课的内容,大家要掌握好了,这些都是企业发生最频繁的业务,这节课我们讲取得存货的另一种方式:通过委托加工取得,大家想一下为什么会存在委托加工呢?第三步骤:新知教学一、引导学生进入情境:大家都知道我们的祖国已经逐渐变得强大起来了,所以中国正努力脱掉“中国制造”这一顶帽子,奋力向“中国创造”发展。
在中国过去几十年中,中国靠帮外国生产商品而致富,那好,大家思考一下为什么外国人山长水远跑到中国委托我们帮他们生产产品呢?首先,中国人多,劳动力成本低,冲着这个,他们来了。
二、对委托加工物资核算的认知:我们了解其中的原因,明显的,第一为了节约成本,第二可能是因为技术或者是条件的制约,所以不得不委托外面的企业生产了。
(一)、委托加工物资的原因、种类1、原因:条件或者技术的限制或节约成本2、种类:委托加工材料、包装物、低值易耗品、库存商品、半成品等(二)、委托加工物资的成本的构成:1、发出材料的实际成本2、应承担的往返运杂费。
3、应承担的加工费以及相关税费。
要点:相关税费是指不能抵扣的增值税进项税以及不能抵扣的消费税。
上节课陈老师跟大家讲过价内税和价内税的区别,消费税作为价内税要记入委托物资的成本,下面习题的时候我再向大家细讲。
第五节 委托加工物 word07
(2)支付加工费用
企业支付增值税的加工费用时,一般情况下要交 纳增值税(提供加工、修理修配劳务时,委托加 工物资相当于购进劳务)的进项税。 借:委托加工物资—某工厂 应交税费—应交增值税(进项税额) 贷:银行存款/应付账款 /应付票据/其他货币资金
(3)应交纳的消费税
1、委托加工物资属于应纳消费税的应税消费品,应由受 托方在向委托方交货时代收代缴消费税。 2、委托方(会计核算的主体)交消费税时分两种情况处 理: 委托加工的应税消费品收回后 (1)直接销售时: 消费税要随同加工费一并计入 委托加工物资的成本中,即 借:委托加工物资—某工厂 贷:银行存款/应付账款/ 应付票据/其他货币资金
二、委托加工物资的核算 (一)委托加工物资的账户设置
借
1、发出加工物资的实际成本 2、支付的加工费 3、应负担的往返运杂费 4、应计入委托加工物资 成本的税费
余额:企业委托外单位加工 但尚未完工物资的成本
委托加工物资
1、加工完成收回物资的 实际成本 2、退回剩余物资的 实际成本
贷
注:委托加工物资可以按照加工单位、 加工合同、加工物资的品种进行明细核算。
借:委托加工物资—某加工厂 贷:应付账款—某加工厂
7000 7000
例题4、若加工的甲产品为应纳消费税的消费品, 收回后需要继续加工生产。市场上相同的产品销 售价格70000元,消费税税率为10%,税款已用 商业票据支付给某加工厂。 借:应交税费—应交消费税 贷:应付票据 7000 7000
例题5、远东公司委托加工的甲产品已加工完成并 验收入库,准备直接销售,用银行存款支付运杂 费350元。 (1)支付运杂费 借:委托加工物资—某加工厂 350 贷:银行存款 350 (2)加工完成验收入库时 借:库存商品 63650 贷:委托加工物资—某加工厂 63650
委托加工物资的明细科目
委托加工物资的明细科目一、原材料1. 木材:各种树木的木材,用于家具、建筑、工艺品等的生产加工。
2. 金属材料:如铁、铝、铜等,用于机械设备、汽车、家电等的制造。
3. 塑料:各种塑料原料,用于塑料制品的生产,如塑料袋、塑料瓶等。
4. 纺织原料:包括棉花、麻、丝等,用于纺织品的生产,如衣服、家纺等。
5. 化工原料:如氨、氢氧化钠等,用于化工产品的制造,如清洁剂、涂料等。
二、辅助材料1. 包装材料:如纸箱、塑料袋、泡沫箱等,用于产品的包装和运输。
2. 标签和贴纸:用于产品的标识和信息展示。
3. 胶水和胶带:用于固定、粘合产品的不同部件。
4. 电池和电线:用于电子产品的供电和连接。
5. 润滑油和润滑脂:用于机械设备的润滑和保养。
三、加工费用1. 人工费用:用于雇佣工人进行产品加工和组装。
2. 设备租赁费用:用于租赁加工所需的设备和机器。
3. 加工工具费用:包括刀具、模具等,用于产品的切割和成型。
4. 物流费用:用于产品的运输和配送。
5. 包装费用:用于产品的包装和标识。
四、其他费用1. 税费:根据相关法律规定,需要支付的税费。
2. 保险费用:用于保障产品在运输和加工过程中的安全。
3. 检验费用:用于对产品进行质量检验和测试。
4. 市场推广费用:用于产品的宣传和推广。
5. 售后服务费用:用于产品售后服务和维修。
以上是委托加工物资的明细科目,涵盖了原材料、辅助材料、加工费用和其他费用等方面的内容。
这些科目的明细可以帮助委托方更好地了解和控制加工过程中的各项费用和材料使用情况,从而更好地管理委托加工项目。