
中国天然气市场发展状况
海量免费资料尽在此
数据库浏览中国经济新闻库中国资讯行提供
正文显示:在线词典
【行业分类】能源
【地区分类】中国
【时间分类】20000821
【文献出处】中国化工报
【标题】中国天然气市场发展状况(567字)
【副标题】宜班
【正文】
据有关专家预测,在21世纪的最初几年内,我国天然气需求增长将快于煤炭和石油,天然气市场在全国范围内将得到发育,2005年以后将得到快速发展。
预计2010年天然气在能源总需求构成中的比重约为6%,需求量将达到900亿立方米。
2020年需求量将达到2000亿立方米,占整个能源构成的10%。
2020年,发电、城市燃气、化工、工业等其它用户将构成我国天然气的主要消费体。
--发电占42%。
预计2010年将比1996年新增火电11612亿千瓦时。
届时若有15%的火电改用天然气作为能源,对天然气的需求将增加348亿立方米。
--城市燃气占22%。
预计到2020年我国城镇天然气用户将达到40%,需求将达到440亿立方米。
--化工用气占16%。
目前,化工领域是天然气的第二大用户,近四分之一的天然气被用作化工原料,其中90%以上用于生产化肥。
估计2020年化工领域对天然气的需求将达到325亿立方米。
--工业等其它用户占20%。
工业燃料是我国目前最大的天然气用户,但市场开拓在近期有一定难度。
随着我国经济中高质量、高附加值产品比重的提高,以及天然气管网的不断完善,在2020年前后工业用户将有所提高。
预计工业等其它用户的天然气需求,在2020年将为391亿立方米。
本正文被点击次数为 10
将此文章收入 MyINFOBANK 版权保护说明。
中国天然气行业发展现状及趋势分析
中国天然气行业发展现状及趋势分析一、天然气行业概况(1)天然气行业定义天然气是指自然界中天然存在的一切气体,包括大气圈、水圈、和岩石圈中各种自然过程形成的气体(包括油田气、气田气、泥火山气、煤层气和生物生成气等)。
而人们长期以来通用的“天然气”的定义,是从能量角度出发的狭义定义,是指天然蕴藏于地层中的烃类和非烃类气体的混合物。
在石油地质学中,通常指油田气和气田气。
其组成以烃类为主,并含有非烃气体。
(2)天然气行业发展历程中国天然气从1949年到如今共历经了3个阶段的跨越式发展。
从1949年到1975年为我国天然气发展的起步期,由于中国油气勘探开发技术的落后,中国的天然气年产量从1000万立方米增长到100亿立方米,四川盆地多个小型气田是产量主体,初步建成川渝输气管网。
从1976年到2000年,中国天然气进入缓慢增长期,由于这段时间中国的主要精力都是投入在找油上,这个时期石油对于我国的用途远远高于天然气的需求。
中国天然气年产量从100亿立方米增长到300亿立方米,油气工业呈现“重油轻气”特点,发现了一些小型气田,油田伴生气(溶解气)产量增加,占总产量40%。
从2001年开始,中国的天然气进入新时代,开始进入快速增长期,年产量由300亿立方米快速增长到1300亿立方米以上,年均增速10.6%,建成以鄂尔多斯、塔里木、四川和南海4大生产基地为代表的工业格局;油气工业呈现“油气并重”特点,即将进入“稳油增气”新时期。
在时代的进步下,发展低碳型的清洁能源将成为全球能源发展的重点方向。
而对于中国来说,天然气又是我国清洁能源低碳度最低的过渡能源,因此天然气改革是我国能源发展的重中之重。
在供给方面来说,我国天然气资源丰富,因此能源基础好,而干线管网在全国的布局已经初具规模,但是在管道建设方面,依然应该维持现在的发展模式不变,继续任重道远。
就需求来说,天然气的市场需求主要集中在城市燃气、工业燃料、天然气发电这三个领域,主要的增量也应该在这些方面,在现有的持续出现的供需宽松的局面下,这三个行业的概率相对较大。
天然气市场的现状与发展趋势
天然气市场的现状与发展趋势天然气已成为全球主要能源之一。
尤其是在发达国家和新兴国家,天然气的需求量逐年增长。
中国作为世界上最大的天然气用户,也在逐步推进天然气扩产和市场化进程,提高天然气消费水平。
本文将从天然气市场现状和发展趋势两方面,对我国天然气市场进行分析和总结。
一、天然气市场现状目前我国天然气市场依然处于快速发展阶段,天然气消费量逐年递增,市场格局逐步成熟。
下面从供需、价格和和管输三个方面来探讨中国天然气市场的现状。
1. 供需状况我国天然气储量能居世界第三,天然气产量也逐年增加。
目前,我国天然气供应以国内生产和进口天然气为主,而近年来进口天然气的比重不断扩大。
在进口天然气中,液化天然气(LNG)已经成为主流。
据中国海关统计数据,2019年我国LNG进口量达到6510万吨,同比增长6.2%。
进口天然气的不断扩大,有效地保障了我国天然气市场供应状况。
2. 价格状况我国天然气价格以长期合同价格和市场化价格两种形式存在。
其中市场化价格的变动具有较大波动性,受到外部因素的影响较大。
近年来,我国管输天然气价格大幅下降,市场化天然气价格也处于相对低位。
3. 管输状况管输天然气是保障天然气市场供应的重要手段,我国管线运营商逐步形成了以中石油、中石化和中海油为主导的市场格局。
目前,我国天然气管道全长超过140,000千米,管道网络逐步完善,管输能力不断提升,有效保障了天然气市场的供应。
二、天然气市场发展趋势随着我国社会和经济的不断发展,天然气市场也将面临许多机遇和挑战。
下面从需求、战略布局和节能减排等方面,探讨我国天然气市场未来的发展趋势。
1. 需求增长未来,我国天然气市场的需求将继续保持增长。
随着天然气的替代效应逐渐显现,天然气在能源消费中占比将逐步提高。
而基础设施建设和城市天然气化进程的加快,也将进一步推动天然气市场的发展。
2. 战略布局我国天然气行业未来将面临巨大的竞争和挑战。
为保持行业竞争力,天然气企业需要通过布局、技术和合作等方式提高产业链附加值。
中国天然气管道市场发展现状及发展前景分析

中国天然气管道市场发展现状及发展前景分析受当前经济发展趋势影响,天然气在能源消费结构中愈发举足轻重,从而推动了我国天然气管道市场的蓬勃发展,但跟发达国家比仍存在一定差距。
虽然我国天然气管道市场存在一定的不足,从长远发展角度看,在实现干线管道互联互通、关键设备国产化、开启数字化管道建设三方面入手,将有效推动我国天然气市场的良性发展。
标签:天然气管道市场,发展现状,存在问题,发展前景1.我国天然气管道市场发展现状在当今“低碳环保”大形势下,我国能源结构不断转型,天然气在能源消费结构中愈发举足轻重。
我国进口天然气管道陆续开通,同时国家基干管网基本形成,部分区域性天然气管网逐步完善,非常规天然气管道蓬勃发展,我国天气运输“西气东输、海气登陆、就近供应”格局已经形成。
当前我国已建成建成由跨境管线、主干线与区域联络线、省内城际管线、城市配气网与大工业直供管线构建的全国性天然气管网。
截至2018年底,我国运行的长输天然气管线总里程达到7.6万千米,国内油气长输管道主要集中在三大石油公司手中,其中中国石油占比最大。
干线管道总输气能力约3500亿立方米/年。
我国的基干天然气管网主要由西气东输管道系统、陕京天然气管道系统、和联络天然气管道组成。
我国的进口管道气主要来自于哈萨克斯坦、乌兹别克斯坦、土库曼斯坦、缅甸等国家,目前运行的管道有中亚天然气管线A/B/C线以及中缅天然气管线,在建的管道有中亚天然气管道D 线以及中俄东线和西线。
同时京津冀、长三角、珠三角区域天然气管网构成了我国重点区域天然气管网。
非常规天然气主要指煤层气、页岩气和致密气藏气,伊宁—霍尔果斯煤制天然气管道是我国第一条煤制气管道,大唐克什克腾旗煤制天然气外输管道是我国第二条煤制气外输管道。
页岩气外输管道有三条,分别为四川长宁地区页岩气管道、威远页岩气集输干线和涪陵—王场页岩气管道。
煤层气产地主要集中于我国山西省等华北地区,目前煤层气产量相对较低,优先满足周边地区消费,多余气量外输。
我国天然气资源发展现状

我国的天然气资源现状我国天然气的勘探、开发和利用都相对比较落后,已探明可采储量仅占世界的1.2%,目前年产量200亿立方米,预计到2000年达到250亿立方米/年。
我国天然气地质资源量估计超过38万亿立方米,可采储量前景看好,按国际通用口径,预计可采储量7-10万亿立方米,可采95年,在世界上属资源比较丰富的国家。
陆上资源主要集中在四川盆地、陕甘宁地区、塔里木盆地和青海,海上资源集中在南海和东海。
此外,在渤海、华北等地区还有部分资源可利用。
1.四川盆地的天然气是我国开采较早、储量较丰富的资源,基本可在满足四川省和重庆直辖市需求的同时,通过管道外送部分剩余气量。
主要市场是武汉,预计可供气20-30亿立方米/年。
2.陕甘宁气田是我国陆上最大的天然气整装资源,可采储量超过3000亿立方米,目前主要通过北京、西安和银川三条管线外送。
输气能力分别为:北京方向660mm900km,30亿立方米/年,供北京、天津、河北;西安426mm480km,8-9亿立方米/年,银川426mm300km,3-4亿立方米/年。
该资源已具备建设第二条东送管道的条件,今后市场主要可能是北京、天津和河北以及华东地区。
3.塔里木盆地和青海的天然气资源十分丰富,具有较好的开采前景,预计可采储量与陕甘宁气田相当,今后主要靠管道经兰州、西安东送,主要市场为长江三角洲地区。
4.南海天然气资源蕴藏品质最佳,气田储量集中,单井产量大。
现已通过海底管道年输香港29亿立方米,主要用于发电。
还有部分天然气送海南岛三亚的一座100MW燃机电厂和化肥厂使用。
南海的资源开发前景看好,但海上天然气开发难度较大,同时在一定程度也受到地缘政治因素的制约,因此,暂不宜进行大规模开发利用。
5.东海地区的勘探工作一度受一些政策的影响而比较迟缓,但从现在工作成果看,资源储量看好。
在钱塘江口以外的平湖气田发现的部分天然气资源正在供应上海,主要满足城市居民的生活用气。
但东海资源的情况与南海情况相近,也暂不宜进行大规模开发利用。
中国天然气工业发展回顾与前景展望

2、未来趋势ห้องสมุดไป่ตู้
(3)基础设施建设:为满足日益增长的天然气需求,我国正在加速推进天然 气基础设施的建设,包括管道、储气库、液化天然气接收站等。
二、中国天然气工业面临的挑战
1、技术水平落后
1、技术水平落后
尽管中国天然气工业发展迅速,但在部分关键技术领域,如页岩气开发、深 海天然气勘探等方面,仍与国际先进水平存在差距。这制约了我国天然气产业的 进一步发展。
2、未来趋势
(1)政策支持:中国政府高度重视天然气事业的发展,出台了一系列扶持政 策,包括财政补贴、税收优惠等,以降低天然气生产成本,提高市场竞争力。
2、未来趋势
(2)市场前景:随着环保意识的提高和能源结构的优化,中国天然气市场前 景广阔。未来,天然气将在城市燃气、工业燃料、车用燃料等领域得到更广泛的 应用。
一、中国天然气工业的发展现状 与未来趋势
1、发展现状
1、发展现状
近年来,中国天然气工业发展迅速,呈现产量、消费量双增长的良好态势。 据统计,2021年我国天然气产量达到1774亿立方米,同比增长10.1%。同时,天 然气消费量也持续增长,2021年达到3650亿立方米,同比增长12.7%。
2、未来趋势
3、加强国际合作与交流
3、加强国际合作与交流
积极参与国际天然气工业的合作与交流,引进国外先进技术和管理经验,提 高我国天然气工业的国际竞争力。
4、健全法律法规体系
4、健全法律法规体系
完善天然气相关法律法规,加强政府监管,推动市场规范化发展。同时,建 立健全企业社会责任评价体系,推动企业积极履行环保、安全等责任。
未来发展趋势
未来发展趋势
1、技术创新:未来,中国天然气工业将继续加大技术创新力度,推动勘探、 开采、运输等关键技术的突破和提升,提高资源开发利用效率。
中国天然气行业发展现状和趋势 - 副本
32% 11%
53%
常规气 页岩气 致密气 煤层气
3、中国天然气产量
进入21世纪以来,随着我国经济的持续快速增长,城市化、工业化进程的加快,以及环保要求的 提高对能源消费结构的影响,我国天然气消费量和产量快速增长,增幅远高于世界平均水平。我国天 然气产量保持上行态势,2021年产量达2075.8亿立方米,同比增长7.8%,2012-2021年期间年均复 合增速为7.3%。2022年我国天然气产量2200亿立方米,同比增长5.98%。
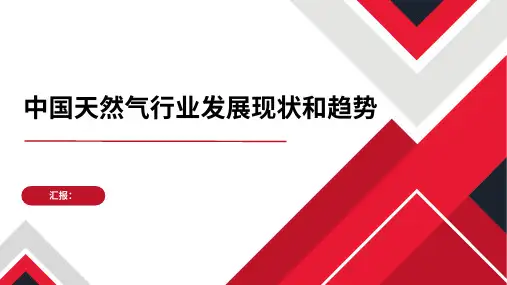
5、中国天然气进口量
海外市场受俄乌冲突、极端天气影响,气价高涨;而我国天然气依赖进口,国外高 气价传导到国内。2022年我国进口液态天然气6344万吨,同比下降19.62%,进口气态 天然气4581万吨,同比上升7.84%,总进口量10925万吨,同比下降10.02%。近年国内 天然气产量的快速增长 , 2022年我国天然气对外依存度下降,进口天然气占总消费量比 例达40%,同比下降5%,天然气消费持续旺盛,对外依存度得到有效控制。
0
41.00% 5378 20.30%
3661
2018
中国天然气进口量
6019
11.90% 3631 -0.80%
6713
11.50% 3453 -4.90%
7893
23.00% 17.60% 4248
50.00%
40.00%
6344
30.00%
4581 7.80%
20.00% 10.00% 0.00%
活调节。
-10.00%
-19.60% -20.00%
2019
2020
液化天然气进口量(万吨) 液化天然气进口量yoy(%)
2021
2022
中国天然气行业发展研究报告
中国天然气行业发展研究报告一、概述天然气是一种清洁、高效、环保的能源,具有优质的燃烧特性和广泛的用途。
近年来,中国天然气行业经历了快速的发展,成为我国能源消费结构的重要组成部分。
本报告旨在深入研究中国天然气行业的发展状况,并分析其未来的发展趋势。
二、发展状况1.供需情况:中国天然气供需总体平衡,但区域之间供需情况存在差异。
东部地区的供需矛盾较为明显,而西部地区的天然气资源丰富但供应不足。
2.市场体系:中国天然气市场逐渐开放,市场主体多元化。
国有企业、外资企业和民营企业共同参与市场竞争,市场化程度不断提高。
3.产业链完善:天然气上游产业链较为成熟,中下游产业链发展相对滞后。
天然气勘探开发、运输、储存等环节存在一定的瓶颈。
4.政策支持:国家政策支持力度大,推动天然气行业的发展。
加大对天然气基础设施建设和绿色能源使用的支持力度。
5.技术创新:天然气行业技术创新推动了行业的发展。
特别是页岩气、煤层气等非常规天然气的开发利用,为我国天然气资源的丰富利用提供了新途径。
三、问题与挑战1.基础设施不足:天然气管网建设仍存在短板。
尤其是西部地区天然气供应能力不足,限制了该地区天然气的推广和应用。
2.价格体系不完善:中国天然气价格仍由政府主导,市场化程度有限。
天然气价格的市场化亟待加强,以促进市场的稳定和健康发展。
3.安全管控不到位:天然气管道事故频发,安全问题亟待解决。
加强天然气管道安全监管是当前天然气行业发展中的重要任务之一4.环保压力增大:中国天然气行业的碳排放量不断增加,环保压力日益增大。
可再生能源的开发利用和天然气的清洁利用将是未来的发展方向。
四、发展趋势1.多元化供应渠道:加大天然气进口和开发非常规天然气。
增加LNG进口和管道天然气进口,提高天然气供应的多样性和稳定性。
2.促进消费转型:推动天然气在工业、交通和家庭领域的应用。
加大替代煤炭和柴油的力度,提高天然气在能源消费结构中的比重。
3.完善市场机制:推动价格市场化,建立健全的价格形成机制。
中国液化天然气(LNG)行业发展现状及趋势
中国液化天然气(LNG)行业发展现状及趋势今年前9个月,我国液化天然气(LNG)进口量达604.2亿立方米,同比增长17.9%。
进口来源方面。
1-9月,澳大利亚保持了我国LNG 进口第一大来源的地位,进口量287.36亿立方米,占比达47%,比例较去年同期不降反升约4.2pct。
卡塔尔和马来西亚分列我国LNG进口来源的第二、三位,其中卡塔尔进口占比下降,马来西亚则稳中有升。
今年前9个月,我国管道天然气累计进口量达386.17亿立方米,同比基本持平。
进口来源方面,土库曼斯坦仍是我国最重要的管道气进口来源,1-9月份其进口量达258.57亿立方米,占比约67%,份额较去年同期略有下降;1-9月对哈萨克斯坦的天然气累计进口量达54.4亿立方米,占比达14.1%;缅甸进口气占比则有所恢复,1-9月进口量35.33亿立方米,占比9%,较去年同期份额提高3pct,而乌兹别克斯坦来源的管道气占比则相应减少。
一、管道气增量我国天然气的进口有管道进口和沿海LNG进口两种途径,我国现有已建成的天然气进口管道主要包括中亚天然气管道和中缅天然气管道。
中俄东线天然气管道目前还处于建设期,预计在今年年末投产;中俄西线天然气管道目前尚未最终确定。
中亚天然气管道目前具有A、B、C三条线,合计运输能力550亿方,D线目前在建设中,投产时间由预定的2022年推迟至2024年,运输能力300亿方;中缅天然气管道运输能力52亿方。
若中俄东线管道如期投产,我国管道进口的总运输能力将增至982亿方。
2020年也将成为近6年来首次迎来管道气运输规模增长的年份。
2018年我国管道气进口量为508亿方,按照我国当时在运管道气的总设计进口产能602亿方测算,产能利用率84%左右。
今年前三季度我国管道气进口量386亿立方米,测算进口管道利用率也达到了85.5%。
考虑到中俄东线管道投运后的4-5年内可能难有新建管道投产,因此从这一角度来看,未来我国管道气增量依然有限。
2023年广东省天然气行业市场分析现状
2023年广东省天然气行业市场分析现状广东省是中国经济较为发达的地区之一,天然气是其能源消费的重要组成部分。
随着中国经济的快速发展和人民生活水平的提高,广东省天然气行业市场也取得了明显的增长。
首先,广东省天然气市场规模不断扩大。
根据数据显示,广东省目前拥有大约5000亿立方米的天然气储量,这为广东天然气市场的发展提供了坚实的基础。
同时,广东省政府也大力推动天然气的使用,加大了市场规模的扩张力度。
据统计,广东省2019年天然气消费量已经超过300亿立方米,市场规模逐年增长。
其次,广东省天然气行业结构不断优化。
目前,广东省的天然气市场主要由供应商、储备设施、输送设施、销售市场等组成。
供应商主要是国内的天然气生产企业和进口商,他们通过天然气储备设施和输送设施将天然气输送到广东省,并通过销售市场向广东省居民和企业提供天然气服务。
随着市场的不断发展,供应商数量增加,市场竞争进一步加剧,使广东省天然气行业市场的结构趋于完善。
第三,广东省天然气行业技术进步明显。
随着技术的进步,广东省天然气行业实现了从传统的管道运输到液化天然气(LNG)交易的转变。
LNG技术的应用使得天然气的储运更加灵活便捷,也降低了储运成本。
此外,广东省还积极推动LNG应用于交通运输领域,目前广东省已经建设了多座LNG加气站,促进了天然气在交通领域的发展。
最后,广东省天然气行业面临一些挑战和问题。
首先,供应紧张是一个主要问题,尽管广东省天然气储量庞大,但由于供应链条的限制导致供应紧张的情况时有发生。
其次,天然气价格的波动也对市场产生一定的影响。
最后,天然气在广东省居民和企业中的推广还存在一定难度,需加大宣传和普及力度。
综上所述,广东省天然气行业市场正处于快速增长的阶段,市场规模不断扩大,结构不断优化,技术进步明显,但仍面临一些挑战和问题。
随着广东省经济的不断发展,天然气行业市场有望持续增长,并推动广东省能源结构的优化和升级。
2024年四川省天然气市场发展现状
2024年四川省天然气市场发展现状引言天然气是一种清洁、高效的能源,被广泛应用于工业、商业和家庭领域。
近年来,中国的天然气市场经历了快速发展,其中四川省作为中国主要的天然气产区之一,其天然气市场也呈现出积极的发展态势。
本文将介绍四川省天然气市场的发展现状,并探讨其影响因素和未来前景。
发展现状供需情况目前,四川省天然气市场的供需情况整体平衡。
四川省拥有丰富的天然气资源,年产量稳定增长。
与此同时,四川省的天然气消费也在逐年增加,主要集中在城市、农村和工业领域。
市场的供需平衡是四川省天然气市场发展的基础。
市场规模四川省天然气市场的规模逐渐扩大。
根据数据统计,四川省天然气消费量从2015年的X亿立方米增长到2019年的X亿立方米,年均增长率高达X%。
这一增长趋势预计会在未来几年继续保持。
四川省天然气市场的市场结构逐渐完善。
在供应方面,四川省天然气分为传统产业企业和新兴企业两大类。
传统产业企业主要包括国有企业和民营企业,而新兴企业主要是指涉气产业园区内的企业。
在需求方面,城市、农村和工业三个领域是四川省天然气市场的主要需求方。
政策支持四川省天然气市场的发展得到了政府的大力支持。
政府出台了一系列的政策措施,包括优惠税收政策、补贴政策和价格管控政策等,以促进天然气市场的发展。
这些政策的实施有效地推动了四川省天然气市场的增长。
影响因素供应压力尽管四川省拥有丰富的天然气资源,但随着市场需求的增加,供应压力逐渐增大。
目前,四川省的天然气供应主要依赖于管道输气和液化天然气进口。
随着四川省天然气市场规模的扩大,供应压力将成为市场发展的重要影响因素。
竞争态势四川省天然气市场存在激烈的竞争态势。
不仅有来自国内其他省份的竞争对手,还有国际市场上的天然气供应商。
面对这种竞争,四川省天然气市场的企业需要不断提升自身的竞争力,提高产品质量和服务水平。
天然气的价格是影响市场发展的重要因素之一。
四川省天然气市场的价格主要受到天然气资源供应和政府价格管控政策的影响。