
2020年一季度东莞房地产市场分析报告
数据来源:CRIC中国房地产决策咨询系统
受疫情影响,房价回落城市增多
东莞中原战略研究中心
➢ 根据国家统计局发布了70个大中城市住宅销售价格统计数据显示,2020年2月,70个大中城市中新建商品住宅(不含保障 性住房)价格环比上涨的城市有21个(环比减少26个),房价持平26个(环比增加18个),下跌23个(环比增加8个)。 2月,受到疫情影响,对房地产市场造成明显冲击,住宅销售价格回落城市增多,其中武汉、石家庄和太原等12个城市受 疫情影响无成交,价格视为没有变动。
数据来源:东莞中原战略研究中心
确恢复诊
死 亡
确确诊诊
受疫情影响市场呈低迷现象,全球股价下跌避险情绪上升
东莞中原战略研究中心 ➢ 由于疫情全球蔓延加剧,叠加部分国家乐观措施及中东石油危机影响,市场投资者信心严重受挫,全球股价/黄金/原油
下 跌明显,美股3月连续4次熔断,市场投资氛围低迷,3月23日美联储宣布开启无限QE救市,市场有所回暖,但仍是低 位, 投资者转投黄金保值,避险情绪上升。
土地拍卖
土拍保证金费率降低、缴纳延期:疫情期 间以“招拍挂”方式出让的土地,其出让 总价款可放宽至自成交之日起计两个月内 缴交完毕,出让竞拍保证金按最低费率 (出让底价的20%)计收。
备案价
实行一套一价:商品房销售明码标价实行一套一标, 新的价格申报表需明确“毛坯”或“精装修”的实际 交付标准,且不得在标价之外加价销售商品房。
100%
80%
60%
40%
20%
0%
70个大中城市住宅销售价格环比变动情况(1501-2001) 上涨
201501 201502 201503 201504 201505 201506 201507 201508 201509 201510 201511 201512 201601 201602 201603 201604 201605 201606 201607 201608 201609 201610 201611 201612 201701 201702 201703 201704 201705 201706 201707 201708 201709 201710 201711 201712 201801 201802 201803 201804 201805 201806 201807 201808 201809 201810 201811 201812 201901 201902 201903 201904 201905 201906 201907 201908 201909 201910 201911 201912 202001 202002
65
63 59
58
57
65
持平
67
67 63
数据来源:东莞中原战略研究中心收集国家统计局
60 50 55
53
下滑
50
44 47
21
东莞政府出台楼市新政,促进市场平稳发展
东莞中原战略研究中心
➢ 在一季度东莞政府从土地端、供应端、需求端三方面出台土拍/备案价/公积金利好政策提振市场信心,土拍保证金延期有利 缓解近期房企经营压力;简化办证流程将推动供应加快,调和目前住宅供应紧张局面;备案价实行一套一价,规范行业双 合 同现象,降低首付压力;公积金新政将提高市民购买能力,便于更好购买房屋。此举将从多方面促进房地产市场平稳发展 。
2月以来从供给端出台政策的省市列表:
2月以来从需求端出台政策的省市列表 :
数据来源:中指研究院综合整理
多数城市成交跌幅超3成,仅少数城市成交恢复较快
东莞中原战略研究中心
➢ 随着2月下旬各房企陆续复工,国内疫情控制逐步好转,3月房地产市场逐步回暖。由于2月疫情影响市场供需基数低,环比上升幅 度较大,同比却下跌3成。从供应来看,近4成城市已恢复正常供应,且较去年同期有所增长,开发商推货积极性提高,主要是弥补 前期疫情影响的供应缺口,同时由于全年业绩压力影响,预计后续会逐步加大供应,但是整体较去年仍有所不足。
目录
CONTENT
东莞中原战略研究中
01 宏观市场心 02 土地市场 03 二级市场 04 三级市场 05 后市展望
东莞中原战略研究中 心
宏观市场
Macro market
世卫宣布新冠病毒为“全球大流行”,市场情绪低迷
东莞中原战略研究中心
➢ 新冠疫情开始于2019年12月,2020年1月底随着春运扩散,2月疫情全面爆发,2月中旬单日新增确诊达1.5万,随后全国
东莞中原战略研究中 心
土地市场
Land market
2020年第一季度关键指标一览
东莞中原战略研究中心 ➢ 2020年第一季度东莞土地挂牌公开出让164万平占面,建面约438万平,建面同比去年同期下跌32%,同比2018年大
幅上升105%,其中共计3宗商住地供应和出让,合计占地13万平,建面39万平,实际楼面地价为13795元/㎡,同比 2018年(成交1宗商住地)下跌9%。
地集中出台房地产政策稳定市场发展,截至3月底,已有超60个省市从供需两端出台多项政策,其中以供给端为主、需 求端为辅。同时在3月27日中共中央政治局并未提及房地产,叠加广州、济南、海宁等城市出台商改住、限购、限贷等 一日游政策,可见“房住不炒”“稳市场”仍是高压线,但经济压力较大的城市后续或将持续边际放松。
一季度市场经济负增长,多地政府出台促经济措施
东莞中原战略研究中心
➢ 今年1-2月受到疫情爆发影响,我国经济活动明显放缓,三驾马车同比下降幅度均超10%,从制造业PMI来看,1、2、3 月分别为50.0%、35.7%、52.0%。由于疫情在3月份之后出现了有效的控制,复工进度显著加快,PMI回升明显,重返 荣枯线上,但由于2月基数低,并非反映经济趋势好转,仅表明市场部分企业经营较2月有所好转,经济下行压力延续。 叠加近期多地政府促经济加快基建建设及出台消费刺激政策,预计市场后续将有所好转,但全年经济压力仍巨大,增速难 及过往。
一次性公开房源并按申报价销售:取得预售证或现售 备案证书后,在10日内一次性公开全部销售房源,并 严格按照申报价格明码标价对外销售。
成交价不得高于申报价或低于申报价90%。 取得预售证或现售备案证书180天后,未卖出房源可
调高不超过5%,调低幅度不限。 加快住宅供应:简化商品住房销售价格申报办理流程
2020年一季度
东莞房地产市场分析报告
出品:东莞中原战略研究中心 2020.4.7
东莞中原战略研究中 心
【报告前置说明】
——东莞市行政区划示意图——
水
城
乡
区
松 湖
滨 海
东 部
临 深
东莞中原战略研究中 心
2017年,最新东莞行政区域划分为六大片区,按照政府划分,黄江 被纳入东部产业园,但由于黄江地理位置、购房客户特征、价格水平 都与临深板块吻合,东莞中原战略研究中心将黄江纳入东南临深片 区。
2018-2020年我国“三驾马车”同比增速走势
投资
消费
出口
30%
20%
近一年全国PMI指数
制造业采购经理指数(%)
52.0 50.0
10%
0%
-10% -20% -30%
--1270..25%% -24.5%
35.7
多城出台房地产政策稳发展,但“房住不炒”仍是高压线
东莞中原战略研究中心 ➢ 为稳定经济增长降低疫情对房地产行业的影响,2月以来,各地政府坚持“房住不炒”定位,更加灵活地因城施策,多
74 103 80 80 80 88.5 70 90 90 90 90 90 90
5.095 5.3 5.35 5.35 5.35 5.39 5.45 5.45 5.45 5.45 5.45 5.45 5.45
5.49 5.78 5.55 5.55 5.55 5.635 5.45 5.65 5.65 5.65 5.65 5.65 5.65
➢ 根据不完全统计商业银行数据显示,4月2日,全市 普遍银行首套房利率普遍5.35-5.45%,二套利率 为5.55-5.65%。
备注:最终以各银行当时利率为准
宏观市场小结:
东莞中原战略研究中心
➢ 全球经济面:世卫宣布新冠病毒为“全球大流行”,市场情绪低迷;受疫情影响市场呈低迷现象,全球 股价下跌避险情绪上升
疫情防控形势大有好转,截止3月31日,中国新增不足过百,市场信心逐步恢复。反观新冠疫情在全球蔓延态势加剧,自3
月中旬开始全球疫情进入爆发式增长,截止3月31日,全球累计确诊人数达85万人次。对此,在3月世卫组织宣布新冠病毒
为“全球大流行” 。
全球每日疫情数据统计(3.31):
中国每日疫情数据统计(3.31):
商住地成交溢价率(%)
48%
0%
52%
同比2019 ()
-36% -32% —— —— —— -36% -32% 141% —— —— —— —— —— —— —— ——
同比2018 ()
141% 105% 200% 554% 549% 141% 105% 314% 200% 554% 549% 425% -20% -19% -9% -8%
土地成交金额(亿元)
72
30
ቤተ መጻሕፍቲ ባይዱ
18
商住地成交宗数
3
0
1
商住用地成交面积(万㎡)
13
0
2
商住地成交建筑面积(万㎡)
39
0
6
商住用地成交金额(亿元)
48
0
9
商住用地成交地面价(元/㎡)
36595
0
45600
商住成交楼面地价(元/㎡)
12291
0
2024年东莞房地产市场需求分析

2024年东莞房地产市场需求分析概述本文对东莞市房地产市场的需求进行了分析。
通过对东莞市的经济发展、人口增长、政策变动等因素的考察,我们对该市场的需求进行了深入的研究和分析。
本文共计1500字。
1. 东莞经济发展分析东莞作为广东省的一个重要城市,经济发展迅猛。
近年来,东莞市的GDP连续多年保持高速增长,成为中国制造业的重要基地之一。
随着经济的发展,东莞市的人口也在迅速增长,需求不断增加。
2. 东莞人口增长趋势东莞市的人口增长呈现出稳定的态势。
根据数据显示,近年来东莞市的人口数量持续增加,这种增长趋势有利于房地产市场的需求增加。
同时,随着经济的发展和人口的增长,东莞市的城市化进程也在不断推进,对住房需求提出更高要求。
3. 政策因素对需求的影响政策因素对东莞市房地产市场需求的影响是不可忽视的。
随着国家房地产政策的调整和政府政策的支持,东莞市的房地产市场需求也受到一定的影响。
例如,政府对购房者的购房限制政策、贷款利率的调整等都会对购房需求和房价产生一定的影响。
4. 供需关系分析东莞市房地产市场的供需关系也是影响需求的重要因素。
在供应方面,东莞市持续推进城市建设,新增房屋的供应量稳步增加;在需求方面,经济的发展和人口的增加带动了住房需求的增加。
然而,供需关系的平衡也需要政府的合理调控和市场的自我调节。
5. 东莞房地产市场需求的短期趋势根据目前的市场情况和相关数据分析,东莞市房地产市场的需求将呈现出以下短期趋势:•市场需求增长稳定:随着经济的发展和人口的增加,东莞市房地产市场的需求将保持稳定增长。
•楼市调控政策的影响:政府对于房地产市场的调控政策将对市场需求产生一定的影响,购房者的购房能力和意愿也会受到政策的制约。
•需求结构的变化:随着城市化进程的推进和人口结构的变化,购房需求的结构也会逐渐变化,注重品质、环境和配套设施的需求将增加。
结论通过对东莞房地产市场需求的分析,可以得出以下结论:东莞市作为广东省重要的制造业基地,经济发展和人口增长态势良好,对房地产市场需求提供了坚实的基础。
房地产市场调研报告【三篇】
【导语】调研报告是整个调查⼯作,包括计划、实施、收集、整理等⼀系列过程的总结。
以下是整理的房地产市场调研报告,仅供参考! 篇⼀ ⼀、背景介绍 从20xx年⾄今,房地产⾏业经历了萌芽、发展、壮⼤的规模态势,企业也从最初的混乱向平稳和有序迈进。
据不完全统计,xx市⽬前的房地产开发企业近千家,有项⽬企业预计300余个。
单拿xx为例,房地产企业已达428家,开发项⽬120余个,我们从税收这个⾓度就可以衡量出房地产业这⼏年的发展。
20xx年税收收⼊0.9亿,20xx年截⽌11⽉份,已增到12亿,房地产⾏业已占地⽅税收收⼊50%以上。
可以说,房地产⾏业已成为⼩店区⽀柱型产业,该⾏业的兴衰成败直接影响地⽅政府财政收⽀情况。
纵观200xx年-20xx年xx市房地产⾛势,我们发现,在经历了“控制房价过快上涨”“抑制房价过快上涨”“遏制部分城市房价过快上涨”的过程中,xx市的房价⼀直打着政府宏观调控政策的擦边球,受政策影响不⼤。
在刚刚闭幕的上,关于对财税体制的改⾰,集体⼟地使⽤权的变化,以及房地产税的开征及推⼴,这些政府宏观调控政策的实施都会对房价产⽣⼀定影响。
我们辩证地得出结论,对普通住宅的刚性需求稳中缓升,⽽对⾮普通住宅、商铺等⾼档住房或奢侈品房的价格将会下降。
⼆、影响房价的变动因素 ⼟地费⽤:⽬前这是重要组成部分。
政府是⼟地财政,财政中⼀⼤部分源于政府转让⼟地使⽤权的收⼊,也就是卖地,地价越⾼,⼟地成本越⼤,这部分成本都会转稼到消费者头上。
随着改⾰⼒度加⼤,中央对财税体制的改⾰,⼟地财政的现象会逐步改善,那么关乎国计民⽣的普通住宅的供应将会增⼤,也就是说未来房地产市场的改⾰⽅向要从需求市场向供给市场转变,根据经济学中需求供给函数的变化,供给增多,则同样的均衡量下,均衡价格下降,因此这是对房价的重要影响因素。
税⾦及费⽤:20xx年房地产企业的税负率7%左右,⽬前的税负率近13%。
拿⽬前销售不错的⾸开房地产来说,当年的销售收⼊过1.2亿/80套,新增税负就要达到600万,平均每套房多承担税负7.5万,平均每平⽶房价增加535元。
2024年东莞房地产市场环境分析
2024年东莞房地产市场环境分析引言东莞是中国广东省的一个重要城市,也是中国大陆知名的制造业中心之一。
近年来,随着城市发展和经济增长,东莞的房地产市场也表现出了蓬勃的发展势头。
本文将对东莞房地产市场的环境进行深入分析,以帮助了解和把握该市场的发展趋势和机遇。
东莞房地产市场概况东莞房地产市场是近年来发展迅猛的市场之一,以其丰富的资源、优越的地理位置和良好的基础设施获得了广大购房者和投资者的青睐。
该市场主要包括住宅、商业地产和工业地产等不同类型的房地产项目。
住宅市场东莞的住宅市场主要以楼盘为主,多数为高层住宅和小区式住宅。
这些住宅项目的定位主要是中低价位,满足不同收入阶层的购房需求。
同时,东莞也有少量高端住宅项目供高收入人群选择。
商业地产市场东莞的商业地产市场主要集中在城市的商业中心和购物中心周边。
这些商业地产项目包括写字楼、商铺和酒店等。
随着东莞经济的不断发展,商业地产市场也呈现出良好的发展势头。
工业地产市场作为中国的制造业基地之一,东莞的工业地产市场在房地产市场中占据重要地位。
该市场主要包括厂房、仓储和物流设施等。
随着东莞制造业的发展和转型升级,工业地产市场也在不断壮大。
东莞房地产市场的环境分析为了更好地了解东莞房地产市场的发展趋势和机遇,我们需要对其环境进行全面的分析。
以下是对东莞房地产市场环境的综合分析:经济环境东莞作为中国的制造业中心之一,拥有发达的经济实力和雄厚的产业基础。
随着东莞经济的发展,人民收入水平不断提高,对住宅和商业地产的需求也随之增加。
政策环境随着国家政策的不断优化和完善,东莞的房地产市场也受到了政策的积极支持和引导。
例如,政府出台了一系列措施鼓励住房消费和投资,这对于东莞房地产市场的发展起到了积极的推动作用。
地理环境东莞地理位置优越,紧邻香港和广州,交通便利。
这为该市的房地产市场提供了得天独厚的优势。
同时,该市也拥有丰富的自然资源和良好的生态环境,这对于开发高端住宅项目和度假地产也具有重要意义。
2024年东莞房地产市场分析现状

2024年东莞房地产市场分析现状引言东莞作为中国的制造业重镇,近年来也逐渐崭露头角,成为了一个具有活力和潜力的城市。
房地产市场作为一个国家经济的重要组成部分,在东莞也有着举足轻重的地位。
本文将对东莞房地产市场的现状进行分析,并探讨未来的发展趋势。
1. 房价东莞的房价一直以来都被认为是相对较低的,这也是吸引了很多人前来购房的一个重要原因。
然而,近年来随着城市的发展和经济的增长,东莞的房价逐渐上涨。
根据最新的数据显示,东莞的平均房价已经超过了全国平均水平,并且还在继续上升。
2. 房屋供需关系随着东莞经济的发展和人口的增加,房屋供需关系也在不断变化。
最近几年,东莞的房地产市场表现出明显的供应过剩的特点,房屋的供应量远远大于需求量。
这导致了一些楼盘的住户入住率不高,甚至有些楼盘在一段时间内无法售出。
3. 政策调控为了控制房地产市场的过热发展,东莞市政府出台了一系列的楼市调控政策。
这些政策旨在限制房价的过快上涨,减少投资投机,保护购房者的利益。
例如,东莞实施了限购政策,限制非本地户籍人口购买房产的数量和面积。
4. 未来趋势虽然目前东莞房地产市场可能面临一些困难,但是东莞的发展潜力依然巨大。
随着“粤港澳大湾区”建设的推进,东莞将成为重要的交通枢纽和经济中心,这将为房地产市场带来新的机遇。
预计未来东莞的房价将继续稳步上涨,房屋供需关系也会逐渐得到平衡。
结论综上所述,东莞房地产市场目前面临一些挑战,但也蕴藏着巨大的发展潜力。
政府的调控政策对于市场的稳定起到了积极的作用。
未来随着东莞的发展,房地产市场也会逐渐趋于稳定并取得更好的发展。
2023年东莞市房地产市场运行情况分析报告

2023年东莞市房地产市场运行情况分析报告2023年,全市房地产市场承压前行,房地产投资增速“前高后低”,市场销售仍然低迷。
面对尚不景气的市场环境,东莞积极推进保稳定、促投资工作,有效保障房地产市场有序运行。
一、房地产投资运行情况(一)从全年走势来看,房地产开发投资高开低走。
2023年,全市完成房地产开发投资895.68亿元,与上年持平,高于全省平均水平(-10%)10个百分点。
四个季度的房地产开发投资累计增速分别是15.8%、9.1%、3.4%和0.0%,增速前高后低。
从当月投资情况来看,2023年平均每月完成房地产开发投资74.64亿元,12月当月完成投资81.53亿元,当月增长3.9%;当月完成投资额全年最高的月份是6月,达到118.25亿元,也是自2019年以来当月完成投资额最大的月份。
图12023年东莞市房地产开发当月投资额及累计增速走势(二)从横向对比来看,投资总量及增速均在全省排名靠前。
虽然我市房地产开发投资增速全年呈下行态势,但与全省趋势变化方向一致,且全年增速高于全省10个百分点,在全省21个地级以上市中,我市房地产开发投资增速排第3位,仅次于深圳和阳江,分别比广州、佛山和惠州高8.7、34.8和4.6个百分点。
从投资规模来看,我市房地产开发投资总量在全省排第5位,与上年排名保持一致,在深圳、广州、佛山和惠州之后,与第4位惠州的差距由上年的191亿元缩小到141亿元。
图22023年珠三角九市房地产开发投资额及增速情况(三)从投资构成来看,土地购置费对房地产开发投资支撑作用较大。
2023年,房地产开发投资中的建安工程完成投资314.19亿元,同比下降20.9%,拖累房地产开发投资9.3个百分点,投资额占房地产开发投资的35.1%,该比重较上年下降9.2个百分点。
土地购置费投资540.96亿元,同比增长21.4%,拉动房地产投资增长10.7个百分点,土地购置费占房地产开发投资的60.4%,该比重较上年同期提高10.7个百分点。
2020年1—12月份全国房地产开发投资和销售情况
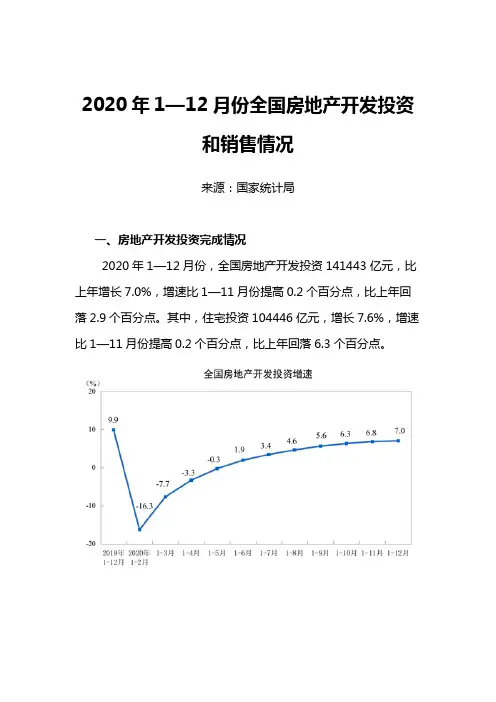
2020年1—12月份全国房地产开发投资和销售情况来源:国家统计局一、房地产开发投资完成情况2020年1—12月份,全国房地产开发投资141443亿元,比上年增长7.0%,增速比1—11月份提高0.2个百分点,比上年回落2.9个百分点。
其中,住宅投资104446亿元,增长7.6%,增速比1—11月份提高0.2个百分点,比上年回落6.3个百分点。
2020年,东部地区房地产开发投资74564亿元,比上年增长7.6%,增速比1—11月份提高0.2个百分点;中部地区投资28802亿元,增长4.4%,增速提高0.8个百分点;西部地区投资32654亿元,增长8.2%,增速回落0.1个百分点;东北地区投资5423亿元,增长6.2%,增速持平。
2020年,房地产开发企业房屋施工面积926759万平方米,比上年增长3.7%,增速比1—11月份提高0.5个百分点,比上年回落5.0个百分点。
其中,住宅施工面积655558万平方米,增长4.4%。
房屋新开工面积224433万平方米,下降1.2%,降幅比1—11月份收窄0.8个百分点,上年为增长8.5%。
其中,住宅新开工面积164329万平方米,下降1.9%。
房屋竣工面积91218万平方米,下降4.9%,降幅比1—11月份收窄2.4个百分点,上年为增长2.6%。
其中,住宅竣工面积65910万平方米,下降3.1%。
2020年,房地产开发企业土地购置面积25536万平方米,比上年下降1.1%,降幅比1—11月份收窄4.1个百分点,比上年收窄10.3个百分点;土地成交价款17269亿元,增长17.4%,增速比1—11月份提高1.3个百分点,上年为下降8.7%。
二、商品房销售和待售情况2020年,商品房销售面积176086万平方米,比上年增长2.6%,增速比1—11月份提高1.3个百分点,上年为下降0.1%。
其中,住宅销售面积增长3.2%,办公楼销售面积下降10.4%,商业营业用房销售面积下降8.7%。
广东省房地产市场分析报告
广东省房地产市场分析报告1.引言1.1 概述概述房地产市场一直是国民经济发展的重要支柱之一,而广东省作为中国经济最具活力和发展潜力的地区之一,其房地产市场的表现更是备受关注。
本文将对广东省房地产市场进行全面的分析和研究,以揭示其现状、发展趋势以及未来的政策影响和市场预测。
通过对广东省房地产市场的深入分析,我们将为相关政府部门、行业从业者和投资者提供有益的参考和决策依据。
1.2 文章结构文章结构部分的内容如下:本文主要由引言、正文和结论三部分组成。
在引言部分中,首先将对广东省房地产市场进行概述,介绍市场的基本情况和特点;其次将详细介绍本文的结构安排,让读者对后续内容有一个清晰的预期;然后阐明文章撰写的目的,即针对广东省房地产市场展开深入分析;最后对整篇文章的主要内容和要点进行总结。
在正文部分,将主要围绕广东省房地产市场的概况、发展趋势分析以及政策影响和市场预测展开论述。
通过对市场现状和未来发展进行综合分析,深入探讨房地产市场的发展趋势和政策影响,为读者提供全面深入的市场分析和预测信息。
在结论部分,将对市场现状进行总结,同时展望未来市场发展的方向和趋势。
最后,针对市场现状和未来发展提出相关的建议和对策,以期对读者有所启发和帮助。
1.3 目的:本报告旨在对广东省房地产市场进行深入分析,探讨其发展趋势和政策影响,旨在为投资者、政府决策者、市场监管者和相关研究人员提供全面的市场信息和参考建议。
通过对市场现状和未来发展趋势的研究,旨在为广东省房地产市场的健康发展提供有益的参考和指导,促进市场规范和良性竞争。
同时,本报告也旨在提供决策参考,为业内人士提供房地产市场的专业分析和预测,帮助他们做出明智的投资和发展战略。
1.4 总结在本报告中,我们对广东省房地产市场进行了深入分析和研究。
通过对市场概况、发展趋势、政策影响和市场预测进行全面剖析,我们可以得出以下几点总结:首先,广东省房地产市场在过去几年呈现出了快速增长的态势,但近年来受到政策调控和经济形势的影响,市场开始出现波动和调整。
2024年东莞房地产市场调查报告
东莞房地产市场调查报告1. 市场概况东莞位于中国广东省中南部,是中国著名的制造业基地之一。
随着东莞市经济的快速发展,房地产市场逐渐成为一个重要的投资领域。
本报告将对东莞房地产市场进行调查和分析。
2. 市场规模据统计数据显示,过去几年东莞的房地产市场持续增长。
截至目前,东莞市场上供应的住宅和商业用房数量不断增加,且市场需求稳定。
房地产市场总价值也在增长,吸引了众多投资者。
3. 房地产价格东莞房地产市场的价格因不同地段和楼盘的差异而有所不同。
一般而言,市中心和繁华地区的房价较高,而郊区和远离市中心的地区房价相对较低。
根据市场数据分析,过去一年东莞房价整体呈稳定增长趋势。
4. 投资潜力由于东莞市经济的发展和政府在基础设施建设方面的持续投入,房地产市场具有较大的投资潜力。
东莞作为一个制造业中心,吸引了大量外地企业和人才,这进一步推动了房地产市场的发展。
5. 风险与挑战尽管东莞的房地产市场有着可观的投资潜力,但也存在一些风险和挑战。
政策风险、市场波动、供应过剩等因素可能对市场造成不利影响。
此外,竞争激烈也是投资者需要考虑的一个因素,因为市场上有众多开发商和楼盘可供选择。
6. 市场前景综合以上分析,东莞房地产市场在经过多年的发展后仍然具备较大的潜力。
政府的持续投资和城市的快速经济发展将进一步推动房地产市场的增长。
虽然面临一些风险和挑战,但总体来说,东莞房地产市场的前景看好。
结论东莞房地产市场是一个高潜力的投资领域。
投资者可以通过分析市场规模、价格、投资潜力等因素做出明智的决策。
然而,投资者也需要注意市场风险和竞争情况,以确保投资的可行性和回报率。
以上分析仅供参考,具体行动请结合市场实际情况进行决策。
房地产销售季度工作总结8篇
房地产销售季度工作总结8篇篇1一、销售业绩回顾本季度,我们房地产销售团队共完成了XX套房屋的销售任务,总销售额达到XX亿元,相较于上季度有所增长。
其中,普通住宅销售XX套,销售额XX亿元;别墅销售XX套,销售额XX亿元;公寓销售XX套,销售额XX亿元。
在销售过程中,我们注重客户需求,提供个性化的购房方案,取得了良好的销售效果。
二、市场分析本季度,房地产市场呈现出稳步增长的态势。
普通住宅、别墅和公寓等不同类型的房屋销售均有所增长。
其中,普通住宅销售增长较快,别墅和公寓销售增长相对较慢。
在价格方面,本季度房屋价格相较于上季度有所上涨,但涨幅控制在合理范围内。
我们团队在市场分析方面做了充分的工作,根据市场变化及时调整销售策略,取得了不错的效果。
三、销售策略及实施本季度,我们团队在销售策略上注重差异化竞争和客户体验。
首先,针对不同客户群体,我们提供了个性化的购房方案,满足了不同客户的需求。
其次,我们加强了与客户的沟通与互动,提高了客户满意度。
在实施方面,我们团队采用了多种销售渠道,包括线上和线下渠道,拓展了销售市场。
同时,我们还加强了与开发商的合作,提高了房屋的品质和配套设施的完善程度。
四、团队协作与沟通本季度,我们团队在协作与沟通方面取得了显著进步。
首先,我们建立了完善的团队协作机制,明确了团队成员的职责和分工。
其次,我们加强了团队成员之间的沟通和协作,形成了良好的团队氛围。
在遇到问题时,我们能够及时沟通并共同解决。
此外,我们还定期组织团队成员进行培训和学习,提高了团队的专业素养和综合能力。
五、客户满意度调查本季度,我们对客户进行了满意度调查,结果显示,客户对我们团队的服务态度、专业素养和销售能力等方面均给予了高度评价。
其中,XX%的客户表示对我们团队的服务非常满意,XX%的客户表示满意。
这表明我们在客户满意度方面取得了显著进步。
我们将继续保持优质的服务态度和专业素养,为客户提供更加满意的购房体验。
六、存在的问题与改进措施尽管本季度我们在销售业绩、市场分析、销售策略、团队协作和客户满意度等方面取得了显著进步,但仍存在一些问题需要改进。
2023年东莞房地产行业市场发展现状
2023年东莞房地产行业市场发展现状
近年来,东莞房地产市场发展迅速,与城市经济水平的提升密切相关。
以下是东莞房地产行业市场发展现状的详细介绍。
一、市场规模逐年扩大
随着东莞经济战略转型和城市建设的不断深化,房地产市场需求快速增长。
据东莞市统计局最新统计数据显示,2019年1月,该市商品房销售面积同比增长54.2%,商
业办公楼面积同比增长60.6%,成交额更是同比增长了76.9%。
此外,2019年东莞商品房销售面积达607万平方米,成交金额达到961亿元,同比增长10.1%和
17.4%。
二、市场区域分化明显
当前,东莞的房地产市场分化现象明显。
总体来看,东莞市区、长安和厚街等主城区域房价相对较高,且供应较为紧张,商业地产资本进入集聚效应凸显;而寮步、清溪、樟木头等新城区,房价相对便宜,且新项目的供应相对较充足。
三、市场结构不断优化
东莞房地产市场结构在不断优化升级。
随着各类物业的增多,如粤港澳大湾区产业园、智能制造工厂、大型商业综合体等,商品房与商业地产和工业地产的比重逐渐平衡,房地产市场结构更加稳健。
四、宏观调控政策影响市场
从国家层面来看,宏观调控政策也在影响东莞房地产市场。
比如,限售政策实施使购房者需求减弱,资本也开始寻求其他投资渠道;市场准入门槛提高,造成住房供给紧张,而房价却有所上涨。
综上所述,虽然东莞房地产市场在快速发展,但存在着分化、需求稳定性等问题,政府要加强宏观管理,控制市场投机和假借房地产炒作资金等不良行为,以稳定市场发展。