
概率论与数理统计知识要点
概率论与数理统计知识要点(总12页)-CAL-FENGHAI.-(YICAI)-Company One 1■CAL■本页仅作为文档封面,使用请直接删除知识要点一概念:1随机事件:用A,B,C等表示互不相容:AB = <X>互逆:初二①且= C ,此时,B = A互逆=>互不相容,反之不行相互独立:P(A\ B) = P(A)或P(AB) = P(A)P(B)2随机事件的运算律:(1)交换律:A<J B=B<J A ,AB = BA(2)结合律:= ,(AB)C = A(BC)(3)分配律:(4 ) De Morgen 律(对偶律)推广:U A=A AJ-1 J-13随机事件的概率:P(A)有界性OSP(A)S1若Au3 则P(A) < P(B)条件概率P(A|B) =罟労4随机变量:用大写X",Z表示.若X与Y相互独立的充分必要条件是F(xo') = B(A)F r(y)若x与丫是连续随机变量且相互独立的充分必要条件是f(x, >-)= f x «A(y)若X与Y是离散随机变量且相互独立的充分必要条件是[心,刃=Px (x)p y(y)若X与Y不相关,贝IJcov(X,r)= 0 或R(X,Y) = O独立=> 不相关反之不成立但当X与Y服从正态分布时,则相互独立O不相关相关系数:|/?(X,r)|<l且当且仅当Y = a + hX时*(X”)| = 1,并且二两种概率模型古典概型:P(A) =畔M : A所包含的基本事件的个数;N:总的基本事件的N个数伯努利概型:"次独立试验序列中事件A恰好发生加次的概率P n(rn) = C:p m q n-mn次独立试验序列中事件A发生的次数为"到〃-之间的概率n次独立试验序列中事件A至少发生r次的概率特别的,至少发生一次的概率P(/n>l) = l-(l-/7)n三概率的计算公式:加法公式:P(AB) = P(A) + P(B)-P(AB)若 A ,3 互不相容,则P(A + B) = P(A) + P(B)推论:P(A) = 1-P(A)推广:若A ,B, C 互不相容,贝IJ P(A + B + C) = P(A) + P(B) + P(C)乘法公式:P(AB) = P(A)P(B\A)或= P(B)P(A|3)若A ,B 相互独立,P(AB) = P(A)P(B)推广:……AJ=P(A I)P(A2|A1)P(A3|AA2)……P(A n\A l A1……心)若它们相互独立,则P(AA2……4)= P(A)P(A2)……p(4)全概率公式:若A为随机事件,……B”互不相容的完备事件组,且P(即>0则P(A) = P© )P(A|BJ + 卩(场)P(A02) + ……+ P(B” )P() 注:常用3,B作为互不相容的完备事件组有诸多原因可以引发某种结果,而该结果有不能简单地看成这诸多事件的和,这样的概率问题属于全概率问题.用全概率公式解题的程序:(1)判断所求解的问题是否为全概率问题(2)若是全概率类型,正确的假设事件A及{§}要求是互斥的完备事件组(3)计算出P(BJ,(4)代入公式计算结果四一维随机变量:1 分布函数:F(x) = P(X < A)性质:⑴0<F(x)<l(2)若x,<x2,则FM<F(X2)(3)若X是离散随机变量.则F(x)是右连续的若X是连续随机变量,则FS)是连续的(有时,此性质也可用来确定分布函数中的常数)(4)lim F(x) = 1 即F(+oo) = 1ATMUm F(x) = O 即F(-oo) = 0 (此性质常用来确定分布函数中的常数)利用分布函数计算概率:P(a<X<b) = F(b)-F(a)一维离散随机变量:概率函数:= /・=1,2…(分布律)性质:P(齐)X0E PM = 1 (此性质常用来确定概率函数中的常数)f已知概率函数求分布函数一维连续随机变量:概率密度f(x)性质:(1)非负性/U)>0(2)归一性:^f(x)dx = \(常用此性质来确定概率密度中的常数)分布函数和概率密度的关系:/(X)= F\x)(注意:当被导函数或被积函数是分段函数时,要分区间讨论,其结果也是分段函数)利用概率密度求概率P(a<X< b) = [jMdx五一维随机变量函数的分布:离散情形:列表、整理、合并连续情形Y = g(X):分布函数法.先求Y的分布函数,再求导六二维随机变量:联合分布函数:F(x ,y) = P(X<x ,r<y)性质:(1)F(Y),Y>)=0 (2) F(s ,x) = 0(3)F(Y> , y) = 0 (4) F(2> ,4-CO) = 1(此极限性质常用来确定分布函数中的常数)边缘分布函数:Fx (x) = F(x, +8)Fy(y) = F(+oo,y)二维离散随机变量:联合概率函数/心,丹)=P(X =x r.,y =儿) 列表边缘概率函数:Px U)=工/心,儿) P Y(X)= S卩(舌,兀)J •二维连续随机变量:联合概率密度f(x,y)性质(1) /(x,y)>0(2)匸匚f(x,y)dxdy = \(常用此性质来确定概率密度中的常数)联合分布函数与联合概率密度的关系(注意:当被导函数或被积函数是分段函数时,要分区间讨论,其结果也是分段函数)利用联合概率密度求概率已知联合概率密度求边缘概率密度(注意:当被积函数是分段函数时,要分区间讨论,其结果也是分段函数)二维随机变量函数的分布1离散情形2连续情形:七随机变量的数字特征:若X为离散随机变量:E(X) = f“(兀)r-1若X为连续随机变量:E(X) =匚MVMr二维情形若(X , 丫)〜f(x, y)为二维连续随机变量,则若(x,y)~“a,儿)为二维离散随机变量,则随机变量的函数的数学期望:若X为离散随机变量:E[g(X)] =工ga)p(xji若X为连续随机变量E[g(X)] =匚g(x)/(x)dx 方差:定义D(X) = E([X-E(X)]2} 方差的计算公式:D(X) = E(X2)-E2(X)注意这个公式的转化:E(X2) = D(X) + F2(X)协方差:cov(x,y)= £(xr)-£(%)£(/),相关系数/?(乂丫)=亠竺2= 』D(X)莎百关于期望的定理: 关于方差的定理(1)E(c)= c (1) D(C) = O(2)E(CX) = CE(X)(2) D(CX) = C2D(X)(3)E(X+Y) = E(X) + E(Y)相互独立:D(X+ Y) = D(X) +D(Y)E(AX+^Y) = AE(X) + ^E(Y)(注意:反之不成立)相互独立E(XY) = E(X)E(Y)(注意:反之不成立)—般地:D(X + Y) = D(X) + D(Y) + 2cov(X,7)A要熟记的常用分布及其数字特征:0-1 分布B(l,p) p(x) = p x q x~x x = OJ E(X)=p D(X) = pq二项分布B(n , /?) p(x) = C:” 严 x = O,l-.-/? E(X ) = /?/? D(X) = npq泊松分布P") P(x) = ^-e~A x = O,l... E(X) = A D(X) = Ar»均匀分布:U(a,b) f(x) = <b-a〔0其他F(X) =x-a / .----- a<x<b b_a0 x<a1 x>h正态分布:X1 -L1 _.1亠特别地N(0,1) (p(x) =2①(x) = -y= j e 2 dx (①(-x) = 1-①(x))若X~N(“,b2),贝IJP (£bbb九正态随机变量线性函数的分布;独立的正态随机变量线性函数的分布仍然是正态分布 十统计部分: 统计量,三大分布的定义,无偏性有效性矩估计 最大似然估计 区间估计假设检验 矩估计的步骤:(思路:用样本的k 阶原点矩去估计总体的k 阶原点矩) 若总体中只含一个未知参数; (1) 计算总体的一阶原点矩E(X)(2) 令环小「驴’从中解得未知参数的矩估计量。
若总体中含有两个未知参数;⑶ 计算总体的—阶原点矩E(X),二阶原点矩E(X 2)i ZI".从中解得未知参数的矩估计量。
最大似然估计的步骤:(1) 写似然函数:若总体是连续的随机变量,则LW = Y[f(Xi ,A)r-1指数分布:eW /(x)= <加小x>0 0x<0F(x) =1-严 x>0 0x<0若总体是离散的随机变量,则厶(兄)=fl/心,久)J-1(注:离散情形,似然函数就是样本出现的概率) (2) 对似然函数两边取对数; (3) 对参数求导数,并令导数等于0(4) 由此解得参数的最大似然估计值。
区间估计的步骤:若已知<7 ,则“的置信水平为1-&的置信区间为 查表,将所有的数据代入上式,求出区间即可。
若未知・,则“的置信水平为1-&的置信区间为 查表,将所有的数据代入上式,求出区间即可。
(对参数/的区间估计类似可求出) 假设检验的步骤:(对参数〃) (1) 根据题意提出原假设与备择假设 (2) 根据题意选取统计量; 已知",则应该选择"统计量(3)计算统计量的观察值(4)查临界值,判断统计量的观察值是否在拒绝域里,下结论。
(对参数/的假设检验类似可得)。
未知,则应选择统计量S/4n例:甲袋中有5只红球10只白球,乙袋中有8只红球6只白球,现先从甲袋中 任取一球放入乙袋,然后又从乙袋中任取一球放入甲袋•求这一个来回后甲袋中 红球数不变的概率.解:设A :从甲袋中取出放入乙袋的是红球,〃:从乙袋中返还甲袋的是红 球,C :这一个来回后甲袋中红球数不变,则 从而5 9 10 8 5, • , , —— 15 15 15 15 9例高射炮向敌机发射三发炮弹(每弹击中与否相互独立),设每发炮弹击中敌 机的概率均为0.3 ,又若敌机中一弹,其坠落的概率为0.2,若敌机中两弹, 其坠落的概率为0.6,若敌机中三弹,则必然坠落。
求敌机被击落的概率。
解:设事件A 表示敌机被击落,事件d 表示敌机中/弹。
,=1,2,3 则 = C ; 0.3】(1-0.3)2 =0 441 p (fi 2) = c^0.32 (1-0.3)1 =0.189 所以,当 x<0,x>R 时,/U) = 0在x = R 处导数不存在,但规定为零(3) P(0<x< -)例:设x 的分布函数F(x)= <0<x<R 求 f(x)例:设连续随机变量的概率密度/(x)=3解:.x X £ 龙(1) J fMdx = acQsxdx = 2町;cosxdx = 2asin .v|J = 2a (对称性质)由 Lm’x =i 得:2d=1⑵当 X<~ 时,F(x) = ^f(x)dx = O 厶当—,2 2”分段函数枳分?F(x) = J x f(x)dx = J J Odx +[;lcos^v = lr T cos^v 2 2当龙打P(0 <x <—) = ^ fMdx =『丄cosxdx =或 P(0 v x V 彳)=F(j) — F(0) = g(l + sin — £(1 + sin 。
(完整版)概率论与数理统计复习提纲
1.基本思想: 用样本矩(原点矩或中心矩)代替相应的总体矩.
2.求总体X的分布中包含的m个未知参数 的矩估计步骤:
① 求出总体矩,即 ;② 用样本矩代替总体矩,列出矩估计方程:
③ 解上述方程(或方程组)得到 的矩估计量为:
④ 的矩估计值为:
3. 矩估计法的优缺点:
优点:直观、简单; 只须知道总体的矩,不须知道总体的分布形式.
(1) 分布的 分位点 (2) 分布的 分位点 其性质:
(3) 分布的 分位点 其性质
(4)N(0,1)分布的 分位点 有
第六章 参数估计
一、点估计:设 为来自总体X的样本, 为X中的未知参数, 为样本值,构造某个统计
量 作为参数 的估计,则称 为 的点估计量, 为 的估计值.
2.常用点估计的方法:矩估计法和最大似然估计法.
合概率函数(或联合密度函数) (或
称为似然函数.
3. 求最大似然估计的步骤:
(1)求似然函数:X离散: X连续:
(2)求 和似然方程:
(3)解似然方程,得到最大似然估计值:
(4)最后得到最大似然估计量:
4. 最大似然估计法是在各种参数估计方法中比较优良的方法,但是它需要知道总体X的分布形式.
四、估计量的评价标准
4.伯努利概型:
1.事件的对立与互不相容是等价的。(X)
2.若 则 。(X)
3. 。(X)
4.A,B,C三个事件恰有一个发生可表示为 。(∨)
5.n个事件若满足 ,则n个事件相互独立。(X)
6.当 时,有P(B-A)=P(B)-P(A)。(∨)
第二章 随机变量及其分布
一、随机变量的定义:设样本空间为 ,变量 为定义在 上的单值实值函数,则称 为随机变量,通常用大写英文字母,用小写英文字母表示其取值。
概率论与数理统计总复习知识点归纳

概率论与数理统计总复习知识点归纳1.概率论的基础概念-随机事件、样本空间和事件的关系。
-频率和概率的关系,概率的基本性质。
-古典概型和几何概型的概念。
-条件概率和乘法定理。
-全概率公式和贝叶斯公式。
-随机变量和概率分布函数的概念。
-离散型随机变量和连续型随机变量的定义、概率质量函数和概率密度函数的性质。
2.随机变量的数字特征-随机变量的数学期望、方差、标准差和切比雪夫不等式。
-协方差、相关系数和线性变换的数学期望和方差公式。
-两个随机变量的和、差、积的数学期望和方差公式。
3.大数定律和中心极限定理-大数定律的概念和三级强大数定律。
-中心极限定理的概念和中心极限定理的两种形式。
4.数理统计的基本概念和方法-总体、样本和抽样方法的概念。
-样本统计量和抽样分布的概念。
-点估计和区间估计的概念。
-假设检验的基本思想和步骤。
-正态总体的参数的假设检验和区间估计。
5.参数估计和假设检验的方法和推广-极大似然估计的原理和方法。
-矩估计的原理和方法。
-最小二乘估计的原理和方法。
-一般参数的假设检验和区间估计。
6.相关分析和回归分析-相关系数和线性相关的概念和性质。
-回归分析的一般原理。
-简单线性回归的估计和检验。
7.非参数统计方法-秩和检验和符号检验的基本思想和应用。
-秩相关系数的计算和检验。
8.分布拟合检验和贝叶斯统计-卡方拟合检验的原理和方法。
-正态总体参数的拟合优度检验。
-贝叶斯估计的基本思想和方法。
9.时间序列分析和质量控制-时间序列的基本性质和分析方法。
-时间序列预测的方法和模型。
-质量控制的基本概念和控制图的应用。
以上是概率论与数理统计总复习知识点的归纳,希望对你的复习有所帮助。
概率论与数理统计知识要点
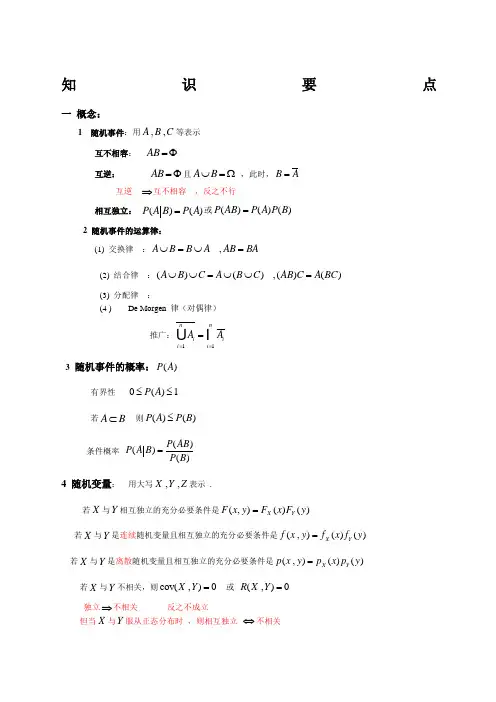
知识要点一 概念:1 随机事件:用,,A B C 等表示 互不相容: AB =Φ互逆: AB =Φ且A B ⋃=Ω ,此时,B A =互逆 ⇒互不相容 ,反之不行相互独立:()()P A B P A =或()()()P AB P A P B =2 随机事件的运算律:(1) 交换律 :,A B B AAB BA ⋃=⋃=(2) 结合律 :()(),()()A B C A B C AB C A BC ⋃⋃=⋃⋃=(3) 分配律 :(4 ) De Morgen 律(对偶律) 推广:11n ni i i i A A ===U I3 随机事件的概率:()P A有界性 0()1P A ≤≤ 若A B ⊂ 则()()P A P B ≤条件概率 ()()()P AB P A B P B =4 随机变量: 用大写,,X Y Z 表示 .若X 与Y 相互独立的充分必要条件是)()(),(y F x F y x F Y X =若X 与Y 是连续随机变量且相互独立的充分必要条件是(,)()()X Y f x y f x f y = 若X 与Y 是离散随机变量且相互独立的充分必要条件是(,)()()X Y p x y p x p y =若X 与Y 不相关,则cov(,)0X Y = 或 (,)0R X Y = 独立⇒不相关 反之不成立 但当X 与Y 服从正态分布时 ,则相互独立⇔不相关相关系数:1),(≤Y X R 且当且仅当bX a Y +=时1),(=Y X R ,并且二 两种概率模型古典概型 :()MP A N=:M A 所包含的基本事件的个数 ;:N 总的基本事件的个数 伯努利概型 : n 次独立试验序列中事件A 恰好发生m 次的概率 ()m m n m n n P m C p q -=n 次独立试验序列中事件A 发生的次数为1m 到2m 之间的概率n 次独立试验序列中事件A 至少发生r 次的概率特别的 ,至少发生一次的概率 (1)1(1)nP m p ≥=--三 概率的计算公式:加法公式:()()()()P A B P A P B P AB ⋃=+- 若B A,互不相容 ,则)()()(B P A P B A P +=+推论:)()(A P A P -=1 推广: 若B A,,C 互不相容,则()()()()P A B C P A P B P C ++=++乘法公式:)()()(A B P A P AB P =或()()P B P A B =若,A B 相互独立 ,()()()P AB P A P B = 推广:)()()()()(12121312121-=n n n A A A A P A A A P A A P A P A A A P ΛΛΛΛΛΛ若它们相互独立,则1212()()()()n n P A A A P A P A P A =L L L L 全概率公式:若 A 为随机事件,n B B B ΛΛ21,互不相容的完备事件组,且 0)(>i B P则)()()()()()()(2211n n B A P B P B A P B P B A P B P A P +++=ΛΛ注: 常用,B B 作为互不相容的完备事件组有诸多原因可以引发某种结果 ,而该结果有不能简单地看成这诸多事件的和 ,这样的概率问题属于全概率问题.用全概率公式解题的程序:(1) 判断所求解的问题 是否为全概率问题 (2) 若是全概率类型,正确的假设事件A 及i B ,{}i B 要求是互斥的完备事件组(3) 计算出(),()i i P B P A B(4) 代入公式计算结果四 一维随机变量:1 分布函数:)()(x X P x F ≤= 性质:(1) 1)(0≤≤x F(2) 若21x x < ,则)()(21x F x F ≤(3) 若X 是离散随机变量,则)(x F 是右连续的若X 是连续随机变量,则)(x F 是连续的 (有时,此性质也可用来确定分布函数中的常数)(4)1)(lim =+∞→x F x 即 1)(=+∞F0)(lim =-∞→x F x 即 0)(=-∞F ( 此性质常用来确定分布函数中的常数)利用分布函数计算概率:()()()P a X b F b F a <≤=- 一维离散随机变量:概率函数:()()1,2i i p x P X x i ===L (分布律)性质:()0i p x ≥()1iip x =∑ (此性质常用来确定概率函数中的常数)已知概率函数求分布函数 ()()()i i iix xx xF x P X x p x ≤≤===∑∑一维连续随机变量: 概率密度()f x性质:(1) 非负性()0f x ≥ (2)归一性:()1f x dx +∞-∞=⎰(常用此性质来确定概率密度中的常数)分布函数和概率密度的关系: ()()f x F x '=(注意:当被导函数或被积函数是分段函数时,要分区间讨论,其结果也是分段函数) 利用概率密度求概率 ()()baP a X b f x dx <≤=⎰五 一维随机变量函数的分布: 离散情形 : 列表 、整理、合并连续情形()Y g X =: 分布函数法. 先求Y 的分布函数 ,再求导六 二维随机变量: 联合分布函数 :(,)(,)F xy P X x Y y =≤≤性质: (1) (,)0F -∞-∞= (2) (,)0F x -∞= (3) (,)0F y -∞= (4) (,)1F +∞+∞=(此极限性质常用来确定分布函数中的常数)边缘分布函数: ()(,)X F x F x =+∞ ),()(y F y F Y +∞= 二维离散随机变量:联合概率函数 (,)(,)i j i j p x y P X x Y y === 列表 边缘概率函数:()(,)X i i j jp x p x y =∑ ()(,)Y i i j ip y p x y =∑二维连续随机变量: 联合概率密度 (,)f x y性质 (1)(,)0f x y ≥(2)(,)1f x y dxdy +∞+∞-∞-∞=⎰⎰(常用此性质来确定概率密度中的常数)联合分布函数与联合概率密度的关系(注意:当被导函数或被积函数是分段函数时,要分区间讨论,其结果也是分段函数) 利用联合概率密度求概率已知联合概率密度求边缘概率密度(注意:当被积函数是分段函数时,要分区间讨论,其结果也是分段函数) 二维随机变量函数的分布 1 离散情形 2 连续情形:七 随机变量的数字特征: 若X 为离散随机变量:1()()niii E X x p x ==∑若X 为连续随机变量: ()()E X xf x dx +∞-∞=⎰二维情形 若(,)~(,)X Y f x y 为二维连续随机变量,则若(,)~(,)i j X Y p x y 为二维离散随机变量,则 随机变量的函数的数学期望:若X 为离散随机变量:[]()()()i i iE g X g x p x =∑若X 为连续随机变量 []()()()E g X g x f x dx +∞-∞=⎰方差:定义 []{}2()()D X EX E X =-方差的计算公式:22()()()D X E X E X =- 注意这个公式的转化:22()()()E X D X E X =+ 协方差:)()()(),cov(Y E X E XY E Y X -=,相关系数)()(),cov(),(Y D X D Y X Y X R =关于期望的定理: 关于方差的定理 (1) ()E C C = (1) ()0D C =(2)()()E CX CE X = (2) 2()()D CX C D X =(3) ()()()E X Y E X E Y +=+ 相互独立: ()()()D X Y D X D Y +=+ ()()()E X Y E X E Y λμλμ+=+ (注意:反之不成立) 相互独立()()()E XY E X E Y =(注意:反之不成立)一般地:),cov(2)()()(Y X Y D X D Y X D ++=+ 八 要熟记的常用分布及其数字特征:01-分布 (1,)B p 1()0,1x xp x p q x -== ()()E X p D X pq == 二项分布(,)B n p ()0,1xxn xi n p x C p qx n -==L ()()E X npD X npq ==泊松分布()p λ ()0,1!xp x e x x λλ-==L ()()E X D X λλ==均匀分布:(,)U a b 1()0a x b f x b a ⎧<≤⎪=-⎨⎪⎩其他 ()01x aa xb b a F X x ax b -⎧≤<⎪-⎪=<⎨⎪≥⎪⎩指数分布:()e λ 0()00xe xf x x λλ-⎧>=⎨≤⎩ 10()00x e x F x x λ-⎧->=⎨≤⎩ 正态分布:2~(,)X N μσ特别地(0,1)N22()x x ϕ-=22()x xx edx --∞Φ=⎰()(1)(x x Φ-=-Φ)若2~(,)X N μσ ,则1212()()x x X P x X x P μμμσσσ---<<=<<九 正态随机变量线性函数的分布;独立的正态随机变量线性函数的分布仍然是正态分布 十 统计部分:统计量 ,三大分布的定义,无偏性 有效性 矩估计 最大似然估计 区间估计 假设检验矩估计的步骤:(思路:用样本的k 阶原点矩去估计总体的k 阶原点矩) 若总体中只含一个未知参数; (1) 计算总体的一阶原点矩)(X E(2) 令∑===ni i X n V X E 111)(,从中解得未知参数的矩估计量。
概率论与数理统计知识点总结

概率论与数理统计知识点总结一、概率论知识点总结:1.随机事件:随机事件是指在一次试验中,可能发生也可能不发生的事件。
例如:掷硬币的结果、抽取扑克牌的花色等。
2.概率:概率是描述随机事件发生可能性大小的数值。
概率的取值范围是[0,1],表示事件发生的可能性大小,0表示不可能发生,1表示一定会发生。
3.古典概型:古典概型是指每种可能的结果发生的概率相等的情形。
例如:掷骰子的结果、抽取彩色球的颜色等。
4.随机变量:随机变量是用来描述试验结果的数值,它的取值是根据随机事件的结果确定的。
例如:掷骰子的点数、抽取扑克牌的点数等。
5.概率分布:随机变量的概率分布描述了每个取值发生的概率。
常见的概率分布有离散概率分布和连续概率分布,如二项分布、正态分布等。
6. 期望值:期望值是衡量随机变量取值的平均值。
对于离散型随机变量,期望值=E[X]=∑[xP(X=x)];对于连续型随机变量,期望值=E[X]=∫[x f(x)dx],其中f(x)为概率密度函数。
7. 方差:方差是衡量随机变量取值与期望值之间的偏离程度。
方差=Var(X)=E[(X-E[X])^2]。
8.独立性:两个随机事件或随机变量之间的独立性表示它们的发生与否或取值无关联。
独立性的判定通常通过联合概率、条件概率等来进行推导。
二、数理统计知识点总结:1.样本与总体:在统计学中,样本是指从总体中选取的具体观测数据。
总体是指要研究的对象的全部个体或事物的集合。
2.参数与统计量:参数是描述总体特征的数值,如总体均值、总体方差等。
统计量是根据样本计算得到的参数估计值,用来估计总体参数。
3.抽样方法:抽样方法是从总体中选取样本的方法,常见的抽样方法有简单随机抽样、系统抽样、整群抽样等。
4.统计分布:统计分布是指样本统计量的分布。
常见的统计分布有t分布、F分布、x^2分布等,其中t分布适用于小样本、F分布适用于方差比较、x^2分布适用于拟合优度检验等。
5.点估计与区间估计:点估计是以样本统计量为基础,估计总体参数的数值。
概率论与数理统计知识点总结
概率论与数理统计知识点总结概率论与数理统计是数学的一个重要分支,主要研究各种随机现象的规律性及其数值描述。
下面将对概率论与数理统计的一些重要知识点进行总结。
一、概率论知识点总结1. 随机事件与概率- 随机事件:指在一定条件下具有不确定性的事件。
- 概率:用来描述随机事件发生的可能性大小的数值。
2. 古典概型与几何概型- 古典概型:指随机试验中,所有基本事件的可能性相等的情况。
- 几何概型:指随机试验中,基本事件的可能性不完全相等,与图形的属性有关的情况。
3. 随机变量与概率分布- 随机变量:定义在样本空间上的函数,用来描述试验结果与数值之间的对应关系。
- 离散随机变量:取有限个或可列个数值的随机变量。
- 连续随机变量:取无限个数值的随机变量。
4. 期望与方差- 期望:反映随机变量平均取值的数值。
- 方差:反映随机变量取值偏离期望值的程度。
5. 大数定律与中心极限定理- 大数定律:指在独立重复试验中,随着试验次数增加,事件发生的频率趋近于其概率。
- 中心极限定理:指在独立随机变量之和的情况下,当随机变量数目趋于无穷时,这些随机变量之和的分布趋近于正态分布。
二、数理统计知识点总结1. 抽样与抽样分布- 抽样:指对总体进行有规则地选择一部分样本进行观察和研究的过程。
- 抽样分布:指用统计量对不同样本进行计算所得到的分布。
2. 参数估计与置信区间- 参数估计:根据样本推断总体的未知参数。
- 置信区间:对于总体参数估计的一个区间估计,用来表示这个参数的可能取值范围。
3. 假设检验与统计显著性- 假设检验:用来判断统计推断是否与已知事实相符。
- 统计显著性:基于样本数据,对总体或总体参数进行判断的一种方法。
4. 方差分析与回归分析- 方差分析:用来研究因素对于某一变量均值的影响程度。
- 回归分析:通过观察变量之间的关系,建立数学模型来描述两个或多个变量间的依赖关系。
5. 交叉表与卡方检验- 交叉表:将两个或多个变量的数据按照某种方式交叉排列而形成的表格。
概率论与数理统计基础知识
从集合的角度看
B
A
事件是由某些样本点所构成的一个集合.一个事件发 生,当且仅当属于该事件的样本点之一出现.由此可 见,样本空间Ω作为一个事件是必然事件,空集Ø作 为一个事件是不可能事件,仅含一个样本点的事件称 为基本事件.
2. 几点说明
⑴ 随机事件可简称为事件, 并以大写英文字母
A, B, C,
基本事件 实例
由一个样本点组成的单点集.
“出现1点”, “出现2点”, … , “出现6点”.
必然事件 随机试验中必然会出现的结果. 实例 上述试验中 “点数不大于6” 就是必然事件. 不可能事件 随机试验中不可能出现的结果. 实例 上述试验中 “点数大于6” 就是不可能事件. 必然事件的对立面是不可能事件,不可能事 件的对立面是必然事件,它们互称为对立事件.
说明 1. 随机试验简称为试验, 是一个广泛的术语.它包 括各种各样的科学实验, 也包括对客观事物进行的 “调查”、“观察”或 “测量” 等. 2. 随机试验通常用 E 来表示. 实例 “抛掷一枚硬币,观 察正面,反面出现的情况”.
分析 (1) 试验可以在相同的条件下重复地进行; (2) 试验的所有可能结果: 字面、花面; (3) 进行一次试验之前不能 确定哪一个结果会出现. 故为随机试验.
将下列事件均表示为样本空间的子集. (1) 试验 E2 中(将一枚硬币连抛三次,考虑正反 面出现的情况),随机事件: A=“至少出现一个正面” B=“三 次出现同一面” C=“恰好出现一次正面” (2) 试验 E6 中(在一批灯泡中任取一只,测试其 寿命),D=“灯泡寿命不超过1000小时”
(1)由S2= {HHH, HHT, HTH, THH,HTT,THT, TTH,TTT}; 故: A={HHH, HHT, HTH, THH,HTT,THT, TTH}; B={HHH,TTT} C={HTT,THT,TTH} (2) D={x: x<1000(小时)}。
概率论与数理统计知识点总结免费超详细版
概率论与数理统计知识点总结免费超详细版概率论与数理统计是一门研究随机现象及其统计规律的数学学科,在自然科学、工程技术、社会科学、经济管理等众多领域都有着广泛的应用。
以下是对概率论与数理统计中一些重要知识点的详细总结。
一、随机事件与概率1、随机试验随机试验是指在相同条件下可以重复进行,试验结果不止一个且事先不能确定的试验。
2、样本空间样本空间是随机试验所有可能结果组成的集合。
3、随机事件随机事件是样本空间的子集。
4、事件的关系与运算包括包含、相等、和事件、积事件、差事件、互斥事件、对立事件等。
5、概率的定义概率是对随机事件发生可能性大小的度量。
6、古典概型具有有限个等可能结果的随机试验。
7、几何概型样本空间是某个区域,且每个样本点出现的可能性与区域的面积、体积等成正比。
8、条件概率在已知某事件发生的条件下,另一事件发生的概率。
9、乘法公式用于计算两个事件同时发生的概率。
10、全概率公式将复杂事件的概率通过划分样本空间分解为简单事件的概率之和。
11、贝叶斯公式在已知结果的情况下,反推导致该结果的原因的概率。
二、随机变量及其分布1、随机变量用数值来描述随机试验的结果。
2、离散型随机变量取值可以一一列举的随机变量。
3、离散型随机变量的概率分布列出随机变量的取值以及对应的概率。
4、常见的离散型随机变量分布包括 0-1 分布、二项分布、泊松分布等。
5、连续型随机变量取值充满某个区间的随机变量。
6、连续型随机变量的概率密度函数用于描述连续型随机变量的概率分布。
7、常见的连续型随机变量分布包括均匀分布、正态分布、指数分布等。
8、随机变量的函数的分布已知随机变量的分布,求其函数的分布。
三、多维随机变量及其分布1、二维随机变量由两个随机变量组成的向量。
2、二维随机变量的联合分布函数描述二维随机变量的概率分布。
3、二维离散型随机变量的联合概率分布列出二维离散型随机变量的取值组合以及对应的概率。
4、二维连续型随机变量的联合概率密度函数用于描述二维连续型随机变量的概率分布。
概率论与数理统计知识点总结免费超详细版
概率论与数理统计知识点总结免费超详细版概率论与数理统计是一门研究随机现象数量规律的学科,它在众多领域都有着广泛的应用,如统计学、物理学、工程学、经济学等。
以下是对概率论与数理统计知识点的超详细总结。
一、随机事件与概率(一)随机事件随机事件是指在一定条件下,可能出现也可能不出现的事件。
随机事件通常用大写字母 A、B、C 等来表示。
(二)样本空间样本空间是指随机试验的所有可能结果组成的集合,通常用Ω表示。
(三)事件的关系与运算1、包含关系:若事件 A 发生必然导致事件 B 发生,则称事件 B 包含事件 A,记作 A⊂B。
2、相等关系:若 A⊂B 且 B⊂A,则称事件 A 与事件 B 相等,记作A = B。
3、并事件:事件 A 与事件 B 至少有一个发生的事件称为 A 与 B的并事件,记作 A∪B。
4、交事件:事件 A 与事件 B 同时发生的事件称为 A 与 B 的交事件,记作A∩B 或 AB。
5、互斥事件:若事件 A 与事件 B 不能同时发生,则称 A 与 B 为互斥事件,即 AB =∅。
6、对立事件:若事件 A 与事件 B 满足 A∪B =Ω 且 AB =∅,则称 A 与 B 为对立事件,记作 B =A。
(四)概率的定义与性质1、概率的古典定义:若随机试验的样本空间Ω只包含有限个基本事件,且每个基本事件发生的可能性相等,则事件 A 的概率为 P(A) =n(A) /n(Ω) ,其中 n(A) 为事件 A 包含的基本事件个数,n(Ω) 为样本空间Ω包含的基本事件个数。
2、概率的统计定义:在大量重复试验中,事件 A 发生的频率稳定在某个常数 p 附近,则称 p 为事件 A 的概率,即 P(A) = p 。
3、概率的公理化定义:设随机试验的样本空间为Ω,对于Ω中的每一个事件 A,都赋予一个实数 P(A),如果满足以下三个条件:(1)非负性:0 ≤ P(A) ≤ 1 ;(2)规范性:P(Ω) = 1 ;(3)可列可加性:对于两两互斥的事件 A1,A2,,有P(A1∪A2∪)= P(A1) + P(A2) +,则称 P(A) 为事件 A 的概率。
概率论与数理统计各章重点知识整理
概率论与数理统计各章重点知识整理 第一章 概率论的基本概念一.基本概念随机试验E:(1)可以在相同的条件下重复地进行;(2)每次试验的可能结果不止一个,并且能事先明确试验的所有可能结果;(3)进行一次试验之前不能确定哪一个结果会出现. 样本空间S: E 的所有可能结果组成的集合. 样本点(基本事件):E 的每个结果. 随机事件(事件):样本空间S 的子集.必然事件(S):每次试验中一定发生的事件. 不可能事件(Φ):每次试验中一定不会发生的事件. 二. 事件间的关系和运算1.A ⊂B(事件B 包含事件A )事件A 发生必然导致事件B 发生.2.A ∪B(和事件)事件A 与B 至少有一个发生.3. A ∩B=AB(积事件)事件A 与B 同时发生.4. A -B(差事件)事件A 发生而B 不发生.5. AB=Φ (A 与B 互不相容或互斥)事件A 与B 不能同时发生.6. AB=Φ且A ∪B=S (A 与B 互为逆事件或对立事件)表示一次试验中A 与B 必有一个且仅有一个发生. B=A, A=B .运算规则 交换律 结合律 分配律 德•摩根律 B A B A = B A B A = 三. 概率的定义与性质1.定义 对于E 的每一事件A 赋予一个实数,记为P(A),称为事件A 的概率. (1)非负性 P(A)≥0 ; (2)归一性或规范性 P(S)=1 ;(3)可列可加性 对于两两互不相容的事件A 1,A 2,…(A i A j =φ, i ≠j, i,j=1,2,…),P(A 1∪A 2∪…)=P( A 1)+P(A 2)+… 2.性质(1) P(Φ) = 0 , 注意: A 为不可能事件P(A)=0 .(2)有限可加性 对于n 个两两互不相容的事件A 1,A 2,…,A n ,P(A 1∪A 2∪…∪A n )=P(A 1)+P(A 2)+…+P(A n ) (有限可加性与可列可加性合称加法定理) (3)若A ⊂B, 则P(A)≤P(B), P(B -A)=P(B)-P(A) . (4)对于任一事件A, P(A)≤1, P(A)=1-P(A) .(5)广义加法定理 对于任意二事件A,B ,P(A ∪B)=P(A)+P(B)-P(AB) . 对于任意n 个事件A 1,A 2,…,A n()()()()+∑+∑-∑=≤<<≤≤<≤=nk j i k j i nj i j i ni i n A A A P A A P A P A A A P 11121…+(-1)n-1P(A 1A 2…A n )四.等可能(古典)概型1.定义 如果试验E 满足:(1)样本空间的元素只有有限个,即S={e 1,e 2,…,e n };(2)每一个基本事件的概率相等,即P(e 1)=P(e 2)=…= P(e n ).则称试验E 所对应的概率模型为等可能(古典)概型.2.计算公式 P(A)=k / n 其中k 是A 中包含的基本事件数, n 是S 中包含的基本事件总数. 五.条件概率1.定义 事件A 发生的条件下事件B 发生的条件概率P(B|A)=P(AB) / P(A) ( P(A)>0).2.乘法定理 P(AB)=P(A) P (B|A) (P(A)>0); P(AB)=P(B) P (A|B) (P(B)>0).P(A 1A 2…A n )=P(A 1)P(A 2|A 1)P(A 3|A 1A 2)…P(A n |A 1A 2…A n-1) (n ≥2, P(A 1A 2…A n-1) > 0) 3. B 1,B 2,…,B n 是样本空间S 的一个划分(B i B j =φ,i ≠j,i,j=1,2,…,n, B 1∪B 2∪…∪B n =S) ,则 当P(B i )>0时,当P(A)>0, P(B i )>0时,.六.事件的独立性1.两个事件A,B,满足P(AB) = P(A) P(B)时,称A,B 为相互独立的事件. (1)两个事件A,B 相互独立⇔ P(B)= P (B|A) .2.三个事件A,B,C 满足P(AB) =P(A) P(B), P(AC)= P(A) P(C), P(BC)= P(B) P(C),称A,B,C 三事件两两相互独立. 若再满足P(ABC) =P(A) P(B) P(C),则称A,B,C 三事件相互独立.3.n 个事件A 1,A 2,…,A n ,如果对任意k (1<k ≤n),任意1≤i 1<i 2<…<i k ≤n.有()()()()kki i i i i i A P A P A P A A A P 2121=,则称这n 个事件A 1,A 2,…,A n 相互独立.第二章 随机变量及其概率分布一.随机变量及其分布函数1.在随机试验E 的样本空间S={e}上定义的单值实值函数X=X (e)称为随机变量.2.随机变量X 的分布函数F(x)=P{X ≤x} , x 是任意实数. 其性质为:(1)0≤F(x)≤1 ,F(-∞)=0,F(∞)=1. (2)F(x)单调不减,即若x 1<x 2 ,则 F(x 1)≤F(x 2). (3)F(x)右连续,即F(x+0)=F(x). (4)P{x 1<X≤x 2}=F(x 2)-F(x 1). 二.离散型随机变量 (只能取有限个或可列无限多个值的随机变量)1.离散型随机变量的分布律 P{X= x k }= p k (k=1,2,…) 也可以列表表示. 其性质为: (1)非负性 0≤P k ≤1 ; (2)归一性 11=∑∞=k k p .2.离散型随机变量的分布函数 F(x)=∑≤xX k k P 为阶梯函数,它在x=x k (k=1,2,…)处具有跳跃点,其跳跃值为p k =P{X=x k } .3.三种重要的离散型随机变量的分布(1)X~(0-1)分布 P{X=1}= p ,P{X=0}=1–p (0<p<1) .(2)X~b(n,p)参数为n,p 的二项分布P{X=k}=()kn k p p k n --⎪⎪⎭⎫ ⎝⎛1(k=0,1,2,…,n) (0<p<1)(3))X~π(λ)参数为λ的泊松分布 P{X=k}=λλ-e k k !(k=0,1,2,…) (λ>0)三.连续型随机变量1.定义 如果随机变量X 的分布函数F(x)可以表示成某一非负函数f(x)的积分F(x)=()dt t f x⎰∞-,-∞< x <∞,则称X 为连续型随机变量,其中f (x)称为X 的概率密度(函数).2.概率密度的性质(1)非负性 f(x)≥0 ; (2)归一性 ⎰∞∞-dx x f )(=1 ;(3) P{x 1<X ≤x 2}=⎰21)(x x dx x f ; (4)若f (x)在点x 处连续,则f (x)=F / (x) .注意:连续型随机变量X 取任一指定实数值a 的概率为零,即P{X= a}=0 . 3.三种重要的连续型随机变量的分布(1)X ~U (a,b) 区间(a,b)上的均匀分布 ⎩⎨⎧=-0)(1a b x f 其它b x a << .(2)X 服从参数为θ的指数分布.()⎩⎨⎧=-0/1θθx ex f 00≤>x x 若若 (θ>0).(3)X~N (μ,σ2 )参数为μ,σ的正态分布 222)(21)(σμσπ--=x e x f -∞<x<∞, σ>0.特别, μ=0, σ2 =1时,称X 服从标准正态分布,记为X~N (0,1),其概率密度2221)(x e x -=πϕ , 标准正态分布函数 ⎰=Φ∞--xt dt e x 2221)(π, Φ(-x)=1-Φ(x) .若X ~N ((μ,σ2), 则Z=σμ-X ~N (0,1), P{x 1<X ≤x 2}=Φ(σμ-2x )-Φ(σμ-1x ).若P{Z>z α}= P{Z<-z α}= P{|Z|>z α/2}= α,则点z α,-z α, ±z α/ 2分别称为标准正态分布的上,下,双侧α分位点. 注意:Φ(z α)=1-α , z 1- α= -z α. 四.随机变量X 的函数Y= g (X)的分布 1.离散型随机变量的函数若g(x k ) (k=1,2,…)的值全不相等,则由上表立得Y=g(X)的分布律.若g(x k ) (k=1,2,…)的值有相等的,则应将相等的值的概率相加,才能得到Y=g(X)的分布律. 2.连续型随机变量的函数若X 的概率密度为f X (x),则求其函数Y=g(X)的概率密度f Y (y)常用两种方法: (1)分布函数法 先求Y 的分布函数F Y (y)=P{Y ≤y}=P{g(X)≤y}=()()dx x f ky X k∑⎰∆其中Δk (y)是与g(X)≤y 对应的X 的可能值x 所在的区间(可能不只一个),然后对y 求导即得f Y (y)=F Y /(y) .(2)公式法 若g(x)处处可导,且恒有g /(x)>0 (或g / (x)<0 ),则Y=g (X)是连续型随机变量,其概率密度为 ()()()()⎩⎨⎧'=0y h y h f y f X Y 其它βα<<y其中h(y)是g(x)的反函数 , α= min (g (-∞),g (∞)) β= max (g (-∞),g (∞)) .如果f (x)在有限区间[a,b]以外等于零,则 α= min (g (a),g (b)) β= max (g (a),g (b)) .第三章 二维随机变量及其概率分布一.二维随机变量与联合分布函数1.定义 若X 和Y 是定义在样本空间S 上的两个随机变量,则由它们所组成的向量(X,Y)称为二维随机向量或二维随机变量.对任意实数x,y,二元函数F(x,y)=P{X ≤x,Y ≤y}称为(X,Y)的(X 和Y 的联合)分布函数. 2.分布函数的性质(1)F(x,y)分别关于x 和y 单调不减.(2)0≤F(x,y)≤1 , F(x,- ∞)=0, F(-∞,y)=0, F(-∞,-∞)=0, F(∞,∞)=1 .(3) F(x,y)关于每个变量都是右连续的,即 F(x+0,y)= F(x,y), F(x,y+0)= F(x,y) . (4)对于任意实数x 1<x 2 , y 1<y 2P{x 1<X ≤x 2 , y 1<Y ≤y 2}= F(x 2,y 2)- F(x 2,y 1)- F(x 1,y 2)+ F(x 1,y 1)二.二维离散型随机变量及其联合分布律1.定义 若随机变量(X,Y)只能取有限对或可列无限多对值(x i ,y j ) (i ,j =1,2,… )称(X,Y)为二维离散型随机变量.并称P{X= x i ,Y= y j }= p i j 为(X,Y)的联合分布律.也可列表表示.2.性质 (1)非负性 0≤p i j ≤1 .(2)归一性 ∑∑=i jij p 1 .3. (X,Y)的(X 和Y 的联合)分布函数F(x,y)=∑∑≤≤x x yy ij i j p三.二维连续型随机变量及其联合概率密度1.定义 如果存在非负的函数f (x,y),使对任意的x 和y,有F(x,y)=⎰⎰∞-∞-y xdudv v u f ),( 则称(X,Y)为二维连续型随机变量,称f(x,y)为(X,Y)的(X 和Y 的联合)概率密度.2.性质 (1)非负性 f (x,y)≥0 . (2)归一性 1),(=⎰⎰∞∞-∞∞-d x d y y x f . (3)若f (x,y)在点(x,y)连续,则yx y x F y x f ∂∂∂=),(),(2(4)若G 为xoy 平面上一个区域,则⎰⎰=∈Gdxdy y x f G y x P ),(}),{(.四.边缘分布1. (X,Y)关于X 的边缘分布函数 F X (x) = P{X ≤x , Y<∞}= F (x , ∞) . (X,Y)关于Y 的边缘分布函数 F Y (y) = P{X<∞, Y ≤y}= F (∞,y)2.二维离散型随机变量(X,Y)关于X 的边缘分布律 P{X= x i }= ∑∞=1j ij p = p i · ( i =1,2,…) 归一性 11=∑∞=∙i i p .关于Y 的边缘分布律 P{Y= y j }= ∑∞=1i ij p = p ·j ( j =1,2,…) 归一性 11=∑∞=∙j j p .3.二维连续型随机变量(X,Y)关于X 的边缘概率密度f X (x)=⎰∞∞-dy y x f ),( 归一性1)(=⎰∞∞-dx x f X 关于Y 的边缘概率密度f Y (y)=x d y x f ⎰∞∞-),( 归一性1)(=⎰∞∞-dy y f Y五.相互独立的随机变量1.定义 若对一切实数x,y,均有F(x,y)= F X (x) F Y (y) ,则称X 和Y 相互独立.2.离散型随机变量X 和Y 相互独立⇔p i j = p i ··p ·j ( i ,j =1,2,…)对一切x i ,y j 成立.3.连续型随机变量X 和Y 相互独立⇔f (x,y)=f X (x)f Y (y)对(X,Y)所有可能取值(x,y)都成立. 六.条件分布1.二维离散型随机变量的条件分布定义 设(X,Y)是二维离散型随机变量,对于固定的j,若P{Y=y j }>0,则称P{X=x i |Y=y j } 为在Y= y j 条件下随机变量X 的条件分布律.同样,对于固定的i,若P{X=x i }>0,则称 P{Y=y j |X=x i }为在X=x i 条件下随机变量Y 的条件分布律.第四章 随机变量的数字特征一.数学期望和方差的定义随机变量X 离散型随机变量连续型随机变量分布律P{X=x i }= p i ( i =1,2,…) 概率密度f (x)数学期望(均值)E(X) ∑∞=1i i i p x (级数绝对收敛)⎰∞∞-dx x xf )((积分绝对收敛)方差D(X)=E{[X-E(X)]2} []∑-∞=12)(i i i p X E x ⎰-∞∞-dx x f X E x )()]([2=E(X 2)-[E(X)]2 (级数绝对收敛) (积分绝对收敛),}{},{jji j j i p p y Y P y Y x X P ∙=====,}{},{∙=====i j i i j i p p x X P y Y x X P函数数学期望E(Y)=E[g(X)] i i i p x g ∑∞=1)((级数绝对收敛) ⎰∞∞-dx x f x g )()((积分绝对收敛)标准差σ(X)=√D(X) . 二.数学期望与方差的性质1. c 为为任意常数时, E(c) = c , E(cX) = cE(X) , D(c) = 0 , D (cX) = c 2 D(X) .2.X,Y 为任意随机变量时, E (X ±Y)=E(X)±E(Y) .3. X 与Y 相互独立时, E(XY)=E(X)E(Y) , D(X ±Y)=D(X)+D(Y) .4. D(X) = 0⇔ P{X = C}=1 ,C 为常数.三.六种重要分布的数学期望和方差 E(X) D(X) 1.X~ (0-1)分布P{X=1}= p (0<p<1) p p (1- p) 2.X~ b (n,p) (0<p<1) n pn p (1- p)3.X~ π(λ) λ λ4.X~ U(a,b) (a+b)/2 (b-a) 2/125.X 服从参数为θ的指数分布 θ θ26.X~ N (μ,σ2) μ σ2 四.矩的概念随机变量X 的k 阶(原点)矩E(X k ) k=1,2,… 随机变量X 的k 阶中心矩E{[X-E(X)] k }随机变量X 和Y 的k+l 阶混合矩E(X k Y l ) l=1,2,…随机变量X 和Y 的k+l 阶混合中心矩E{[X-E(X)] k [Y-E(Y)] l }第六章 样本和抽样分布一.基本概念总体X 即随机变量X ; 样本X 1 ,X 2 ,…,X n 是与总体同分布且相互独立的随机变量;样本值x 1 ,x 2 ,…,x n 为实数;n 是样本容量.统计量是指样本的不含任何未知参数的连续函数.如:样本均值∑==n i i X n X 11 样本方差()∑--==n i i X X n S 12211 样本标准差S样本k 阶矩∑==n i k i k X n A 11( k=1,2,…) 样本k 阶中心矩∑-==ni k i k X X n B 1)(1( k=1,2,…)二.抽样分布 即统计量的分布1.X 的分布 不论总体X 服从什么分布, E (X ) = E(X) , D (X ) = D(X) / n . 特别,若X~ N (μ,σ2 ) ,则X ~ N (μ, σ2 /n) .2.χ2分布 (1)定义 若X ~N (0,1) ,则Y =∑=ni i X 12~ χ2(n)自由度为n 的χ2分布.(2)性质 ①若Y~ χ2(n),则E(Y) = n , D(Y) = 2n .②若Y 1~ χ2(n 1) Y 2~ χ2(n 2) ,则Y 1+Y 2~ χ2(n 1 + n 2). ③若X~ N (μ,σ2 ), 则22)1(σS n -~ χ2(n-1),且X 与S 2相互独立.(3)分位点 若Y~ χ2(n),0< α <1 ,则满足αχχχχαααα=<>=<=>--))}(())({()}({)}({22/122/212n Y n Y P n Y P n Y P 的点)()(),(),(22/122/212n n n n ααααχχχχ--和分别称为χ2分布的上、下、双侧α分位点. 3. t 分布(1)定义 若X~N (0,1),Y~ χ2(n),且X,Y 相互独立,则t=nY X ~t(n)自由度为n 的t 分布.(2)性质①n →∞时,t 分布的极限为标准正态分布.②X ~N (μ,σ2 )时, nS X μ-~ t (n-1) . ③两个正态总体相互独立的样本 样本均值 样本方差X~ N (μ1,σ12 ) 且σ12=σ22=σ2 X 1 ,X 2 ,…,X n1X S 12Y~ N (μ2,σ22 ) Y 1 ,Y 2 ,…,Y n2 Y S 22则 212111)()(n n S Y X w +---μμ~ t (n 1+n 2-2) , 其中 2)1()1(212222112-+-+-=n n S n S n S w(3)分位点 若t ~ t (n) ,0 < α<1 , 则满足αααα=>=-<=>)}({)}({)}({2/n t t P n t t P n t t P的点)(),(),(2/n t n t n t ααα±-分别称t 分布的上、下、双侧α分位点. 注意: t 1- α (n) = - t α (n).4.F 分布 (1)定义 若U~χ2(n 1), V~ χ2(n 2), 且U,V 相互独立,则F =21n V n U ~F(n 1,n 2)自由度为(n 1,n 2)的F 分布.(2)性质(条件同3.(2)③)22212221σσS S ~F(n 1-1,n 2-1)(3)分位点 若F~ F(n 1,n 2) ,0< α <1,则满足)},({)},({21121n n F F P n n F F P αα-<=>ααα=<>=-))},(()),({(212/1212/n n F F n n F F P的点),(),(),,(),,(212/1212/21121n n F n n F n n F n n F αααα--和分别称为F 分布的上、下、双侧α分位点. 注意: .).(1),(12211n n F n n F αα=-第七章 参数估计一.点估计 总体X 的分布中有k 个待估参数θ1, θ2,…, θk .X 1 ,X 2 ,…,X n 是X 的一个样本, x 1 ,x 2 ,…,x n 是样本值.1.矩估计法先求总体矩⎪⎩⎪⎨⎧===),,,(),,,(),,,(2121222111k k k k k θθθμμθθθμμθθθμμ 解此方程组,得到⎪⎩⎪⎨⎧===),,,(),,,(),,,(2121222111k k k k k μμμθθμμμθθμμμθθ ,以样本矩A l 取代总体矩μ l ( l=1,2,…,k)得到矩估计量⎪⎪⎩⎪⎪⎨⎧===∧∧∧),,,(),,,(),,,(2121222111k k k k k A A A A A A A A A θθθθθθ,若代入样本值则得到矩估计值. 2.最大似然估计法若总体分布形式(可以是分布律或概率密度)为p(x, θ1, θ2,…, θk ),称样本X 1 ,X 2 ,…,X n 的联合分布∏==ni k i k x p L 12121),,,,(),,,(θθθθθθ 为似然函数.取使似然函数达到最大值的∧∧∧k θθθ,,,21 ,称为参数θ1, θ2,…,θk 的最大似然估计值,代入样本得到最大似然估计量.若L(θ1, θ2,…, θk )关于θ1, θ2,…, θk 可微,则一般可由 似然方程组0=∂∂i L θ 或 对数似然方程组 0ln =∂∂iLθ (i =1,2,…,k) 求出最大似然估计. 3.估计量的标准(1) 无偏性 若E(∧θ)=θ,则估计量∧θ称为参数θ的无偏估计量.不论总体X 服从什么分布, E (X )= E(X) , E(S 2)=D(X), E(A k )=μk =E(X k ),即样本均值X , 样本方差S 2,样本k 阶矩A k 分别是总体均值E(X),方差D(X),总体k 阶矩μk 的无偏估计,(2)有效性 若E(∧θ1 )=E(∧θ2)= θ, 而D(∧θ1)< D(∧θ2), 则称估计量∧θ1比∧θ2有效. (3)一致性(相合性) 若n →∞时,θθP →∧,则称估计量∧θ是参数θ的相合估计量. 二.区间估计1.求参数θ的置信水平为1-α的双侧置信区间的步骤(1)寻找样本函数W=W(X 1 ,X 2 ,…,X n ,θ),其中只有一个待估参数θ未知,且其分布完全确定. (2)利用双侧α分位点找出W 的区间(a,b),使P{a<W <b}=1-α.(3)由不等式a<W<b 解出θθθ<<则区间(θθ,)为所求. 2.单个正态总体待估参数 其它参数 W 及其分布 置信区间μ σ2已知nX σμ-~N (0,1) (2/ασz n X ±) μ σ2未知 nS X μ-~ t (n-1) )1((2/-±n t n S X α σ2 μ未知 22)1(σS n -~ χ2(n-1) ))1()1(,)1()1((22/1222/2-----n Sn n S n ααχχ 3.两个正态总体 (1)均值差μ 1-μ 2其它参数 W 及其分布 置信区间已知2221,σσ22212121)(n n Y X σσμμ+--- ~ N(0,1) )(2221212n n z Y X σσα+±-未知22221σσσ== 212111)(n n S Y X w+---μμ~t(n 1+n 2-2) )11)2((21212n n S n n t Y X w +-+±-α其中S w 等符号的意义见第六章二. 3 (2)③.(2) μ 1,μ 2未知, W=22212221σσS S ~ F(n 1-1,n 2-1),方差比σ12/σ22的置信区间为))1,1(1,)1,1(1(212/12221212/2221----⋅-n n F S S n n F S S αα注意:对于单侧置信区间,只需将以上所列的双侧置信区间中的上(下)限中的下标α/2改为α,另外的下(上)限取为-∞ (∞)即可.。
概率论与数理统计知识
掷骰子:“掷出4点”,“未掷出4点” 抽验产品:“是正品”,“是次品”
这样的试验E称为伯努利试验 .
概率论
将伯努利试验E独立地重复地进行n次 , 则称这一串重复的独立试验为n重伯努利试验 .
“重复”是指这 n 次试验中P(A)= p 保持不变.
“独立”是指各 次试验的结果互不影响 .
解: 设该商品每月的销售数为X,
已知X服从参数λ=5的泊松分布.
设商店在月底应进某种商品m件,
求满足 P{ X ≤ m }>0.95 的最小的m .
销售数
进货数
概率论
求满足 P {X ≤ m }>0.95 的最小的m.
也即 P{X>m}≤ 0.05
或
e55k 0.05
km1 k!
查泊松分布表得
PX k pk 1 p 1k , k 0,1 0 p 1
或
X
~
0 1
p
1 p
2.伯努利试验和二项分布 看一个试验 将一枚均匀骰子抛掷3次.
概率论
令X 表示3次中出现“4”点的次数
X的分布律是:
P{ X
xk }
3
k
1 6
k
5 6
3k
,k
0,1, 2, 3.
概率论
一般地,设在一次试验E中我们只考虑两个互逆的
事件及 事件概率
随机变量及其 取值规律
概率论
三、随机变量的分类
我们将研究两类随机变量: 离散型随机变量
随 机 如“取到次品的个数”, 变 “收到的呼叫数”等. 量
连续型随机变量
例如,“电视机的寿命”,实际中 常遇到的“测量误差”等.
概率论