
税务行政处罚流程图
行政处罚事项流程图

行政处罚事项流程图
初审核查 案件来源 举报人举报、监督检查
上级机关交办 其他机关移送 给予行政处罚 不予立案 立案 移送有关部门
事先告知拟做出的行政处罚决定(当事人有权自收到行政处罚事先告知书之日起3个工作日内提出陈述和申辩、举行听证)
调查取证(至少两名执法人员) 做出行政处罚决定 听证。
(登记管理机关应当在听证的7日前,通知当事人举行听证的时间、地点。
) 不予行政处罚
送达 移送司法机关 告知相对人
执行
立卷归档。
税务行政处罚的简易程序

税务行政处罚的简易程序简易程序是当场实施处罚的一种简便程序。
税务机关对于违法事实清楚、证据确凿、情节简单、轻微、社会危害性不大的税务违法行为,当场给予法定的较轻的行政处分时适用简单的程序。
(一)简易程序给予税务行政处罚的情况简易程序只适用于两种罚则:警告和一定数额范围内的罚款。
违法事实确凿并有法定依据,对公民处以50元以下,对法人或者其他组织处以1000元以下罚款或者警告的行政处罚的,可以适用简易程序,当场作出行政处罚决定。
(二)简易处罚程序的步骤1.出示证件,说明处罚理由。
税务人员当场作出行政处罚时,应当向当事人出示税务检查证,同时,税务执法人员在作出当场处罚决定前,还须向被处罚者指出其违反行政义务行为的事实和给予处罚的法律、法规依据。
2.告知税务管理相对人有陈述和申辩的权利,并认真听取税务管理相对人的陈述和申辩。
税务管理相对人陈述和申辩可以采用口头形式,税务执法人员要认真仔细地听取,并要答辩。
税务执法人员的答辩应当能够对税务管理相对人的申辩意见给予正确、全面的回答,使税务管理相对人心服口服。
整个过程应当扼要地制成笔录备查。
3.出具处罚证明。
税务人员当场做出行政处罚时,应当填写《税务行政处罚决定书》并当场交付当事人,《税务行政处罚决定书》应当载明当事人的违法行为、处罚依据、罚款数额、时间、地点、以及税务机关名称,并由执法人员签名或者盖章。
执法人员当场作出的税务行政处罚决定,必须及时报所属税务机关备案。
爱情的美妙,就在于人的多情和心甘情愿,在甜蜜的热恋阶段,全身心的投入和付出都无怨无悔。
男人深情缱绻地对女人说:“我负责赚钱养家,你负责貌美如花。
”那时那刻的话语,相信他是真心的,出自于肺腑之言。
随着感情在烟火生活中的磨砺,渐渐淡化或者冷却,他对她越来越没有之前的殷勤,越来越没有之前的心甘情愿。
工作的压力,生活的琐碎,让他感觉身边的女人为何不能自食其力,为何像寄生虫一般依附着他,让他感到压抑和逃避。
税务行政处罚(简易、一般程序)流程图

税务行政处罚(简易、一般程序)流程图
简易程序
一般程序
强制执行措施流程图 强制执行措施流程图
强制执行措施流程图
教育费附加征收流程图
地方教育费附加征收流程图
残疾人就业保障金征收流程图
对未缴或者少缴税款的追征权流程图
核定应纳税额流程图
纳税申报的管理流程图
税务登记核准流程图
欠税公告流程图
税收优惠审批事项业务流程图
企业所得税征收流程图
营业税征收流程图
个人所得税征收流程图
城镇土地使用税征收流程图。
河南省国家税务局关于发布第一批税务行政处罚权力清单和税务行政处罚权力运行流程图的公告

河南省国家税务局关于发布第一批税务行政处罚权力清单和税务行政处罚权力运行流程图的公告
文章属性
•【制定机关】河南省国家税务局
•【公布日期】2015.03.13
•【字号】2015年第5号
•【施行日期】2015.03.13
•【效力等级】地方规范性文件
•【时效性】现行有效
•【主题分类】行政处罚
正文
河南省国家税务局关于发布第一批税务行政处罚权力清单和税务行政处罚权力运行流程图的公告
2015年第5号
为深入贯彻落实党的十八届三中全会、四中全会精神,持续推进依法治税和“便民办税春风行动”,根据《国家税务总局关于推行税收执法权力清单制度的指导意见》(税总发〔2014〕162号)和《国家税务总局关于印发〈推行税务行政处罚权力清单制度工作方案〉的通知》(税总函〔2014〕652号)要求,我局对地方性法规、地方政府规章和省局及省以下国税机关规范性文件设定的税务行政处罚权力事项进行了清理。
经清理,我省国税系统无自设的税务行政处罚事项。
现对国家税务总局处罚权力事项目录中属于我省各级国税机关实施的《第一批税务行政处罚
权力清单》和《税务行政处罚权力运行流程图》予以发布。
全省各级国税机关应当严格按照权力清单行使权力,自觉接受社会监督。
特此公告。
附件:
1.第一批税务行政处罚权力清单
2.税务行政处罚权力运行流程图
河南省国家税务局
2015年3月13日。
行政处罚流程图

行政处罚流程图行政处罚是国家对违法行为采取的一种行政强制措施,其程序一般包括立案、调查、听证、裁量、处罚等环节。
下面我们将详细介绍行政处罚的流程图。
1. 立案阶段。
在发现可能存在违法行为的情况下,相关行政机关会对其进行立案调查。
立案调查的程序包括接受案件、立案登记、案件分发等环节。
一旦案件立案,就意味着行政机关将对该违法行为展开调查。
2. 调查阶段。
行政机关在立案后,会对违法行为展开调查。
调查的程序包括取证、调查取证、调查报告等环节。
在调查过程中,行政机关会收集相关证据,了解违法行为的情况,为后续的处罚决定提供依据。
3. 听证阶段。
在调查结束后,行政机关会根据调查结果决定是否进行听证。
听证是行政机关依法对当事人进行询问、质证、辩论等程序,听取当事人的陈述和申辩意见。
听证程序包括听证通知、听证准备、听证程序等环节。
4. 裁量阶段。
在听证结束后,行政机关会根据调查结果和听证情况对违法行为进行裁量。
裁量的程序包括裁量决定、裁量通知、裁量执行等环节。
行政机关会根据法律法规和实际情况对违法行为进行处罚裁量,确定处罚的种类和数额。
5. 处罚阶段。
最后,行政机关会根据裁量结果对违法行为进行处罚。
处罚的程序包括处罚决定、处罚通知、处罚执行等环节。
行政机关会向当事人发出处罚通知,并要求当事人在规定的期限内履行处罚决定,如果当事人不服处罚决定,可以依法申请行政复议或者提起行政诉讼。
以上就是行政处罚的流程图,希望能对大家有所帮助。
行政处罚是国家行政管理的重要手段,对于维护社会秩序、保护公共利益具有重要意义。
在行政处罚过程中,行政机关应当依法公正、严格执法,保障当事人的合法权益,确保行政处罚的合法性和公正性。
行政处罚流程图
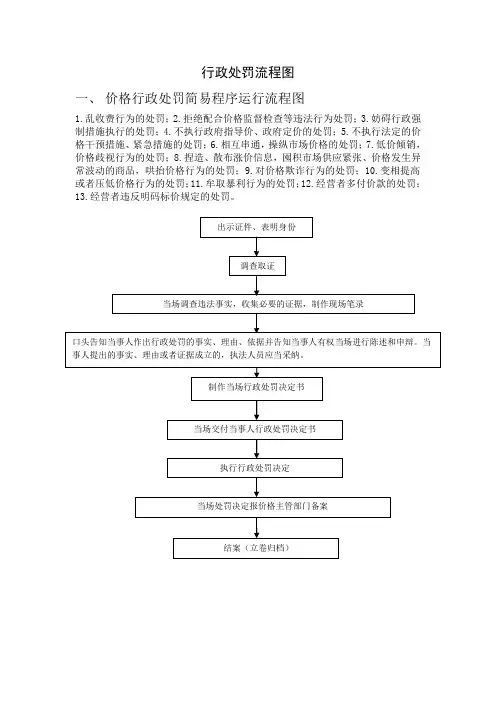
行政处罚流程图一、价格行政处罚简易程序运行流程图1.乱收费行为的处罚;2.拒绝配合价格监督检查等违法行为处罚;3.妨碍行政强制措施执行的处罚;4.不执行政府指导价、政府定价的处罚;5.不执行法定的价格干预措施、紧急措施的处罚;6.相互串通,操纵市场价格的处罚;7.低价倾销,价格歧视行为的处罚;8.捏造、散布涨价信息,囤积市场供应紧张、价格发生异常波动的商品,哄抬价格行为的处罚;9.对价格欺诈行为的处罚;10.变相提高或者压低价格行为的处罚;11.牟取暴利行为的处罚;12.经营者多付价款的处罚;13.经营者违反明码标价规定的处罚。
价格行政处罚一般程序运行流程图二、节能监察行政处罚运行流程图1.固定资产投资项目建设单位开工建设不符合强制性节能标准的项目或者将该项目投入生产、使用的处罚2.使用国家明令淘汰的用能设备或者生产工艺的处罚3.生产单位超过单位产品能耗限额标准用能的处罚4.从事节能咨询、设计、评估、检测、审计、认证等服务的机构提供虚假信息的处罚5.违反法律规定,无偿向本单位职工提供能源或者对能源消费实行包费制的处罚6.重点用能单位未按照法律规定报送能源利用状况报告或者报告内容不实的处罚7.重点用能单位无正当理由拒不落实法律规定的整改要求或者整改没有达到要求的处罚8.重点用能单位未按法律规定设立能源管理岗位,聘任能源管理负责人,并报管理节能工作的部门和有关部门备案的处罚三、粮食局行政处罚类运行流程图1.粮食收购者未执行国家粮食质量标准;被售粮者举报未及时支付售粮款;代扣、代缴税、费和其他款项;粮食经营者未建立粮食经营台账,或者未按照规定报送粮食基本数据和有关情况;接受委托的粮食经营者从事政策性用粮的购销活动未执行国家有关政策的处罚。
2. 陈粮出库未按照本条例规定进行质量鉴定的处罚。
3. 对从事粮食收购、加工、销售的经营者的粮食库存低于(高于)规定的最低(最高)库存量的处罚。
税务行政处罚一般程序流程图
税务行政处罚一般程序流程图
税务行政处罚一般程序流程图
一、立案阶段
1.税务机关接到举报或自行发现涉嫌违法行为。
2.税务机关进行初步调查,核实相关情况。
3.若初步调查确认有违法行为存在,则立案。
二、调查阶段
1.税务机关进行进一步深入调查,收集相关证据材料。
2.接受涉案人员的陈述和听证,进行笔录记录。
3.如需要,税务机关可以对涉案人员进行询问或传唤。
三、事先告知与听证阶段
1.税务机关向涉案人员发出事先告知书,详细告知涉嫌违法的事实、理由、依据和可能受到的处罚。
2.涉案人员有权提出陈述申请,要求陈述或请求听证。
3.如有申请陈述或请求听证的情况,税务机关应及时组织听证。
四、处罚决定阶段
1.税务机关在调查阶段完毕后,根据相关法律法规,作出行政处罚决定。
2.处罚决定书应明确涉嫌违法行为、确凿证据、行政处罚依据、处罚种类及处罚事项。
3.税务机关出具处罚决定书,并送达涉案人员。
附件:
1.事先告知书样本
2.听证申请书样本
法律名词及注释:
1.行政处罚:国家行政机关根据法定权限,依照法律和法规对违反法律法规的单位和个人进行的一种不可撤销的反法行为处理行为。
2.税务机关:国家税务机关,负责税收征收与管理的行政机关。
3.违法行为:违反法律法规的行为。
4.初步调查:税务机关对涉嫌违法的情况进行初步核实和搜集相关证据材料的过程。
5.笔录记录:将涉案人员的陈述、听证等过程进行书面记录。
6.听证:税务机关在作出行政处罚决定之前,根据涉案人员申请或需要,组织的一种公正、公开的听取当事人陈述和辩论等程序。
税务行政处罚一般程序流程图
税务行政处罚一般程序流程图税务行政处罚一般程序流程图1. 引言1.1 背景1.2 目的1.3 适用范围2. 案件立案阶段2.1 税务机关接到举报或发现违法行为2.2 形成案件立案决定书2.3 通知案件当事人并提供相关材料2.4 案件登记并案件编号2.5 案件分派给执法人员3. 立案审查阶段3.1 执法人员进行案件审查3.2 查证违法事实3.3 收集相关证据材料3.4 案件审查报告的编写3.5 负责人审查案件审查报告3.6 根据审查结果决定是否立案4. 行政处罚决定阶段4.1 案件立案后指定调查员4.2 调查员进行调查取证4.3 调查员撰写调查报告4.4 调查报告审核并上报主管领导4.5 主管领导审批决定是否行政处罚4.6 行政处罚决定书的编制4.7 送达处罚决定书给当事人5. 处罚实施阶段5.1 当事人收到处罚决定书后,可以选择申请听证 5.2 进行听证程序(如适用)5.3 确定最终处罚决定书5.4 通知当事人支付罚款并在规定时间内执行5.5 进行罚款的缴纳和记账5.6 监督处罚决定的执行情况6. 结案和归档6.1 确认罚款已支付并执行完毕6.2 编制结案报告6.3 所有相关材料归档6.4 案件销号6.5 自动结案通知书并发送给当事人附件:1. 案件立案决定书模板2. 相关证据材料清单模板3. 行政处罚决定书模板4. 处罚实施通知书模板5. 听证申请表格模板6. 结案报告模板7. 结案通知书模板法律名词及注释:1. 税务行政处罚:指税务机关按照税收法律法规对违反税收法律法规行为进行的处罚措施。
2. 立案审查:对案件进行初步审查,确定是否需要进一步调查并立案。
3. 行政处罚决定:税务机关根据调查结果和违法事实作出的处罚决定。
4. 处罚决定书:对当事人作出行政处罚决定的书面文件。
5. 听证:指在行政处罚程序中,当事人有权要求税务机关进行听证程序,进行相关证据和意见的陈述。
6. 结案报告:对已经执行完毕的案件做出的结案总结报告。
税务行政处罚流程图附表
县局以上税务机关
罚款金额2000元以下由税务所所长批准;2000元以上的由县局以上局长批准
《征管法实施细则》第九十条:纳税人未按照规定办理税务登记证件验证或者换证手续的行为
《征管法》第六十条第二款:纳税人不办理税务登记的行为
责令限期改正;逾期不改正的,经税务机关提请,由工商行政管理机关吊销其营业执照
15
对抗税行为的处罚
《征管法》第六十七条:以暴力、威胁方法拒不缴纳税款的是抗税行为
追缴其拒缴的税款、滞纳金外,依法追究刑事责任。情节轻微,未构成犯罪的,并处拒缴税款一倍以上五倍以下的罚款。
税务所
稽查局
县局以上税务机关
罚款金额2000元以下由税务所所长批准;2000元以上的由县局以上局长批准
16
对违反发票管理行为的处罚
处十万元以上五十万元以下的罚款,对直接负责的主管人员和其他直接责任人员处一千元以上一万元以下的罚款
《征管法实施细则》第九十三条:为纳税人、扣缴义务人非法提供银行账户、发票、证明或者其他方便,导致未缴、少缴税款或者骗取国家出口退税款的行为
除没收其违法所得外,可以处未缴、少缴或者骗取的税款1倍以下的罚款
由税务机关收缴发票,没收非法所得,可以并处一万元以下的罚款。
《发票管理办法》第三十八条:私自印制、伪造、变造、倒买倒卖发票,私自制作发票监制章、发票防伪专用品的行为
由税务机关依法查封、扣押或销毁。没收非法所得和作案工具,可以并处一万元以上五万元以下的罚款;构成犯罪的依法追究刑事责任
县局以上税务机关
《发票管理办法》第三十九条:对违反发票管理法规,导致其他单位或者个人未缴、少缴或者骗取税款行为的处罚
税务所
稽查局
县局以上税务机关
罚款金额2000元以下由税务所所长批准;2000元以上的由县局以上局长批准
税收征管业务流程图
税收征管业务流程图一、开业登记工作流程图
二、变更登记工作流程图
三、注销登记工作流程图
四、纳税人外出经营活动税收管理工作流程图
五、外埠纳税人经营活动税收管理工作流程图
六、税务证件丢失、被盗管理工作流程图
七、出口企业退税认定、变更认定和注销认定工作流程图
八、增值税一般纳税人资格认定工作流程图
九、发票领购资格工作流程图。
十、发票发售工作流程图
十一、增值税专用发票超限额审批工作流程图
十二、企业衔头发票印制工作流程图
十三、代开增值税专用发票工作流程图
十四、进货退出及索取折让证明单管理工作流程图
十五、发票丢失、被盗管理工作流程图
十七、防伪税控报税工作流程图
十八、丢失、被盗防伪税控专用设备管理工作流程图
十九、增值税一般纳税人申报征收工作流程图
二十、其他各税申报征收工作流程图
注:包括增值税小规模纳税人申报征收、消费税申报征收、内资企业所得税申报征收、储蓄存款利息所得个人所得税申报征收、外商投资企业和外国企业所得税申报征收。
二十一、企业所得税税前列支审批工作流程图
二十二、减免退税审批工作流程图
二十三、福利企业即征即退和其他退税工作流程图
二十四、简易程序税务行政处罚工作流程图
二十五、一般程序税务行政处罚工作流程图
二十六、一般税务执行工作流程图
二十七、税收保全工作流程图
二十八、税收强制执行工作流程图。