
财务报表分析_徐工偿债能力分析(第一
财务报表分析_徐工偿债能力分析(第一作业一:徐工科技2008年年末偿债能力分析一、公司简介:徐州工程机械科技股份有限公司(以下简称公司)原名徐州工程机械股份有限公司,系1993年6月15日经江苏省体改委苏体改生(1993)230号文批准,由徐州工程机械集团公司以其所属的工程机械厂、装裁机厂和营销公司1993年4月30日经评估后的净资产组建的定向募集股份有限公司。
公司于1993年12月15日注册成立,注册资本为人民币95,946,600元。
1996年8月经中国证监会批准,公司向社会公开发行2400万股人民币普通股(每股面值为人民币1元),发行后股本增至119,946,600元。
1996年8月至2004年6月,经股东大会、中国证监会批准,通过以利润、公积金转增或配股等方式,公司股本增至545,087,620元。
公司是集筑路机械、铲运机械、路面机械等工程机械的开发、制造与销售为一体的专业公司,产品达四大类、七个系列、近100个品种,主要应用于高速公路、机场港口、铁路桥梁、水电能源设施等基础设施的建设与养护。
公司主要产品有:工程起重机械、筑路机械、路面及养护机械、压实机械、铲土运输机械、高空消防设备、特种专用车辆、工程机械专用底盘等系列工程机械主机和驱动桥、回转支承、液压件等基础零部件产品,大多数产品市场占有率居国内第一位。
其中70%的产品为国内领先水平,20%的产品达到国际当代先进水平。
公司大力发展外向型经济,实施以产品出口为支撑的国际化战略,工程机械产品远销欧美、日韩、东南亚、非洲等国际市场。
公司年营业收入由成立时的3.86亿元,发展到2007年的突破300亿元,年实现利税20亿元,年出口创汇突破5亿美元,在中国工程机械行业均位居首位。
目前位居世界工程机械行业第16位,中国500强公司第168位,中国制造业500强第84位,是中国工程机械产品品种和系列最齐全、最具竞争力和最具影响力的大型公司集团。
2008年公司实现营业收入33.54亿元,同比增长2.69%;净利润1.1亿元,同比增长346.75%,实现每股收益0.20元。
利润的增长主要来自于股权转让收入,扣除非经常性损益,每股收益为-0.14元。
2008年公司不进行利润分配,也不实施资本公积金转增股本。
二、徐工科技2008年偿债能力指标的计算(一) 2008年徐工科技的短期偿债能力指标1、流动比率=流动资产÷流动负债= 2 467 656 202.46÷2 311 443 363.33=1.072、速动比率=(流动资产-存货)÷流动负债=(2 467 656 202.46-1 144 568 216.84)÷2 311 443 363.33=0.573、现金比率=(货币资金+短期投资净额)÷流动负债=(458 056 962.89+0) ÷2 311 443 363.33=0.198(二) 2008年徐工科技的长期偿债能力指标1、资产负债率=(负债总额/资产总额)*100%=(2 320 557 679.97÷3 638 232 589.15)×100%=63.78%2、产权比率=(负债总额÷所有者权益总额)×100%=(2 320 557 679.97÷1 317 674 909.18)×100%=176.11%3、有形净值债务率=[负债总额/(股东权益-无形资产净值)]*100%=[2 320 557 679.97÷(1 317 674 909.18-83 635 454.66)]×100%=188%4、股东权益与固定资产比率=(股东权益总额÷固定资产总额)×100%=(1 317 674 909.18÷941 195 120.94)*100%=140%三、徐工科技2008年偿债能力的分析及评价(一)短期偿债能力的分析与评价短期偿债能力是十分重要的,当一个企业丧失短期偿债能力时,它的持续经营能力将受到质疑。
因此,短期偿债能力分析是报表分析的第一项内容。
根据2004年至2008年5年流动比率、速度比率、现金比率的指标数据:流动比率2008 2007 2006 2005 2004速动比率 1.07 1.25 1.12 1.12 1.16现金比率0.57 0.69 0.54 0.54 1.550.2 0.231、主要从以下四个方面着手分析:(1)流动比率分析通过计算可以看出,该企业流动比率为1.07,比07年该企业流动比率1.25降低了0.18,下降了16.82%,相对于前面4年都低,说明该企业的短期偿债进一步降低了,流动比率是衡量企业短期偿债能力的指标,流动比率越高,企业的偿债能力就越强,债权人利益的安全程度也就越高。
但是流动比率自身也存在一定的局限性,因为流动资产中包含有流动性较差的存货,以及不能变现的预付帐款、预付费用等,使流动比率所反映的偿债能力也受到怀疑,所以为进一步掌握流动比率的质量,我们仍然需要分析应收账款和存货的流动性。
(2)应收账款和存货的流动性分析该企业应收账款419 204 292.57、存货1 144 568 216.84数额偏高。
说明该企业应收账款和存货存在问题,需要进一步调整,增强企业偿债能力。
(3)速动比率分析进一步评价企业偿债能力,要比较速动比率。
徐工科技本年速动比率为0.57,可以看出本年该企业偿还流动负债的能力不强,比上年有所下降,上年该企业速度比率0.69,今年下降到0.57,下降了0.12,下降了21.05%,该速动比率相对于04年至06年相对提高,但对于07年来说却大幅降低,这说明徐工科技的存货存在严重的问题,企业偿债能务在下降。
(4)现金比率分析徐工科技本年现金比率为0.2,比上年0.23下降了0.03,下降了15%,现金比率反映企业的即时付现能力,就是即时可以还债的能力,现金比率高,说明企业的支付能力强,08年现金比率比07年下降,说明企业支付能力下降,但如果这个指标很高,也不一定是好事。
它可能反映该企业不善于充分利用现金资源,没有把现金投入经营以赚取更多的利润。
通过上述分析,可以得出结论:徐工科技主要要问题出在应收帐款和存货过多,其占用较大。
公司应加强对应收款的管理和加大对外拓展业务。
2、同业比较分析通过徐工科技2008年资料,进行同业比较分析。
该企业实际指标值及同行业标准值如下表:指标企业实际值行业标准值差额流动比率 1.07 1.44 -0.37速动比率0.57 0.64 -0.07现金比率0.1980.29 -0.092(1)流动比率分析从上表可以看出,该企业流动比率实际值低于行业标准值,说明该企业的短期偿债能力不及行业平均值,差距有点大。
为进一步掌握流动比率的质量,应分析流动资产的流动性强弱,主要是应收账款和存货的流动性。
(2)应收账款和存货的流动性分析从企业报表可以看出,该企业应收账款和存货过多。
占用过大,企业就对应收账款和存货加强管理。
(3)速动比率分析从上表看,徐工科技本年速动比率略高于行业标准值,表明该公司短期偿债能力高于行业平均水平。
而该指标所反映的短期偿债能力比流动比率更为准确,更加可信。
(4)现金比率分析从上表看,徐工科技本年现金比率低于行业标准值,说明该企业用现金偿还短期债务的能力较低。
通过同行业材料的比较分析,可以得出这样的结论:2007年年末徐工科技的短期偿债能力低于行业平均水平。
但是如同上述,徐工科技也同样存在问题,特别是应收帐款问题,其占用较大,与同行业标准值相比较差距大是主要矛盾。
3、其他因素分析上述短期偿债能力指标,都是从财务报表资料中获取的。
可一些在财务报表中没有反映出来的因素,也会影响企业的短期偿债能力。
例如增加偿债能力的因素有:可动用的银行贷款指标、准备很快变现的长期资产和偿债能力的声誉;减少偿债能力的因素有:未作记录的或有负债、担保责任引起的或有负债等。
(二)长期偿债能力的分析与评价长期偿债能力是企业偿还长期债务的现金保障程度。
主要取决于企业资产与负债的比例关系,以及获利能力,而不是资产的短期流动性。
长期偿债能力分析,有利于优化资本结构、降低财务风险;有利于投资者判断其投资的安全性及盈利性;有利于债权人判断债权的安全程度,是否能按期收回本金和利息。
1、历史比较分析(1)资产负债率分析徐工科技的资产负债率为63.78%,相对于上年增加了3.1%,该企业的资产负债率相对较高,资产负债率越高,反映了企业不能偿债的可能性大,这对企业的融资是不利的。
(2)产权比率分析徐工科技的产权比率为176.11%,与上年产权比率154.36%相比增加21.75%,所有者权益就是企业的净资产,产权比率反映的偿债能力是以净资产为物质保障的。
但是净资产中的某些项目,如:无形资产、递延资产、待摊费用、待处理财产损益等价值具有极大的不确定性,且不易形成支付能力。
因此,在使用产权比率时,必须结合有形净值债务率指标,作进一步分析。
(3)有形净值债务率分析徐工科技有形净值债务率188%,与上年167%增加了21%,为进一步评价企业长期偿债能力,要比较有形净值债务率。
08年徐工科技有形净值债务率比上年高,说明企业长期偿债能力比上年减弱,财务风险明显增大。
企业筹资能力虽然很强,但利用财务杠杆的风险很高。
2、同业比较分析通过徐工科技2008年资料,进行同业比较分析。
该企业实际指标值及同行业标准值如下表:指标企业实际值行业标准值差额资产负债率63.7852.3911.39产权比率176.11168.73 2.37有形净值债务率188187.23 0.77(1)资产负债率分析从上表可以看出,徐工科技2008年资产负债率高于行业标准值,有一个较高的资产负负债率水平,说明该企业的长期偿债能力较差。
公司采用的是开放型财务策略,推测公司可能财务风险较高,可能存在今后需要现金时的借款能力较差问题。
(2)产权比率分析从上表可以看出,徐工科技2008年产权比率高于行业平均水平,说明企业长期偿债能力较高,财务风险降低。
在使用产权比率时,必须结合有形净值债务率指标,作进一步分析。
(3)有形净值债务率分析为进一步评价企业长期偿债能力,要比较有形净值债务率。
从上表看徐工科技2008年有形净值债务率稍稍高于行业标准值,说明企业筹资能力一般,但不排除利用财务杠杆的风险过高。
四、结论与建议(1)通过观察企业的短期偿债能力中的流动比率、速动比率和现金比率,说明该企业的应收帐款存在较严重的问题。
要特别引起重视。
(2)通过观察企业长期偿债能力的资产负债率、产权比率、有形净值债务率很存在问题,说明企业有资不抵债的风险。
[VIP专享]徐工科技偿债能力分析
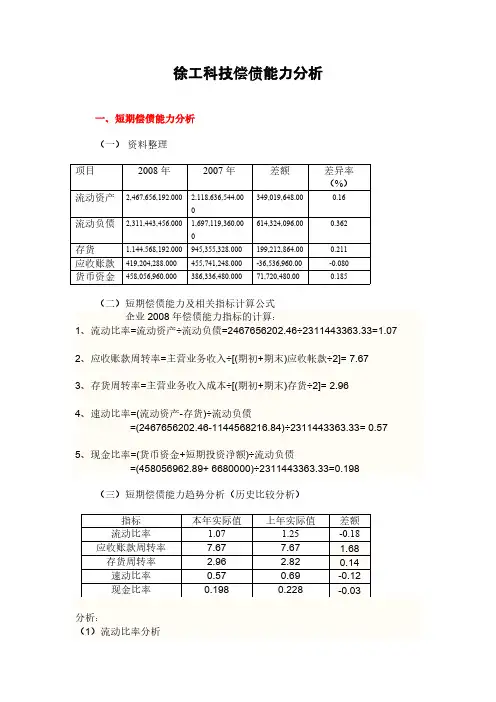
徐工科技偿债能力分析一、短期偿债能力分析(一)资料整理项目2008年2007年差额差异率(%)流动资产2,467,656,192.0002,118,636,544.00349,019,648.000.16流动负债2,311,443,456.0001,697,119,360.00614,324,096.000.362存货1,144,568,192.000945,355,328.000199,212,864.000.211应收账款419,204,288.000455,741,248.000-36,536,960.00-0.080货币资金458,056,960.000386,336,480.00071,720,480.000.185(二)短期偿债能力及相关指标计算公式企业2008年偿债能力指标的计算:1、流动比率=流动资产÷流动负债=2467656202.46÷2311443363.33=1.072、应收账款周转率=主营业务收入÷[(期初+期末)应收帐款÷2]= 7.673、存货周转率=主营业务收入成本÷[(期初+期末)存货÷2]= 2.964、速动比率=(流动资产-存货)÷流动负债=(2467656202.46-1144568216.84)÷2311443363.33= 0.57 5、现金比率=(货币资金+短期投资净额)÷流动负债=(458056962.89+ 6680000)÷2311443363.33=0.198(三)短期偿债能力趋势分析(历史比较分析)从上表我们可以看出,该企业2008年末值流动比率实际值低于2007年末值实际值,说明该企业的偿债能力比上年降低了。
为进一步掌握流动比率的质量,我们仍然需要分析应收账款和存货的流动性。
(2)应收账款和存货的流动性分析从上表可以看出,该企业应收账款周转率高于上年值,存货周转比率也比上年有所提高,说明该企业应收账款和存货比较良好。
财务报表分析作业1(徐工机械报表分析,中央电大制定作业).doc
偿债能力是指企业清偿到期债务的现金保障程度。
偿债能力分为短期偿债能力和长期偿债能力。
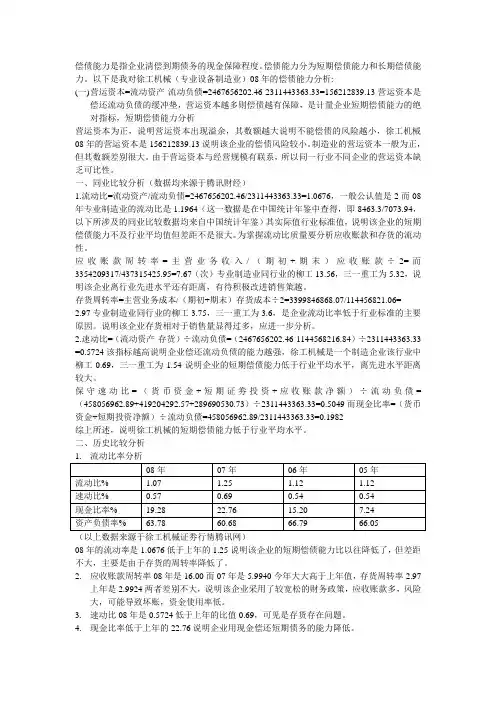
以下是我对徐工机械(专业设备制造业)08年的偿债能力分析:(一)营运资本=流动资产-流动负债=2467656202.46-2311443363.33=156212839.13营运资本是偿还流动负债的缓冲垫,营运资本越多则偿债越有保障,是计量企业短期偿债能力的绝对指标,短期偿债能力分析营运资本为正,说明营运资本出现溢余,其数额越大说明不能偿债的风险越小,徐工机械08年的营运资本是156212839.13说明该企业的偿债风险较小。
制造业的营运资本一般为正,但其数额差别很大。
由于营运资本与经营规模有联系,所以同一行业不同企业的营运资本缺乏可比性。
一、同业比较分析(数据均来源于腾讯财经)1.流动比=流动资产/流动负债=2467656202.46/2311443363.33=1.0676,一般公认值是2而08年专业制造业的流动比是1.1964(这一数据是在中国统计年鉴中查得,即8463.3/7073.94,以下所涉及的同业比较数据均来自中国统计年鉴)其实际值行业标准值,说明该企业的短期偿债能力不及行业平均值但差距不是很大。
为掌握流动比质量要分析应收账款和存货的流动性。
应收账款周转率=主营业务收入/(期初+期末)应收账款÷2=而3354209317/437315425.95=7.67(次)专业制造业同行业的柳工13.56,三一重工为5.32,说明该企业离行业先进水平还有距离,有待积极改进销售策越。
存货周转率=主营业务成本/(期初+期末)存货成本÷2=3399846868.07/114456821.06=2.97专业制造业同行业的柳工3.75,三一重工为3.6,是企业流动比率低于行业标准的主要原因。
说明该企业存货相对于销售量显得过多,应进一步分析。
2.速动比=(流动资产-存货)÷流动负债=(2467656202.46-1144568216.84)÷2311443363.33 =0.5724该指标越高说明企业偿还流动负债的能力越强,徐工机械是一个制造企业该行业中柳工0.69,三一重工为1.54说明企业的短期偿债能力低于行业平均水平,离先进水平距离较大。
徐工机械财务分析
徐工机械财务分析一、财务状况的变化趋势徐工机械的财务状况在过去几年有所波动。
从财务报表来看,公司的总资产规模有所增长,主要是由于公司在资产投资方面保持了一定的投入,不断扩大规模。
但负债规模也在增长,尤其是长期负债的增加更为明显,这表明公司在扩大规模的过程中使用了更多的债务资金。
值得注意的是,公司的利润规模变化不大,表明公司的盈利能力并未得到很好的提升。
二、盈利能力徐工机械的盈利能力整体上较弱。
从过去几年的财务数据来看,公司的净利润增速较慢,净利润率相对较低。
这与公司的成本控制、经营效率等方面有关。
需要进一步分析公司的盈利能力瓶颈在哪里,以制定相应的改善措施。
三、偿债能力公司的偿债能力整体上较为稳定。
公司从负债结构来看,短期债务较多,但中长期债务的支付能力相对较强。
通过偿债能力分析可以发现公司的偿债压力较小,但需要重点关注公司的短期债务支付情况。
四、成长能力徐工机械的成长能力较强,主要呈现在规模的扩张上。
公司拥有着强大的研发和生产力量,能够不断推出具有市场竞争力的产品,这为公司的成长创造了良好的基础。
但同时也需要关注公司在扩张过程中是否出现了过度投资、效益下滑等问题。
五、现金流公司的现金流主要受盈利水平和投资活动的影响。
由于公司规模较大,对资金需求较为强烈,因此投资活动较为活跃,这对公司的现金流造成了一定的影响。
需要注意的是公司的经营活动现金流量净额较低,这需要引起重视。
针对以上的财务分析,建议徐工机械在未来的发展中需要重点关注以下几个方面:1. 提升盈利能力,加强成本控制和经营效率,增加利润规模;2. 合理控制债务规模,防止过度依赖债务资金;3. 加强现金流管理,合理安排投资活动,确保资金的充裕性;4. 提升产品研发能力,推出更多具有市场竞争力的产品,创造更多的盈利机会。
徐工机械偿债能力分析

徐工机械偿债能力分析 The Standardization Office was revised on the afternoon of December 13, 2020公司概况.......................................... 错误!未定义书签。
(一)公司简介................................................. 错误!未定义书签。
(二)公司历史沿革............................................. 错误!未定义书签。
(三)同业情况................................................. 错误!未定义书签。
偿债能力财务分析指标 .............................. 错误!未定义书签。
(一)短期偿债能力指标计算 .................................... 错误!未定义书签。
1)营运资本...................................................... 错误!未定义书签。
2)流动比率...................................................... 错误!未定义书签。
3)速动比率...................................................... 错误!未定义书签。
4)保守的速动比率................................................ 错误!未定义书签。
5)现金比率...................................................... 错误!未定义书签。
6)应收账款周转率................................................ 错误!未定义书签。
财务报表分析作业一-偿债能力分析
公司主要从事工程机械及成套设备、专用汽车、建筑工程机械、矿山机械、环卫机械、商用车、载货汽车、工程机械发动机、通用基础零部件、仪器、仪表制造、加工、销售;环保工程施工。主要产品有:工程起重机械、筑路机械、路面及养护机械、压实机械、铲土运输机械、高空消防设备、特种专用车辆、工程机械专用底盘等系列工程机械主机和驱动桥、回转支承、液压件等基础零部件产品,其中9类主机和3类关键零部件市场占有率居国内第1位。5类主机出口量和出口总额持续位居国内行业第1位。
0.39
结构
100%
61%
39%
增长率
83.68%
18.80%
1173.53%
593.3%
注:结构表示当期各项目占资产的比例,增长率表示各期间项目的增长幅度。
增长率公式:(当期-上期)/上期×100%
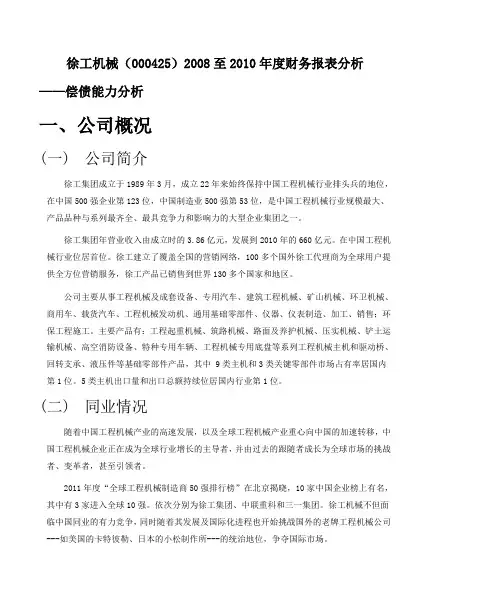
通过对徐工机械2008-2010年的营运资本分析,我们可以看到至2008年始营运资本在2009年增长了302.79%,在2010年增长了1173.53%。2009年的高增长幅度是由于徐工集团经营扩张导致的。此年它以每股发行价人民币16.47元,非公开发行人民币普通股322,357,031股,获得货币资金共5,309,220,301元,而且合并9家有限公司,同时扩大了资产和负债的规模。所以2009年流动资产和流动负债分别增长了353.75%和357.19%,也造成了营运资本较2008年大幅度增加302.79%。而2010 年营运资本的巨大增长率,是由于徐工集团在2009年的基础上继续扩大经营规模,此年它以每股发行价人民币30.50元,非公开发行人民币普通股163,934,426股,获得货币资金共4,999,999,993元,增加流动资产的同时,降低了流动负债的增长幅度而造成的。此年流动资产较2009年增长了83.68%,而流动负债仅增长了18.80%。
中央电视大学财务报表分析第一次作业徐工机械

徐工机械(000425)2008至2010年度财务报表分析——偿债能力分析徐工集团工程机械股份有限公司(以下简称徐工机械),原名徐州工程机械股份有限公司,系1993年6月15日经江苏省体改委苏体改生(1993)230号文批准,由徐州工程机械集团公司以其所属的工程机械厂、装载机厂和营销公司经评估后1993年4月30日的净资产组建的定向募集股份有限公司。
1996年在深圳证券交易所挂牌上市。
截止至2010年12月31日徐工机械注册资本为1.0314十亿元。
公司主要从事工程机械、工程机械配件的开发、研制、加工、销售;工程机械维修服务及相关的科技咨询服务。
主营业务工程机械、工程机械配件的开发、研制、加工、销售;工程机械维修服务及相关的科技咨询服务。
徐工机械控股股东徐州工程机械集团有限公司在2010年度《中国机械500强》获得96.9855分,排名第15位。
工程机械行业第1位。
在《2010年世界工程机械50强》中排名第10位。
偿债能力(debt-paying ability)是指企业用其资产偿还长期债务与短期债务的能力。
企业有无支付现金的能力和偿还债务能力,是企业能否健康生存和发展的关键。
企业偿债能力是反映企业财务状况和经营能力的重要标志。
偿债能力是企业偿还到期债务的承受能力或保证程度,包括偿还短期债务和长期债务的能力。
企业偿债能力,静态的讲,就是用企业资产清偿企业债务的能力;动态的讲,就是用企业资产和经营过程创造的收益偿还债务的能力。
企业有无现金支付能力和偿债能力是企业能否健康发展的关键。
一、偿债能力指标徐工机械2008-2010年度偿债能力指标表表1—1<注1>:按照《企业会计准则第20号——企业合并》要求,同一控制下企业合并取得的子公司的财务报表纳入合并范围,故2008年数据使用准则口径。
<注2>:由于利息偿付倍数无法计算获得,故使用原口径徐工机械披露数。
二、偿债能力主要竞争者及同业比较1、2008年度偿债能力比较。
徐工机械财务分析
徐工机械财务分析徐工机械(XCMG)是中国领先的工程机械制造商之一,专业从事各类工程机械的设计、制造和销售。
本文将对徐工机械的财务状况进行分析,着重关注其财务指标和财务健康状况。
一、盈利能力分析盈利能力是衡量一家企业财务状况的重要指标之一。
徐工机械在过去几年中取得了稳定的盈利能力。
通过分析其利润表,可以看出该公司的营业收入逐年增长,净利润也呈现出良好的增长趋势。
这表明徐工机械良好的销售业绩和高效的成本控制能力。
二、偿债能力分析徐工机械的偿债能力是评估其财务风险的重要指标。
通过分析其资产负债表,可以看出该公司的短期偿债能力较强,流动比率和速动比率均保持在较高水平。
这意味着该公司有足够的流动资金用于偿还短期债务。
此外,长期偿债能力也相对较好,资产负债率维持在合理范围内。
这表明徐工机械在运营过程中具备较强的偿债能力,存在较低的财务风险。
三、运营能力分析徐工机械的运营能力是评估其运营效率的重要指标。
通过分析其利润表和资产负债表,可以看出该公司的营业周期和资产周转率都保持在合理水平。
这表明徐工机械能够有效地使用其资产,并且能够及时收回应收账款。
此外,该公司的存货周转率也在合理范围内,说明其存货管理相对较好。
这些数据表明徐工机械具备较高的运营效率。
四、现金流分析现金流是评估一家企业财务稳定性的重要指标。
通过分析徐工机械的现金流量表,可以看出该公司的现金流状况相对良好。
公司在过去几年中的净现金流量保持在正值,且逐年增长。
这表明徐工机械能够有效地运用和管理其现金流,保持良好的现金流稳定性。
综上所述,从盈利能力、偿债能力、运营能力和现金流等方面来看,徐工机械的财务状况较好。
然而,需要注意的是,财务分析只是评估一家企业财务状况的一个方面,还需要结合市场竞争、行业发展和经济环境等其他因素进行综合分析。
只有全面了解一个企业的财务状况,才能更准确地评估其风险和潜力,做出合理的投资决策。
徐工集团财务报告分析(3篇)
第1篇一、引言徐工集团是中国工程机械行业的领军企业,拥有强大的研发实力、生产能力和市场竞争力。
本文将对徐工集团的财务报告进行分析,旨在揭示其财务状况、经营成果和未来发展潜力。
二、财务状况分析1. 资产负债表分析(1)资产结构分析根据徐工集团2022年度财务报告,截至2022年12月31日,公司总资产为XXX亿元,其中流动资产XXX亿元,非流动资产XXX亿元。
流动资产占比为XX%,非流动资产占比为XX%。
从资产结构来看,徐工集团的资产以流动资产为主,说明公司短期偿债能力较强。
(2)负债结构分析徐工集团2022年度负债总额为XXX亿元,其中流动负债XXX亿元,非流动负债XXX亿元。
流动负债占比为XX%,非流动负债占比为XX%。
从负债结构来看,徐工集团的负债以流动负债为主,说明公司短期偿债压力较大。
(3)股东权益分析截至2022年12月31日,徐工集团股东权益为XXX亿元,占总资产的比例为XX%。
股东权益占比较高,说明公司资本结构合理,有利于降低财务风险。
2. 利润表分析(1)营业收入分析徐工集团2022年度营业收入为XXX亿元,同比增长XX%。
营业收入增长主要得益于国内外市场需求的增加以及公司产品结构的优化。
(2)毛利率分析2022年,徐工集团毛利率为XX%,较上年同期提高XX个百分点。
毛利率的提升主要得益于公司产品结构优化、成本控制措施得力以及市场竞争力的增强。
(3)期间费用分析2022年,徐工集团期间费用总额为XXX亿元,同比增长XX%。
期间费用占营业收入的比例为XX%,较上年同期有所下降。
这说明公司费用控制能力较强。
(4)净利润分析2022年,徐工集团净利润为XXX亿元,同比增长XX%。
净利润的增长主要得益于营业收入和毛利率的提升。
三、经营成果分析1. 主营业务分析徐工集团的主营业务为工程机械产品的研发、生产和销售。
2022年,公司主营业务收入为XXX亿元,同比增长XX%。
主营业务收入增长主要得益于国内外市场需求的增加以及公司产品结构的优化。
徐工集团的财务报告分析(3篇)
第1篇一、引言徐工集团,全称徐州工程机械集团有限公司,是中国工程机械行业的领军企业,也是全球工程机械制造商之一。
本文将对徐工集团的财务报告进行深入分析,包括其财务状况、盈利能力、偿债能力、运营能力和发展潜力等方面,以期为投资者、分析师和业界人士提供参考。
二、财务状况分析1. 资产负债表分析根据徐工集团最近一年的财务报告,我们可以看到以下关键数据:- 资产总额:X亿元,较上年同期增长Y%。
- 负债总额:Z亿元,较上年同期增长W%。
- 所有者权益:A亿元,较上年同期增长B%。
资产结构分析:- 流动资产:包括现金及现金等价物、应收账款、存货等,反映了企业的短期偿债能力。
徐工集团的流动资产占比较高,说明企业短期偿债能力较强。
- 非流动资产:包括固定资产、无形资产等,反映了企业的长期发展潜力。
徐工集团的非流动资产占比合理,说明企业具备一定的长期发展基础。
负债结构分析:- 流动负债:包括短期借款、应付账款等,反映了企业的短期偿债压力。
徐工集团的流动负债占比合理,说明企业短期偿债压力不大。
- 非流动负债:包括长期借款、长期应付款等,反映了企业的长期偿债能力。
徐工集团的非流动负债占比适中,说明企业具备一定的长期偿债能力。
所有者权益分析:徐工集团的所有者权益占比较高,说明企业的资本结构较为稳健,有利于企业长期稳定发展。
2. 利润表分析收入分析:- 营业收入:X亿元,较上年同期增长Y%。
- 营业成本:Z亿元,较上年同期增长W%。
- 毛利率:A%,较上年同期提高/下降B%。
徐工集团的营业收入和营业成本均保持稳定增长,毛利率有所提高,说明企业的盈利能力有所增强。
利润分析:- 营业利润:A亿元,较上年同期增长B%。
- 净利润:B亿元,较上年同期增长C%。
徐工集团的营业利润和净利润均保持稳定增长,说明企业的盈利能力持续提升。
三、偿债能力分析1. 流动比率徐工集团的流动比率=流动资产/流动负债,根据最近一年的财务报告,该比率为X:1,说明企业短期偿债能力较强。
徐工科技偿债能力分析报告---财务报表分析形成性测评第一次作业
财务报表分析第一次形成性考核作业本人选择徐工科技作为分析对象进行报表分析。
目录:一、公司简介二、徐工科技2008年偿债能力指标的计算(09,10年偿债能力指标直接参考网上相关财务数据算出,过程略)三、徐工科技2008-2010年偿债能力的分析及评价(一)短期偿债能力的分析与评价1、历史比较分析2、同业比较分析3、其他因素分析(二)长期偿债能力的分析与评价1、历史比较分析2、同业比较分析3、其他因素分析四、概括结论五、提出建议六、部分数据来源徐工科技偿债能力分析报告一、公司简介:(出自徐工公司网页/zh-cn/)徐工集团成立于1989年3月,成立22年来始终保持中国工程机械行业排头兵的地位,目前位居世界工程机械行业前10强,中国500强企业第125位,中国制造业500强第55位,是中国工程机械行业规模最大、产品品种与系列最齐全、最具竞争力和影响力的大型企业集团。
徐工集团年营业收入由成立时的3.86亿元,发展到2010年的660亿元,在中国工程机械行业位居首位。
徐工集团建立了以国家级技术中心和江苏徐州工程机械研究院为核心的研发体系,徐工技术中心在国家企业技术中心评价中持续名列工程机械行业首位,被国家发改委、科技部等五部委联合授予“国家技术中心成就奖”。
建立了覆盖全国的营销网络,100多个国外徐工代理商为全球用户提供全方位营销服务,徐工产品已销售到世界130多个国家和地区。
9类主机和3类关键零部件市场占有率居国内第1位。
5类主机出口量和出口总额持续位居国内行业第1位。
徐工集团秉承“担大任、行大道、成大器”的核心价值观和“严格、踏实、上进、创新”的企业精神。
先后获得“全国五一劳动奖状”、全国机械行业文明单位等荣誉。
公司党委被中共中央组织部评为“全国先进基层党组织”。
徐工集团已为抗震救灾、建设徐工希望小学等各类社会公益事业捐款6075万元,捐衣物14.9万余件,被国家民政部授予“中华慈善奖”,被中共中央、国务院、中央军委授予“全国抗震救灾英雄集体”。