
利率的风险结构与期限结构
债券,那么在两个阶段内,1美元的预期回报率为:
(1
it
)(1
ie
t 1
)
1
1 it
ie
t 1
it
(ite1 )
1
it
ie
t 1
it (ite1)
第一个阶段结束后,1美元投资的价值变为 (1+it),下一个阶段中,将其再投资于1阶段债 券,收益的金额为(1+it)(1+ite)。从中扣除1 美元的初始投资,并除以l美元,就得到了投资于 两张1阶段债券在两个阶段内的预期回报率。由于 it(it+1e)非常小[如果it=it+1e=0.10,那么 it(it+1e)=0.01],可以将其简化为(it+it+1e)。 只有当两种投资策略的预期回报率相等时,即 2i2t=it+it+1e时,两种债券才都可能被持有。
●具有相同风险、动性和税收特征的债券,
由于距离到期日的时间不同,其利率也会有所差
异,具有不同到期期限的债券之间的利率联系就
被称为利率的期限结构。主要有三种理论解释利
率的期限结构:预期理论、分割市场理论与流动
性溢价理论。
6.2 重难点导学
一、利率的风险结构 1.违约风险 债券的违约(default)风险是指债券发 行人无法或不愿履行其之前承诺的支付利息或 债券到期时偿付面值的义务,这是影响债券利 率的一个重要因素。
由于流动性溢价总是为正,且随着债券到 期期限的延长而上升,因此,流动性溢价理论 所得出的收益率曲线总是高于预期理论,且形 状更为陡峭。如果预期接下来5年里,1年期利 率分别为5%、6%、7%、8%、9%,由于投资者更 偏好于短期债券,假定l~5年期债券的流动性 溢价分别为0、0.25%、0.5%、0.75%、1.0%。 根据公式(6-3),2年期债券的利率应为:
9%,公式(6-2)表明2年期债券的利率应当等
于:
5% 6% 5.5%
2
5年期债券的利率应当等于:
5% 6% 7% 8% 9% 7% 5
不难发现,预期短期利率上升的趋势使得
收益率曲线向上倾斜,且期限越长,利率越高。
预期理论认为,收益率曲线向上倾斜说明市 场预期未来的短期利率将上升。如果当前长期利 率高于短期利率,说明未来短期利率预期的平均 值高于目前的短期利率。如果收益率曲线是翻转 的(向下倾斜的),未来短期利率预期的平均值 低于当前的短期利率,这说明市场预期未来的短 期利率平均水平将下降。预期理论认为,只有收 益率曲线是乎坦的,才说明市场预期未来短期利 率的平均水平将不会发生变化。
的延长而上升。
与流动性溢价理论密切相关的是期限优先理 论(preferred habitat theory),它采取了较 为间接的方法来修正预期理论,但得到的结论是 相同的。它假定投资者对某种到期期限的债券有 着特别的偏好,即更愿意投资于这种期限的债券 (期限优先)。由于他们偏好于某种债券,因此 只有当预期回报率足够高时,他们才愿意购买其 他到期期限的债券。由于相对于长期债券,投资 者一般更偏好于短期债券,因此,只有当长期债 券的预期回报率较高时,他们才愿意持有长期债 券。这种推理过程同样可以得到流动性溢价理论 的公式(6-3),其中,期限溢价随着到期期限的 延长而上升。
假设条件:债券投资者对于不同到期期限 的债券没有特别的偏好,这意味着如果不同期 限的债券是完全替代品,这些债券的预期回报 率必须相等。 要了解如何从不同到期期限的债券是完全 替代品这一假设出发,推导预期理论,可以考 虑下面两种投资策略: A:购买1年期债券,当其在1年后到期时, 再购买另外一个1年期债券。 B:购买2年期债券,并持有至到期日。
有违约风险的债券与无违约风险债券之间 的利差被称为风险溢价(risk premium),它 是指人们为持有风险债券所必须赚取的额外利 息。违约风险越高,风险溢价就越大。美国国 债通常被认为不存在违约风险,像这种没有违 约风险的债券被称为无违约风险债券(defaultfree bonds)。具有违约风险的债券的风险溢价 总为正,且风险溢价随着违约风险的上升而增 加。
图6-1 随着时间的推移,不同到期期限的美国政 府债券的利率变化
1.预期理论 预期理论(expectations theory)认为: 长期债券的利率等于在其有效期内人们所预期 的短期利率的平均值。同时认为到期期限不同 的债券具有不同的利率的原因在于,在未来不 同的时间段内,短期利率的预期值是不同的。
由于上述两种理论都能解释另外一种理论所 无法解释的经验事实,那么,最合理的办法就是 将这两种理论结合起来,这就得到了流动性溢价 理论。
3.流动性溢价理论与期限优先理论 期限结构的流动性溢价理论(liquidity premium theory)认为,长期债券的利率应当等 于两项之和,第一项是长期债券到期之前预期短 期利率的平均值;第二项是随债券供求状况变动 而变动的流动性溢价(又称期限溢价)。流动性 溢价理论关键性的假设是,不同到期期限的债券 是可以相互替代的,这意味着某一债券的预期回 报率的确会影响其他到期期限债券的预期回报率, 但是,该理论承认投资者对不同期限债券的偏好。 换句话讲,不同到期期限的债券可以相互替代, 但并非完全替代品。
假定: it=1阶段债券今天(时间t)的利率; it+1e=下一个阶段(时间t+1)1阶段债券的 预期利率; i2t=2阶段债券今天(时间t)的利率。 将1美元投资于2阶段债券,并持有至到期 日,其两个阶段的预期回报率为:
(1 i2t )(1 i2t ) 1 1 2i2t (i2t )2 1 2i2t (i2t )2
表6-1 穆迪、标准普尔与惠誉公司的债券信用评级
2.流动性 影响债券利率的另外一个因素是其流动性。 资产的流动性越强,在市场上受欢迎的程度就越 高,就可以十分容易地出售,且费用十分低廉。 企业债券与国债的利差(即风险溢价)所反 映的不仅是企业债券的违约风险,还反映了它的 流动性。这就是风险溢价更准确的称呼应当是“ 风险与流动性溢价”的原因。
虽然分割市场理论可以解释为什么收益率 曲线通常向上倾斜,但它却无法解释事实1与事 实2。首先,由于该理论将不同到期期限的债券 市场看作完全分割的,那么某一到期期限债券 的利率上升也就没有理由影响其他到期期限债 券的利率。因此,它无法解释不同到期期限的 债券倾向于同向运动的原因(事实1)。其次, 由于该理论并不清楚短期利率水平的变化会对 短期债券和长期债券的供求产生什么影响,它 也就无法解释为什么短期利率较低时,收益率 曲线倾向于向上倾斜,而短期利率较高时,收 益率曲线又会变成翻转的形状(事实2)。
3.所得税因素 市政债券可能会发生违约,其流动性也不如 国债,那么,为什么在过去许多年份,市政债券 的利率要低于国债呢?因为:市政债券的利息支 付可以免缴联邦所得税。 投资于市政债券的税后回报更多,因此即使 其利率低于国债,投资者仍然更愿意持有风险较 大、流动性较差的市政债券。
二、利率的期限结构 收益率曲线(yield curve)描述了特定类型 债券(如政府债券)的利率的期限结构。通常情 况下,收益率曲线向上倾斜,则表示长期利率高 于短期利率;若收益率曲线是平坦的,则长期利 率与短期利率相等;若收益率曲线是翻转的,则 长期利率低于短期利率。
预期理论可以解释事实1:随着时间的推移, 不同到期期限的债券利率有同向运动的趋势。 预期理论可以解释事实2:如果短期利率较 低,收益率曲线倾向于向上倾斜;如果短期利率 较高,收益率曲线通常是翻转的。 预期理论的缺陷:无法解释事实3,即收益 率曲线通常是向上倾斜的。典型的向上倾斜的收 益率曲线意味着预期未来短期利率将上升。事实 上,未来短期利率可能上升,也可能下降,因此 根据预期理论,典型的收益率曲线应当是平坦的, 而非向上倾斜的。
如果用1阶段利率表示i2t,可以得到
i2t
it
ie
t 1
2
(6-1)
公式(6-1)表明,2阶段利率必须等于2个1
阶段利率的平均值。如果用图形表示,即为
今天
第1年
第2年
0
it
1
ie
t 1
2
i2 t
it
ie t 1
2
如果对到期期限更长的债券采取上述步骤, 就可以得到利率的整个期限结构。这样,我们就 会发现n阶段债券的利率int必须满足
投资者倾向于偏好期限较短的债券,因为这
些债券的利率风险相对较小。所以,只有当正的
流动性溢价存在时,投资者才愿意持有期限较长
的债券。流动性溢价理论可以被写作:
int
it
ie
t 1
ie
t2
…
ie
t (n1)
n
lnt
(6-3)
式中,lnt为n阶段债券在时间t的流动性(期 限)溢价,它总是为正,并且随着债券到期期限n
根据分割市场理论,收益率曲线不同的形状 可以由不同到期期限的债券的供求因素解释。 如果投资者的意愿持有期较短,愿意持有利率 风险较小的短期债券,分割市场利率就可以说 明典型的收益率曲线是向上倾斜的,即事实3。 由于在通常情况下,长期债券相对于短期债券 的需求较少,因此其价格较低,利率较高,所 以典型的收益率曲线是向上倾斜的。
国内外经典教材名师讲堂
米什金《货币金融学》
第6章 利率的风险结构与期限结构 主讲教师:屈满学
6.1 本章要点
●到期期限相同的债券利率之间的联系,即
到期期限相同的债券有着不同利率的现象,被称
为利率的风险结构,有三个因素可以解释利率的
风险结构:违约风险、流动性和债券利息支付的
所得税政策。
5% 6% 0.25% 5.75% 2
5年期债券的利率应该为:
利率的风险结构和期限结构
违约风险
它是指债券发行者不愿意或者不能够按期支付利息或者在债券到期时 不能按期偿还本金的情况。
其中美国国债不具有违约风险被称为无违约风险债券。具有相同期限 的包含违约风险的债券和无违约风险债券之间的利差被称为风险溢价 (risk premium)。
公司违约债券风险增长产生的影响
违约风险
开始时,P1C=P2C,而风险溢价为零。公司债券违约风险的上升使 需求曲线从D1C移至D2C,同时政府债券的需求曲线也从D1T移至D1T。 公司债券的均衡价格从P1C下跌至P2C,公司债券的均衡利率也上升 至i2c。大括号表示i2c和i2T之间的差额,即公司债券的风险溢价。
小结
利率的风险结构(期限相同的债券利率之间的 关系)受到违约风险、流动性和债券利息的所 得税政策影响。
债券的违约风险增加,其风险溢价也随之上升。 国债的强流动性也可以解释其 利率低于流动
性较差的债券的原因。 如果一种债券所支付的利息享有税收优惠,比
如免缴联邦所得税的市政债券,那么它的利率 就会较低。
由于投资者偏好短期债券,流动性溢价随着债券到期期限 的延长而上升。因此,即使预期未来短期利率的平均值保 持不变长期利率仍然会高于短期利率,典型的收益率曲线 向上倾斜。
流动性溢价理论
流动性溢价理论可以使人们仅仅通过观察收益 率曲线的斜率就能够判断出市场对未来短期利 率的预测结果。
如图a所示,陡峭上升的收益率曲线,表明预 期未来短期利率将上升;
int
it
ie
t 1
ie
t2
...
ie
t (n1)
n
lnt
(6 3)
式中 lnt是指在t时刻的n期限债券的流动性(期限)溢价,
lnt 总是取正值,并且随着债券期限n的延长而上升。
利率的风险和期限结构
it ite1 ite 2 ite n 1 int lnt n
三、利率的期限结构:流动性溢价理论(liquidity premium theory)
16
三、利率的期限结构:应用
17
用收益率曲线判断市场对未来短期利率的预测
解释翻转的收益率曲线
收益率曲线用于预测经济周期和通货膨胀
三、利率的期限结构:用收益率曲线判断市场对未来短期利 率的预测
18
三、利率的期限结构:解释翻转的收益率曲线
19
三、利率的期限结构:解释翻转的收益率曲线
20
[中国银行间市场的钱荒]2013年6月20日,银行间隔夜拆借利率 大幅至13.44%、银行间隔夜回购利率一度触及30%、7天回购利 率最高达到28%的历史高点。6月24日周一央行网站文章称,银 行业整理流动性充足,不会注水,部分银行需要自己做好流动性 管理,导致股市暴跌,当天股市下跌5.3%;6月25日,人民日报 刊文,“政策救市是害股市”,股市信心崩溃,当天上午股市又 直线下跌超过5%,下午股市开始回调,当天呈现“V”型走势, 部分获得央行救助的机构开始大量吃货,果然晚上有新闻报道“ 央行公布对陷入流动性困境的银行注入流动性”。
收益率曲线的不同形状是不同期限债券的市场供求决定的
投资者会更加偏好期限较短、利率风险较低的债券
市场分割理论对事实3的解释
三、利率的期限结构:流动性溢价理论(liquidity premium theory)
15
假设:不同到期期限的债券是可以相互替代的,但并非完全替代品,承认投资 者对不同期限债券有不同的偏好 长期债券的利率等于两项之和。第一项是长期债券到期之前预期短期利率的平 均值;第二项是随债券供求状况变动而变动的流动性溢价
第5章 利率的风险结构与期限结构(新)

11
5.2 利率期限结构
理论三:期限溢价假说
基本命题:
长期债券的利率等于在该种债券的整个期限内预计出现的所有短期利率的平 均值,再加ห้องสมุดไป่ตู้由债券供给与需求决定的期限溢价
前提假设: 不同期限的债券之间是相互替代的,会相互影响 投资者对不同期限的债券具有不同的偏好,不同期限债券间是不完全替代的 投资者决策的依据是债券预期收益率的高低,而不是他偏好的债券的期限
③当收益率曲线呈水平状态时,短期利率预期在未来保持不变。
即未来短期利率的平均值等于现行短期利率,长期利率水平与短期利率水 平相等。
6
5.2 利率期限结构
理论一:预期假说
对收益率曲线形状的解释: ④事实一:短期利率与长期利率同方向变动 短期利率的上升会使人们调高对未来短期利率的预期。由于长期利率等于 未来短期利率预期的平均值,因此短期利率的上升也会使长期利率同样上 升,从而导致短期利率与长期利率同方向变动。 ⑤事实二:如果短期利率较低,收益率曲线更有可能向上倾斜 如果短期利率较高,收益率曲线更有可能向上倾斜 短期利率较低时,人们总是预期利率将来会上升到某个正常水平,未来预 期短期利率的平均值会相对高于现行的短期利率,从而长期利率高于现行 短期利率,收益率曲线向上倾斜。 短期利率较高时,人们总是预期利率将来会回落到某个正常水平,未来预 期短期利率的平均值会相对低于现行的短期利率,从而长期利率低于短期 利率,收益率曲线向下倾斜。 7
事实二:如果短期利率较低,收益率曲线更有可能向上倾斜
如果短期利率较高,收益率曲线更有可能向上倾斜 事实三:收益率曲线大多向上倾斜,偶尔呈现水平状或者向下倾斜
4
5.2 利率期限结构
理论一:预期假说
基本命题: 长期债券的利率等于在该长期债券的期限内预计出现的所有短期利率的 平均值(期限不同的债券之所以具有不同的利率水平,是因为短期利率 的未来预期值不同) 前提假设: 投资者对债券的期限没有偏好,期限不同的债券是完全替代的 投资者的行为取决于预期收益率的变动 完全替代的债券具有相同的预期收益率 推导:
利率的风险和期限结构解读

二、利率风险结构:经验数据
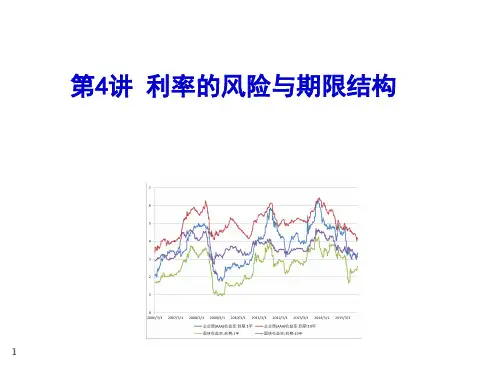
图形列示了1919-2002年几类长期债券的到期收益 率。可以看出,期限相同债券的利率具有两个重 要特征:在任一年份,不同种类债券往往具有不 同的利率水平 ;利率之间的差幅随时间而变化。 20世纪30年代,市政债券的利率高于国库券利率, 而后一直低于任何一种债券; BBB公司债券利率与国库券利率之间的差额在 1930-1933年大萧条期间较大,在40-60年代相对 较小,70-90年代又重新扩大。 什么因素造成了这种现象?
二、利率风险结构:所得税因 素
市政债券利率低于国库券利率的图示分析。 另一个税收因素:某些国库券有附加条款,即当债 券持有者死亡时,可以按照债券面值变现支付遗产 税,此类债券即所谓“flower bond”。 例如,2014年2月到期的国库券面值为1000美元, 息票率为3%,2006年2月4日出售价格为929美元。 假定一个富翁预计不久于人世,拥有大量的财富要 缴遗产税,为此他以929美元的价格购买了面值为 1000美元的“flower bond”,6个月后果然去世。
三、利率期限结构:预期假说
预期假说可以解释事实2: (5)短期利率较低时,人们总是预期利率将来会上升 到某个正常水平,未来预期短期利率的平均值会相对 高于现行的短期利率,从而长期利率高于现行短期利 率,收益率曲线向上倾斜。 (6)反之,短期利率较高时,人们总是预期利率将来 会回落到某个正常水平,未来预期短期利率的平均值 会相对低于现行的短期利率,从而长期利率低于短期 利率,收益率曲线向下倾斜。
三、利率期限结构:预期假说
(2)收益率曲线向下倾斜时,短期利率预期在未来呈 下降趋势。 由于长期利率水平在短期利率之下,未来短期利率 的平均值预计会低于现行短期利率,这种情形只有 在短期利率预计下降时才会发生。 例如,如果两年期债券的利率为10%,而一年期券 的现行利率为11%,那么,一年期债券的利率预期 明年会下降到9%。
11.利率的风险结构与期限结构
•
为了更加精确地计算和比较证券投资的实际收益水
平,引入到期收益率和持有期收益率的概念。
11.2 利率的风险结构
什么是利率的风险结构?
到期期限相同的不同债券有着不同的利率,这 些不同利率之间的联系被称为“利率的风险结 构” 通常,利率的风险结构由债券发行人的违约可 能、债券流动性以及税收政策等因素共同决定。
即期利率与远期利率
• “即期利率”与“远期利率”在利率的期限结 构中是一对重要概念。 • 即期利率:指对不同期限的债权债务所标示的 利率。 • 远期利率:指隐含在给定的即期利率中从未来 的某一时点到另一时点的利率。
以2年期储蓄2.40%的利率为例进行分解 : ——1 000 000元储蓄,两年到期的本利和是 1 000 000× (1+0.024) 2 = 1 048 576元 ——两年储蓄中的第一年,其行为与储蓄一年定期没有差 别,所以,从道理分析,应按一年定期储蓄利率计息。在一 年期末,其本利和应是 1 000 000×(1+0.0225)=1 022 500元 ——如果是存一年定期,这时就可自由处理其本利和。假 如无其他适当选择,再存一年定期,到第二年末得本利和 1 022 500×(1+0.0225)=1 045 506.25元 较之1 048 576元少3 069.75元。
• 在到期期限相同的情况下,有违约风险的 企业债券与无风险的国债之间的利差便是 风险溢价。
• 通常而言,有违约风险的债券总会存在正的 风险溢价,而且风险溢价会随着违约风险的 上升而增加。 • 目前,投资者一般可通过信用评级机构的评 级了解所要投资债券的品质和违约的可能性。
流动性因素
• 流动性是影响债券利率的另一重要因素。债券的流动性越 强,意味着它转换成现金时所支付的成本会越低。不过, 流动性强同时意味着收益率低。 • 国债通常具有很强的流动性,相比之下,企业债券的流动 性就较差。 • 流动性会影响投资者持有债券的愿望,在到期日和利率相 同的情况下,投资者通常会选择持有流动性强的债券。要 让投资者对流动性较差的债券产生需求,债券发行者就得 提供相应的流动性补偿。直观地说,在流动性较差的债券 的利率中,有必要包含一个利差,即流动性溢价。
2018年金融考研之利率的风险结构和期限结构知识点整理
2018年金融考研之利率的风险结构和期限结构知识点整理第五节利率的风险结构和期限结构一、利率的风险结构:相同期限金融资产因风险差异而产生的不同利率。
影响利率风险结构的因素:违约风险:指到期不能收回利息或本金的可能性。
风险债券利率与无风险债券利率之差成为风险升水。
人们对风险债券的需求会减少,价格下降,利率上升。
有风险债券的风险溢价随违约风险的增加而上升。
流动性:流动性高,风险小。
流动性差的债券的持有人要求有正的风险升水。
债券的流动性越高,对该债券的需求会增加,从而使该债券的价格上升,利率下降。
所得税:价格和利率相同的债券,所得税高者需求小二、利率的期限结构(一)利率期限结构的概念:风险、流动性及税收待遇相同的金融工具,不同期限金融工具的利率之间的关系。
利率期限结构理论要研究的是长短期利率存在差异的原因-见下图收益率曲线(yield curve):用来刻画债券的期限和利率之间关系的曲线。
有四种可能形状:水平、上升、下降、弯曲三个事实:1、不同期限的债券利率有随着时间一起波动的趋势;2、如果短期利率低,则收益率曲线更可能向上倾斜;如果短期利率高,则收益率曲线更可能向下倾斜。
3、收益率曲线通常向上倾斜;(二)利率期限结构理论对利率期限结构影响因素的不同解释,形成了几种不同的利率期限结构理论预期理论:(人们对利率的预期)分割市场理论:(资金在不同期限市场之间的流动程度或投资者对一种期限债券的偏好)期限选择与流动性升水理论:(人们对流动性的偏好)(一)预期理论预期理论假设:债券购买者对某种期限的债券并无特殊的偏好,他是否持有该债券,完全取决于该债券相对于其它债券的相对回报率。
因此,不同期限债券是可以完全替代的。
预期理论的主要内容:利率期限结构是由人们对未来短期利率的预期决定的。
长期债券的利率等于长期债券到期之前人们对短期利率预期的平均值。
预期理论方式的推导-P314假定有1元钱要投资,总投资期限为2年。
有两种投资方案可供选择。
第6章 利率的风险结构和期限结构
(6-1)
例1:如果一年的即期利率为7%,两年的 即期利率为12%,则第二年的远期利率是 多少?
解:(1+12%)2=(1+7%)(1+f2) 则第二年的远期利率f2=17%
二、期限结构和收益率曲线的含义
对于风险、流动性和税收待遇相同的债 券,到期收益率随到期日的不同而不同,两 者之间的关系称为利率的期限结构。将利率 的期限结构用图形来描述,就是收益率曲线 (yield curve)。 在实际当中,收益率曲线是通过对国债 国债 的市场价格与收益的观察来建立的。这一方 面是因为国债通常被认为没有违约风险,另 一方面也因为国债市场是流动性最好的债券 市场。 收益率曲线是一种时点图 时点图。 时点图
由此可以得到
(1 + y2 ) 2 f2 = −1 1 + r1 (1 + y3 ) 3 f3 = −1 2 (1 + y2 ) (1 + y4 ) 4 f4 = −1 3 …… (1 + y3 )
一般地,第n年的远期利率就定义为:
(1 + yn ) n fn = −1 n −1 (1 + yn −1 )
主要有以下三种理论解释这些现象。
一、预期理论 预期理论
该理论认为,远期利率等于市场整体对未来 短期利率的预期。 例3:如果当前的3年期和2年期零息票债券的 到期收益率分别为y3=10%和y2=9%,则根据式 (6-1),意味着市场在当前将第3年的短期利率 确定为远期利率f3 =1.13/1.092-1=12%。 即意味着市场预期第3年的短期利率r3为12%, 即f3=r3。
96.15 =
100 1 + r1
100 92.19 = (1 + y2 ) 2
第6章利率的风险结构和期限结构
第6章 利率的风险结构和期限结构[本章内容]债券种类繁多,其利率也千差万别。
本章通过考察各种利率之间的相互关系,从而对利率作一完整的理解。
第一,考察债券期限相同但是利率各不相同的原因。
尽管奉贤、流动性及所得税规定在风险结构决定中都发挥着某种作用,但是我们仍旧把这些利率间的相互关系,统称为利率的风险结构。
第二,债券的期限也影响其利率,不同期限债券利率之间的关系称作利率的期限结构。
第三,考察利率之间相互波动的来源和原因,并讨论用于解释这些波动的各种理论。
6.1 利率的风险结构[对期限相同的债券而言,利率变化呈以下重要特点:在任一给定年份,不同种类债券的利率各不相同,利率之间的差幅随时间变动而变动。
那么,影响期限相同债券的利率差异的原因有哪些呢?] 一、违约风险债券发行人有可能违约,即不能支付利息或在债券到期时不能清偿债券面值,这是债券所具有的风险,它会影响债券的利率。
(一)无违约风险债券与风险升水 1.无违约风险债券美国国债几乎没有什么违约风险,这类债券称为无违约风险债券。
2.风险升水有违约风险债券与无违约风险债券利率的差额,称为风险升水。
即人们为持有某种风险债券必须获得额外的利息。
(二)违约风险对债券利率水平影响的分析 1.模型观察无违约风险债券(财政债券)和长期公司债券的市场供求图。
假定公司债券最初没有违约的可能,故它能象美国国债那样都属于无违约风险债券。
因此,两种债券具有相同的属性(相同的风险和期限)、相等的初始均衡价格和均衡利率(PPTC11=和i iT C11=,而且公司债券的风险升水(i i TC 11-)为零)。
2.分析(1)现在假设公司由于遭受惨重的损失从而违约的可能性增加,则公司债券的违约风险将增大,其预期回报率将降低,公司债券的回报率将更加不确定,图7-2(a )中公司债券的需求曲线从DC1向左移动到DC 2。
(2)相对于公司债券来说,无违约风险的国债预期回报率较高,相对风险较小。
利率的风险结构与期限结构
利率的风险结构与期限结构在金融市场中,利率是一个非常重要的指标,它不仅对个人和企业的借贷活动产生影响,也对整个经济体系的运行起到至关重要的作用。
了解利率的风险结构与期限结构对于投资者和经济分析师来说都是至关重要的。
本文将详细介绍利率的风险结构和期限结构,并探讨它们的关系。
一、利率的风险结构利率的风险结构是指同一时点上不同期限的借贷利率之间存在的差异。
一般来说,较短期限的借贷利率比较长期限的借贷利率要低,这种情况被称为正常的风险结构。
然而,在实际市场中,利率的风险结构并非总是呈现正常形态,有时也会出现反常的情况。
正常的风险结构反映了市场上的投资者对未来的经济状况持有较为乐观的预期。
由于较短期限的借贷活动往往具有较低的风险,投资者对这类活动的需求会相对较高,从而推动了较短期限的利率下降。
相反,较长期限的借贷活动往往较为风险较高,投资者对这类活动的需求较低,从而导致较长期限的利率上升。
然而,在一些特殊的时期,比如金融危机或不确定性较高的经济环境中,利率的风险结构可能会出现反常情况。
投资者对未来持有悲观预期,他们更倾向于将资金投资于较长期限的借贷活动,这使得较长期限的利率下降,形成倒挂的风险结构。
二、利率的期限结构利率的期限结构则是指同一时点上不同期限的利率构成的曲线。
在市场正常的情况下,短期利率相对较低,而随着借贷期限的延长,利率逐渐上升。
这种情况被称为正常的期限结构。
正常的期限结构反映了市场上的投资者对未来的经济状况持有一定的预期。
他们通常认为长期投资会面临更多的风险,因此对较长期限的利率要求更高。
而对于短期投资,由于风险较小,对利率要求相对较低。
然而,正常的期限结构并非在所有情况下都成立。
在一些特殊的情况下,比如经济不景气或金融市场流动性紧张等,市场上的投资者可能对未来持有较悲观的预期。
这时,借贷活动的需求可能更倾向于短期,从而导致短期利率上升,形成倒挂的期限结构。
三、风险结构与期限结构的关系利率的风险结构和期限结构是相关的,两者之间存在一定的联系。
利率的风险结构与期限结构
流动性风险
在某些情况下,投资者可 能难以将手中的债券以合 理的价格出售。
利率风险的测量
久期
衡量利率变动对债券价格 的影响程度。久期越长, 利率变动对债券价格的影 响越大。
凸性
描述债券价格与利率变动 的非线性关系。凸性越大 ,非线性影响越显著。
敏感性分析
通过分析不同利率变动情 景下债券价格的变动范围 ,评估利率风险。
经济预测
通过对利率期限结构的分析,可 以预测未来经济走势和货币政策 走向,从而为投资决策提供依据 。
03
利率风险与期限结构的关系
利率风险对期限结构的影响
利率变动对长期债券的影响更大
长期债券的利率敏感性更高,因此利率的小幅变动可能会对长期债券的价格产 生较大影响。
利率风险可能导致期限结构扭曲
如果预期利率下降,长期债券的价格可能会上涨,导致期限结构变得平坦或向 下倾斜。
利率期限结构的实证01 Nhomakorabea利率期限结构的历史表现
通过对历史数据的分析,可以观察到不同期限的债券收益率之间存在一
定的相关性,长期债券收益率通常高于短期债券收益率。
02 03
利率期限结构的经济因素分析
影响利率期限结构的经济因素包括经济增长率、通货膨胀率、货币政策 等,这些因素的变化会影响市场预期和债券供需关系,进而影响利率期 限结构。
利率的风险结构与期 限结构
• 利率的风险结构 • 利率的期限结构 • 利率风险与期限结构的关系 • 利率风险管理与期限结构策略
目录
01
利率的风险结构
利率风险的来源
01
02
03
市场风险
由于市场利率变动,导致 债券价格波动,从而影响 投资组合的收益。