
模型的诊断和修正(计量经济学模型专题)
模型的诊断和修正
自相关检验及修正的EViews操作
1.绘图检验自相关问题的EViews操作 进行了OLS回归后,选择EViews主窗口的Quick|Graph命令,输入残差序列名 (Resid),选择图形类型,最后单击确定键即得到残差图。绘制残差序列图也可以通 过Equation对象窗口的Resids按钮或View|Acutal,Fitted,Residual命令实现。 2.DW检验操作 通常OLS回归估计输出结果中包含着对模型的D.W.检验结果,无需单独进行操作。通 过查询DW临界值表可以判断模型自相关问题。DW统计量值越接近2,表明自相关程 度越弱。
哈维检验
戈列瑟检验 自回归条件LM检验 怀特检验 用户自主设定检验
模型的诊断和修正
(3)输出检验结果
F-statistic是辅助方程整体显著性的F统计量;Obs*Rsquared是怀特检验的统计量 ,通过比较 Obs*Rsquared的概率值和显著性水平可以对方程是否存在异方 差进行判断。 图示的怀特检验结果中Obs*R-squared的概率值小于显 著性水平0.05,则拒绝原假设,方程存在异方差。
模型的诊断和修正
内生变量问题与两阶段最小二乘法(TSLS) 最小二乘法要求解释变量与随机误差相互独立, 如 果解释变量与随机误差项不相互独立,模型就 存在 内生性问题。
பைடு நூலகம்
模型的诊断和修正
1. 内生性的含义及后果 当解释变量与随机误差不相互独立时,我们称模型存在内生性问题。 引起内生性问题的原因通常有忽略了重要的解释变量、变量之间存在 联立性、变量存在测量误差等等。 内生性使得模型不能满足OLS的基本假设,对模型进行OLS估计得到 估计量是有偏且不一致的。 2.内生性的解决方法-两阶段最小二乘法(TSLS) 模型存在内生性问题时,需要寻找一组工具变量(Instrument Variable)以消除解释变量和随机误差项之间的相关性。选择的工具 变量应当与解释变量高度相关但与随机误差项无关,且工具变量的个 数应大于等于模型需要估计的系数个数,以保证模型的可识别要求。 两阶段最小二乘法估计的第一阶段是利用原模型解释变量对工具变量 进行最小二乘法估计,得到解释变量的拟合值。第二阶段利用第一阶 段得到的解释变量拟合值对原模型进行最小二乘估计从而得到模型的 估计值。这样可以消除内生性影响,获得较为准确的模型估计值。
模型的诊断和修正
3.自相关其他检验的操作
在方程对象主窗口选择View| Residul Tests|Correlogram Q-statistics命令,可以对对残差进行自相关的Q检验。 在方程对象主窗口选择View| Residul Tests |Correlogram Squared Residuals命令,可以对残差的平方进行Q检验。
模型的诊断和修正
异方差与加权最小二乘法
(3)其他异方差检验方法 其他的异方差检验方法其原理同怀特检验基本相同,只是构造的辅助 方程的具体形式不同。 4.异方差形式已知时的模型处理方法-加权最小二乘法(Weighted Least Square,WLS) 加权最小二乘法是通过每个变量乘以一个权重序列消除异方差影响, 进而进行OLS估计获得估计值的方法。 5.异方差形式未知时的模型处理方法-White异方差一致协方差估计 当异方差形式未知时,无法使用加权最小二乘法(Weighted Least Square,WLS)消除异方差,此时需要采用White异方差一致协方差 估计。
模型的诊断和修正
自相关问题及广义最小二乘法(GLS)
当回归模型中的随机误差项不满足假设条件中的互相不相关假定时,称模型 的随机误差项存在自相关。 1.自相关的含义及影响 随机误差项的协方差不等于零时,表明随机误差项存在自相关。自相关在 经 济时间序列中较为多见,常常是由于经济变量的滞后性带来的。自相关 最常 见的形式就是随机误差项的一阶线性自回归形式。 当随机误差项存在自相关时,最小二乘估计量具有无偏性但不具有有效性 , 同时会造成显著性检验和预测失效。
模型的诊断和修正
异方差检验及修正的EViews操作 利用EViews软件对相应模型进行了OLS估计之后,可在方程估 计的结果窗口进行异方差检验的EViews操作。 1.绘制散点图检验 通过绘制自变量与残差的散点图,可以直观的判断是有存在异 方差。进行了OLS回归后,选择EViews主窗口的Quick|Graph 命令,输入要进行绘图的自变量序列名和残差序列名 (Resid),在绘图类型中选择散点图(Scatter),最后单击 确定键即得到自变量与残差的散点图。如果随着自变量的逐渐 增大,残差波动幅度变化较大则表明存在比较明显的异方差特 征。
。
模型的诊断和修正
异方差与加权最小二乘法
内生变量问题与两阶段最小二乘法(TSLS) 自相关问题及广义最小二乘法(GLS)
Chow稳定性检验
模型的诊断和修正
异方差与加权最小二乘法
当回归模型中的随机误差项不满足假设条件中的同方差性假定时,则称模型 的随机误差项存在异方差性。当模型存在异方差问题时,最常用的处理方法 是使用加权最小二乘法(Weighted Least Square,WLS)。
模型的诊断和修正
2.自相关的检验方法
(1)绘制残差序列图检验 图形能够比较直观表现出变量随时间变化的关系。由于自相关通常由 于经济变量的滞后性引起,所以通过绘制残差序列时间图可以对模型 的自相关问题进行初步判断。绘制残差序列图的方法通常需要连同其 他检验方法一起使用。 (2)DW检验 通常D.W.检验的值会在进行回归估计时直接伴随估计结果给出。D.W. 检验仅能检验一阶自相关,且要求模型中不存在因变量的滞后项。 (3)自相关的其他检验方法 自相关还可以使用Q检验或LM检验等方法进行检验。
计量经济学模型专题
模型的诊断和修正
模型的诊断和修正
应用普通最小二乘法时要求模型的随机误差项必须满足:
(1)无偏性假定。即所有随机误差项的期望为0 (2)同方差性假定。即所有随机误差项的方差相等 (3)无序列相关性假定。即随机误差项之间无序列相关性 (4)解释变量与随机误差项相互独立。即解释变量X为非随机变量 (5)正态性假定。即随机误差项服从均值为0的正态分布。 在此基础上估计的参数才是最优线性无偏估计量。 但在实际操作处理过程中,这些基本的假定条件不一定满足,这使得模型无法应用 OLS 方法估计或运用OLS方法得到的估计量不具备最优线性无偏的特点。因此在建立模 型后 ,需要检验随机误差项是否符合OLS的假设条件。如果不符合,则需要对估计方 法进 行改进和修改
模型的诊断和修正
(2)进行加权最小二乘法估计
单击EViews主菜单中Quick| Estimate Equation 命令,在弹出的方 程定义对话框中的Sepcification选项卡中输入原模型表达式。选择方 程定义对话框Option选项卡,在LS/TSLS options选项组中,勾选 Weighted LS/TSLS选项,并在Weight后输入权重序列名称。设定完 成后单击确定键输出结果。
模型的诊断和修正
4. White异方差一致协方差估计操作步骤
White异方差一致协方差估计操作与OLS估计步骤基本相 同。 首先在EViews主窗口依次选择Quick| Estimate Equation命令。然后在Equation Specification对话框中 的Specification选项卡中设定公式,在options选项卡中 勾选heteroskedasticity consistent coefficient covariancce选项并勾选White项。 单击确定按钮,输出结果。
模型的诊断和修正
3.自相关的修正方法
自相关通常表现为随机误差项的n阶滞后形式,需要采用 广义差分即用原回归模型减相关系数倍的n阶滞后回归模 型,以变换消除随机误差项自相关的影响,从而对差分后 的模型进行回归估计获得系数的无偏有效估计,这种估计 方法叫做广义最小二乘法。 对于由于模型设定错误而产生自相关的问题,需要通过 修 改模型的形式或添加相关解释变量的方法修生自相关 。
模型的诊断和修正
异方差与加权最小二乘法 3.异方差的常用检验方法
(1)作图分析法 图形能够比较直观表现出变量之间的关系。利用时间序 列 图、散点图以及残差序列对解释变量的散点图可以直 观的 对模型否存在异方差进行初步判断。 (2)怀特检验 怀特检验通过OLS估计求得残差的估计值,然后利用残差 估计值的平方与解释变量及其交叉项辅助回归式,得到拟 合优度 ,从而构建统计量进行检验。 怀特检验的原假设为原回归模型不存在异方差,被择假 设 为原回归模型存在异方差。
模型的诊断和修正
3. 加权最小二乘法(Weighted Least Square, WLS)的操作步骤
处理异方差最常用的方法是加权最小二乘法,其具体操作如下: (1)新建权重序列w 在工作文件主窗口依次选择Object|Generate Series命令,弹出 Generate Series by Equation对话框。Enter Equation输入框用来 定义权重序列w的公式表达式。最后单击OK键就生成了权重序列w。
模型的诊断和修正
异方差检验及修正的案例操作
有凯恩斯理论可知,国民生产总值=投资+最终消费(消费+政府支出)+净 出口。因此最终消费是构成国民生产总值的重要组成部分。
本节构造了消费和国民生产总值的线性模型,分析了模型中的异方差问题 及 修正方法。 数据文件记录了从1978年至2007年的我国国民生产总值和最终消费的相关 数据,单位为亿元。案例的数据来源于《中国统计年鉴》。 1.对模型进行OLS估计 2.绘制散点图检验异方差 3. 进行异方差怀特检验 4.运用加权最小二乘法修正异方差
2024版计量经济学全册课件(完整)pptx
REPORTING
2024/1/28
23
EViews软件介绍及操作指南
EViews软件概述
EViews是一款功能强大的计量经济学 软件,提供数据处理、统计分析、模型
估计和预测等功能。
统计分析与检验
2024/1/28
详细讲解EViews中的统计分析工具, 包括描述性统计、假设检验、方差分
析等。
数据导入与预处理 介绍如何在EViews中导入数据,进行 数据清洗、转换和预处理等操作。
随着大数据时代的到来,机器学 习算法在数据挖掘、预测和分类 等方面展现出强大的能力,为计 量经济学提供了新的研究工具和 方法。
机器学习在计量经济 学中的应用领域
机器学习在计量经济学中的应用 领域广泛,如变量选择、模型选 择、非线性模型估计、高维数据 处理等。
机器学习在计量经济 学中的常用算法
机器学习在计量经济学中常用的 算法包括决策树、随机森林、支 持向量机(SVM)、神经网络等。 这些算法可以用于分类、回归、 聚类等任务,提高模型的预测精 度和解释力。
面板数据特点
同时具有时间序列和截面数据的特征,能够提供更多的信息、更多的变化、更少共 线性、更多的自由度和更高的估计效率。
2024/1/28
20
固定效应模型与随机效应模型
固定效应模型(Fixed Effects Model)
对于特定的个体而言,其截距项是固定的,不随时间变化而变化。
随机效应模型(Random Effects Mode…
经典线性回归模型
REPORTING
2024/1/28
7
一元线性回归模型
模型设定与参数估计
介绍一元线性回归模型的基本形式, 解释因变量、自变量和误差项的含义, 阐述最小二乘法(OLS)进行参数估 计的原理。
计量经济学中的误差修正模型及其预测精度研究

计量经济学中的误差修正模型及其预测精度研究计量经济学是对经济现象进行测量和分析的一门学科。
在计量经济学中,误差修正模型是一种广泛应用的方法,它可以帮助我们解决许多实际问题。
本文将对误差修正模型进行探讨,并重点研究误差修正模型的预测精度。
一、误差修正模型的定义和原理误差修正模型是计量经济学中一种描述时间序列数据的模型。
它假设当前时期的因变量值与前一时期的因变量值之间存在一个误差修正机制。
这个机制是通过当前时期的因变量偏离其长期均衡水平来激发的,从而使得因变量在下一时期回归其长期均衡水平。
以价格和需求量为例,如果价格上涨导致需求量下降,那么在下一个时期,价格会相应下降,从而使得需求量回归到其长期均衡水平。
这个机制就是误差修正机制。
误差修正模型的核心是一个误差修正项,它表示当前时间趋向于恢复到长期均衡水平所需的时间。
当模型中存在这个项时,就意味着模型具有趋势回归的性质,即当因变量偏离其长期均衡水平时,它会回归到这个水平。
二、误差修正模型的建立和检验误差修正模型的建立需要通过数据的时间序列分析得到。
对于一个时间序列,需要检验它是否存在单位根,从而确定其是否为稳态序列。
如果不存在单位根,则需要进行差分处理,将它转化为一个稳态序列。
接下来,可以使用广义最小二乘法(GLS)或者约束最小二乘法(CLS)的方法,将误差修正项引入模型中进行建立。
误差修正项的系数反映了因变量向长期均衡水平回归的速度。
对于误差修正模型的检验,可以使用单位根检验和协整检验。
单位根检验用于判断时间序列是否存在单位根,如果存在,就需要进行差分处理;而协整检验则用于检验多个时间序列之间是否具有长期均衡关系。
只有在这种关系存在时,误差修正模型才能够建立。
三、误差修正模型的预测精度误差修正模型可以用来预测未来的时间序列,但是它的预测精度并不总是稳定的。
因为误差修正项的系数反映了因变量向长期均衡水平回归的速度,如果这个速度过慢或者过快,就会导致预测精度的下降。
计量经济学EVIEWS自相关检验与修正
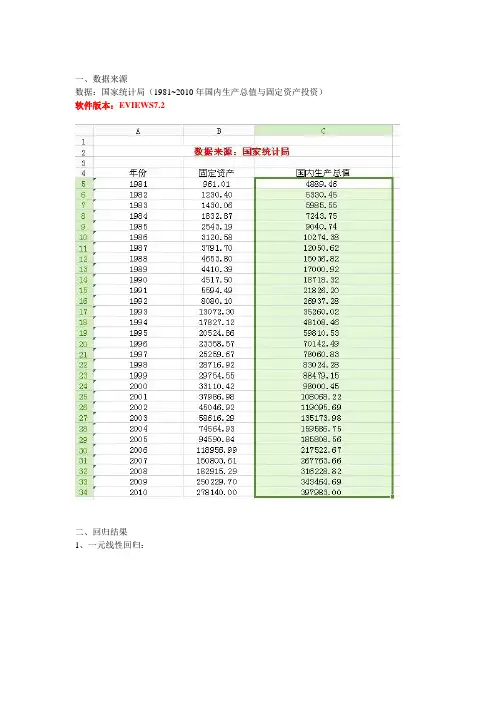
一、数据来源
数据:国家统计局(1981~2010年国内生产总值与固定资产投资)软件版本:EVIEWS7.2
二、回归结果
1、一元线性回归:
三、模型诊断与修正
DW检验:相关系数δ=0.8546,查表得,
1.35
1.49
L
U
d
d
=
=
经检验,DW<1.35,自变量呈一阶正自
相关
四、广义差分法修正后的结果
对E 进行滞后一期的自回归,可得回归方程:E=0.9337E(-1)
对原模型进行广义差分,输出结果为:
**ˆˆ6981.723 1.002749t t y x =+
由于使用广义差分数据,样本容量减少了1个,为29个。
查5%的显著性水平的DW
统计表可知, 1.341.48
L U d d ==,模型中的4-DU>DW>DU ,所以广义差分模型已无序列相关。
根据()1ˆˆ16981.723βρ-=,可得1
ˆ=105305.023β。
因此,原回归模型应为 105305.023 1.002749t t y x =+
采用普莱斯-文斯滕变换后第一个观测值变为211y δ-为1750.7019和211x δ-为344.1377,变换后普通最小二乘结果为**ˆˆ7555.503 1.0611t t y
x =+,根据()1ˆˆ17555.503βρ-=,得1
ˆ=113959.321β,由此,最终模型是 ˆ113959.321 1.0611t t y
x =+。
计量经济学第五章协整与误差修正模型
根据需要对数据进行变换,如对数变换、差 分变换等,以满足模型对数据的要求。
模型参数估计方法选择
01
最小二乘法(OLS )
适用于满足经典假设的线性回归 模型,通过最小化残差平方和来 估计模型参数。
02
广义最小二乘法( GLS)
适用于存在异方差性的模型,通 过加权最小二乘法进行参数估计 ,以消除异方差性的影响。
误差修正模型定义
误差修正模型(Error Correction Model,简称ECM)是一种具有特定形式的计 量经济学模型,用于描述变量之间的长期均衡关系和短期动态调整过程。
该模型通过引入误差修正项,将变量的短期波动和长期均衡关系结合起来,从而 更准确地刻画经济现象。
误差修正项解释
误差修正项(Error Correction Term,简称ECT)是误差修正模型中的核 心部分,表示变量之间的长期均衡误差。
长期均衡
协整关系反映了时间序列之间的长期均衡,即使短期内有所偏离,长期内也会恢复到均 衡状态。
线性组合平稳
协整序列的线性组合可以消除非平稳性,得到平稳序列。
协整检验方法
EG两步法
首先通过OLS回归得到残差序列,然 后对残差序列进行单位根检验(如 ADF检验),判断其是否平稳。
Johansen检验
适用于多变量协整关系的检验,通过 构建似然比统计量来判断协整向量的 个数。
计量经济学第五章协 整与误差修正模型
汇报人:XX
目 录
• 协整理论概述 • 误差修正模型介绍 • 协整与误差修正模型关系 • 协整检验方法及应用举例 • 误差修正模型建立与评估 • 案例研究:金融市场波动性分析
01
协整理论概述
协整定义及性质
线性回归模型的经典假定及检验修正

线性回归模型的经典假定及检验、修正一、线性回归模型的基本假定1、一元线性回归模型一元线性回归模型是最简单的计量经济学模型,在模型中只有一个解释变量,其一般形式是Y =β0+β1X 1+μ其中,Y 为被解释变量,X 为解释变量,β0与β1为待估参数,μ为随机干扰项。
回归分析的主要目的是要通过样本回归函数(模型)尽可能准确地估计总体回归函数(模型)。
为保证函数估计量具有良好的性质,通常对模型提出若干基本假设。
假设1:回归模型是正确设定的。
模型的正确设定主要包括两个方面的内容:(1)模型选择了正确的变量,即未遗漏重要变量,也不含无关变量;(2)模型选择了正确的函数形式,即当被解释变量与解释变量间呈现某种函数形式时,我们所设定的总体回归方程恰为该函数形式。
假设2:解释变量X 是确定性变量,而不是随机变量,在重复抽样中取固定值。
这里假定解释变量为非随机的,可以简化对参数估计性质的讨论。
假设3:解释变量X 在所抽取的样本中具有变异性,而且随着样本容量的无限增加,解释变量X 的样本方差趋于一个非零的有限常数,即∑(X i −X ̅)2n i=1n→Q,n →∞ 在以因果关系为基础的回归分析中,往往就是通过解释变量X 的变化来解释被解释变量Y 的变化的,因此,解释变量X 要有足够的变异性。
对其样本方差的极限为非零有限常数的假设,旨在排除时间序列数据出现持续上升或下降的变量作为解释变量,因为这类数据不仅使大样本统计推断变得无效,而且往往产生伪回归问题。
假设4:随机误差项μ具有给定X 条件下的零均值、同方差以及无序列相关性,即E(μi|X i)=0Var(μi|X i)=σ2Cov(μi,μj|X i,X j)=0, i≠j随机误差项μ的条件零均值假设意味着μ的期望不依赖于X的变化而变化,且总为常数零。
该假设表明μ与X不存在任何形式的相关性,因此该假设成立时也往往称X为外生性解释变量随机误差项μ的条件同方差假设意味着μ的方差不依赖于X的变化而变化,且总为常数σ2。
EViews计量经济学实验报告-多重共线性的诊断与修正
时间 地点 实验题目 多重共线性的诊断与修正一、实验目的与要求:要求目的:1、对多元线性回归模型的多重共线性的诊断;2、对多元线性回归模型的多重共线性的修正。
二、实验内容根据书上第四章引子“农业的发展反而会减少财政收入”,1978-2007年的财政收入,农业增加值,工业增加值,建筑业增加值等数据,运用EV 软件,做回归分析,判断是否存在多重共线性,以及修正。
三、实验过程:(实践过程、实践所有参数与指标、理论依据说明等)(一)模型设定及其估计经分析,影响财政收入的主要因素,除了农业增加值,工业增加值,建筑业增加值以外,还可能与总人口等因素有关。
研究“农业的发展反而会减少财政收入”这个问题。
设定如下形式的计量经济模型:i Y =1β+2β2X +3β3X +4β4X +5β5X +6β6X +7β7X +i μ其中,i Y 为财政收入CS/亿元;2X 为农业增加值NZ/亿元;3X 为工业增加值GZ/亿元;4X 为建筑业增加值JZZ/亿元;5X 为总人口TPOP/万人;6X 为最终消费CUM/亿元;7X 为受灾面积SZM/千公顷。
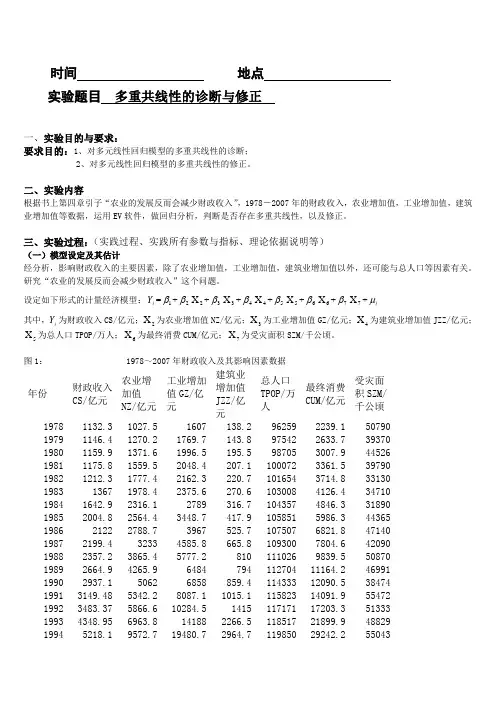
图1: 1978~2007年财政收入及其影响因素数据年份财政收入CS/亿元 农业增加值NZ/亿元 工业增加值GZ/亿元 建筑业增加值JZZ/亿元总人口TPOP/万人最终消费CUM/亿元受灾面积SZM/千公顷 1978 1132.3 1027.5 1607 138.2 96259 2239.1 50790 1979 1146.4 1270.2 1769.7 143.8 97542 2633.7 39370 1980 1159.9 1371.6 1996.5 195.5 98705 3007.9 44526 1981 1175.8 1559.5 2048.4 207.1 100072 3361.5 39790 1982 1212.3 1777.4 2162.3 220.7 101654 3714.8 33130 1983 1367 1978.4 2375.6 270.6 103008 4126.4 34710 1984 1642.9 2316.1 2789 316.7 104357 4846.3 31890 1985 2004.8 2564.4 3448.7 417.9 105851 5986.3 44365 1986 2122 2788.7 3967 525.7 107507 6821.8 47140 1987 2199.4 3233 4585.8 665.8 109300 7804.6 42090 1988 2357.2 3865.4 5777.2 810 111026 9839.5 50870 1989 2664.9 4265.9 6484 794 112704 11164.2 46991 1990 2937.1 5062 6858 859.4 114333 12090.5 38474 1991 3149.48 5342.2 8087.1 1015.1 115823 14091.9 55472 1992 3483.37 5866.6 10284.5 1415 117171 17203.3 51333 1993 4348.95 6963.8 14188 2266.5 118517 21899.9 48829 19945218.1 9572.7 19480.7 2964.7 11985029242.2550431995 6242.2 12135.8 24950.6 3728.8 121121 36748.2 45821 1996 7407.99 14015.4 29447.6 4387.4 122389 43919.5 46989 1997 8651.14 14441.9 32921.4 4621.6 123626 48140.6 53429 1998 9875.95 14817.6 34018.4 4985.8 124761 51588.2 50145 1999 11444.08 14770 35861.5 5172.1 125786 55636.9 49981 2000 13395.23 14944.7 40036 5522.3 126743 61516 54688 2001 16386.04 15781.3 43580.6 5931.7 127627 66878.3 52215 2002 18903.64 16537 47431.3 6465.5 128453 71691.2 47119 2003 21715.25 17381.7 54945.5 7490.8 129227 77449.5 54506 2004 26396.47 21412.7 65210 8694.3 129988 87032.9 37106 2005 31649.29 22420 76912.9 10133.8 130756 96918.1 38818 2006 38760.2 24040 91310.9 11851.1 131448 110595.3 41091 2007 51321.78 28095 107367.2 14014.1 132129 128444.6 48992利用EV 软件,生成i Y 、2X 、3X 、4X 、5X 、6X 、7X 等数据,采用这些数据对模型进行OLS 回归。
计量经济学-第13章 模型设定和诊断检验
(13.2.7)所表明的是,研究者没有使用真正的Yi和Xi,却用
了含有测量误差的替代变量Yi*和Xi*。
11
5、对随机误差项ui不正确的设定 (Specification errors to the stochastic error )
如果真实的、正确的模型是:
Yi Xiui
并且lnui满足CLRM的假定
就很困难。
表现出数据的协调性;即从模型中估计的残差必须完全随机
(从技术上而言必须是白噪音)。
模型有一定的包容性;即模型应该包容或包括所有与之竞争
的模型。
6
§13.2 设定误差的类型
1、漏掉一个有关变量(1.Omitting A Relevant Variable)
为了简明起见,令这个模型为:
因此,(13.2.2)中的误差项u2i事实上是:
u2i
u1i
4
X
3 i
8
2、包含了一个无需或无关的变量 (Including an unnecessary or irrelevant variable)
假定另一个研究者使用了以下模型:
Yi
1
2 X i
3
X
2 i
4
X
3 i
或近似地为 例如,若 c = 15,k = 5,α = 5%, 由(13.4.3),真实的显著性水平为 (15/5)(5%) = 15%
(13.4.2) (13.4.3)
28
在实践中,多数研究者都仅报告其“最终”回归结 果,而不透露此前是如何通过大量数据开采或预检验而 得到这些结果的详情。
——这与个人升迁有关!
( E(ˆ3) 2
计量经济学-第三章-模型检验PPT课件
•24
•25
•26
例子:Eviews中的计算
•27
(4)参数的的置信区间检验
•28
•29
•30
•31
•32
•6
这是因为虽然OLS保证了残差的平方和最小, 但无论对于什么的数据都可以使用OLS求得回 归方程,可这些回归方程也许没有意义,比如 下面的三个拟合图形:
•7
•8
启示:
上述三个图形中,第二个图形的拟合程度最好, 反映在数据几乎都集中在拟合直线的附近。这 也就是说,如果对于一条拟合的直线(曲线), 数据越集中于拟合直线(曲线),拟合的程度 越好(拟合优度越好)。怎样通过一个统计数 值来反映这种集中程度呢?
判定系数检验只能说明模型对样本数据的近似 情况,但是建立计量经济模型的目的是为了描 述总体的经济关系。所谓模型的显著性检验, 就是检验模型对总体的近似程度,而且最常用 的检验方法是F检验。
•16
F检验基本思想
对于多元线性回归模型: yi=b0+b1x1i+b2x2i+…+bkxki+єi
假设H0: b1=b2=…=bk=0 若假设成立,则意味着:
在设定计量经济模型的时候,我们往往根据经 验理论和对所研究系统的经验认识,尽量找出 被解释变量的所有影响因素,这些初步选定的 影响因素中间很可能就有一些实际上并不重要
•21
或其影响可以由其他变量代替的变量。为了使 模型更加简单、合理,应该提出这些不重要的 变量,使模型中只保留有显著影响的变量。剔 除不显著的解释变量的方法,就是解释变量的 显著性检验——t检验。
•4
为什么要进行统计检验
回归分析是要通过样本所估计的参数来代替总体的真
计量经济学模型分析方法
计量经济学上机模型分析方法总结一、随机误差项的异方差问题的检验与修正模型一:Dependent Variable: LOG(Y)Method: Least SquaresDate: 07/29/12 Time: 09:03Sample: 1 31Included observations: 31Variable Coefficient Std. Error t-Statistic Prob.C 1.602528 0.860978 1.861288 0.0732LOG(X1) 0.325416 0.103769 3.135955 0.0040LOG(X2) 0.507078 0.048599 10.43385 0.0000R-squared 0.796506 Mean dependent var 7.448704 Adjusted R-squared 0.781971 S.D. dependent var 0.364648 S.E. of regression 0.170267 Akaike info criterion -0.611128 Sum squared resid 0.811747 Schwarz criterion -0.472355 Log likelihood 12.47249 F-statistic 54.79806 Durbin-Watson stat 1.964720 Prob(F-statistic) 0.000000(一)异方差的检验1、GQ检验法模型二:Dependent Variable: LOG(Y)Method: Least SquaresDate: 07/29/12 Time: 09:19Sample: 1 12Included observations: 12Variable Coefficient Std. Error t-Statistic Prob.C 3.744626 1.191113 3.143804 0.0119LOG(X1) 0.344369 0.082999 4.149077 0.0025LOG(X2) 0.168904 0.118844 1.421228 0.1890R-squared 0.669065 Mean dependent var 7.239161 Adjusted R-squared 0.595524 S.D. dependent var 0.133581 S.E. of regression 0.084955 Akaike info criterion -1.881064 Sum squared resid 0.064957 Schwarz criterion -1.759837 Log likelihood 14.28638 F-statistic 9.097834 Durbin-Watson stat 1.810822 Prob(F-statistic) 0.006900模型三:Dependent Variable: LOG(Y)Method: Least SquaresDate: 07/29/12 Time: 09:20Sample: 20 31Included observations: 12Variable Coefficient Std. Error t-Statistic Prob.C -0.353381 1.607461 -0.219838 0.8309LOG(X1) 0.210898 0.158220 1.332942 0.2153LOG(X2) 0.856522 0.108601 7.886856 0.0000R-squared 0.878402 Mean dependent var 7.769851Adjusted R-squared 0.851381 S.D. dependent var 0.390363S.E. of regression 0.150490 Akaike info criterion -0.737527Sum squared resid 0.203824 Schwarz criterion -0.616301Log likelihood 7.425163 F-statistic 32.50732Durbin-Watson stat 2.123203 Prob(F-statistic) 0.000076进行模型二和模型三两次回归,目的仅是得到出去中间7个样本点以后前后各12个样本点的残差平方和RSS1和RSS2,然后用较大的RSS除以较小的RSS即可求出F统计量值进行显著性检验。
计量经济学11-模型的诊断与检验
(第3版252页)
在建立模型过程中,要对模型参数以及模型的各种假定条件作检验。 这些检验要通过运用统计量来完成。在第 2 章和第 3 章已经介绍过检验 单个回归参数显著性的 t 统计量和检验模型参数总显著性的 F 统计量。 在第 5 章介绍了模型误差项是否存在异方差的 Goldfeld-Quandt 检验、 White 检验、Glejser 检验;在第 6 章介绍了模型误差项是否存在自相关 的 DW 检验、BG(LM)检验、直接拟合检验。
以 k 元线性回归模型 yt = 0 +1xt1 + 2xt2 +…+k xt k +ut(无约束模型)为例,
比如要检验模型中最后 m 个回归系数是否为零。模型表达式是
yt = 0 +1xt1 + 2xt2 +…+ k-m xt k-m + ut
(约束模型)
在原假设:k-m+1= …= k = 0,成立条件下,统计量
(3)在约束模型输出结果窗口中点击 View,选 Coefficient Tests, Omitted Variables -Likelihood Ratio 功能(模型中是否丢了重要的解释变量),在随后 弹出的对话框中填入拟加入的解释变量 DEF,REPAY。可得结果 F = 537.5。
(第3版256页)
502
504
506
508
图 3 近似于图 2 似然函数曲面在给定 2= 2,5 条件下,切面的两条交线。
490
500
510
520
0.0015 100
0.0010
200
300 0.0005
400
10
20
30