
中美两国上市公司市盈率的比较分析研究
地点
家数
总市值
香港
230
8116.80
美国
56
1269.24
新加坡
115
162.34
合计
401
9548.38
深沪
1434
11449.26(总市值)
3202.02(流通市值)
数据来源:Bloomberg,各交易所网站,中国证监会网站
近年来,中国企业海外上市仍然保持了一个较为强劲的势头。在2005和2006的两年中,海外主要市场上市的中国企业数量和筹资规模均超过国内市场。2005年,海外上市融资204.28亿美元,是国内的29.05倍,2006年海外上市融资438.68亿美元,是国内的2.17倍。香港主板和新加坡主板是中国企业海外上市的首选地,香港主板两年上市76家中国企业,筹资602.97亿美元,新加坡主板主板两年上市44家中国企业,筹资15.39亿美元。新加坡主板吸引中国企业上市筹资额在2006年首次超过美国NYSE和NASDQ,成为第二大海外上市地。
关键词:海外上市;市盈率;股票估值
Abstract:Through acomparativeanalysis ofthe 2000-2006Chinese listedcompaniesinthedomesticand overseas marketearnings,studiedtheeffectof thevaluation ofcompanies listed overseas.Articlefound thatthe levelofChina's listed companiesin the domestic marketprice-earningsratioishigherthanthe foreignmarket; China,HongKongand Singapore,the companygaveadifferent assessment: China'slisted companiesin Hong KongmainboardoftheHong Kong-earnings ratio is higherthan local companies,while China's listed companies inSingaporeMotherboardtheprice-earningsratio is lowerthanSingapore-based companies;there is noevidence that theAH-sharelistingin the formofimprovedcross-border valuationof Ashares,but AHsharesto some extent, enhance the valuation of H shares.
中美两国上市公司市盈率的比较分析研究
———————————————————————————————— 作者:
———————————————————————————————— 日期:
中美两国上市公司市盈率的比较分析研究
摘要:本文通过对2000-2006年中国上市公司在境内外市场市盈率的比较分析,研究了我国企业境外上市的估值效果。文章发现,中国上市公司在境内市场的市盈率水平高于境外市场;香港和新加坡给予了中国公司以不同的评价:中国上市公司在香港主板的市盈率高于香港本地公司,而中国上市公司在新加坡主板的市盈率低于新加坡本土公司;没有证据表明A-H股的跨境上市形式提高了A股估值,但A-H股在一定程度上提升了H股的估值。
本文以中国企业海外上市数量最多的两个市场——香港和新加坡——的中国上市公司为研究对象,分别对比境内中国上市公司和海外本地上市公司的市盈率,在控制了规模、行业、盈利能力等影响的基础上,形成对境内外中国上市公司股票估值和融资成本的实证分析。
二、文献回顾
企业为什么会选择海外上市及其海外上市效果,这一问题自1980年以来一直被学术界广泛关注,主要的研究集中在下述两个领域:
一是从企业的收益-成本角度来分析该问题。理论分析主要集中在传统的资本市场定价模型(CAPM),该类分析认为:企业海外上市可以克服海外投资者持有分散风险的证券的障碍,从而降低了企业的资本成本(cost of capital)。Black (1974)[5],Staplenton and Subrahmanyam (1977)[21],Stulz (1981)[22], Errunza and Losq (1985)[11]及Alexander et al (1987)[3]的理论模型显示,企业跨越两个分割的金融市场海外上市将带来企业股票更低的预期收益率(expected return),从而实现更高的均衡市场价格(equilibrium market price)和更低的资本成本(cost of capital)。相应的,实证文献则集中于求证海外上市是否达到提升股票价格(p)和降低资本成本(r)的效果。但其结果并不统一,Alexander et at (1988)[4],Foerster and Karolyi (1996)[12]以及Logue and Sundaram (1996)[18]的各国数据都显示以ADR方式在美国海外上市后出现显著的股价预期收益率 (expected return)下降或股票估值(PE ratio)的提升。Varela and Lee(1993)[25]的研究显示美国企业海外上市后也实现了显著的股价超常收益率(abnormal return)的下降,即企业资本成本(r)的下降。但Jayaraman et al (1993)[14]的ADR数据,Rothman(1995)[19]的美国数据,Urias(1996)[24]的发展中国家数据则发现海外上市不仅没有提升股票价格,反而增加了股票的Beta值,也就是说增加企业的资本成本(r)。
据不完全统计,截至2006年底,香港、美国、新加坡三个主要海外上市地共有401家中国企业上市挂牌,总市值和流通市值达9548.38亿美元。相比国内深沪交易所A股和B股1434家上市公司,总市值89403.90亿元(折合11449.26亿美元),流通市值25003.60(折合3202.02亿美元),海外上市公司流通市值超过了国内市场,总市值为国内市场的83.40%(见表1)。
Keywords:overseaslisting; earnings; stockvaluation
一、绪论
企业海外上市的浪潮发源于二十世纪七十年代,随着资本市场全球化成为趋势,为了满足跨国资本日益增长的需求,越来越月10日,华晨中国在纽约证券交易所挂牌上市,成为中国内地第一家海外上市公司,之后1993年内地10家国企试点在香港市场IPO集资,掀起了中国企业海外上市的浪潮。14年以来,大量中国企业在香港、美国、新加坡以及境外其他市场首发或买壳上市,形成了强大的海外上市兵团。
中美股市投资价值比较研究

盈率 , 而美 国不 能高市盈 率。判断一个 上市公司有没有投资价值 , 对它的市盈率要求一般 不能超 过 2 0倍 。 目前我 国股市 的大 蓝筹
就 已经是熊市 了。而我们 国家 的 2 0 0 8年 9月 1 9日救市 前 , 股市 都快跌 5 0 % 了。这 中间有一 个差别 , 需要 和大 家共 同探讨 的: 美
、
中国的市 场发 育仍是不完全 的。 市场投机气氛浓厚
国股指都在 l 0 0 0以上 , 能涨 2 0 % 已经非常不容易 了。而我们 的股
【 关键词 】 中美股市; 投资价值 ; 比较
股 市的投资价值 , 很 大 程 度 上 取 决 于 买 进 股 票 的 价 格 和 股 票
公司 的市盈率也 就在 2 0 % 左右 , 所 以 已经 非常有 投 资价值 了, 已
经基本和美股接轨 了。 三、 中 美股 市 的 涨 跌 幅 设 置 不 同
因此根据西方经济 理论来 做长期 预测是 不可 能的 , 在西 方经
济学 、 证券投 资理论之后 , 还 要看政治经济学之类 的东西建 立起政
治经济思维才能更好 地理解 政策 、 市场 环境 、 行业 状况 、 公 司经营 这四者之间 的关 系。G D P的增 长。美 国 的股 市 同样 也受 到 政策 的影响 , 中美两 国国情上讲 , 最大的区别是美 国是资本 主义发达 国 家, 市场 竞争讲究 的是 自由和公平 , 而 中国社会 主义市场 经济还带 有浓厚 的计划 经济色彩 , 这也 导致 了中美股市投 资价值 的重大差 异。另外一点 , 中国改革开 放 以来 , 持 续三十 年的高增 长 , G D P保
香港、台湾、日本、美国股市市盈率考察
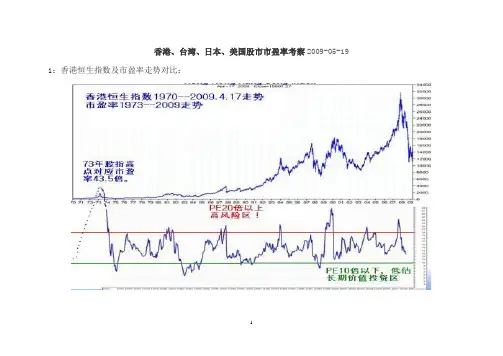
香港、台湾、日本、美国股市市盈率考察2009-05-19 1:香港恒生指数及市盈率走势对比:
2:台湾股市及市盈率走势对比:
1981--2006:
3:日本股市及市盈率走势对比:
1981--1993放大图即与股指收盘对比:
4:台湾日本股市泡沫成长期与破灭期市盈率对比:日本人当时明显比台湾疯狂。
巅峰时都一个鸟样!
5:美股及市盈率走势:
又:市盈率与利率走势:
6:后记:
总结上面图形的规律:
(1):美国香港所代表的成熟市场,20倍市盈率以上就处于价值高估,风险凸现的状态,10倍以下处于价值低估,具备长期投资的价值。
10--20倍之间相对合理。
(2):日本和台湾股市在成长期时,市盈率均高企,20倍以下很少见到,20倍到40倍属于正常范围,40以上大泡泡居然也能持续2年多,但泡沫一旦破灭,20年翻不了身。
(3):中国的成长期是否结束?主流舆论说还能高成长至少15年,但愿呵。
这是个问题,有待研究。
网友志在高远在给本博的纸条中说:“永远牢记这400年来的市场波动其实很简单,就是画两条PE区间线,低的时候是十倍甚至几倍的PE,高的时候30倍到60倍的PE,400年如一日,永远在这两条线之间波动。
你掌握了这个规律,再加上足够的时间和耐心,就可以赚大钱”。
市盈率水平高低到底谁说了算——中国A股指数和美国S&P500指数实证研究

三、国通货膨胀率对市盈率水平的影响
我们采用美国10年期国债利率,主要是由于市盈率中的价格因素受长期预期影响,这种预期包括长期无风险利率、长期市场收益、企业长期现金流和企业长期成长预期。而短期利率严格来说不是无风险利率,因为它存在再投资风险。从统计可以看出,美国10年期国债利率水平与市盈率水平之间存在非常明显的反向关系。1975年利率水平创出新高,达到8.43%,前一年的12月指数市盈率创出新低,达到7.54;1981年利率水平继续攀升,并达到了历史高点15.32%,前一年4月指数市盈率创出历史最低水平6.79。
美国数据显示,80%的指数市盈率可以用通货膨胀率和长期利率水平来解释,指数市盈率与两者之间呈现非常明显的负相关,我们通过分析A股数据也发现了这种相关性。1994年7月全部A股市盈率达到了历史最低点11.19倍,与之相对比的5年期存款利率在1994年达到了历史最高点13.86%,同时通货膨胀率也在当年10月达到最高点27.7%,可以说1994年到2004年这种负相关关系非常明显,但2004年后A股市盈率与通货膨胀率和5年期存款利率的关系呈现正相关。我们认为2004年后相关性的转变与2005年的股权分置改革有一定关系,股改实施影响了供需层面的预期,而这种预期超出了我们之前谈到的资产定价因素范围。
1. 当实际GDP呈现负增长时,指数市盈率会出现阶段性低点,但GDP正增速高低与指数市盈率的相关性很小;
2. 指数市盈率与CPI增速和利率呈反相关关系;
财务视角下中美汽车上市公司投资价值比较研究

财务视角下中美汽车上市公司投资价值比较研究
中美汽车上市公司一直是投资者关注的热点。
中美两国是世界上最大的汽车市场,拥有庞大的消费群体和巨大的市场潜力。
中美汽车上市公司的投资价值比较研究具有重要的理论和实践意义。
本文从财务视角出发,对中美汽车上市公司的投资价值进行比较研究。
我们可以从财务指标上比较中美汽车上市公司的盈利能力。
盈利能力是衡量一个公司经营状况的重要指标之一。
一般来说,净利润、毛利率和净利率是反映一个公司盈利能力的核心指标。
通过比较中美汽车上市公司的净利润情况,可以看出两国公司的盈利能力差异。
通过比较两国公司的毛利率和净利率,可以了解到两国公司的成本控制能力和盈利水平。
财务视角下的中美汽车上市公司投资价值比较研究可以从盈利能力、财务风险和市场表现三个方面进行分析。
通过比较中美汽车上市公司在这些指标上的表现,可以得出两国公司投资价值的差异。
投资者可以根据这些研究结果,制定相应的投资策略。
监管部门也可以据此优化企业财务管理政策,提升企业整体竞争力。
中外上市公司市盈率比较分析

5 5 9 1 5 81
市盈 率 是 可 以 比较 各 股 投 资 价 值 的 “ 对 价 格 ” 相 。
当前 ,市 盈 率 已经 成 为 股 票 发 行 定 价 和 证 券 市 场 评 价 股
资 料 来 源 : 0 0年 ~ 0 6 年 数 据 来 着 中 国证 券 期 货 统 计 年 鉴 . 20 20 2 O 年 数 据采 用 静 态加 权 平 均 计 算 法 。 O7
j %
13 9
{ (6l 1 3 l 7 : {ຫໍສະໝຸດ 56 2 ; l
56 6
3 j 3. { 2 2 7
69 3
r
5j 懈 1:
3 2 76 3 1 8 5
{ 5 315 7 9 1 1 6 : 2 ( 2 )7
2 3 l ; 12 6|j = 2 1 5 6 l 6
不 能 绝 对 化 。 于投 资 者 而 言 , 需 要 的是 发 挥 自己 的 聪 明 才 对 更
倍 之 间 和 10倍 以 上 的 两类 股 票 大 幅增 加 ,合 计 所 占 比例 达 0
到 8 .%。 23
智 , 断 研 究 创新 分 析 方 法 , 基 础 分析 与 技 术 分 析 相 结 合 . 不 将
票投 资价 值 的最 常 用 的估 价 指 标 。 以 一 定 的 市 盈 率 数 值 作 为
第 j , 着 20 随 0 7年 两 市 市 盈 率 普 遍 提 高 , 市 盈 率 的 公 高 司家 数 大 幅增 加 , 市盈 率 公 司家 数 大 幅 减 少 。20 年 ~ 0 6 低 0 1 20 年 较 多上 市 公 司 的 股 票 价 值 被 低 估 ,0 6年 末 以来 上 市 公 司 20 价值 被 重 估 , 市盈 率 大 幅提 高 。以上 证 综 指 为例 ,0 5年 底 静 20 态市 盈 率 l 0倍 以下 的股 票 数 为 4 0家 .静 态 市 盈 率 处 于 1 ~ 0 3 0倍 之 间 的股 票 所 占 比例 为 4 . ;0 6 底 静 态 市 盈 率 l 65 2 0 年 % 0 倍 以下 的 公 司 数 已 经 减 少 为 1 0家 , 静态 市 盈 率 为 3 0倍 的 O5 公 司家 数 所 占 比例 达 到 2 %:截 止 2 0 0 0 7年 8月 3 1日静 态 市 盈率在 1 0倍 以下 的公 司 已经 不 存 在 ,静 态 市 盈 率 在 5 ~ 0 0 10
中美股票市场比较研究

中美股票市场比较研究中美股票市场比较研究近年来,中美两国的股票市场一直备受关注。
中美之间的股票市场存在着诸多差异,包括市场规模、市场结构、监管机制、投资者结构等方面。
本文将通过比较研究的方式,深入探讨中美两国股票市场的异同点,并分析其原因和影响。
一、市场规模中美股票市场的市场规模存在明显差异。
截至2021年上半年,美国股票市场总市值超过30万亿美元,是全球最大的股票市场。
而中国股票市场总市值约为15万亿美元,位居全球第二。
与美国相比,中国股票市场规模相对较小。
中美股票市场规模差异的主要原因是两国经济体量的不同。
美国是全球最大的经济体,具有巨大的消费市场和发达的金融体系,吸引了全球大量投资。
中国经济快速崛起,尽管市场规模较小,但随着经济增长的持续,中国股票市场的规模也在逐渐扩大。
二、市场结构中美股票市场的市场结构也存在一定差异。
在美国,股票市场主要由纳斯达克和纽约证券交易所等主要交易所组成,股票流通较为活跃,股票市场相对成熟。
而在中国,股票市场主要由上海证券交易所和深圳证券交易所等主要交易所组成,股票流通相对较为有限,市场相对不够成熟。
中国股票市场结构相对较为封闭,主要原因是中国资本市场在开放方面存在一定限制。
尽管中国政府已经逐步放宽对外资企业在中国的投资限制,但相较于美国市场而言,进入中国市场的门槛仍较高,外资流入相对较少。
相比之下,美国市场对外资的开放程度更高,吸引了更多的外资进入。
三、监管机制中美股票市场的监管机制也存在一定差异。
在美国,股票市场的监管由美国证券交易委员会(SEC)负责,SEC对美国上市公司进行监管,并负责制定和执行证券市场的监管规则。
而在中国,证监会是中国股票市场的监管机构,负责对中国上市公司进行监管。
在中国,由于监管力度相对较为严格,对公司的信息披露和财务报表的审查要求较高。
尽管近年来中国政府一直在推进改革,加强市场监管和治理,但仍然存在一些问题,如市场信息不透明、内幕交易等,这对于中国股票市场产生了一定的影响。
财务视角下中美汽车上市公司投资价值比较研究
财务视角下中美汽车上市公司投资价值比较研究近年来,中美汽车行业发展迅速,成为全球经济的重要组成部分。
中美两国都拥有众多的汽车上市公司,投资者对这些公司的投资价值也越来越感兴趣。
本文将从财务视角比较中美汽车上市公司的投资价值。
我们来看中美汽车上市公司的盈利能力。
盈利能力是衡量一家公司是否具有投资价值的重要指标。
在中美汽车行业中,美国上市公司的整体盈利能力相对较强。
美国汽车公司拥有更为成熟的市场和更为广泛的销售渠道,其产品更受消费者的青睐,从而带来了较高的销售额和利润。
而中国汽车上市公司在市场竞争中较为激烈,盈利能力相对较弱。
随着中国汽车市场的不断扩大和消费者对汽车的需求逐渐增加,中国汽车上市公司的盈利能力也在逐渐提升,具备了一定的投资价值。
我们来看中美汽车上市公司的财务稳定性。
财务稳定性是衡量一家公司是否具备投资价值的重要因素之一。
在这方面,美国汽车上市公司相对更加稳定。
美国汽车公司拥有更强大的财务管理能力和更严格的财务制度,能够更好地控制企业的风险,保证财务稳定。
中国汽车上市公司在财务稳定性方面相对较弱,其财务管理能力和制度相对欠缺,面临着较大的财务风险。
随着中国汽车上市公司整体的发展和壮大,其财务稳定性也在逐渐提升,具备一定的投资价值。
在财务视角下,中美汽车上市公司的投资价值比较可以得出以下结论:美国汽车上市公司的盈利能力相对较强,财务稳定性更好,但成长潜力相对较小;中国汽车上市公司的盈利能力相对较弱,财务稳定性较差,但具备较大的成长潜力。
投资者在选择投资对象时,需要综合考虑以上因素,并根据自己的风险偏好和投资目标来做出决策。
浅谈中美两国公司财务分析比较 -----专业财务人士的专家级建议
浅谈中美两国公司财务分析比较公司财务分析是运用分析工具和经验从公司的财务报表,以及其他财务报告和有关资料中得出相关信息,并进行判断、分析和解释,以便对公司的财务活动和有关经济活动作出评价和预测。
中美两国由于社会经济发展的差距,在对公司财务分析上,也存在着显着的差异。
公司财务分析是运用分析工具和经验从公司的财务报表,以及其他财务报告和有关资料中得出相关信息,并进行判断、分析和解释,以便对公司的财务活动和有关经济活动作出评价和预测,从而有助于经济决策。
中美两国由于社会经济发展的差距,在对公司财务分析上,也存在着显着的差异。
财务分析是一种判断和评价过程,它的基本目标之一是识别在趋势、数量及其关系等方面的主要变化!即“转折点”,并了解这些变化的原因。
通常一个转折点可能就是企业成功或失败重大转变的前期警报。
而判断和评价需要有比较的标准,这一标准取得的恰当与否,关系到财务分析结果的准确度和可靠性,因此应当采取谨慎的态度。
在行业范围内,以行业标准为依据,进行同行业公司财务分析比较,是目前财务分析广泛使用的方法。
此方法可以增加财务分析的相应数据的可比性,提高分析的准确度,可以直观地显示出被分析的目标企业在所属行业中的地位和未来前景,可以为银行等资金供给部门提供企业的信用比较标准,以确定相应的信用等级。
行业标准的获取主要涉及两个方面的内容,即行业分类方法和行业标准的计算方法。
行业分类是计算行业标准的基础,科学的行业分类方法得出的行业标准才具有可靠性。
1、行业分类方法在应用行业标准进行公司财务分析的同时,必须确定其所属行业,才能获得相应的行业标准,所属各行业公司才能对照相应的标准进行比较分析。
在美国,无论是联邦政府或是咨询公司,财务分析中对行业的分类一般都将美国《标准行业分类》SIC作为基本的依据。
与我国目前情形相同,美国越来越多的企业由于采用多角化经营,其经营跨及许多行业,给行业分类带来了困难。
为解决这一问题,证券交易委员会SEC已要求那些必须向SEC送交报表的公司提供企业经营项目方面的报告,这些报告是向公众公开的。
财务视角下中美汽车上市公司投资价值比较研究
财务视角下中美汽车上市公司投资价值比较研究随着全球经济的快速发展,汽车行业作为重要的支柱产业在各个国家扮演着重要角色。
中美两国作为世界上最大的汽车市场,其汽车行业的发展和变化备受关注。
作为汽车行业的一部分,汽车上市公司一直是投资者们关注的焦点。
而从财务视角下进行中美汽车上市公司的投资价值比较研究,不仅可以为投资者提供有价值的参考信息,同时也可以对汽车行业的发展进行一番深入的剖析。
一、中美汽车上市公司的市场表现比较从股市的角度来看,中美汽车上市公司的表现是投资价值比较的一个重要指标。
首先从股价表现来看,近年来,中美汽车上市公司的股价表现存在一定的差异。
以中国为例,近年来中国汽车上市公司的股价整体呈上升趋势,由于中国汽车市场的快速发展和国家政策的支持,不少汽车上市公司股价涨幅较大。
而美国汽车上市公司的股价表现相对平稳,部分公司股价有所下跌。
从市值来看,美国汽车上市公司整体市值较高,而中国汽车上市公司的市值整体较低。
这一点也反映出了中国汽车上市公司的成长空间较大,而美国汽车上市公司的相对稳定。
从财务状况来看,中美汽车上市公司也存在一些差异。
以盈利能力为例,从净利润和毛利率来看,中国汽车上市公司的盈利能力整体略低于美国汽车上市公司。
尤其是在毛利率方面,中国汽车上市公司整体毛利率相对较低,可能是由于中国汽车市场竞争激烈和产品同质化严重造成的。
而美国汽车上市公司由于其成熟市场和技术优势,毛利率相对较高。
中国汽车上市公司的负债率相对较高,可能是由于企业融资的需要和市场环境的原因,而美国汽车上市公司的负债率相对较低。
这也说明了中国汽车上市公司面临的一些风险和挑战。
从发展前景来看,中美汽车上市公司也存在差异。
以市场增长和技术创新为例,中国汽车市场的增长速度较快,中国汽车上市公司也有着较为广阔的市场空间和潜力。
而美国汽车市场的增长速度相对较慢,但是由于其发达市场和技术储备,也有着一定的市场优势。
中国汽车上市公司在技术创新方面也存在差异,由于全球汽车市场的变化和中国汽车产业的快速发展,中国汽车上市公司在技术创新方面也有所突破,而美国汽车上市公司在技术创新方面具有一定的优势。
中外股票市场市盈率比较研究
一、问题的提出从全球范围看,市盈率是投资者衡量股票投资价值及投资风险的常用标准之一。
尤其在中国股市的现阶段,由于缺乏价值投资的平台,国外投资者常用的许多评判股市投资价值的标准或模型在我国均不太适用,市盈率由于只考虑股票的价格和收益,在较大的程度上代表了股价的相对高低,因此被市场参与各方作为一个标尺而广泛采用。
长期以来,市盈率高企是中国股市的一个重要特征,在大部分时间内,沪深两市A股股票的市盈率平均处于30~40倍之间。
与此相对,在国外成熟的市场上,股票市盈率通常保持在20倍左右。
详细统计见表1和表2。
正由于此,对中国股市市盈率高企的批评不绝于耳,但也有一种观点认为:如果考虑了中国经济增长的高速度和对中国未来市场的最乐观预期,这样的市国经济的现实,与国外股市的市盈率相比,我国沪深股市的平均市盈率是否处于恰当水平呢?这就是本文想要研究的问题。
表2 1991年~2000年成熟市场的市盈率统计交易所名称纽约伦敦韩国中国香港1991年15.114.211.713.01992年16.117.511.413.21993年16.224.414.121.61994年14.716.318.010.71995年13.915.617.911.41996年15.715.919.416.71997年18.619.219.312.11998年21.923.012.610.71999年25.130.516.226.72000年22.923.321.012.8资料来源:香港证券交易所。
中外股票市场市盈率比较研究马静如摘要:本文以国外股票市场(包括发达市场和新兴市场)市盈率为参照,对我国股市近年来的市盈率水平进行了比较研究。
研究结果认为,考虑到中国经济持续的高增长,以及我国实际的金融环境,我国股市平均市盈率即使在一些时候的确出现过“偏高”的现象,但运行态势是基本正常的。
总体而言,没有充分的理由认为我国股票市场高估了上市公司价值。
关键词:股票市场;市盈率;投资价值Key Words: Stock Market; Price-Earning Ratio; Investment Value表1 1993年~2001年沪深股市(A股)平均市盈率地区年19931994199519961997199819992000200120022003上海42.4823.4515.731.3239.8634.3838.1358.2237.5934.5036.64深圳42.6910.289.4635.4241.2432.3137.5656.0340.7638.2237.43作者简介 马静如,渤海证券研究所。