
借款人财务报表模板(校验版)
51 52 53 54 55 56 57 58 59 60 61 62 2 73 74 75 76 77 78 79 80 81 82 83 84 85 86 87
正确
正确
正确 正确 正确 正确
正确 正确 正确 正确
正确
正确
正确
正确
正确 正确
正确 正确
正确 正确
正确 正确
正确
正确
正确 正确
正确 正确
正确 正确 正确
正确 正确 正确
正确 正确 正确
正确 正确 正确
应付利润 应交税金 其他应交款 其他应付款 预提费用 预计负债 一年内到期的长期负债 其他流动负债 流动负债合计 长期借款 应付债券 长期应付款 专项应付款 其他长期负债 其他长期负债特准储备基金 长期负债合计 递延税款贷项 负债合计 少数股东权益 实收资本 国家资本 集体资本 法人资本 法人资本国有法人资本 法人资本集体法人资本 个人资本 外商资本 资本公积 盈余公积 盈余公积法定盈余公积 盈余公积公益金 盈余公积补充流动资本 未确认的投资损失 未分配利润 外币报表折算差额 所有者权益合计 负债和所有者权益总计
表内主要公式:19行=(1 + 2 + 3 + 4 + 5 + 6 + 7 + 8 + 9 + 10 + 11 + 12 + 15 + 16 + 17 + 18)行; 20行 ≥ (21 + 22)行; 24行 = (20 + 23)行; 27行=(25 – 26)行; 29行=(27 - 28)行;34行=(29 + 30 + 31 + 32 + 33)行;35行 ≥ 36行; 37行 ≥ (38 + 39)行; 40行 ≥ 41行; 42行=(35 + 37 + 40)行;44行=(19 + 24 + 34 + 42 +43)行;59行=(45 + 46 + 47 + 48 + 49 + 50 + 51 + 52 + 53 + 54 + 55 + 56 + 57 + 58)行;64行 ≥ 65行; 66行=(60 + 61 + 62 + 63 + 64)行;68行= (59 + 66 + 67)行;70行=(71 + 72 + 73 + 76 + 77)行;73行 ≥ (74 + 75)行; 79行 ≥ (80 + 81 + 82)行;86行=(70 + 78 + 79 + 83 + 84 + 85)行;87行=(68 + 69 + 86)行;87行=44行
行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50
期初数
期末数
期初数校 期末数校 验结果 验结果
项目
货币资金 短期投资 应收票据 应收股利 应收利息 应收账款 其他应收款 预付账款 期货保证金 应收补贴款 应收出口退税 存货 存货原材料 存货产成品 待摊费用 待处理流动资产净损失 一年内到期的长期债权投资 其他流动资产 流动资产合计 长期投资 长期股权投资 长期债权投资 合并价差 长期投资合计 固定资产原价 累计折旧 固定资产净值 固定资产值减值准备 固定资产净额 固定资产清理 工程物资 在建工程 待处理固定资产净损失 固定资产合计 无形资产 无形资产土地使用权 递延资产 递延资产固定资产修理 递延资产固定资产改良支出 其他长期资产 其他长期资产特准储备物资 无形及其他资产合计 递延税款借项 资产总计 短期借款 应付票据 应付账款 预收账款 应付工资 应付福利费
贷款财务报表模板
247611430.xls
165,004,979.75 6,190,250.00 171,195,229.75 165,821,802.00 288,000.00 7,927,362.32 -88,725.00 173,948,439.32 -2,753,209.57
0.00
0.00 0.00 1,500,000.00
现金流量表
行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 处置固定资产、无形资产和其他长期资产所收回的现金净额 15 收到的其他与投资活动有关的现金 16 现金流入小计 17 购建固定资产、无形资产和其他长期资产所支付的现金 18 投资所支付的现金 19 支付的其他与投资活动有关的现金 20 现金流出小计 21 投资活动产生的现金流量净额 22 三、筹资活动产生的现金流量: 23 吸收投资所收到的现金 24 借款所收到的现金 25 收到的其他与筹资活动有关的现金 26 现金流入小计 27 偿还债务所支付的现金 28 分配股利、利润或偿付利息所支付的现金 29 支付的其他与筹资活动有关的现金 30 现金流出小计 31 筹资活动产生的现金流量净额 32 四、汇率变动对现金的影响 33 五、现金及现金等价物净增加额 34 补充资料: 35 1、将净利润调节为经营活动现金流量: 36 净利润 37 加:计提的资产减值准备 38 固定资产折旧 39 无形资产摊销 40 长期待摊费用摊销 41 待摊费用减少(减:增加) 42 预提费用增加(减:减少) 43 处置固定资产、无形资产和其他长期资产的损失(减:收益) 44 固定资产报废损失 45 财务费用 46 项目 一、经营活动产生的现金流量: 销售商品、提供劳务收到的现金 收到的税费返还 收到的其他与经营活动有关的现金 现金流入小计 购买商品、接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量: 收回投资所收到的现金 取得投资收益所收到的现金 金额
借款单财务报表模板excel表格
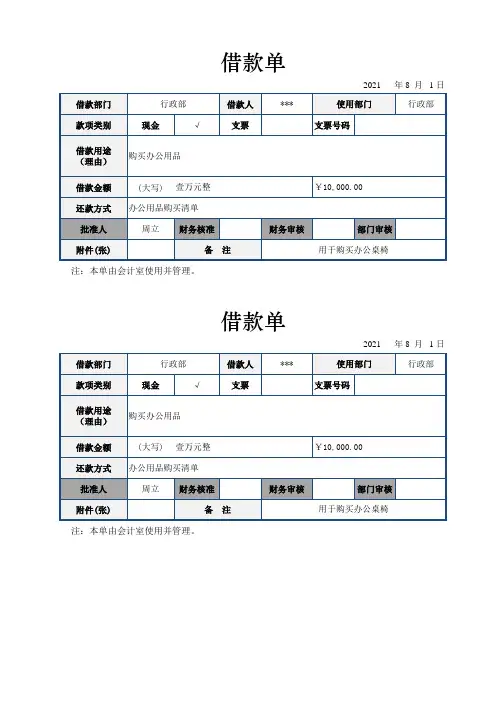
行政部
现金
√
借款单
借款人
***
支票
2021 使用部门
年8 月 1日 行政部
支票号码
借款用途 (理由)
购买办公用品
借款金额
(大写) 壹万元整
ቤተ መጻሕፍቲ ባይዱ
还款方式 办公用品购买清单
批准人
周立 财务核准
附件(张)
备注
注:本单由会计室使用并管理。
¥10,000.00
财务审核
部门审核
用于购买办公桌椅
借款部门 款项类别
行政部
现金
√
借款单
借款人
***
支票
2021 使用部门
年8 月 1日 行政部
支票号码
借款用途 (理由)
购买办公用品
借款金额
(大写) 壹万元整
还款方式 办公用品购买清单
批准人
周立 财务核准
附件(张)
备注
注:本单由会计室使用并管理。
¥10,000.00
财务审核
部门审核
用于购买办公桌椅
借款人财务报表模板(下载后文件名请以本单位名称命名)(9)

58
流动负债合计
59
长期借款
60
应付债券
61
长期应付款
62
专项应付款
63
其他长期负债
64
其中:特准储备基金 65
长期负债合计
66
递延税款贷项
67
负债合BC计DF50D49C42C70A68
项目
行次
少数股东权益
69
实收资本
70
其中:国家资本
71
集体资本
72
法人资本
73
其中:国有法人资本 74
固定资产改良支出 39
其他长期资产
40
其中:特准储备物资
41
无形及其他资产合计
42
递延税款借项
43
资产总计
44
短期借款
45
应付票据
46
应付账款
47
预收账款
48
应付工资
49
应付福利费
50
应付利润
51
应交税金
52
其他应交款
53
其他应付款
54
预提费用
55
预计负债
56
一年内到期的长期负债
57
其他流动负债
BCDF50D49C42C70A
期初数 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
期末数 134432.23 134432.23 0.00 0.00 0.00 0.00 0.00 134432.23 0.00
借款人财务报表模板(杭州)

项目行次上期实际数(校验公式校验值(上年本期实际数(主营业务收入113984212117452315行=(1-40主营业务收入出口产品销售收入214行=(5--1.5E-09主营业务收入进口产品销售收入320行=(14+-2.5E-10折扣与拆让439行=(20+1.02E-10-5.8E-11主营业务收入净额5139842121174523143行=(39-主营业务成本610781141879637547行=(43+09.46E-11主营业务成本出口产品销售成本757行=(47-主营业务税金及附加836616.2729597.1663行=(57-0经营费用9767642.8675981.3其他10递延收益11代购代销收入12其他13主营业务利润1423988122243277其他业务利润1512358.7426594.11营业费用16管理费用1713715931478839财务费用1870154.77436217.6其他19营业利润20969422.4354814.7投资收益21期货收益22补贴收入23补贴收入补贴前亏损的企业补贴收入24营业外收入25营业外收入处置固定资产净收益26营业外收入非货币性交易收益27营业外收入出售无形资产收益28营业外收入罚款净收入29其他30其他用以前年度含量工资节余弥补利润31营业外支出3221994.8927764.23营业外支出处置固定资产净损失33营业外支出债务重组损失34营业外支出罚款支出35营业外支出捐赠支出36其他支出37其他支出结转的含量工资包干节余38利润总额39947427.6327050.5所得税40312651.180762.23少数股东损益41未确认的投资损失42净利润43634776.5246288.3年初未分配利润4412558901827189盈余公积补亏45其他调整因素46可供分配的利润4718906662073477单项留用的利润48补充流动资本49提取法定盈余公积5063477.6524628.8提取法定公益金51提取职工奖励及福利基金52提取储备基金53提取企业发展基金54利润归还投资55其他56可供投资者分配的利润5718271892048848应付优先股股利58提取任意盈余公积59应付普通股股利60转作资本的普通股股利61其他62未分配利润6318271892048848未分配利润应由以后年度税前利润弥补64校验值(本年数)-2.9E-101.82E-111.46E-11-4.7E-11。
贷款卡年审报告书和借款人财务报表模板填表说明
《贷款卡年审报告书》、《借款人财务报表模板》填表说明一、《贷款卡年审报告书》填表说明1、表中带“*”项为必填项,其他项为选择填写项。
2、借款人性质:法人企业、非法人企业、事业单位、个体工商户、其他。
3、登记注册类型:根据企业营业执照上的登记注册类型填写,分为:内资、国有、股份合作、集体、联营、有限责任公司、股份、私营、三资、外商投资企业、个体经营、其他。
4、行业分类:根据企业生产经营内容填写,详细分类请参照国标《国民经济行业分类》〔GB/T4754-2002〕填写。
〔详见附件一〕。
5、行政区划:根据营业执照上注册地的行政区划填写,参照国标《中华人民共和国行政区划代码》〔GB/T2260-2002〕。
6、借款人特征:分为大型、中型、小型、微型、其他。
〔划分标准见附件二〕7、经营产地所有权:分为自有、租赁、其他。
8、主要产品情况:根据营业执照中的经营范围或事业单位登记证的业务范围填写。
9、证件类型:分为身份证、户口簿、军官证、士兵证、回乡证、通行证、临时身份证、外国人居留证、警官证、其他证件。
10、高管人员类别:填写法定代表人〔负责人〕、总经理、财务负责人。
11、家族关系:分为配偶、父母、子女、其他血亲、其他姻亲。
二、《借款人财务报表模板》填表说明1、打开文件时,点击“启用宏”;2、模板中的“资产负债表”只录“期末数”,“利润及利润分配表”只录“本期实际数”, “本期实际数”即是借款人所提供“利润及利润分配表”的“本年累计数”;3、《借款人财务报表模板》中以彩色标注的项目提供了数据平衡公式,可通过“校验关系”为“0”验证是否平衡;4、财务报表中的会计科目内容与《借款人财务报表模板》中的会计科目内容如有差异,以《借款人财务报表模板》中的会计科目为准,数据不平衡请按照提供的财务报表上的数据自行调整。
附件一:国民经济行业分类附件二:大中小微型企业划分标准附件一:国民经济行业分类第一产业第三产业农、林、牧、渔业交通运输、仓储和邮政业农业铁路运输业林业道路运输业畜牧业城市公共交通业渔业水上运输业农、林、牧、渔服务业航空运输业第二产业管道运输业采矿业装卸搬运和其他运输服务业煤炭开采和洗选业仓储业石油和天然气开采业邮政业黑色金属矿采选业信息传输、电脑服务和软件业有色金属矿采选业电信和其他信息传输服务业非金属矿采选业电脑服务业其他采矿业软件业制造业批发和零售业农副食品加工业批发业食品制造业零售业饮料制造业住宿和餐饮业烟草制品业住宿业纺织业餐饮业纺织服装、鞋、帽制造业金融业皮革、毛皮、羽毛(绒)及其制品业银行业木材加工及木、竹、藤、棕、草制品业证券业家具制造业保险业造纸及纸制品业其他金融活动印刷业和记录媒介的复制房地产业文教体育用品制造业房地产开发经营石油加工、炼焦及核燃料加工业物业管理化学原料及化学制品制造业房地产中介服务医药制造业其他房地产活动化学纤维制造业租赁和商务服务业橡胶制品业租赁业塑料制品业商务服务业非金属矿物制品业科学研究、技术服务和地质勘查业黑色金属冶炼及压延加工业研究与试验发展有色金属冶炼及压延加工业专业技术服务业金属制品业科技交流和推广服务业通用设备制造业地质勘查业专用设备制造业水利、环境和公共设施管理业交通运输设备制造业水利管理业电气机械及器材制造业环境管理业通信设备、电脑及其他电子设备制造业公共设施管理业仪器仪表及文化、办公用机械制造业居民服务和其他服务业工艺品及其他制造业居民服务业废弃资源和废旧材料回收加工业其他服务业电力、燃气及水的生产和供给业教育电力、热力的生产和供给业卫生、社会保障和社会福利业燃气生产和供给业卫生水的生产和供给业社会保障业建筑业社会福利业房屋和土木工程建筑业文化、体育和娱乐业建筑安装业新闻出版业建筑装饰业广播、电视、电影和音像业其他建筑业文化艺术业体育娱乐业公共管理和社会组织中国共产党机关国家机构人民政协和民主党派群众团体、社会团体和宗教组织基层群众自治组织国际组织其他附件二:大中小微型企业划分标准说明:1、大型、中型和小型企业须同时满足所列指标的下限,否则下划一档;微型企业只须满足所列指标中的一项即可。
借款人财务报表
借款人财务报表合同书日期: [日期]双方:借方: [借款人姓名]住所地: [借款人住址]电话: [借款人电话]贷方: [贷款机构姓名]住所地: [贷款机构住址]电话: [贷款机构电话]鉴于借方需要筹集资金用于特定目的,经双方协商一致,达成以下借款协议:第一条借款金额及用途1、贷方同意向借方提供借款金额为[借款金额] 元(以下简称“本金”)。
2、借方承诺将所借款项用于[资金用途],并遵守使用合理的原则,不得将所借款项用于非法和违法活动。
第二条利率及还款方式1、贷方与借方协商同意,借款利率为[利率] %,计息方式为[计息方式]。
2、借方同意按照以下还款方式偿还借款本金和利息:a) 分期还款:借方每月将应还本金和利息的等额金额在每月月底前还至贷方指定的账户。
b) 一次性还款:借方可以在[指定时间]全额偿还借款。
3、如借方违约按时还款,应按照逾期的天数计算违约金,违约利息按照逾期的金额计算。
第三条财务报表提供与核实1、借方同意按照贷方的要求,及时提供相关的财务报表,包括但不限于:a) 月度财务报表b) 季度财务报表c) 年度财务报表d) 现金流量表e) 业务收入报表f) 资产负债表2、贷方有权要求借方提供其他的财务报表或相关的财务信息以核实借方的还款能力和财务状况。
3、借方应保证其提供的财务报表和财务信息真实、准确、完整。
第四条违约责任1、如借方未按照约定的时间、金额、方式按时支付利息或本金,视为借方违约。
2、如借方违约,贷方有权采取如下措施之一或多种措施:a) 要求借方支付违约金;b) 停止继续放款;c) 要求借方一次性偿还全部欠款;d) 向有关机构报告借方的不良信用记录。
第五条保密条款1、双方同意对本协议内容以及相关的财务信息保密,不得向任何第三方泄露。
2、在法律允许和监管机构要求的情况下,双方同意该保密条款不适用。
第六条争议解决本协议的解释、执行以及争议的解决均适用中华人民共和国法律。
第七条其他事项本协议一式两份,双方各执一份,自双方签字之日起生效。
借款人年度财务报表(年审用)
一、经营活动产生的现金流量 销售商品和提供劳务收到的现金 收到的税费返还 收到的其他与经营活动有关的现金 经营活动现金流入小计 购买商品、接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 经营活动现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量 收回投资所收到的现金 取得投资收益所收到的现金 处置固定资产无形资产和其他长期资产所收回的现金净额 收到的其他与投资活动有关的现金 投资活动现金流入小计 购建固定资产无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 投资活动现金流出小计 投资活动产生的现金流量净额 三、筹集活动产生的现金流量 吸收投资所收到的现金 借款所收到的现金 收到的其他与筹资活动有关的现金 筹资活动现金流入小计 偿还债务所支付的现金 分配股利、利润或偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹集活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额 补充材料: 1、将净利润调节为经营活动现金流量: 净利润 加:计提的资产减值准备 固定资产拆旧 无形资产摊销 长期待摊费用摊销 待摊费用减少(减:增加) 预提费用增加(减:减少) 处置固定资产无形资产和其他长期资产的损失(减:收益) 固定资产报废损失
46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64
正确
Hale Waihona Puke 正确表内主要公式:5行=(2 + 3 + 4)行;10行=(6 + 7 + 8 + 9)行;11行=(5 - 10) 行;17行=(13 + 14 + 15 + 16)行;21行=(18 + 19 + 20)行;22行=(17 - 21)行; 27行=(24 + 25 + 26)行;31行=(28 + 29 + 30)行;32行=(27 - 31)行;34行= (11 + 22 + 32 + 33)行;53行=(37 + 38 + 39 + 40 + 41 + 42 + 43 + 44 + 45 + 46 + 47 + 48 + 49 + 50 + 51 + 52)行;53行=11行;64行=(60 - 61 + 62 - 63)行;64行 =34行
借款人的财务分析报告(3篇)
第1篇一、引言随着我国经济的快速发展,金融市场的竞争日益激烈,借款人在申请贷款时,金融机构往往会对借款人的财务状况进行严格审查。
本文以某借款人为例,对其财务状况进行详细分析,旨在为金融机构提供参考依据,降低贷款风险。
一、借款人基本情况1.1 公司简介借款人成立于2005年,主要从事房地产开发、销售及物业管理业务。
公司注册资本为1亿元人民币,总部位于我国某一线城市。
经过多年发展,公司已成为当地知名的房地产开发企业。
1.2 经营范围借款人经营范围包括房地产开发、销售、租赁、物业管理、园林绿化等业务。
公司主要业务为房地产开发和销售,产品涵盖住宅、商业、写字楼等多种类型。
1.3 组织架构借款人组织架构包括董事会、监事会、总经理、各部门负责人等。
公司实行总经理负责制,下设财务部、销售部、工程部、物业管理部等职能部门。
二、借款人财务状况分析2.1 盈利能力分析2.1.1 营业收入借款人近年来营业收入持续增长,2018年实现营业收入20亿元,同比增长10%。
2019年营业收入为22亿元,同比增长10%。
2020年营业收入为24亿元,同比增长10%。
2.1.2 利润总额借款人近年来利润总额也呈上升趋势,2018年实现利润总额1.5亿元,同比增长15%。
2019年实现利润总额1.8亿元,同比增长20%。
2020年实现利润总额2.1亿元,同比增长16%。
2.1.3 净利润借款人净利润也逐年增长,2018年实现净利润1亿元,同比增长15%。
2019年实现净利润1.2亿元,同比增长20%。
2020年实现净利润1.4亿元,同比增长16%。
2.2 运营能力分析2.2.1 资产周转率借款人资产周转率逐年提高,2018年为1.5,2019年为1.6,2020年为1.7。
说明公司资产运营效率逐年提升。
2.2.2 存货周转率借款人存货周转率也呈上升趋势,2018年为1.2,2019年为1.3,2020年为1.4。
说明公司存货管理效率逐年提高。
财务报表样本
财务报表样本
摘要
财务报表是企业对外展示财务状况和经营成果的重要工具,对于股东、投资者和利益相关方来说具有重要的决策参考价值。
本文档提供了一个财务报表样本,旨在展示一个典型企业的财务情况。
资产负债表
资产
负债和股东权益
利润表
现金流量表
分析和解释
根据以上财务报表的数据,可以得出以下结论:
- 资产总额从期初的4800万元增加到了期末的6000万元,主要是非流动资产的增加所致。
- 总负债和股东权益也从期初的4800万元增加到了期末的6000万元,说明公司的财务状况相对稳健。
- 销售收入为800万元,营业成本为500万元,税前利润为200万元,净利润为150万元,说明公司的经营状况良好。
- 经营活动现金流量为200万元,投资活动现金流量为-100万元,融资活动现金流量为-50万元,现金净增加为50万元,说明公司的现金流情况良好。
根据以上财务数据分析,可以看出该公司在该期间取得了较好的经营成果,并且财务状况较为稳健。
然而,仅凭这份样本财务报表还无法全面了解该公司的财务状况,投资者和利益相关方还需进一步了解公司的财务指标、经营模式和行业环境等因素来做出更准确的决策。
以上为财务报表样本,仅供参考。
具体的财务报表需要根据各个企业的实际情况来编制。
重要的是保证财务报表的准确性和完整性,以提供可靠的财务信息给相关各方参考。
希望以上财务报表样本可以满足您的需求。
如有任何其他问题,请随时提问。
年审财务报表
0.00
7,505,519.84
0.00
0.00 258,028.00 258,028.00 258,028.00 69,192.00 2,565,710.0地使用权 递延资产(长期待摊费用) 其中:固定资产修理 固定资产改良支出 其他长期资产 其中:特准储备物资 无形及其他资产合计 递延税款借项 资产总计 短期借款 应付票据 应付帐款 预收帐款 应付工资 应付福利费 应付利润(股利) 应交税金 其他应交款 其他应付款 预提费用 预计负债 一年内到期的长期负债 其他流动负债 流动负债合计 长期借款 应付债卷 长期应付款 专项应付款 其他长期负债 其中:特准储备基金 长期负债合计 递延税款贷项 负债合计 *少数股东权益
[64]≥[65] [66]=[60+61+62+63+64] [68]=[59+66+67]
[70]=[71+72+73+76+77]
[73]≥[74+75]
[79]≥[80+81+82]
[86]=[70+78+79+83+84+85] [87]=[68+69+86] 同时 [87]=[44]
左式平衡 左式平衡
借款人(贷款卡申请人)全称 车业有限公司 借款人(贷款卡申请人)组织机构代码 555555486-2 0 借款人(贷款卡申请人)贷款卡编码(新开户者填“新户”) 新户 报表类型 年报 报表期数 2012年度 6 17
[19]=[1+2+3+4+5+6+7+8+9+10+11+12+15+16+17+18] [20]≥[21+22]