
国房景气指数分析
0791158
巩成贺
房地产营销第一次作业
查资料, 查资料,国房景气指数 2007 年 9 月,到 2011 年 3 月,并房地产景气进行分 析预测
国房景气指数"是全国房地产开发业综合景气指数的简称。
它是对房地产业 发展变化趋势和变化程度的量化反映, 8 个分类指数合成运算出综合指数, 由 并 用百分制表示。
其中,综合指数值 100 为景气线,100 以上为景气空间,100 以 下为不景气空间。
通过对景气所处空间、景气值波动幅度、趋势的评估发布,可 为国家宏观调控提供决策依据, 也为社会提供统计信息, 引导中国房地产业健康、 有序发展。
•
国房景气指数为 102.9( 国房景气指数为 102.9(2011 年 2 月)
•
由上图所知 2007 年 9 月到 11 月,房地产景气指数处于上行区间,都在 100 以上,到了 2007 年 11 月攀升到 106.59,达到了 2007 年全年的高位,说明房地产投资很热,新开工面 积增加,企业新开楼盘增多,形成了供销两旺,这时就有不少企业开始投资房地产,形成房 地产企业发展的辉煌,之后,指数就不断下滑,一直下滑到 2009 年 3 月的 94.74,下滑了 11.85 点。
这个国房景气指数基本上反映了全国楼市 2007 年疯狂飙升的走势, 也和随后的全
国楼市向下调整的趋势比较吻合。
2009 年 3 月虽然环比 2 月依然下跌 0.12 点,但是跌幅已 经收窄了。
显示出房地产开发商的信心还是有所企稳——毕竟,3 月的房价有点“止跌企稳” 的兆头。
多数楼盘的价格都比 2008 年 12 月有了一定程度的涨幅,有些甚至达到 10%-30%。
但是,不少地产商的信心还不是很足,因为今年一季度这一波回暖,主要是压抑已久的刚性 需求的释放。
在国内领先的房企,都对后市持比较谨慎的态度,并没有因为前 3 个月销售打 了个翻身仗, 就兴高采烈。
如某大型房企万科将 09 年新开工面积比 2007 年实际完成数下调 23%,这已经是比较理想的。
那些没有上市的公司,由于不用对广大的股民负责,所以他们 干脆大幅减少新开工面积,或者能拖就拖。
这可以达到两个目的:新开工面积减少,可售面 积就相对减少,有利于缓解供需矛盾;一旦楼市能将回暖进行到底,那么后开工的楼盘可能 售价更高。
从 2009 年 3 月开始,房地产景气指数不断攀升,到 9 月份重上 100 之上。
国房景气指 数延续上升趋势,随着热销行情延续、房价企稳反弹、行业资金面继续改善以及行业投资信 心逐步恢复,行业基本面将继续向好发展,国房景气指数有望延续上升态势。
房价连续环比 正增长,2009 年 3、4、5 月全国房屋价格环比分别增长 0.2%、0.4%、0.6%,在 5 月份已有 60 个城市新建商品住房价格环比正增长,而 4 月份仅有 47 个,全国范围内房价企稳反弹迹 象已非常明显。
无论从房价同比还是环比数据来看, 全国房价至少已经走出了阶段性的拐点, 这与 2009 年 3、4、5 月份的销售大幅回暖有关。
热销行情仍在继续。
2009 年 3、4、5 月份 全国商品房销售面积同比增长分别为 16.44%、38.98%、51.31%,环比也有一定幅度的增长。
我们认为,销售的持续回暖有利于公司去库存化、加速资金回笼,有利于房企走出困境并锁 定未来业绩。
销售回暖的态势正在延续,不断有需求陆续释放,从楼盘实地调研了解到,5 月份已经有投资性需求进入市场,而且这一比例并不低,这是需要关注的积极信号。
2010 年 1-12 月,全国房地产开发投资 48267 亿元,同比增长 33.2%,其中,商品住宅投资 34038 亿元,增长 32.9%,占房地产开发投资的比重为 70.5%。
12 月当月,房地产开发投资 5570 亿元,同比增长 12.0%,环比增长 20.4%。
截止到 2010 年 12 月底,在 2010 年一系列调控频频出台下的背景下,商品住宅开发投资额 全年同比增长 32.9%,房屋新开工面积同比增长 40.7%,房屋施工面积同比增长 26.6%,房 屋竣工面积 4.5%。
土地方面,全年土地购置面积 4.1 亿㎡,同比增长 28.4%;土地购置费用 9992 亿元,同比增长 65.9%。
很显然,全年土地购置面积的增长速度远超商品房销售面积 的增长速度,同时,土地购置费用的增长速度也远远超过商品房销售额的增长速度。
总的看 来,国家增加土地供应的策略是及时地,调控房价只有增加供应才是出路。
反之,如果土地 供应紧张的话,房价上涨速度可能会更快。
2011 年通货膨胀形势依然严峻,货币面的紧缩情况无法得到缓解,未来有进一步上调 准备金率和加息的可能, 房地产政策尤其是金融政策将以紧缩为主, 短期内政策方向逆转的 可能性较小。
3 月份国房景气指数为 102.98,环比上升 0.08 个百分点,同比回落 2.91 个百 分点。
房地产调控政策导致开发商预期下降,房地产开工率下降,此外,以治理通胀为目的 的资本面全面收紧也约束了开发商的资金来源。
先行指数的小幅低位震荡预示着未来全国房 地产景气一致指数将进入低位盘整期。
国家继续加大对房地产企业调控,目前,随着存款准 备金率的进一步上调,达到史上最高,银行给购房者的信贷越发显得紧张。
取消房贷优惠, 提高首付,提高购房门槛。
对于购房者来说,现在只能持续观望,虽然房价依然坚挺,国房 景气指数在 100 之上,但是从国家严厉调控下,房地产行业会经历一个大的变革。
。
国房景气指数与贷款基准利率的回归分析

U =b・ L = 一1 0 458. 7 9
F ^ : 一
: 一:
: !
:1 0 = 2
.
Q/ ( n 一 2 ) 一 1 0 2 5 1 . 8 3 5 8 / 1 0
关分析 的变量 ,其 中贷款 基准利率定义 为 自变量 ,国房 景气指 数为因变量 ,如下表及其续表所示。
二 .国房景气指数与贷 款基准利 率的回归分析
1 . 参 数 及 回 归方 程 的 确 定
气 程 度 与 很 多 因素 密 切 相 关 ,如 各 级 政 府 的 政 策 导 向 、公 众 以
及 房地 产商对房地 产行业的预 期、区位优势 的概念化 、房地 产
之 间 呈现 一 种 不 完全 线 性 相 关 的关 系 。
∑( ) ( ) , 一 )
——:::: ::::::::: :======:== 一
存在 显著的 负相关 关系 ,即贷款基 准利率越 高 ,国房景气 指数
越低,房地产业运行状况越不景气 ;反之 ,则景气 。
2 . 受 多 种 因 素影 响 ,该 线 性 关 系 为不 完 全线 ห้องสมุดไป่ตู้ 相 关
在显著负相关关系 ,二者 能够建立线性关系较为显著 的回归方程,但 为不 完全线性相关关系 。 关键词 :国房景气指数 ; 贷款基准利率 ; 相关分析 ; 回归 分析 ; 显著
一
、
国房景气指数与贷款基准利率的相关分析
个百分点。
1 . 国 房 景 气 指 数 与 贷 款 基 准 利 率之 间相 关 系数 的 测定 房 地 产 业 与 金 融 业 存 在 着 密切 的 联 系 ,而 国 房 景 气 指数 与
国房景气指数与贷款基准利率的 回归分析
2022年房地产行业运行分析
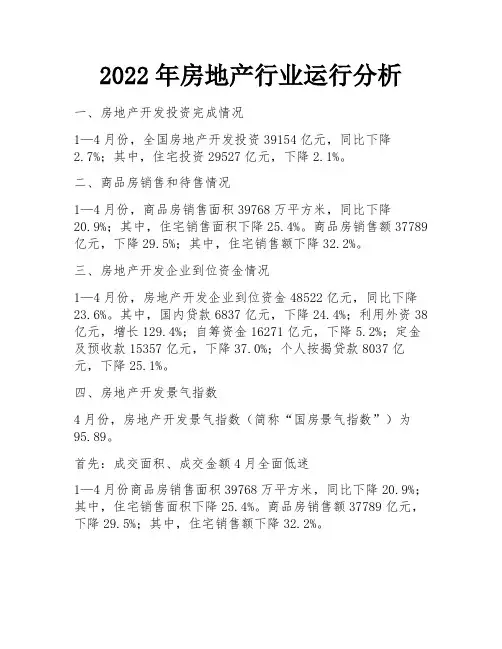
2022年房地产行业运行分析一、房地产开发投资完成情况1—4月份,全国房地产开发投资39154亿元,同比下降2.7%;其中,住宅投资29527亿元,下降2.1%。
二、商品房销售和待售情况1—4月份,商品房销售面积39768万平方米,同比下降20.9%;其中,住宅销售面积下降25.4%。
商品房销售额37789亿元,下降29.5%;其中,住宅销售额下降32.2%。
三、房地产开发企业到位资金情况1—4月份,房地产开发企业到位资金48522亿元,同比下降23.6%。
其中,国内贷款6837亿元,下降24.4%;利用外资38亿元,增长129.4%;自筹资金16271亿元,下降5.2%;定金及预收款15357亿元,下降37.0%;个人按揭贷款8037亿元,下降25.1%。
四、房地产开发景气指数4月份,房地产开发景气指数(简称“国房景气指数”)为95.89。
首先:成交面积、成交金额4月全面低迷1—4月份商品房销售面积39768万平方米,同比下降20.9%;其中,住宅销售面积下降25.4%。
商品房销售额37789亿元,下降29.5%;其中,住宅销售额下降32.2%。
拆分单月数据可以看到,4月单月销售面积销售额,同比均出现了非常明显的下调。
是5年来市场最低值,成交额同比下调超过46%。
其次,楼市低迷, 2022年主要是疫情影响楼市在1-4月出现明显下调的原因主要有:、1:市场未恢复信心2021年楼市房贷排队现象严重,严重制约了楼市成交。
房贷全面收紧,虽然最近有所恢复,但市场信心没有全面恢复2:2021年疫情波动导致前值过高,2022年4月全国疫情影响巨大整体看,因为2021年整体市场上半年萧条,下半年井喷,所以去年下半年整体数值较高,2022年4月整体疫情影响巨大,特别是2021年4月整体市场活跃,出现了同比数据明显下调。
3:楼市宽松政策井喷,但暂时市场还未完全见底经过几年的深度调控,房地产市场显现出一些疲态,加之相关部门对房地产开发企业在融资端的监管,让企业压力倍增,新房降价销售的现象在一些城市和区域逐渐增多。
中国房地产行业综合景气指数的影响因素——基于1998-2011年的月度数据分析
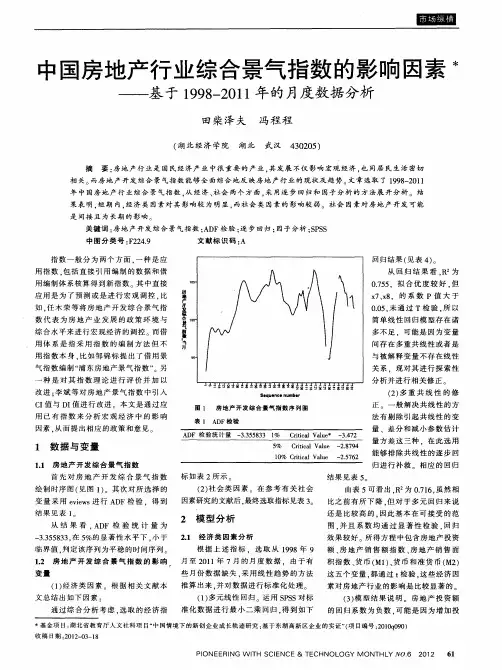
根 据 上 述 指 标 .选 取 从 19 9 8年 9
月至 21 0 1年 7月 的 月 度 数 据 , 由 于 有
额 、 地 产 销 售额 指数 、 地产 销 售 面 房 房
积指 数 、 币 ( ) 货 币 和准 货 币 ( ) 货 M1 、 M2
这五 个变 量 . 都通 过 t 验 . 些经 济 因 检 这 素对 房地 产行 业 的影 响是 比较 显 著的 ( ) 型结 果 说 明 。房 地产 投 资 额 3模 的回归 系 数为 负 数 . 能是 因为增 加 投 可
从 结 果 看 . F检 验 统 计 量 为 AD
一
2 模 型 分 析
21 经 济 类 因素 分 析 .
33 5 3 , 5 .5 8 3 在 %的 显 著 性 水 平 下 . 于 小
临 界值 , 判定 该序 列为平 稳 的时间序 列 。
12 房 地 产 开 发 综 合 景 气 指 数 的 影 响 .
果 表 明 , 期 内. 济类 因素 对其 影 响较 为 明显 , 短 经 而社会 类 因素 的 影响较 弱 。社会 因素 对房 地产 开发 可 能
是 间接 且 为 长 期 的 影 响
关 键 词 : 地 产 开 发 综 合 景 气指 数 ; D 房 A F检 验 ; 步 回 归 ; 子 分 析 :P S 逐 因 S S 中 图 分 类 号 :2 49 F 2. 文 献 标 识 码 : A 回 归 结 果 ( 表 4 见 ) 从 回 归结 果 看 . 2 R 为
变 量
些 月 份数 据 缺 失 . 用线 性 趋 势 的方 法 采 推算 出来 , 对数 据进行 标 准化 处理 。 并
( ) 元 线 性 回 归 。运 用 S S 1多 P S对 标
“国房景气指数”编制方案与测算方法
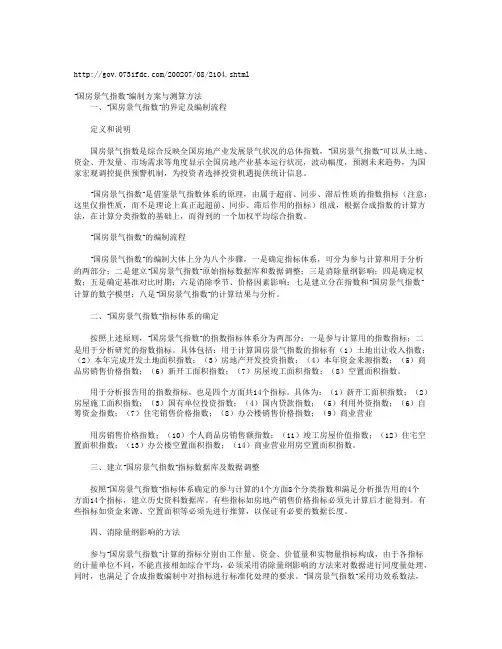
/200207/08/2104.shtml“国房景气指数”编制方案与测算方法一、“国房景气指数”的界定及编制流程定义和说明国房景气指数是综合反映全国房地产业发展景气状况的总体指数,“国房景气指数”可以从土地、资金、开发量、市场需求等角度显示全国房地产业基本运行状况,波动幅度,预测未来趋势,为国家宏观调控提供预警机制,为投资者选择投资机遇提供统计信息。
“国房景气指数”是借鉴景气指数体系的原理,由属于超前、同步、滞后性质的指数指标(注意:这里仅指性质,而不是理论上真正起超前、同步、滞后作用的指标)组成,根据合成指数的计算方法,在计算分类指数的基础上,而得到的一个加权平均综合指数。
“国房景气指数”的编制流程“国房景气指数”的编制大体上分为八个步骤,一是确定指标体系,可分为参与计算和用于分析的两部分;二是建立“国房景气指数”原始指标数据库和数据调整;三是消除量纲影响;四是确定权数;五是确定基准对比时期;六是消除季节、价格因素影响;七是建立分在指数和“国房景气指数”计算的数字模型;八是“国房景气指数”的计算结果与分析。
二、“国房景气指数”指标体系的确定按照上述原则,“国房景气指数”的指数指标体系分为两部分:一是参与计算用的指数指标;二是用于分析研究的指数指标。
具体包括:用于计算国房景气指数的指标有(1)土地出让收入指数;(2)本年完成开发土地面积指数;(3)房地产开发投资指数;(4)本年资金来源指数;(5)商品房销售价格指数;(6)新开工面积指数;(7)房屋竣工面积指数;(8)空置面积指数。
用于分析报告用的指数指标,也是四个方面共14个指标。
具体为:(1)新开工面积指数;(2)房屋施工面积指数;(3)国有单位投资指数;(4)国内贷款指数;(5)利用外资指数;(6)自筹资金指数;(7)住宅销售价格指数;(8)办公楼销售价格指数;(9)商业营业用房销售价格指数;(10)个人商品房销售额指数;(11)竣工房屋价值指数;(12)住宅空置面积指数;(13)办公楼空置面积指数;(14)商业营业用房空置面积指数。
经济景气指数统计指数理论及其应用上海财经大学徐国祥
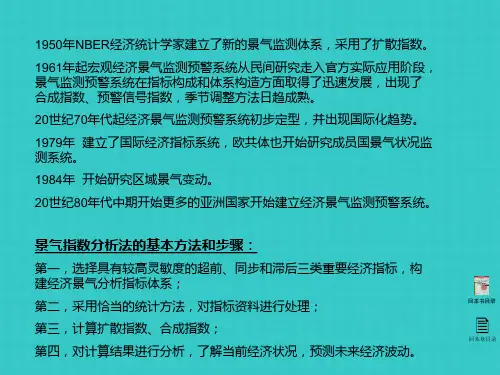
③100%>DI(t)>50%:经济处于景气空间后期,经济系统处于降温 阶段;
④50%>DI(t)>0:经济运行发生重大转折,经济系统处于全面收缩 阶段,进入一个新的不景气空间前期。
1100 CIi
Yi t t最先循环
mIi
Yi t
t最后循环
C Li mLi
式 别中是同CL步i与指Cl标i分组别第是i个同指步标指最标先组与第最i个后指循标环最的先月与数最,后k循2是环同的步平指均标值个,数与,分 mi是最先循环的中心到最后循环的中心之间的月数。
回本书目录
回本章目录
• 分别求出先行、同步、滞后指标的平均增长率
t t
回本书目录
回本章目录
第三步:以某年为基期,计算其余年各月(季)的1)=100 ②趋势调整
IjtIjt12 20 0 V V 0 0jjtt
• 对同步指标组的每个序列分别求出k各2 自的平均增长率Gr
ri
Gr
i1
k2
其中:
ri
mi
CLi CIi
回本书目录
回本章目录
2、计算步骤
第一步:首先计算各指标各年月距环比发展速度,然后消除季节 变动和不规则变动影响,从而使各指标序列比较稳定地反映循环 波动。 第二步:将每个指标各年月距环比发展速度与其比较基期的发展
速度相比,若当月值大,则为扩张,此时I=1;若当月值小,则为 收缩,此时I=0;若两者基本相等,则I=0.5。
季节调整是处理月度、季度数据的重要步骤,它将季节因素从原 序列中除去。目前许多学者或机构开发了相应的计算机软件包, 其中广泛采用的是X-11方法。
中国房地产行业分析报告(doc 42页)
要点提示★2004年房地产投资增长幅度逐月落低,1-6月份增长幅度差不多低于2002年和2003年同期的增长水平,标明自往年以来国家采取的一系列操纵投资高速增长的政策措施已初见成效。
★1-6月份,全国房地产开发企业资金来源增幅比一季度落低20.4个百分点,特别是流淌资金贷款逐月负增长。
在资金来源中国内贷款和拖欠工程款的比重明显下落,而由房屋需求较旺带来的售房定金及预付款的大幅增长,成为房地产开发企业的重要资金来源。
★二季度,全国35个大中都市房屋销售价格比往年同期上涨10.4%,土地交易价格上涨11.5%,房屋租赁价格上涨1.0%。
★宏瞧紧缩政策将加剧行业结构调整;建筑原材料价格上涨使企业开发本钞票上升;开征物业税有利于平抑房价,落低购房门槛。
★估量2004年房地产业投资增幅在20%左右,2005年会回落到15%左右的水平;今后房价将维持升势,但升幅不大;与此相对应,行业平均盈利水平将下落;房地产开发公司优胜劣汰加剧。
名目Ⅰ本原数据一、全国房地产开发投资情况单位:亿元,%二、各地区房地产开发投资情况单位:亿元,%三、全国房地产土地开发与销售情况单位:万平方米,亿元四、各地区土地开发与购置增长情况单位:亿元,万平方米,%五、各地区房地产开发规模与开、竣工面积增长情况单位:万平方米,%六、各地区商品房住宅销售增长情况单位:万平方米,亿元,%数据来源:以上数据来源于国家统计局Ⅱ市场运行状况今年以来,全社会固定资产投资呈高速增长势头。
一季度全社会固定资产投资同比增长43%,增幅比往年同期提高了15.2个百分点;钢铁、水泥投资增长一倍以上;其中房地产开发投资增长41.1%,。
针对这种情况,中心采取了一系列宏瞧调控措施,连续出台与房地产市场相关的多项重大政策,如对房地产名目坚持适度从紧的供地政策、紧缩房地产开发信贷政策等,旨在从房地产开发的源头——土地和金融两方面来对行业进行调控。
上半年房地产市场运行情况显示,这一系列宏瞧调控措施差不多取得初步成效:房地产开发投资增长幅度逐月落低,1-6月份全国累计完成房地产开发投资增幅比往年同期回落5.3个百分点,比今年一季度回落12.4个百分点;房地产开发贷款增速放缓,资金来源偏紧;土地开发面积和商品房竣工面积增速也持续回落。
房地产景气指数与市场预警
01
政策调整是市场预警的重要依据
政策调整是政府对房地产市场进行调控的重要手段,其变化可以作为市
场预警的重要依据。
02
市场预警是政策调整的重要参考
通过市场预警,政府可以及时了解房地产市场的运行状况,为政策调整
提供重要参考。
03
政策调整与市场预警相互影响
政策调整会影响房地产市场的运行状况,进而影响市场预警的结果;而
市场预警的结果也会对政策调整提供依据,形成相互影响的关系。
政策调整对房地产市场的影响
短期影响
政策调整会在短期内对房地产市场产生影响,如需求减少、供应增加等,导致市场波动 。
长期影响
政策调整会对房地产市场的长期发展产生影响,如房价走势、投资回报等,进而影响房 地产市场的可持续发展。
05
未来房地产市场趋势与预 警
01
02
03
供求关系变化
关注房地产市场的供求关 系变化,包括土地供应、 新房和二手房市场等。
价格走势
关注房地产价格走势,包 括一线城市和二线城市的 房价变化。
政策调控动向
关注政府对房地产市场的 调控政策动向,包括限购 、限贷等政策。
应对未来市场变化的策略建议
合理规划投资
根据市场趋势和自身需求 ,合理规划房地产投资, 分散投资风险。
该系统通过对房地产市场的监测和分析,为 企业提供投资决策的参考依据,避免盲目投 资。当市场出现异常波动时,系统会发出预
警信号,提醒企业及时调整投资策略。
03
房地产市场周期与预警信 号
房地产市场周期的划分
01
02
03
04初创期房地产市场刚起步供求关系 基本平衡。成长期
市场需求增长,供不应求,价 格上涨。
“国房景气指数”编制方案与测算方法
/200207/08/2104.shtml“国房景气指数”编制方案与测算方法一、“国房景气指数”的界定及编制流程定义和说明国房景气指数是综合反映全国房地产业发展景气状况的总体指数,“国房景气指数”可以从土地、资金、开发量、市场需求等角度显示全国房地产业基本运行状况,波动幅度,预测未来趋势,为国家宏观调控提供预警机制,为投资者选择投资机遇提供统计信息。
“国房景气指数”是借鉴景气指数体系的原理,由属于超前、同步、滞后性质的指数指标(注意:这里仅指性质,而不是理论上真正起超前、同步、滞后作用的指标)组成,根据合成指数的计算方法,在计算分类指数的基础上,而得到的一个加权平均综合指数。
“国房景气指数”的编制流程“国房景气指数”的编制大体上分为八个步骤,一是确定指标体系,可分为参与计算和用于分析的两部分;二是建立“国房景气指数”原始指标数据库和数据调整;三是消除量纲影响;四是确定权数;五是确定基准对比时期;六是消除季节、价格因素影响;七是建立分在指数和“国房景气指数”计算的数字模型;八是“国房景气指数”的计算结果与分析。
二、“国房景气指数”指标体系的确定按照上述原则,“国房景气指数”的指数指标体系分为两部分:一是参与计算用的指数指标;二是用于分析研究的指数指标。
具体包括:用于计算国房景气指数的指标有(1)土地出让收入指数;(2)本年完成开发土地面积指数;(3)房地产开发投资指数;(4)本年资金来源指数;(5)商品房销售价格指数;(6)新开工面积指数;(7)房屋竣工面积指数;(8)空置面积指数。
用于分析报告用的指数指标,也是四个方面共14个指标。
具体为:(1)新开工面积指数;(2)房屋施工面积指数;(3)国有单位投资指数;(4)国内贷款指数;(5)利用外资指数;(6)自筹资金指数;(7)住宅销售价格指数;(8)办公楼销售价格指数;(9)商业营业用房销售价格指数;(10)个人商品房销售额指数;(11)竣工房屋价值指数;(12)住宅空置面积指数;(13)办公楼空置面积指数;(14)商业营业用房空置面积指数。
经济预警指数_国房景气指数与CP_省略_VAR_GARCH_BEKK模型_张宇青
第29卷第3期Vol.29 No.3统计与信息论坛Statistics &Information Forum2014年3月Mar.,2014收稿日期:2013-06-28作者简介:张宇青,男,安徽铜陵人,博士生,研究方向:农村金融与数量经济;周应恒,湖南长沙人,教授,博士生导师,研究方向:农业经济管理;易中懿,安徽金寨人,教授,博士生导师,研究方向:农业经济管理。
【统计应用研究】经济预警指数、国房景气指数与CPI指数波动溢出实证分析———基于三元VAR-GARCH-BEKK模型张宇青1,周应恒1,易中懿2(1南京农业大学经济管理学院,江苏南京210095;2江苏大学党委,江苏镇江212013)摘要:建立三元VAR-GARCH-BEKK模型对中国经济预警指数、国房景气指数和CPI指数间的ARCH型和GARCH型波动溢出进行了分析,发现经济预警指数和国房景气指数当期波动均受到了自身滞后残差平方与滞后波动的显著影响,但CPI指数波动不存在ARCH和GARCH效应。
CPI指数对经济预警指数和国房景气指数有显著的波动溢出作用,经济预警指数对国房景气指数存在波动溢出作用。
因此,国家制定宏观经济政策时应避免分割控制模式,积极建立动态制度框架和信息沟通机制以抵御风险。
关键词:经济预警指数;国房景气指数;CPI;波动溢出;VAR-GARCH-BEKK中图分类号:F224.0 文献标志码:A 文章编号:1007-3116(2014)03-0036-06一、引 言改革开放以来,随着中国住房制度和城市土地使用制度的不断完善,房地产业取得了迅猛发展,成为拉动中国经济快速增长的主导力量之一,住房与城乡建设部的统计数据表明:多年来房地产业对经济增长的贡献率一直保持在2%以上,并且产生了大量的就业岗位。
房地产业的火爆加速了通货膨胀,房价高涨促使国际、国内热钱大量投资于地产业,各种资源要素(劳动力、建筑原材料、土地)的成本大幅攀升,造成了货币购买力的急剧下降和居民储蓄预防性动机的提高。
对当前房地产市场形势几点分析和建议
对当前房地产市场形势的几点分析和建议整体看,2020年1—9月房地产市场整体继续向下调整。
继2季度70大中城市二手住宅销售价钱同比下降以后,70大中城市衡宇销售价钱和新建商品住宅销售价钱在8月份和9月份持续显现环比下降局面,房地产开发投资意愿持续下降。
从周期分析的角度看,我国房地产市场此刻已经进入了一次尚未见底、可能持续2—3年的衰退。
一、2020年1—9月房地产市场运行状况(一)房地产市场销量增加持续12个月维持下行2020年房地产市场继续去年4季度的下行态势,在以后收入预期显著下降,和资产价钱暴跌带来负的财富效应背景下,民众购房意愿普遍下降。
1—9月商品衡宇销售面积同比负增加%。
商品住宅、办公楼、商业用房等各类要紧类型物业的销售面积均同比下降。
商品衡宇空置面积迅速增加,2020年8月末同比增加%。
购房者“观望”态势从珠三角区域已经慢慢蔓延到全国范围。
40个重点城市中有15个城市商品衡宇销售面积比去年减少30%以上,北京、深圳、宁波等城市商品衡宇销售面积乃至同比下降50%左右。
(二)70个大中城市房价显现绝对下降2020年1—9月,70大中城市衡宇销售价钱同比涨幅逐月快速回落,环比价钱小幅波动。
衡宇销售价钱环比涨幅由2007年3季度的%降为4季度的%,继而又降为2020年1季度的%和2季度的%,7月为%,8月和9月那么为-%。
其中,商品住宅销售价钱环比涨幅由2007年3季度的%降为4季度的%、2020年1季度的%和2季度的%,7月为%,8月那么为-%,9月为-%;二手住宅销售价钱环比涨幅由2007年3季度的%降为4季度的%和2020年1季度的%,2季度那么为-%,7月为%,8月那么不升不降,9月为%。
2020年上半年,70大中城市中有20%的城市住房价钱显现下降,7月和8月这些城市住房价钱继续下降。
其中,珠三角地域要紧城市房价显现较大幅度下降,深圳商品住宅和二手住宅销售价钱比年初别离下降了10%和15%,90平方米以下商品住宅销售价钱比年初下降了15%;广州、惠州商品住宅和二手住宅销售价钱均比年初下降5%左右。