
实训原始凭证的填制答案(供参考)
.
实训:原始凭证的填制答案
一、训练目的
通过训练掌握原始凭证的基本内容、填制方法及填制要求。
二、实训资料
企业名称:无锡大华服装公司(增值税一般纳税人)
开户行:建设银行解放路支行账号:06635698
纳税人登记号:45678
会计人员:路晓出纳员:李利会计主管:张成
2006年6月发生的有关交易或事项如下:
1. 6月1日,开出现金支票从银行提取2000元现金备用。
(填制现金支票,有
关支票填制说明见训练说明)。
贷:银行存款2000
2.6月1日,销售科职工王新民赴南京开商品展销会,经批准向财务科借差旅
费2000元,财务人员审核无误后付现金。
(填制借款单)
分录:借:其他应收款——王新民 2000
贷:库存现金 2000
表3-2
借款单
100
元的700张,面额50元的300张,面额10元的60张)(填制银行现金交款单)
表3-3
中国建设银行现金交款单
账别:年月日
分录:借:银行存款 85600
贷:库存现金 85600
4 .6月6日,开出转账支票50000元,向宏利工厂预付布料款。
(填制转账支
票)
贷:银行存款50000
文档来源为:从网络收集整理.word版本可编辑.欢迎下载支持.
5. 6月8日,向本市纺织厂购进棉布100 匹,单价每匹3000元,增值税51000
元,开出转账支票付款,材料验收入库。
(填制材料入库单和转账支票)收到“增值税专用发票”发票号111078(略)
表3-5
材料入库单
供应单位:无锡市纺织厂2006年6月08日
仓库会计收料员制单:
应交税费——应交增值税(进项税额) 51 000
贷:银行存款 351 000
6.6月9日,王新民开会回来报销差旅费1850,退回现金150元,由出纳开出收据一张。
(收据如表3-7、差旅费见表3-8)
表3-7
统一收款收据
2006年6月9日
表3-8
差旅费报销单
单位领导:许光前财务主管:张成审核:王劲松填报人:王新民
分录:借:销售费用 1850
库存现金 150
贷:其他应收款——王新民 2000
拆为两个分录:(1)借:销售费用 1850 (编“转账凭证”)
贷:其他应收款——王新民 1850
(2)借:库存现金 150 (编“收款凭证”)
贷:其他应收款——王新民 150
7.6月10日,向个人田欣销售男套装5套,每套800元(含增值税),销售男式衬衣100件,每件50元(含增值税),收到现金并开出零售发票。
(填制销售发票如表3-9)
分录:借:库存现金 9000
贷:主营业务收入 7692.31
应交税费——应交增值税(销项税额)1307.69
(做分录时要把含税价中的税调出来做“销项税额”)
表3-9 江苏省商品销售统一发票
发票联
客户名称及地址田欣2006 年6月10 日填制
第
二
联
发
票
联
填票人收款人:李利单位名称(盖章)
8.6月12日,向美联商场销售成衣,其中男套装50套每套700元,裙装30套,
每套600元(不含增值税),开出增值税专用发票,如表3-10,收到对方的转账支
票,当日填写银行进账单送存银行,如表3-11。
(填制增值税专用发票及银行进账
单)
表3-10
江苏增值税专用发票
第
一
联
:
抵
扣
联
购
货
方
抵
扣
凭
证
注:增值税专用发票一式三联,第一联抵扣联,第二联发票联,第三联记账联。
表3-11
中国建设银行进账单(收账通知)
2006年6月12日第号
借:银行存款 62010
贷:主营业务收入 53000
应交税费——应交增值税(销项税额) 9010
9. 6月23日开出转账支票54000元,归还前欠东方针织厂购货款。
(填制转账支票
表3-12)
贷:银行存款 54000
三、实训要求
根据上述资料,按照原始凭证的填制要求,填写各种原始凭证。
此交
联给
是收
收款
款人
人收
开账
户通
行知。
实训一 原始凭证的填制
会计综合模拟
滨海机械厂该月具体领料情况如下:
会计综合模拟
自制凭证
表1-6
会计综合模拟
自制凭证
差旅费报销单的填写
2007年8月29日,滨海机械厂采购人员李元报销当 月去西安购买材料的差旅费,其具体情况及滨海机械厂 相关财务规定如下: ①车费:8月10日,太原至西安火车,票价103元; 8月14日,西安至太原火车,票价99元 ②住宿费:报销标准为130元/日,李元住宿费实际 为140元/日 ③公出补助:30元/日 ④市内车费:120元 ⑤列车餐费补助:20元/次 ⑥李元预借差旅费5000元,余款以现金退回。
会计综合模拟
通用原始凭证——增值税专用发票
表1-1
会计综合模拟
通用原始凭证
普通发票的填写
2007年8月26日,天天商店销售给北京五一小学文 具用品一批,其中,无尘粉笔1000盒,单价0.7元,编 号001号;木板擦50个,单价0.5元,编号005号;天天 商店营业员齐明开出普通发票一张,并由款台收款员 张丽办理现金收款手续。
会计综合模拟
原始凭证填制举例
2004年6月5日红星公司从北京一百货公司购入 打印机一台,款项1000元。
例
杭 州 市 事 业 单 位 统 一 发 票
红星公司
付款单位: 福州天润有限公司
发 2004 票 6
杭州市
联 5
开票日期
发票代码:24201067171 发票号码:01192501
2009 年
1000
会计综合模拟真实、正确和合法,会计部门和经办业务的有关部 门,必须对原始凭证进行严格认真的审核。审核内容有: 真实性 合法性
对于不真实不合法的 原始凭证,应拒绝受理, 情节严重的应报告单位负 责人。 对于不完整不正确的 原始凭证,应退回由原开 出单位补充和更正。
基础会计操作技能实训第二版上篇答案
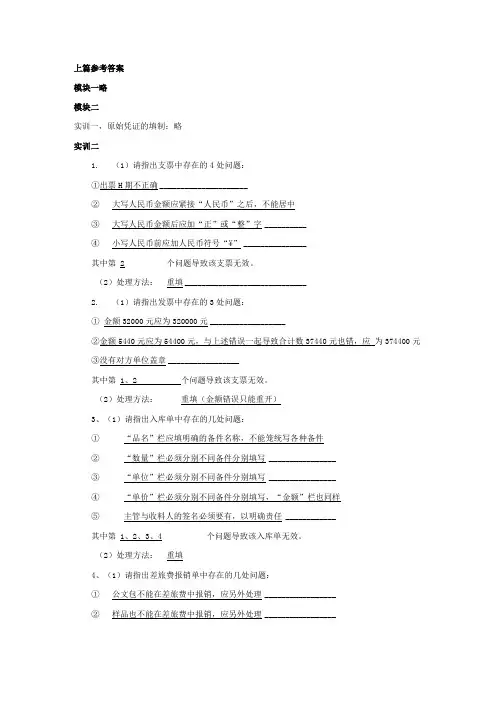
上篇参考答案模块一略模块二实训一,原始凭证的填制:略实训二1.(1)请指出支票中存在的4处问题:①出票H期不正确_____________________②大写人民币金额应紧接“人民币”之后,不能居中③大写人民币金额后应加“正”或“整”字__________④小写人民币前应加人民币符号“¥”_______________其中第 2 个问题导致该支票无效。
(2)处理方法:重填_____________________________2.(1)请指出发票中存在的3处问题:① 金额32000元应为320000元__________________②金额5440元应为54400元,与上述错误一起导致合计数37440元也错,应为374400元③没有对方单位盖章_________________其中第 1、2 个问题导致该支票无效。
(2)处理方法:重填(金额错误只能重开)3、(1)请指出入库单中存在的几处问题:①“品名”栏应填明确的备件名称,不能笼统写各种备件②“数量”栏必须分别不同备件分别填写 ________________③“单位”栏必须分别不同备件分别填写 ________________④“单价”栏必须分别不同备件分别填写,“金额”栏也同样⑤主管与收料人的签名必须要有,以明确责任 ____________其中第 1、2、3、4 个问题导致该入库单无效。
(2)处理方法:重填4、(1)请指出差旅费报销单中存在的几处问题:①公文包不能在差旅费中报销,应另外处理_________________②样品也不能在差旅费中报销,应另外处理_________________③公出补助的内容不应另起一行__________________________④大”金额.写错_______________________________________其中第个问题导致该报销单无效。
(2)处理方法:重填_________________________________5、(1)请指出收据中存在的几处问题:①没有收款单位公章____________________________________②不能以现金办理结算__________________________________③必须使用财政部门统一的收款收据______________________其中第 1、2、3 个问题导致该报销单无效。
「会计凭证(一)」原始凭证的填制与审核(附填制实训及答案)
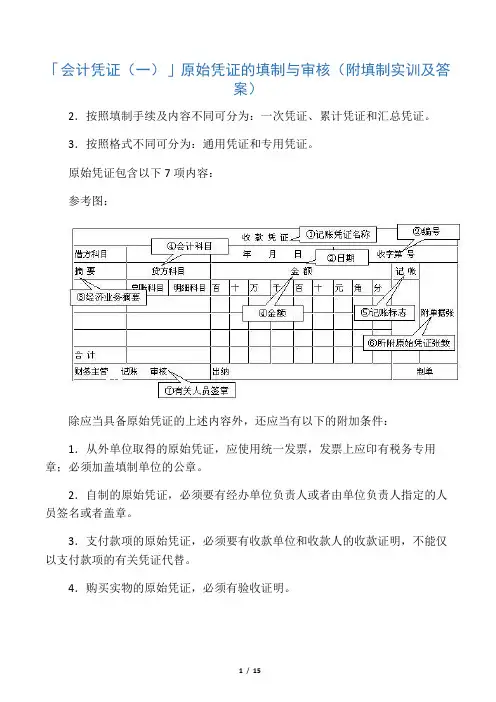
「会计凭证(一)」原始凭证的填制与审核(附填制实训及答案)2.按照填制手续及内容不同可分为:一次凭证、累计凭证和汇总凭证。
3.按照格式不同可分为:通用凭证和专用凭证。
原始凭证包含以下7项内容:参考图:除应当具备原始凭证的上述内容外,还应当有以下的附加条件:1.从外单位取得的原始凭证,应使用统一发票,发票上应印有税务专用章;必须加盖填制单位的公章。
2.自制的原始凭证,必须要有经办单位负责人或者由单位负责人指定的人员签名或者盖章。
3.支付款项的原始凭证,必须要有收款单位和收款人的收款证明,不能仅以支付款项的有关凭证代替。
4.购买实物的原始凭证,必须有验收证明。
5.销售货物发生退口并退还货款时,必须以退货发票、退货验收证明和对方的收款收据作为原始凭证。
6.职工公出借款填制的借款凭证,必须附在记账凭证之后。
7.经上级有关部门批准的经济业务事项,应当将批准文件作为原始凭证的附件。
填制要求:1.记录的内容、数字,必须真实可靠要真实,不得弄虚作假,不得伪造凭证。
2.项目必须逐项填列齐全,不得遗漏和省略;经办业务的有关部门和人员要认真审核,签名,确保内容完整。
3.手续完备。
自制原始凭证必须有经办单位领导人或者其他指定的人员签名盖章;对外开出的原始凭证必须加盖本单位公章;从外部取得的原始凭证,必须盖有填制单位的公章;从个人取得的原始凭证,必须有填制人员的签名盖章。
4.书写要清楚、规范:小写金额用阿拉伯数字逐个书写,不得写连笔字,在金额前要填写人民币符号“¥”,人民币符号“¥”与阿拉伯数字之间不得留有空白,金额数字一律填写到角分,无角分的,写“00”或符号“-”,有角无分的,分位写“0”,不得用符号“-”;。
会计综合实训部分自制原始凭证(答案)
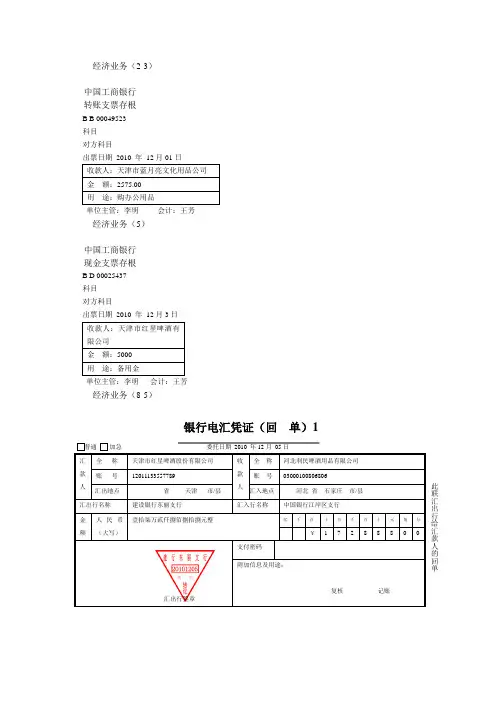
中国工商银行 转账支票存根B B 00049523 科目____________ 对方科目________出票日期 2010 年 12月01日 单位主管:李明 会计:王芳经济业务(5)中国工商银行 现金支票存根B D 00025437 科目____________ 对方科目________出票日期 2010 年 12月3日 单位主管:李明 会计:王芳经济业务(8-5)银行电汇凭证(回 单)1汇出行签章银行进账单(回单)1开户银行签章 盖章经济业务(13-2)银行汇票申请书(存 根) 1经济业务(15-3)中国工商银行 转账支票存根B B 00049524 科目____________此联申请人留存对方科目________出票日期 2010 年 12月08日单位主管:李明 会计:王芳经济业务(16-2)中国建设银行本票申请书 (存根)1经济业务(17-3)中国工商银行 转账支票存根B B 00049525 科目____________ 对方科目________出票日期 2010 年 12月10日单位主管:李明 会计:王芳经济业务(18-6):壹拾伍万贰仟壹佰元整 千 科 目对方科目财务主管N0 0004106银行电汇凭证(回单)1 □普通□加急委托日期 2010年 12月 11日汇出行签章经济业务(24-4)银行电汇凭证(回单)1■普通□加急汇出行签章经济业务(25-1)现金折扣计算表2010年12月16日审批:李明审核:王芳制单:赵红经济业务(28-3)中国工商银行转账支票存根B B 00049527科目____________对方科目________出票日期2010 年12月18日单位主管:李明会计:王芳经济业务(31-6)中国工商银行转账支票存根B B 00049529科目____________对方科目________出票日期2010 年12月21日单位主管:李明会计:王芳经济业务(31-7)中国工商银行现金支票存根B D 00025439科目____________对方科目________出票日期2010 年12月21日单位主管:李明会计:王芳经济业务(37-2)(备注:这张单据的单价和金额领用时不需要填,月末用一次加权法求出)领料单领料部门负责人:林彤领料人:张华发料人:张楠经济业务(37-3)托收凭证(受理回单)1委托日期:2010年12月25日收款人开户银行签章2010 年12月25 日经济业务(38-6)银行进账单(收账通知)32010年12 月26日收款人开户银行签章经济业务(41-3)中国工商银行转账支票存根B B 00049530科目____________对方科目________出票日期2010 年12月28日单位主管:李明会计:王芳经济业务(42-3)中国工商银行转账支票存根B B 00049531科目____________对方科目________出票日期2010 年12月29日单位主管:李明会计:王芳经济业务(43-3)电费分配表财务审核:李明制表:刘飞经济业务(44-4)水费分配表财务审核:李明制表:刘飞经济业务(45)固定资产折旧计算表2010年12月31日单位:元复核人: 王芳制表人:刘飞经济业务(46)无形资产摊销表2010年12月单位:元复核人: 王芳制表人:刘飞经济业务(49)公允价值变动损益计算表2010年12月31日单位:元审批: 李明制表人:王芳备注:52-1至52-20中领料单中的单价不用逐章计算,汇总在52-21凭证中一起计算即可。
会计学原理实训答案第五版实训七会计凭证的填制
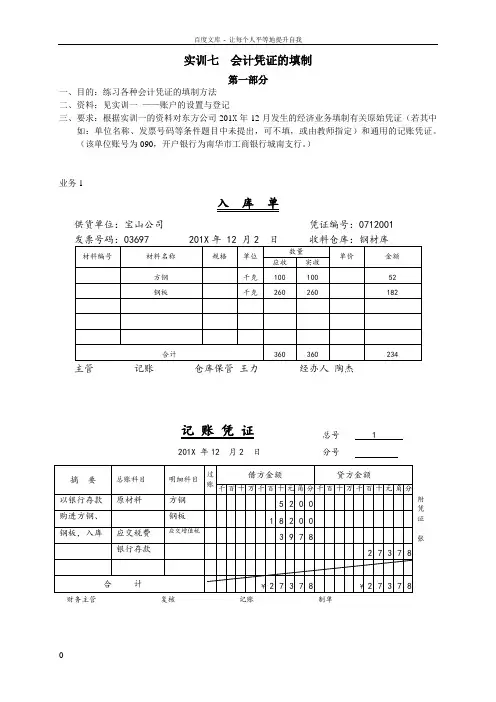
实训七 会计凭证的填制第一部分一、目的:练习各种会计凭证的填制方法 二、资料:见实训一 ——账户的设置与登记三、要求:根据实训一的资料对东方公司201X 年12月发生的经济业务填制有关原始凭证(若其中如:单位名称、发票号码等条件题目中未提出,可不填,或由教师指定)和通用的记账凭证。
(该单位账号为090,开户银行为南华市工商银行城南支行。
)业务1入 库 单供货单位:宝山公司 凭证编号:0712001主管 记账 仓库保管 王力 经办人 陶杰记 账 凭 证总号 1201X 年12 月2 日分号财务主管 复核 记账 制单附凭证张业务2记 账 凭 证总号 2201X 年 12 月5 日分号财务主管 复核 记账 制单业务3附凭 证张记 账 凭 证总号 3201X 年 12 月5 日分号财务主管 复核 记账 制单业务4入 库 单供货单位:鞍山公司 凭证编号:主管 记账 仓库保管 经办人记 账 凭 证总号 4201X 年12 月5 日分号附凭证张附凭证张业务5领 料 单领料部门:二车间 材料类别:主管 记账 仓库保管 领料人记 账 凭 证总号 5201X 年12 月5 日分号财务主管 复核 记账 制单业务6入 库 单供货单位:凭证编号:主管 记账 仓库保管 经办人附凭证张201X 年12 月 5 日分号财务主管 复核 记账 制单业务7附凭证张201X 年12 月20 日分号财务主管 复核 记账 制单业务8记 账 凭 证总号 8201X 年 12 月 20 日分号财务主管 复核 记账 制单附凭证张附凭证张第二部分一、目的:练习各种会计凭证的填制方法二、资料:见实训五——财务成果的核算三、要求:根据实训五的资料填制会计凭证对东方公司201ⅹ年12月发生的经济业务填制有关原始凭证(若其中如:单位名称、发票号码等条件题目中未提出,可不填,或由教师指定)和通用的记账凭证。
(该单位账号为090,开户银行为南华市工商银行城南支行。
(完整版)实训:原始凭证的填制答案.doc

实训:原始凭证的填制答案一、训练目的通过训练掌握原始凭证的基本内容、填制方法及填制要求。
二、实训资料企业名称:无锡大华服装公司(增值税一般纳税人)开户行:建设银行解放路支行 账号: 06635698 纳税人登记号: 1501178845678会计人员:路晓 出纳员:李利 会计主管:张成2006 年 6 月发生的有关交易或事项如下:1. 6 月 1 日,开出现金支票从银行提取 2000 元现金备用。
(填制现金支票,有关支票填制说明见训练说明)。
表 3-1中国建设银行(鲁) 中国建设银行 现金支票 (苏)烟台 No. 33306451现金支票存根No.33306451出票日期 (大写)贰零零陆 年 陆 月零壹 日 付款行名称: 建行解放路支行附加信息收款人: 无锡大华服装公司出票人账号:06635698本人民币 贰仟元整 百十万千百十元角分支(大写)¥200000票出票日期 2006 年 6 月 01 日付用途 备用 收款人:无锡大华服装公司款期上列款项请从金 额:¥ 2000.00限十 我账户内支付 王新用 途: 备用天出票人签章记账复核单位主管 会计华印分录:借:库存现金 2000贷:银行存款 20002.6 月 1 日,销售科职工王新民赴南京开商品展销会,经批准向财务科借差旅费 2000 元,财务人员审核无误后付现金。
(填制借款单)分录:借:其他应收款——王新民2000贷:库存现金 2000表 3-2借 款 单 2006年6月1日部 门销售科借款事由赴南京开商品展销会借款金额金额(大写) 贰仟元整 ¥2000.00批准金额金额(大写) 贰仟元整¥2000.00领导 财务主管张成借款人 王新民3.6 月 2 日,出纳员将当天的销售款 85600 元现金存入银行。
(其中面额 100 元的 700 张,面额 50 元的 300 张,面额 10 元的 60 张)(填制银行现金交款单)表 3-3中国建设银行现金交款单账别:2006年 6月2 日交款单位 无锡大华服装公司 收款单位 无锡大华服装公司款项来源 销售款账号06635698开户银行建行解放路支行大写亿千百十万千百十元角分捌万伍仟陆佰元整¥8560000金额券 10合计金额科目(贷)100 50别对方科目(借)纱、现金整把7 3 85000.00券零600.00张 60券分录:借:银行存款 85600贷:库存现金 856004 .6 月 6 日,开出转账支票 50000 元,向宏利工厂预付布料款。
基础会计实训参考答案
基础会计实训参考答案第2题、用以记录和证明经济业务的发生或完成情形,明确经济责任,并作为记账依据的会计凭证是( A 原始凭证)。
第3题、“限额领料单”按其填制方法属于(b累计凭证)。
第4题、当经济业务只涉及货币资金相互间的收付时,一样填制(b付款凭证)。
第5题、销售商品一批,部分货款已收回并存入银行,另有部分货款尚未收回,应填制(a 收款凭证和转账凭证)。
第6题、下列单据中属于自制原始凭证的是(c工资运算单)。
第7题、明细账从账簿的外表形式上看一样采纳(b活页式)账簿。
第8题、在结账往常,如发觉账簿记录有文字或数字错误,而记账凭证没错,应采纳(a 划线更正法)进行错账更正。
第9题: 记账以后,如发觉记账凭证和账簿记录的金额有错误(所记金额小于应记的正确金额),而应借、应贷的会计科目没有错误,应采纳(c补充登记法)进行错账更正。
第10题: 对现金清查所采纳的差不多方法是(a实地盘点法)。
第11题: 清查银行存款所采纳的方法一样是(d对账单法)。
第12题: 在实地盘存制下,平常在账簿中对财产物资(a只记增加数,不记减少数)。
第13题: “未达账项”是指单位与银行之间由于结算凭证传递的时刻不同而造成的(c 一方差不多入账,另一方尚未登记入账的账项)。
第14题: 结算往来款项的清查一样采纳(c函证核对法)。
第15题: “待处理财产损溢”是一个(d双重性质的账户)。
第16题: 对财产清查中发觉的财产物资盘亏,若属于定额内的自然损耗,应按规定转作(a治理费用)。
第17题: 财产物资的盘存制度有(c永续盘存制d实地盘存制)。
第18题: 下列不属于对外会计报表的是(d产品生产成本表)。
第19题: 下列属于静态报表的是(a资产负债表)。
第20题: 汇总会计报表与单位会计报表是会计报表按照(c编制单位)进行的分类。
第21题: 个别会计报表与合并会计报表是会计报表按照(d会计主体)进行的分类。
第22题: 下列会计报表中属于月报的有(d资产负债表和利润表)。
会计综合实训部分自制原始凭证答案汇总
采购入库单:记录采购商品的数量、规格、单价等信息,是入库的依据。
增值税专用发票:供应商提供,用于抵扣税款,需核对发票信息与采购合同是否一致。
验收单:记录商品验收情况,需核对验收单信息与采购合同是否一致。
其他自制原始凭证答案汇总
收据:填写日期、交款单位、收款方式、金额(大小写)、收款事由等信息,并加盖财务章。
问题:凭证丢失或损坏 解决方案:及时备份原始凭证,采用电子化管理,确保数据安全可靠
解决方案:及时备份原始凭证,采用电子化管理,确保数据安全可靠
问题:凭证审核不严 解决方案:加强凭证审核流程,建立完善的审核机制,确保凭证真实有效
解决方案:加强凭证审核流程,建立完善的审核机制,确保凭证真实有效
问题:凭证与实际业务不符 解决方案:加强与实际业务的核对,及时调整凭证信息,确保账实相符
凭证内容:包括供应商信息、入库日期、入库物品名称、规格、数量、单价、总价等
填制要求:按照实际入库情况如实填写,确保信息准确无误,签字盖章手续齐全
其他自制原始凭证的填制与审核
工资计算表:根据员工信息、考勤记录和工资标准计算工资,并填写工资计算表。
折旧计算表:根据固定资产的折旧方法和剩余价值计算折旧额,并填写折旧计算表。
采购发票:填写供应商名称、采购日期、商品名称、数量、单价和总价等信息,并加盖公章。
销售发票:填写客户名称、销售日期、商品名称、数量、单价和总价等信息,并加盖公章。
领料单:填写领料部门、领料人、发料人、日期、材料名称、数量等信息,并加盖领料部门章。
Thank you
XX
感谢观看
发票类原始凭证的填制与审核
发票的种类:包括增值税专用发票、普通发票等
添加标题
发票的基本内容:包括开票日期、购销双方名称、商品名称和规格、数量、单价和金额等
基础会计项目实训与习题集含答案(第四版):第二章 原始凭证的填制与审核
第二章原始凭证的填制与审核练习2-1 单项选择题练习2-2 多项选择题练习2-3 判断题练习2-4 名词解释练习2-5 简述题项目实训2-1 识读原始凭证会计交易或事项的文字描述销会差旅费5 020元,并交回余款现金480元,结清原借款。
10.会计事项(10):12月21日,收到开户银行转来的“中国工商银行计收利息 (付款通知)”,银行直接扣除本季度应付短期借款利息67 200元。
11.会计事项(11):月末,根据“领料单”分用途和材料名称编制“原材料发料凭证汇总表”,本月耗用钛合金型材552 000元、铝合金型材820 000元、标准件540 000元,其中:生产A-320普通车床耗用970 000元、生产B-260数控机床生产耗用912 000元、车间一般耗用30 000元。
12.会计事项(12):12月31日,填制“中国工商银行借款借据”,向银行借入金额为450 000元、期限为6个月、年利率为6%的流动资金借款,已转存本企业存款户13.会计事项(13):12月31日,填制“现金缴款单”将销货款现金21 660元送存银行。
项目实训2-2 填制原始凭证会计事项1: 2017年10月1日,财务科出纳员开具金额为12 300元的现金支票,从银行提取现金备用。
要求:填写现金支票的空白格式如表2-7所示。
会计事项2: 2017年10月3日,供销科王明峰因参加新产品展销会去南京市出差,预借差旅费6 200元,经供销科科长刘大明和财务科长钱保国批准并以库存现金付讫。
要求:填制“借款单”如表2-8所示。
会计事项3: 2017年10月6日,收到本市上海前进机械公司偿还前欠的货款136 000元的转账支票并送存银行,银行已受理。
该公司的开户行为工商银行前进路支行,账号为385967428。
要求:填制“中国工商银行进账单”如表2-9所示。
会计事项4: 2017年10月16日,供销科王明峰出差归来报销差旅费5 770元并收回余款现金,结清原借款。
原始凭证填制答案参考资料
付款行名称:工行杭海支行
出票人账号: 373008000059886
本 人民币 (大写):贰拾伍万元整
支
票
付
款 期
用途:发_工__资___
限 十
上列款项请从
天 我账户内支付
支票人签章
盛阳电子股 份有限公司
财务专用章
复核
¥ 250 000.00
王建 成印
记账 10
6-1.转账支票的填制
中国工商银行 转账支票存根
收款人:本单位
出票人账号:373008000059886
本 支
人民币 (大写):贰仟元整
票
付
款
期 限
用途:备__用____
十 天
上我列账款户项内请支盛份从付阳有电限子公股司
支票人签章财务专用章
¥2 000.00
王建 强印
复核 记账
6
3、借款单的填制
借款单
部门
厂办公室
2010年6月5日
姓名
张国兴
借款金额 人民币 (大写):壹仟伍佰元整
5
2、现金支票的填制
中国工商银行 转账支票存根
ⅣⅢ 55027459
附加信息:
1
1
出票日期:2010 年 6月 3日
收款人:本单位
金额: ¥ 2 000.00
用途:备用 单位主管 林伟华 会计 赵卫国
中国工商银行 现金支票 (浙) 浙海 ⅣⅢ 32190879
出票日期(大写) 贰零壹零 年零陆月 零叁 日 付款行名称:工行浙海支行
阿拉伯数字中有多个零时,汉字大写只写一个“零” 字。如, ¥10005元,写成:人民币壹万零伍元整。
二、阿拉伯数字的填写要求: 1、 阿拉伯数字前应书写人民币符号 “ ¥ ,”如 ¥986.00 2、所有以元为单位的阿拉伯数字,一律填写到角分,即