
2010年度(第一批)注册会计师注册申请汇总表
女
北京永拓会计师事务所有限责任公司
B08071093
刘汉蜀
男
中瑞岳华会计师事务所有限公司
B05150558
黄平
男
中瑞岳华会计师事务所有限公司
B08070922
高胜玉
女
中瑞岳华会计师事务所有限公司
B07150480
张金午
男
中瑞岳华会计师事务所有限公司
B08070732
夏旭
女
中瑞岳华会计师事务所有限公司
B08070900
董小依
女
天职国际会计师事务所有限公司
B08071052
张振光
男
毕马威华振会计师事务所
B08071034
梁浩锋
男
毕马威华振会计师事务所
B08071113
王亮飞
男
毕马威华振会计师事务所
B08070991
肖爱维
女
毕马威华振会计师事务所
B08070965
张冠楠
女
毕马威华振会计师事务所
B08070750
B03060088
王彦
女
北京中润华会计师事务所有限责任公司
B07050083
李丹丹
女
北京兴华会计师事务所有限责任公司
B08250092
李宗英
女
北京诚和信会计师事务所
B08071092
陈江梅
女
北京中崇信会计师事务所有限责任公司
B08070060
朱颖
女
北京中立诚会计师事务所有限公司
B00030285
孟宁
B07070686
王晨光
男
北京安信君合会计师事务所
B01070038
刘曙光
男
中一会计师事务所有限责任公司
B08070785
侯学玲
女
天职国际会计师事务所有限公司
B08250274
甄志杰
男
天职国际会计师事务所有限公司
B07040159
李昊鸣
女
天职国际会计师事务所有限公司
B08070929
彭丙男
女
天职国际会计师事务所有限公司
B08070680
潘宁
女
普华永道中天会计师事务所有限公司北京分所
B07070704
李华荣
女
普华永道中天会计师事务所有限公司北京分所
B07070518
刘佳
女
普华永道中天会计师事务所有限公司北京分所
B04070819
唐林成
男
普华永道中天会计师事务所有限公司北京分所
B08070610
陈山应
男
普华永道中天会计师事务所有限公司北京分所
附件:
2010年度(第一批)注册会计师注册申请汇总表
姓 名
性别
事务所名称
全科合格证或
考核批准文号
唐浩
男
北京中税德庆会计师事务所有限公司
B08070025
水鲲
女
北京中税德庆会计师事务所有限公司
B03070019
赵海涛
女
信永中和会计师事务所有限责任公司
B08010060
马继华
男
北京中润华会计师事务所有限责任公司
B08070034
涂刚
男
中辰兴会计师事务所有限责任公司
B04070778
张卫国
男
中审亚太会计师事务所有限公司
会协字(1998)29号
易恒
女
中审亚太会计师事务所有限公司
B08210016
杜书廷
男
中审亚太会计师事务所有限公司
B07040086
胡登峰
男
北京中天恒会计师事务所有限责任公司
B08070967
孔丽
B04040476
刘静
女
利安达会计师事务所有限责任公司
B08070742
赵铭
男
华寅会计师事务所有限责任公司
B08040332
张素博
女
华寅会计师事务所有限责任公司
B08230001
吴颖妹
女
北京兴中海会计师事务所有限公司
B06070101
徐晓
男
北京兴中海会计师事务所有限公司
B08071065
郑玮
女
北京兴中海会计师事务所有限公司
高鸿翼
男
中天运会计师事务所有限公司
B06250349
吉燕
女
北京正则通会计师事务所(普通合伙)
B08070118
于涛
男
利安达会计师事务所有限责任公司
B04040363
范晶
女
利安达会计师事务所有限责任公司
B08040294
冯桂勃
女
利安达会计师事务所有限责任公司
B05030124
黄文秀
女
利安达会计师事务所有限责任公司
男
北京中立诚会计师事务所有限公司
B0ቤተ መጻሕፍቲ ባይዱ070841
张建波
男
北京中立诚会计师事务所有限公司
B07090106
毛模斌
男
中育源(北京)会计师事务所(普通合伙)
会协字[1996]357号
杨秀云
女
北京永东会计师事务所(普通合伙)
会协字(1996)431号
徐颖
女
北京永拓会计师事务所有限责任公司
B06150066
郑丽
女
安永华明会计师事务所
B06150536
王志坚
男
北京中佳誉会计师事务所有限公司
B99070152
赵红涛
男
北京红日会计师事务所有限责任公司
B08040245
张承婕
女
北京市华颂会计师事务所有限公司
财会协字(1996)47号
蒋旭红
女
亚太(集团)会计师事务所有限公司
B08070608
张明飞
男
亚太(集团)会计师事务所有限公司
B07070714
曹瑞
男
中瑞岳华会计师事务所有限公司
B08071128
郝瑞仙
女
中瑞岳华会计师事务所有限公司
B05050095
吕月丹
女
中瑞岳华会计师事务所有限公司
B08070104
韩月娟
女
中勤万信会计师事务所有限公司
B06040102
谢宝琼
女
北京天正华会计师事务所
B02180049
关雪松
男
北京天正华会计师事务所
B07070135
石守东
男
北京联首会计师事务所(普通合伙)
B05260142
张勇军
男
北京联首会计师事务所(普通合伙)
B08030136
宋淑亭
女
华利信北京会计师事务所有限责任公司
B08070220
王玫
女
北京中润达会计师事务所有限公司
B99070065
王涛
男
北京三乾会计师事务所有限公司
B08250208
B06070825
董秋勤
女
普华永道中天会计师事务所有限公司北京分所
B08071027
王靖
男
普华永道中天会计师事务所有限公司北京分所
B08071036
官小舟
女
普华永道中天会计师事务所有限公司北京分所
B08070762
傅幼金
女
普华永道中天会计师事务所有限公司北京分所
B08070430
段娅玲
女
普华永道中天会计师事务所有限公司北京分所
刘晓平
女
普华永道中天会计师事务所有限公司北京分所
B07070488
蓝华
女
普华永道中天会计师事务所有限公司北京分所
B07070587
高娜
女
普华永道中天会计师事务所有限公司北京分所
B08071025
温睿
女
普华永道中天会计师事务所有限公司北京分所
B08080138
徐素霞
女
普华永道中天会计师事务所有限公司北京分所
女
北京中天恒会计师事务所有限责任公司
B08071112
黄会军
男
北京中天恒会计师事务所有限责任公司
B07090023
于雪霞
女
北京中天恒会计师事务所有限责任公司
B05070201
王吉才
男
北京明鉴同证会计师事务所有限公司
B08080101
刘芳
女
北京明鉴同证会计师事务所有限公司
B08070303
陈爽
女
北京匡正会计师事务所有限公司
B08071026
王帆
男
普华永道中天会计师事务所有限公司北京分所
B08070010
B08070324
吴彩霞
女
北京安博通会计师事务所有限公司
B99070727
杜霞
女
北京中林诚诺会计师事务所有限公司
B99070077
高端端
女
北京中林诚诺会计师事务所有限公司
B08060030
李显春
女
北京中林诚诺会计师事务所有限公司
B97070582
珍颖
女
普华永道中天会计师事务所有限公司北京分所
B08070283
2010年度注册会计师全国统一考试-专业阶段考试《经济法》真题及答案解析
正保远程教育旗下品牌网站美国纽交所上市公司(NYSE:DL)中华会计网校会计人的网上家园2010年度注册会计师全国统一考试-专业阶段考试《经济法》真题及答案解析一、单项选择题(本题型共20小题,每小题1分,共20分,每小题只有一个正确答案,请从每小题的备选答案中选出一个你认为正确的答案,在答题卡相应位置上用2B铅笔填涂相应的答案代码。
答案写在试题卷上无效。
)1.下列关于诉讼时效起算的说法中,错误的是()。
A.定有履行期限的债务的请求权,当事人约定债务分期履行的诉讼时效应当分期分别起算B.未定有履行期限的债务的请求权,债权人第一次要求债务人履行义务时就被债务人明确拒绝的,诉讼时效从债务人明确拒绝之日起算C.人身伤害损害赔偿的诉讼时效期间,伤害明显且侵害人明确的,从受伤之日起算D.请求他人不作为的债权的请求权。
诉讼时效从义务人违反不作为义务时起算【参考答案】A【答案解析】本题考核诉讼时效期间的起算。
根据规定,当事人约定同一债务分期履行的,诉讼时效期间从最后一期履行期限届满之日起计算。
因此选项A表述错误,当选。
【中华会计网校试题点评】本题主要考核法律制度的“诉讼时效起算”知识点。
该知识点在网校2010年考试中心开通的实验班模拟试题(三)多选第1题、竞赛试题(二)多选第3题的考点基本相同。
在2010年“梦想成真”系列辅导丛书之《梦想成真-全真模拟试卷》第1页第2题中均有所体现,同时,在中华会计网校()2010年《注会经济法》基础班、习题班练习中心中均有所涉及,另外,在网校游文丽老师、李玉华老师和赵俊峰老师考前串讲班中均重点提及。
2.甲以个人财产出资设立个人独资企业,该企业因经营不善被解散,其财产不足以清偿所负债务。
对于尚未清偿的债务,下列表述中,符合个人独资企业法律制度规定的是()。
A.甲不再清偿B.甲应以个人的其他财产予以清偿,仍不足清偿的,则不再清偿C.甲应以家庭共有财产予以清偿,仍不足清偿的,则不再清偿D.甲应以个人的其他财产予以清偿,但债权人在该企业解散后5年内未提出偿债清求的,则不再清偿【参考答案】D。
住房和城乡建设部公告第650号――关于公布2010年第一批造价工程师初始注册人员名单的公告
住房和城乡建设部公告第650号――关于公布2010年第一批造价工程师初始注册人员名单的公告
文章属性
•【制定机关】住房和城乡建设部
•【公布日期】2010.06.12
•【文号】住房和城乡建设部公告第650号
•【施行日期】2010.06.12
•【效力等级】部门规范性文件
•【时效性】现行有效
•【主题分类】行政机构设置和编制管理
正文
住房和城乡建设部公告
(第650号)
根据《注册造价工程师管理办法》(建设部令第150号)及有关规定,经审核,陈维莹等393人符合造价工程师初始注册条件,准予注册。
特此公告。
附件:2010年第一批造价工程师初始注册人员名单
中华人民共和国住房和城乡建设部
二〇一〇年六月十二日附件:
另:有天津2人无网上申报数据。
中国注册会计师协会关于印发《注册会计师业务指导目录(2010年)》的通知

中国注册会计师协会关于印发《注册会计师业务指导目录
(2010年)》的通知
【法规类别】注册会计师与会计师事务所
【发文字号】会协[2010]38号
【修改依据】中国注册会计师协会关于印发《注册会计师业务指导目录(2012年)》的通知
【失效依据】财政部关于公布废止和失效的财政规章和规范性文件目录(第十二批)的决定【发布部门】中国注册会计师协会
【发布日期】2010
【实施日期】2010
【时效性】失效
【效力级别】行业规定
中国注册会计师协会关于印发《注册会计师业务指导目录(2010年)》的通知
(会协[2010]38号)
各省、自治区、直辖市注册会计师协会:
为深入贯彻落实国务院办公厅转发《财政部关于加快发展我国注册会计师行业的若干意见》文件精神,加强对注册会计师行业服务经济社会发展新领域的指导,根据中注协《关于贯彻落实国务院办公厅转发财政部关于加快发展我国注册会计师行业若干意见的实施
1 / 1。
04注册会计师情况表
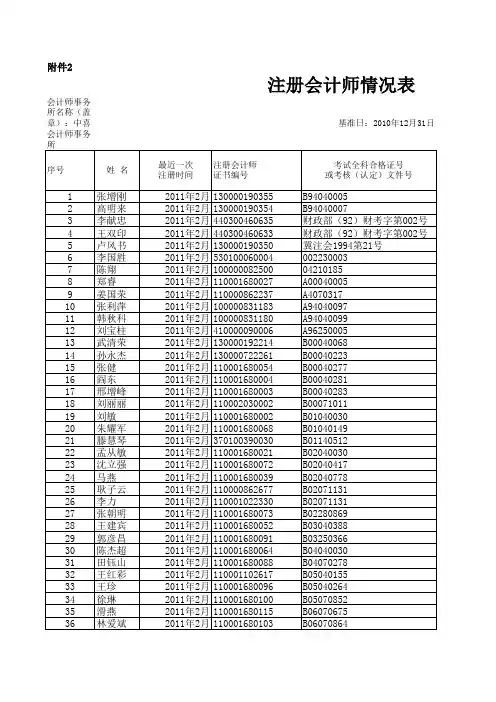
2010年5月 2011年1月 1997年5月 1999年6月 2003年12月 2003年12月 2004年6月 2007年12月 2005年11月 2010年12月 1999年6月 1999年11月 2003年5月 1997年11月 1997年11月 2003年12月 2005年6月 2007年12月 2007年12月 2007年12月 2008年6月 2008年6月 2007年12月 2005年11月 1997年11月 2003年5月 2004年11月 1999年6月 2003年5月 2000年2月 2006年11月 2004年11月 2007年12月 2007年12月 2008年6月 2008年6月 2008年6月 2001年5月 2008年12月 2008年12月 2009年8月 2004年 2005年 2004年 2004年 2004年 2002年
毕婧 王建光 祁卫红 刘新培 杜丽艳 郝素花 高桂玲 张海龙 吴伶伶 张美丽 王英伟 白靖华 史艳萍 侯卫星 王和平 王爱英 金华鹏 王 欣 赵艳丽 何英敏 吴 琼 刘会英 马文艳 刘新学 辛荣亮 万 琴 吴建玲 孙增敏 马 静 张海燕 张浩芬 武俊斌 蹇福霞 王彩玲 王 月 付军辉 张艳荣 杨会青 齐俊娟 郑媛媛 蔡秀丽 赵俊卿 苗志华 刘文军 常 伟 张英强 马国林
110001680136 110001680156 130000190364 130000190382 110001680036 110001680038 110001680044 110001680113 110001680074 110001680152 130000190384 130000100299 110001680023 130000190359 130000190372 110001680037 110001680065 110001680112 110001680106 110001680109 110001680119 110001680118 110001680111 110001680075 130000190356 110001680024 110001680053 130000190380 110001680017 130000192195 130000290573 130100080004 110001680107 110001680114 110001680121 110001680117 110001680122 130000192212 110001680127 110001680126 110001680130 110001680076 130000751174 110001680069 110001680070 110001680071 110001680025
通讯
通讯作者:来源:《财会通讯》2010年第05期业界2010年度CPA考试开始报名2010年度注册会计师全国统一考试报名工作于3月26日开始。
考试报名工作采取网络预报名和现场(网上)确认方式。
专业阶段的考试时间为9月11日和9月12日,综合阶段的考试时间为9月18日。
2010年注册评估师考试报名开始2010年注册评估师考试报名将于3月中旬陆续展开,各地报名时间应不少于15个工作日,对确有特殊原因错过报名时间的考生应予补报。
2010年起,考试安排有所调整,将原来的两天半的考试日程调整为9月4日~9月5日两天。
证监会严查CPA违规买卖客户股票近日,证监会会计部发文防范注册会计师违法违规买卖客户股票行为,要求各会计师事务所在2010年4月29日之前将自查报告及相关防范措施书面报送证监会。
中注协发布2010年度培训计划近日,中注协下发《中国注册会计师协会关于印发2010年度培训计划的通知》。
该计划分为《2010年度中国注册会计师继续教育远程(视频)培训计划》和《2010年度中同注册会计师协会委托三所国家会计学院培训计划》两部分。
中注协延长QP及ACA项目资助期限中注协决定延长QP和ACA项目资助期限至2010年12月31日。
提交资助申请的时间应不迟于2011年6月30日。
中注协倡议开展玉树抗震救灾捐助活动中注协发布倡议要求全行业向玉树提供援助,帮助玉树受灾群众渡过难关,为重建美好三江源贡献力量。
玉树地震抗震救灾款物跟踪审计重点确定审计署日前发出通知,要求相关审计机关和审计人员迅速行动起来,切实加强青海玉树地震抗震救灾资金和物资的审计监督。
审计署要求,在跟踪审计中,要加强对接受来自各方面、各渠道的资金和重要、大件、大宗物资的审计监督,确保所有救灾款物安全、及时送达灾区,真正用于灾区和受灾群众。
抗旱救灾注册会计师行业在行动3月29日,中国注册会计师行业党委、中注协紧急启动“春风化雨——注册会计师行业思源行动”,号召全行业迅速行动,捐款支持抗旱救灾工作,帮助灾区人民早日夺取抗旱救灾的胜利。
中国注册会计师协会关于印发《注册会计师业务指导目录(2010年)》的通知-会协[2010]38号
中国注册会计师协会关于印发《注册会计师业务指导目录(2010年)》的通
知
正文:
---------------------------------------------------------------------------------------------------------------------------------------------------- 中国注册会计师协会关于印发《注册会计师业务指导目录(2010年)》的通知
(会协[2010]38号)
各省、自治区、直辖市注册会计师协会:
为深入贯彻落实国务院办公厅转发《财政部关于加快发展我国注册会计师行业的若干意见》文件精神,加强对注册会计师行业服务经济社会发展新领域的指导,根据中注协《关于贯彻落实国务院办公厅转发财政部关于加快发展我国注册会计师行业若干意见的实施意见》总体安排以及《会计师事务所服务经济社会发展新领域业务拓展工作方案》,我会对经济社会发展对注册会计师行业专业服务需求进行了认真调研,研究借鉴了境外注册会计师行业服务品种和经验做法,编订完成了《注册会计师业务指导目录(2010年)》。
其中列出注册会计师业务11大类、262项,并将相关业务项目所涉及的主要法律依据、报告使用者、委托人、注册会计师胜任能力要求、执业准则等逐项加以说明。
现予印发。
有关各地在会计师事务所业务开发拓展中,所取得的进展及意见建议,请及时反馈给我会。
联系人:宋祉健;电话:************;传真:************;
电子邮箱:***************.cn。
附件:业务指导目录2010
——结束——。
注册会计师审计真题2010年_真题-无答案
注册会计师审计真题2010年(总分105,考试时间150分钟)特别提示:本试题卷简答题第5小题可以选用中文或英文解答。
如使用中文解答,最高得分为6分;如果用英文解答,须全部使用英文,最高得分为11分。
除简答题第5小题外,简答题中的其余小题和综合题均使用中文解答。
本试题卷最高得分为105分,本科目合格分数线为60分。
请考生关注下列答题要求:1.请在答题卷和答题卡指定位置正确填涂(写)姓名、准考证号和身份证件号。
2.请将答题卷第1页上的第5号条形码取下,粘粘在答题卡的指定位置内。
3.单项选择题、多项选择题的答题结果用2B铅笔填涂在答题卡的指定位置内。
4.简答题,综合题的答题结果用蓝(黑)色钢笔、圆珠笔写在答题卷的指定位置内,用铅笔答题无效。
5.在试题卷上填写答题结果无效。
6.试题卷、答题卷、答题卡、草稿纸在考试结束后一律不得带出考场。
一、单项选择题(本题型共20小题,每小题1分,共20分。
每小题只有一个正确答案,请从每小题的备选答案中选出一个你认为正确的答案,在答题卡相应位置上用2B钢笔填涂相应的答案代码。
答案写在试题卷上无效。
)(一)注册会计师接受委托,对甲公司提供鉴证服务。
注册会计师遇到下列事项,请代为做出正确的专业判断。
1. 在确定鉴定业务是基于责任方认定的业务还是直接报告业务时,A注册会计师应当考虑的因素是()A. 提供的保证程度是合理保证还是有限保证B. 鉴证对象信息是否以责任方认定的形式为预期使用者获取C. 提出结论的方式是积极方式还是消极方式D. 提出鉴证报千的形式是书面报告还是口头报告2. 在确定鉴证业务是否符合承接条件时,A注册会计师应当考虑的业务特征是()A. 使用的标准是否适当且预期使用者能够获得该标准B. 注册会计师是否能够识别使用鉴证报告的所有组织和人员C. 鉴证业务是否可以变更为非鉴证业务D. 鉴证业务是否可以由合理保证的鉴证业务变更为限保证的鉴证业务3. 在下列预期使用者获取鉴证标准的方式中,注册会计师认为正确的是()A. 由预期使用者责任方早请取得B. 由注册会计师在鉴证报告中明确的方式表述C. 由注册会计师对鉴证对象形式评价和计量标准并提供给预期使用者D. 由预期使用者根据判断自行形式标准4. 在合理保证的直接报告业务中,A注册会计师认为提出鉴证结论的正确方式是()A. 明确提及责任方和标准,如“我们认为,责任方作出的‘根据×标准,内部控制在所有重大方面是有效的’这一认定是公允的”B. 明确提及责任方,如“我们认为,责任方作出的‘内部控制在所有重大方面是有效的’这一认定是公允的”C. 明确提及鉴证对象,如“我们认为,内部控制在所有重大方面是有效的”D. 明确提及鉴证对象和标准,如“我们认为,根据×标准,内部控制在所有重大方面是有效的”(二)A注册会计师负责审计甲公司20×8年度财务报表,在确定业务约定条款和处理业务类型变更时,A 注册会计师遇到不列事项,请代为做出正确的专业判断。
河北省财政厅关于认真做好2010年度会计师事务所报备工作的通知-冀财会[2010]18号
河北省财政厅关于认真做好2010年度会计师事务所报备工作的通知正文:---------------------------------------------------------------------------------------------------------------------------------------------------- 河北省财政厅关于认真做好2010年度会计师事务所报备工作的通知(冀财会〔2010〕18号)各会计师事务所:根据《会计师事务所审批和监督暂行办法》(财政部令第24号,以下简称《办法》)、《财政部、证监会关于会计师事务所从事证券期货相关业务有关问题的通知》(财会[2007]6号)、《会计师事务所职业风险基金管理办法》(财会[2007]9号)和财政部《关于认真做好2010年度会计师事务所报备工作的通知》(财办会[2010]8号)等相关规定及要求,现就2010年度会计师事务所材料报备工作有关事项通知如下:一、2010年度会计师事务所材料报备,实行书面报备与网上报备同步进行。
财政会计行业管理系统中年度报备功能于2010年3月10日开通,2010年5月31日17点整关闭。
网上报备数据应同书面报备中的有关数据一致。
二、会计师事务所书面报备内容包括:(1)会计师事务所(分所)基本情况表(附表1);(2)会计师事务所股东(合伙人)情况表(附表2);(3)会计师事务所从业人员情况表(附表3);(4)会计师事务所上年末资产负债表和上年度利润表;(5)对分所的业务管理和执业质量控制情况的说明;(6)对本年度计提职业风险基金的说明或保单复印件;(7)上年度与境外会计师事务所合作开展业务情况表(附表4)。
证券资格事务所在向省级财政部门报送上述材料的基础上,要继续按照财会[2007]6号文件第五条要求向财政部、证监会报送材料。
向财政部报送材料时,应单独附加附表1、附表2、附表3和附表4。
2010年度注册会计师全国统一考试专业阶段考试
2010年度注册会计师全国统一考试-专业阶段考试《财务成本管理》试题及答案解析本试卷使用的现值及终值系数表如下:n 5%6%7%8%9%10%12%1 0.9524 0.9434 0.9346 0.9259 0.9174 0.9091 0.89292 1.8594 1.8334 1.8080 1.7833 1.7591 1.7355 1.6901一、单项选择题(本题型共l4小题,每小题l分,共14分。
每小题只有一个正确答案,请从每小题的备选答案中选出一个你认为最正确的答案,在答题卡相应位置上用 28铅笔填涂相应的答案代码。
答案写在试题卷上无效。
)1.下列关于企业履行社会责任的说法中,正确的是()。
A.履行社会责任主要是指满足合同利益相关者的基本利益要求B.提供劳动合同规定的职工福利是企业应尽的社会责任C.企业只要依法经营就是履行了社会责任D.履行社会责任有利于企业的长期生存与发展【参考答案】D【答案解析】社会责任是道德范畴的事情,财务道德与企业的生存和发展是相关的,所以,履行社会责任有利于企业的长期生存与发展。
【财考网点评】本题主要考核第一章“企业的社会责任与商业道德”知识点。
该知识点难度很小,读完4个选项后就可以直接得出答案。
2.下列事项中,有助于提高企业短期偿债能力的是()。
A.利用短期借款增加对流动资产的投资B.为扩大营业面积,与租赁公司签订一项新的长期房屋租赁合同C.补充长期资本,使长期资本的增加量超过长期资产的增加量D.提高流动负债中的无息负债比率【参考答案】C【答案解析】净营运资本=长期资本-长期资产,选择C可以导致净营运资本增加,所以,有助于提高企业短期偿债能力。
【财考网点评】本题考核企业的短期偿债能力,财考网冲刺试卷(一)单选题第2题考核的就是营运资本,与本题的正确选项相关。
3.下列关于名义利率与有效年利率的说法中,正确的是()。
A.名义利率是不包含通货膨胀的金融机构报价利率B.计息期小于一年时,有效年利率大于名义利率C.名义利率不变时,有效年利率随着每年复利次数的增加而呈线性递减D.名义利率不变时,有效年利率随着期间利率的递减而呈线性递增【参考答案】B【答案解析】有效年利率=(1+名义利率/m)m-1,其中的m指的是每年的复利次数。
一级建造师初始注册申请表
资质证书编号
其它注册情况
注册证书名称
证书编号
不予注册情形
有《一级建造师注册实施办法》第十七条(一)、(二)、(三)、(四)、(五)、(六)、(七)、(八)、(九)、(十)、(十一)规定不予注册情形之一。
本人对申请表内容及申报附件材料的真实性负责,如有虚假,愿承担由此产生的一切法律后果。
申请人(签字):年月日
2、合订后申请人的材料按汇总表1-6-2中公路专业申请人的顺序进行打包。
1-6-6
港口与航道专业的个人申报材料
1、将申请人的申请表一式一份和材料附件一式一份合订;
2、合订后申请人的材料按汇总表1-6-2中港口与航道专业申请人的顺序进行打包。
1-6-7
水利水电专业的个人申报材料
1、将申请人的申请表一式一份和材料附件一式一份合订;
2、合订后申请人的材料按汇总表1-6-2中水利水电专业申请人的顺序进行打包。
1-6-8
通信与广电专业的个人申报材料
1、将申请人的申请表一式一份和材料附件一式一份合订;
2、合订后申请人的材料按汇总表1-6-2中通信与广电专业申请人的顺序进行打包。
1-6-9
民航机场专业的个人申报材料
1、将申请人的申请表一式一份和材料附件一式一份合订;
三、“省级建设主管部门”指申请人聘用企业工商注册所在地省、自治区、直辖市建设主管部门。
四、“身份证明”优先使用个人身份证。按国家规定,没有身份证人员可使用军官证、警官证,港、澳、台及外籍人士可使用护照。
五、“企业资质类别” 是指申请人所在施工、勘察、设计、监理、招标代理、造价咨询企业主项资质及等级。
序
号
省、区、市
企业名称
姓名