
增值税预缴税款表及填表说明
增值税预缴税款表及填
表说明
文件编码(008-TTIG-UTITD-GKBTT-PUUTI-WYTUI-8256)
增值税预缴税款表
税款所属时间:年月日至年月日
是否适用一般计税方
是□否
纳税人识别号:□□□□□□□□□□□□□□□□□□□□
《增值税预缴税款表》填写说明
一、本表适用于纳税人发生以下情形按规定在国税机关预缴增值税时填写。
(一)纳税人(不含其他个人)跨县(市)提供建筑服务。
(二)房地产开发企业预售自行开发的房地产项目。
(三)纳税人(不含其他个人)出租与机构所在地不在同一县(市)的不动产。
二、基础信息填写说明:
(一)“税款所属时间”:指纳税人申报的增值税预缴税额的所属时间,应填写具体的起止年、月、日。
(二)“纳税人识别号”:填写纳税人的税务登记证件号码;纳税人为未办理过税务登记证的非企业性单位的,填写其组织机构代码证号码。
(三)“纳税人名称”:填写纳税人名称全称。
(四)“是否适用一般计税方法”:该项目适用一般计税方法的纳税人在该项目后的“□”中打“√”,适用简易计税方法的纳税人在该项目后的“□”中打“×”。
(五)“项目编号”:由异地提供建筑服务的纳税人和房地产开发企业填写《建筑工程施工许可证》上的编号,根据相关规定不需要申请《建筑工程施工许可证》的建筑服务项目或不动产开发项目,不需要填写。
出租不动产业务无需填写。
(六)“项目名称”:填写建筑服务或者房地产项目的名称。
出租不动产业务不需要填写。
(七)“项目地址”:填写建筑服务项目、房地产项目或出租不动产的具体地址。
三、具体栏次填表说明:
(一)纳税人异地提供建筑服务
纳税人在“预征项目和栏次”部分的第1栏“建筑服务”行次填写相关信息:1.第1列“销售额”:填写纳税人跨县(市)提供建筑服务取得的全部价款和价外费用(含税)。
2.第2列“扣除金额”:填写跨县(市)提供建筑服务项目按照规定准予从全部价款和价外费用中扣除的金额(含税)。
3.第3列“预征率”:填写跨县(市)提供建筑服务项目对应的预征率或者征收率。
4.第4列“预征税额”:填写按照规定计算的应预缴税额。
(二)房地产开发企业预售自行开发的房地产项目
纳税人在“预征项目和栏次”部分的第2栏“销售不动产”行次填写相关信息:
1.第1列“销售额”:填写本期收取的预收款(含税),包括在取得预收款当月或主管国税机关确定的预缴期取得的全部预收价款和价外费用。
2.第2列“扣除金额”:房地产开发企业不需填写。
3.第3列“预征率”:房地产开发企业预征率为3%。
4.第4列“预征税额”:填写按照规定计算的应预缴税额。
(三)纳税人出租不动产
纳税人在“预征项目和栏次”部分的第3栏“出租不动产”行次填写相关信息:
1.第1列“销售额”:填写纳税人出租不动产取得全部价款和价外费用(含税);
2.第2列“扣除金额”无需填写;
3.第3列“预征率”:填写纳税人预缴增值税适用的预征率或者征收率;
4.第4列“预征税额”:填写按照规定计算的应预缴税额。
增值税预缴税款表

1
销售不动产
2
出租不动产
3
4
5
合计
6
授
权
声
明
如果你已委托代理人填报,请填写下列资料:
为代理一切税务事宜,现授权 (地址) 为本次纳税人的代理填报人,任何与本表有关的往来文件,都可寄予此人。
授权人签字:
填
表
人
声
明
以上内容是真实的、可靠的、完整的。
纳税人签字:
增值税预缴税款表
税款所属时间: 年 月 日至 年 月 日
纳税人识别号:□ □ □ □ □ □ □ □ □ □ □ □ □ □ □ □ □ □ □ □是否适用一般计税方法 是□ 否□
纳税人名称:(公章)
金额单位: 元(列至角分)
项目编号
项目名称
项目地址
预征项目和栏次
销售额
扣除金额
预征率
预征税额
1
2
3
4
预交税款申报表
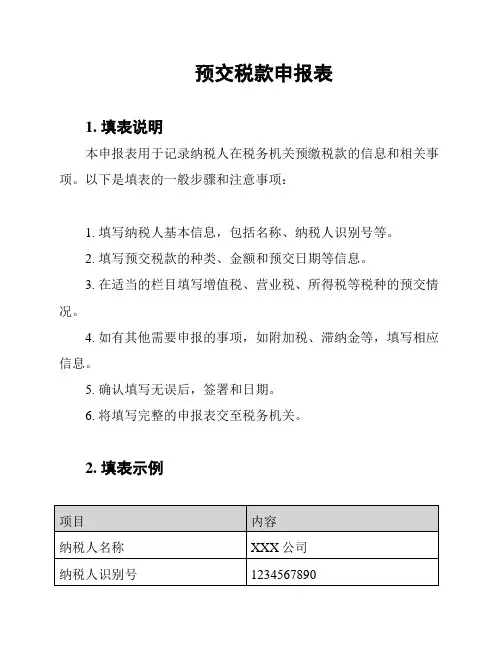
预交税款申报表
1. 填表说明
本申报表用于记录纳税人在税务机关预缴税款的信息和相关事项。
以下是填表的一般步骤和注意事项:
1. 填写纳税人基本信息,包括名称、纳税人识别号等。
2. 填写预交税款的种类、金额和预交日期等信息。
3. 在适当的栏目填写增值税、营业税、所得税等税种的预交情况。
4. 如有其他需要申报的事项,如附加税、滞纳金等,填写相应信息。
5. 确认填写无误后,签署和日期。
6. 将填写完整的申报表交至税务机关。
2. 填表示例
3. 注意事项
- 填表时请认真核对填写的信息,确保准确无误。
- 预交税款申报表需按时递交,逾期可能会被视为未申报。
- 如遇到填表疑问,请及时联系税务机关进行咨询。
以上为预交税款申报表的填写说明和示例,希望对您有所帮助。
如若还有其他问题,请随时咨询。
A06735《增值税预缴税款表》广东省

A06735《增值税预缴税款表》增值税预缴税款表税款所属时间:年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□□□□□□是否适用一般计税方法是□否□【表单说明】一、本表适用于纳税人发生以下情形按规定在税务机关预缴增值税时填写。
(一)纳税人(不含其他个人)跨县(市)提供建筑服务。
(二)房地产开发企业预售自行开发的房地产项目。
(三)纳税人(不含其他个人)出租与机构所在地不在同一县(市)的不动产。
二、基础信息填写说明:(一)“税款所属时间”:指纳税人申报的增值税预缴税额的所属时间,应填写具体的起止年、月、日。
(二)“纳税人识别号”:填写纳税人的税务登记证件号码;纳税人为未办理过税务登记证的非企业性单位的,填写其组织机构代码证号码。
(三)“纳税人名称”:填写纳税人名称全称。
(四)“是否适用一般计税方法”:该项目适用一般计税方法的纳税人在该项目后的“□”中打“√”,适用简易计税方法的纳税人在该项目后的“□”中打“×”。
(五)“项目编号”:由异地提供建筑服务的纳税人和房地产开发企业填写《建筑工程施工许可证》上的编号,根据相关规定不需要申请《建筑工程施工许可证》的建筑服务项目或不动产开发项目,不需要填写。
出租不动产业务无需填写。
(六)“项目名称”:填写建筑服务或者房地产项目的名称。
出租不动产业务不需要填写。
(七)“项目地址”:填写建筑服务项目、房地产项目或出租不动产的具体地址。
三、具体栏次填表说明:(一)纳税人异地提供建筑服务纳税人在“预征项目和栏次”部分的第1栏“建筑服务”行次填写相关信息:1、第1列“销售额”:填写纳税人跨县(市)提供建筑服务取得的全部价款和价外费用(含税)。
2、第2列“扣除金额”:填写跨县(市)提供建筑服务项目按照规定准予从全部价款和价外费用中扣除的金额(含税)。
3、第3列“预征率”:填写跨县(市)提供建筑服务项目对应的预征率或者征收率。
4、第4列“预征税额”:填写按照规定计算的应预缴税额。
增值税预缴申报表

增值税预缴税款表
税款所属时间:年月日至年月日
纳税人识别号:□□□□□□□□□□□□□□□□□□□□是否适用一般计税方法是□否□纳税人名称:(公章)金额单位:元(列至角分)
项目编号项目名称
项目地址
预征项目和栏次销售额扣除金额预征率预征税额
1 2 3 4
建筑服务 1
销售不动产 2
出租不动产 3
4
5
合计 6
如果你已委托代理人填报,请填写下
列资料:
授权声明
为代理一切税务事宜,现授权
(地址)为本次纳税人的代理
填报人,任何与本表有关的往来文件,都
可寄予此人。
填
表
人
申
明
以上内容是真实的、可靠的、完整的。
纳税人签字:
授权人签字:。
5《增值税预缴税款表》

5《增值税预缴税款表》《增值税预缴税款表》是企业或个人在缴纳增值税时需要填写的表格。
这张表格的重要性在于它直接关系到企业或个人的增值税缴纳金额和报税的准确性。
本文将详细介绍《增值税预缴税款表》的相关知识,帮助读者更好地理解该表格的填写方法和注意事项。
首先,让我们了解一下什么是增值税。
增值税是一种按照货物和服务增值的大小征收税款的税制。
增值是指企业或个人在生产、销售或提供服务过程中实现的增值部分。
增值税的征收方式通常是在商品或服务的生产、销售或提供等环节进行征收,因此,企业或个人在缴纳增值税时需要填写相应的表格。
接下来,我们详细介绍《增值税预缴税款表》的填写方法。
该表格需要填写以下内容:1、纳税人基本信息:包括企业或个人的名称、纳税人识别号、主管税务机关等。
2、销售额:填写企业或个人在规定期限内的销售额,包括货物销售和提供应税劳务的销售额。
3、销项税额:根据销售额和税率计算得出,填写在表格相应位置。
4、进项税额:填写企业或个人在规定期限内支付的进项税额,包括购买货物和接受应税劳务支付的进项税额。
5、应纳税额:根据销项税额和进项税额计算得出,填写在表格相应位置。
6、已缴税额:填写企业或个人在规定期限内已经缴纳的增值税税额。
7、抵扣税额:根据进项税额和相关政策法规计算得出,填写在表格相应位置。
8、应补税额或应退税额:根据应纳税额和抵扣税额计算得出,填写在表格相应位置。
在填写《增值税预缴税款表》时,需要注意以下几点:1、仔细核对各项数据,确保准确无误。
2、根据实际情况填写表格,如有疑问及时咨询税务机关。
3、严格按照税务机关的要求填写表格,包括格式、字体、字号等。
4、如实申报企业或个人的增值税纳税情况,不得虚报、漏报、瞒报。
最后,我们介绍一下如何查询和更新税款缴纳情况。
企业或个人可以通过登录国家税务总局网站或前往当地税务机关查询自己的增值税缴纳情况。
如有需要,可以向税务机关申请更新相关的纳税信息。
总之,《增值税预缴税款表》是企业或个人缴纳增值税时必须填写的表格,对于准确计算应纳税额和及时缴纳税款具有重要意义。
预缴税款报告表

预缴税款报告表
一、概述
预缴税款报告表是纳税人用于申报预缴税款的一种表格。
该表格主要用于向税务机关报告纳税人在一定期间内的预缴税款情况,以便税务机关进行核对和审查。
二、填报要求
1.表格标题:预缴税款报告表
2.纳税人信息:在表格的顶部填写纳税人的基本信息,包括姓名、纳税人识别号等。
3.报告期间:在表格的相应栏目填写报告的期间,通常是按月或按季度填报。
4.预缴税款明细:按照纳税人实际预缴的税款种类(例如增值税、企业所得税等),填写预缴金额和预缴时间等相关信息。
5.计算方式:根据预缴税款明细,计算预缴税款的合计金额,填写在表格相应栏目。
6.签字确认:纳税人在填写完表格后需签字确认,并填写填表日期。
三、注意事项
1.纳税人在填写预缴税款报告表时,应确保准确无误。
如有填写错误,可能影响预缴税款的核对和审查结果。
2.填表日期应与报告期间内的实际预缴税款相符,确保数据的一致性。
3.如实填报预缴税款明细,不得隐瞒、篡改或夸大预缴金额等信息。
4.在填表过程中,纳税人可以咨询税务机关或税务专业人士,以确保正确理解和填写相关信息。
四、提交方式
1.填写完毕的预缴税款报告表,纳税人应当在规定的时间内提交给当地税务机关。
2.纳税人可以选择邮寄、线上提交或亲自前往税务机关递交表格,具体方式可根据当地税务机关规定进行选择。
以上是对预缴税款报告表的简要说明和填写要求,纳税人在填写表格时应当严格按照相关规定操作,并注意表格填写的准确性和一致性。
如有疑问,应及时向税务机关咨询。
增值税纳税申报表、附表及填报说明
《增值税纳税申报表(适用于一般纳税人)》及其附表填表说明一、《增值税纳税申报表(适用于增值税一般纳税人)》填表说明(一)“税款所属时间”填写纳税人申报的增值税应纳税额的所属时间,应填写具体的起止年、月、日。
(二)“填表日期”填写纳税人填写本表的具体日期。
(三)“纳税人识别号”填写税务机关为纳税人确定的识别号,即:税务登记证。
(四)“所属行业”按照国民经济行业分类与代码中的小类行业填写。
(五)“纳税人名称”填写纳税人单位名称全称,不得填写简称。
(六)“法定代表人”填写纳税人法定代表人的。
(七)“注册地址”:填写纳税人税务登记证所注明的详细地址。
(八)“营业地址”填写纳税人营业地的详细地址。
(九)“开户银行及”填写纳税人开户银行的名称和纳税人在该银行的结算。
(十)“企业登记注册类型”按税务登记证填写。
(十一)“”填写纳税人注册地和经营地的。
(十二)“即征即退货物及劳务”列,填写纳税人按照税法规定享受增值税即征即退税收优惠政策的增值税应税行为。
该列数据为“一般货物及劳务”列的其中数。
(十三)“本年累计”列,填写年度各月数之和(本填表说明另有填报要求的除外)。
(十四)第1栏“(一)按适用税率征税货物及劳务销售额”:填写本期按一般计税方法计算缴纳增值税的应税行为销售额。
营业税改征增值税应税服务也在本栏填报,涉及应税服务应填报“当期应税减除项目金额”(详见附件一)减除之前不含税销售额。
本栏包含在财务上不作销售但按税法规定应缴纳增值税的视同销售和价外费用的销售额,外贸企业作价销售进料加工复出口的销售额,税务、财政、审计部门检查按税率计算调整的销售额。
(本栏“一般货物及劳务”的“本月数”列应等于《附列资料(一)》第8行加第7行的“小计”栏填报)(十五)第2栏“应税货物销售额”:填写本期按一般计税方法计算缴纳增值税的货物销售额。
含在财务上不作销售但按税法规定应缴纳增值税的视同销售和价外费用销售额,以及外贸企业作价销售进料加工复出口的货物。
附6《增值税预缴税款表》填写说明3篇
附6《增值税预缴税款表》填写说明
第一篇:增值税预缴税款表的概述
增值税预缴税款表是企业按月缴纳增值税的申报表格,
是一种很重要的财务工具,为企业缴纳增值税提供了便利。
这张表格上需要填写企业的基本信息和所需缴纳的税款信息,同时还需要进行核对和签名确认。
下面就为大家讲解一下这张表格的填写流程以及填写时需要注意的问题。
首先,填写增值税预缴税款表前,企业需要先了解到企
业所处的纳税人资格。
根据不同的纳税人身份,企业还需要填写不同的申报表格。
因此,要根据自己的纳税人身份选择相应的申报表格进行填写。
其次,填写增值税预缴税款表时,企业需要填写纳税人
基本信息,如企业名称、纳税人识别号等等。
在填写这些信息时,需要保证准确无误,以便纳税部门对企业进行统计及核对。
关于填写税款信息,企业需要根据纳税期间的营业收入
以及应税项目的税率计算应缴税额,然后填写到增值税预缴税款表中。
需要注意的是,税款信息必须精确计算并填写,以免出现附加费用的情况。
最后,在填写完税款信息后,既要确保计算的税款金额
无误,又要检查申报表格是否填写完整、规范、正确。
然后经过企业负责人或经办人签署确认后,可提交给税务机关备案。
总之,增值税预缴税款表的填写过程较为繁琐,但是对
企业的发展和财务管理具有重要意义。
企业在填写时要认真对
待,严格进行核算和统计,以确保申报表格的真实性、准确性和合法性。
增值税预缴税款表
增值税预缴税款表
税款所属时间:20XX年XX月XX日至20XX年XX月XX日
纳税人识别号:9133XXXXXXXXXXXXXX是否适用一般计税方法是□否□请选择对应项目打“√”
纳税人名称:(公章)浙江XXX有限公司金额单位:元(列至角分)
项目编号12345678项目名称XXXXXX
项目地址浙江省XXXXXXXXXXXXXXXXXXXXX
预征项目和栏次
销售额扣除金额预征率预征税额
1 2 3 4
建筑服务 1
销售不动产 2
出租不动产 3
4
5
合计 6
授权声明
如果你已委托代理人填报,请填写下列资
料:
为代理一切税务事宜,现授权
(地址)为本次纳税人的代理填报
人,任何与本表有关的往来文件,都可寄予此
人。
授权人签字:李XX
填表人申明
以上内容是真实的、可靠的、完整的。
纳税人签字:张三
公章
据
实
填
报。
国税 增值税预缴税款表 填写
1659643.53
动产
3
4
5
合计
6
是□ 否□
预征税额 4
19575.08
如果你已委托代理人填报,请填写下列
资料:
授
为代理一切税务事宜,现授权
权
(地址)
为本次纳税人的代理填
声
报人,任何与本表有关的往来文件,都可寄
明
予此人。
授权人签字:
填 表
以上内容是真实的、可靠的、完整的。
人
申 明
纳税人签字:
附件5
增值税预缴税款表
税款所属时间:2017年 03月 01日 至2017 年 03月 31日
纳税人识别号 :□□□□□□□□□□□□□□□□□□□□
纳税人名称:(公
章)
项目编号
项目名称
项目地址
是否适用一般计税方法 金额单位:元(列至角 分)
预征项目和栏次
销售额 1
扣除金额 2
预征率 3
建筑服务
1
2331721.12