
消费税纳税环节是如何的
【tips】本税法知识是由梁志飞老师精心收编整理!
消费税纳税环节是如何的
在我们的生活中,是会有很多人在商店里面的进行消费的,而消费的人就可以说是属于消费人员的了,这里就涉及到消费税了,那么消费税是什么?消费税纳税环节是如何的?华律小编为您总结了相关知识,供您参考,希望可以帮助到您。
消费税
消费税(特种货物及劳务税)是以消费品的流转额作为征税对象的各种税收的统称。
是政府向消费品征收的税项,可从批发商或零售商征收。
消费税是典型的间接税。
消费税是1994年税制改革在流转税中新设置的一个税种。
消费税实行价内税,只在应税消费品的生产、委托加工和进口环节缴纳,在以后的批发、零售等环节,因为价款中已包含消费税,因此不用再缴纳消费税,税款最终由消费者承担。
消费税的纳税人是我国境内生产、委托加工、零售和进口《中华人民共和国消费税暂行条例》规定的应税消费品的单位和个人。
消费税的纳税环节,是应税消费品在流转过程中应当缴纳税款的环节。
根据条例规定,具体有以下四种情况:
(1)纳税人生产的应税消费品用于销售的(即自产自销),由生产者于销售时纳税。
(2)纳税人自产自用的应税消费品,用于连续生产应税消费品的?不纳税;用于其他方面的,于移送使用时纳税。
(3)委托加工的应税消费品?由受托方在向委托方交货时代收代缴税款。
委托加工的应税消费品,委托方用于连续生产应税消费。
计算消费税(2篇)
第1篇一、引言消费税是一种针对特定消费品征收的税种,旨在调节消费行为,引导合理消费,同时为国家筹集财政收入。
随着我国经济的快速发展,消费税在国民经济中的地位日益重要。
本文将对消费税的政策解读进行梳理,并探讨消费税的实务操作方法。
二、消费税政策解读1. 消费税的征收范围我国消费税的征收范围主要包括以下几类商品:(1)烟、酒、高档化妆品等消费品;(2)贵重首饰及珠宝玉石;(3)鞭炮、焰火;(4)成品油;(5)汽车、摩托车、小汽车;(6)高尔夫球及球具;(7)高档手表;(8)游艇;(9)木制一次性筷子;(10)实木地板;(11)电池;(12)涂料。
2. 消费税的税率我国消费税的税率分为比例税率和定额税率两种:(1)比例税率:按照销售额的一定比例征收,具体税率为10%或15%。
(2)定额税率:按照征税对象的数量或重量征收,具体税额为每单位商品固定的金额。
3. 消费税的纳税义务人消费税的纳税义务人是指在中华人民共和国境内生产、委托加工和进口应税消费品的单位和个人。
4. 消费税的纳税环节消费税的纳税环节主要包括以下三个环节:(1)生产环节:生产者销售应税消费品时,应当依法缴纳消费税;(2)委托加工环节:委托加工的应税消费品,由受托方在向委托方交付消费品时代收代缴消费税;(3)进口环节:进口应税消费品的,由进口者依法缴纳消费税。
三、消费税实务操作1. 计算消费税应纳税额消费税应纳税额的计算公式如下:消费税应纳税额 = 销售额× 税率其中,销售额是指纳税人销售应税消费品取得的全部价款和价外费用,但不包括增值税。
2. 申报缴纳消费税(1)纳税人应当在规定的纳税申报期限内,向主管税务机关办理纳税申报,并报送相关资料;(2)纳税人应当按期缴纳消费税,逾期未缴纳的,依法加收滞纳金;(3)纳税人申报缴纳消费税时,应当提供以下资料:①《消费税纳税申报表》;②销售发票或进项发票;③其他相关资料。
3. 消费税的减免税政策(1)减税:对符合国家产业政策、技术进步、环境保护等方面的应税消费品,可以减征消费税;(2)免税:对国家鼓励发展的应税消费品,可以免征消费税。
2023初级经济法基础消费税的征税范围
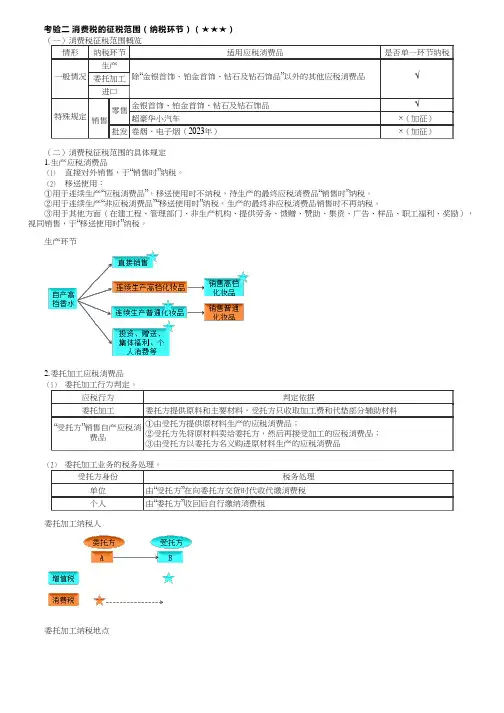
考验二消费税的征税范围(纳税环节)(★★★)(二)消费税征税范围的具体规定1.生产应税消费品(1)直接对外销售,于“销售时”纳税。
(2)移送使用:①用于连续生产“应税消费品”,移送使用时不纳税,待生产的最终应税消费品“销售时”纳税。
②用于连续生产“非应税消费品”“移送使用时”纳税,生产的最终非应税消费品销售时不再纳税。
③用于其他方面(在建工程、管理部门、非生产机构、提供劳务、馈赠、赞助、集资、广告、样品、职工福利、奖励),视同销售,于“移送使用时”纳税。
生产环节2.委托加工应税消费品委托加工纳税人委托加工纳税地点委托加工收回后【理解】消费税是单一环节流转税。
3. 进口应税消费品进口的应税消费品,于报关进口时纳税。
4. 销售应税消费品(1) 零售环节“征收”消费税——金银首饰、铂金首饰、钻石及钻石饰品。
①金银首饰仅限于金、银以及金基、银基合金首饰和金基、银基合金的镶嵌首饰,不包括镀金首饰和包金首饰。
②金银首饰在零售环节缴纳消费税,生产环节不再缴纳。
③对既销售金银首饰,又销售非金银首饰的生产、经营单位,应将两类商品划分清楚,分别核算销售额。
凡划分不清楚或不能分别核算的,在生产环节销售的,一律从高适用税率征收消费税;在零售环节销售的,一律按金银首饰征收消费税。
【举例1】某首饰加工厂,既生产销售“金银首饰”又生产销售“珠宝玉石首饰”,未分别核算,则全部销售额按生产销售“珠宝玉石首饰”计征消费税。
【举例2】某商场既销售“金银首饰”又销售“珠宝玉石首饰”,未分别核算,则全部销售额按销售“金银首饰”计征消费税。
④金银首饰连同“包装物”一起销售的,“无论包装物是否单独计价”,也无论会计上如何核算,均应并入金银首饰的销售额,计征消费税。
⑤带料加工的金银首饰,应按“受托方”销售同类金银首饰的销售价格确定计税依据征收消费税,没有同类金银首饰销售价 格的,按照组成计税价格计算纳税。
(2) 零售环节“加征”消费税——超豪华小汽车(单一环节纳税的例外)。
第三章消费税会计-(3)

第三章消费税会计一、消费税的概念、纳税人和征税范围二、消费税的纳税环节三、消费税的税目、税率四、消费税应纳税额的计算五、已纳消费税的扣除六、消费税的征收管理一、消费税的概念、纳税人和征税范围1概念:消费税是对我国境内从事生产、委托加工和进口应税消费品的单位和个人征收的一种商品劳务税。
或者说,消费税是对特定消费品和消费行为征收的一种商品劳务税。
2、纳税人在中华人民共和国境内生产、委托加工和进口应税消费品的单位和个人。
3征税范围|:只有特定的商品(14类)才征收消费税,具体包括:烟、酒及酒精、化妆品、贵重首饰及珠宝玉石、鞭炮焰火、高尔夫球及球具、高档手表、游艇、木制一次性筷子、实木地板、成品油、汽车轮胎、摩托车、小汽车。
二、消费税的纳税环节(一)基本环节1生产环节(1)纳税人生产的应税消费品,对外销售的,在销售环节纳税。
(2)纳税人自产自用的应税消费品,用于连续生产应税消费品的,不纳税。
用于其他方面的(用于生产非应税消费品、在建工程、管理部门、馈赠、赞助、集资、广告、样品、职工福利、奖励等),视同销售,在移送使用时纳税。
解释;(1)某卷烟厂将自己生产烟丝连续生产卷烟,卷烟要缴纳消费税,烟丝不缴纳消费税。
(3)某卷烟厂将自己生产的烟丝连续生产“烟丝雪糕”,由于雪糕不缴纳消费税,烟丝就必须缴纳消费税。
2、委托加工环节(1)委托加工,是指由委托方提供原材料或主要材料,受托方只收取加工费和代垫部分辅助材料进行加工。
【解释】:对于由受托方提供的原材料生产的应税消费品,或者受托方先将原材料卖给委托方,然后再接受加工的应税消费品,以及由受托方以委托方的名义购进原材料生产的应税消费品,不论在财务上是否做销售处理,都不得作为委托加工应税消费品,而应当按照销售自制应税消费品缴纳消费税。
(2)委托加工的应税消费品,按照“受托方”(而非委托方)的同类消费品的销售价格计征消费税;没有同类消费品销售价格的额,按组成计税价格计征消费税。
消费税会计练习参考答案
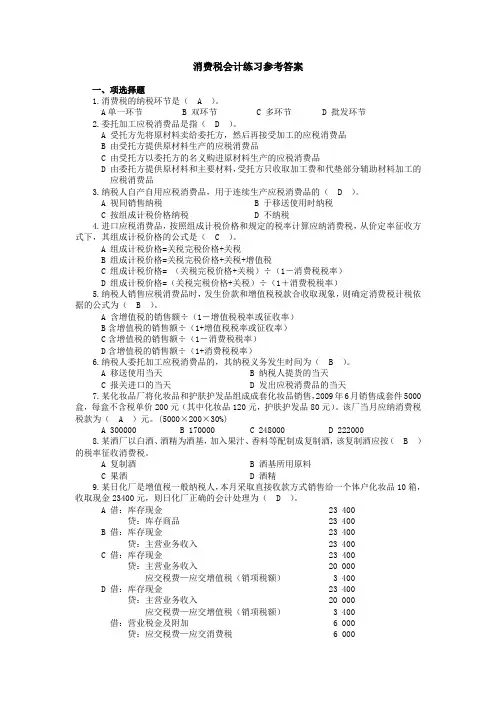
消费税会计练习参考答案一、项选择题1.消费税的纳税环节是( A )。
A单一环节 B 双环节 C 多环节 D 批发环节2.委托加工应税消费品是指( D )。
A 受托方先将原材料卖给委托方,然后再接受加工的应税消费品B 由受托方提供原材料生产的应税消费品C 由受托方以委托方的名义购进原材料生产的应税消费品D 由委托方提供原材料和主要材料,受托方只收取加工费和代垫部分辅助材料加工的应税消费品3.纳税人自产自用应税消费品,用于连续生产应税消费品的( D )。
A 视同销售纳税B 于移送使用时纳税C 按组成计税价格纳税D 不纳税4.进口应税消费品,按照组成计税价格和规定的税率计算应纳消费税,从价定率征收方式下,其组成计税价格的公式是( C )。
A 组成计税价格=关税完税价格+关税B 组成计税价格=关税完税价格+关税+增值税C 组成计税价格= (关税完税价格+关税)÷(1-消费税税率)D 组成计税价格=(关税完税价格+关税)÷(1+消费税税率)5.纳税人销售应税消费品时,发生价款和增值税税款合收取现象,则确定消费税计税依据的公式为( B )。
A 含增值税的销售额÷(1-增值税税率或征收率)B含增值税的销售额÷(1+增值税税率或征收率)C含增值税的销售额÷(1-消费税税率)D含增值税的销售额÷(1+消费税税率)6.纳税人委托加工应税消费品的,其纳税义务发生时间为( B )。
A 移送使用当天B 纳税人提货的当天C 报关进口的当天D 发出应税消费品的当天7.某化妆品厂将化妆品和护肤护发品组成成套化妆品销售,2009年6月销售成套件5000盒,每盒不含税单价200元(其中化妆品120元,护肤护发品80元)。
该厂当月应纳消费税税款为( A )元。
(5000×200×30%)A 300000B 170000C 248000D 2220008.某酒厂以白酒、酒精为酒基,加入果汁、香料等配制成复制酒,该复制酒应按( B )的税率征收消费税。
消费税征收环节

消费税征收环节消费税,又称为商品和服务税,是一种由政府对特定消费品和服务征收的税款。
消费税是一种间接税,它通过对商品和服务销售发生的环节进行征税,最终由消费者承担税负。
消费税的征收环节主要包括税基界定、税率确定、纳税申报和税款支付等步骤。
税基界定是确定哪些商品和服务应纳入消费税征税范围的过程。
在大多数国家和地区,常见的纳税品目包括烟草、酒精饮料、汽车、奢侈品、通信服务等。
税基界定的目的是确保消费税能够覆盖到经济活动中的重要消费部分,并减少不必要的行政成本。
税率确定是制定消费税税率的过程。
不同国家和地区的消费税税率各不相同,一般根据商品和服务的重要性、涉及的消费群体和政府财政需求来确定。
一般来说,烟草和酒精饮料的消费税税率相对较高,而一些生活必需品往往享受较低的税率。
纳税申报是纳税人向税务机关申报其应缴纳的消费税的过程。
纳税人需要按照税务机关的规定,准确填写和提交纳税申报表,在规定的时间内将应纳税款计算并报送给税务机关。
税款支付是纳税人按照规定的时间和方式向税务机关支付消费税的过程。
在大多数国家和地区,纳税人可以选择一次性缴纳消费税,也可以按照季度或月份进行分期付款。
支付税款后,税务机关将根据纳税申报表的内容进行核对,如有必要,还会进行税务审计。
消费税的征收目的主要有两个方面。
一方面,消费税作为财政收入的重要来源,可以为政府提供用于公共服务和社会福利的资金。
另一方面,消费税还可以通过调节商品和服务的价格影响消费者的消费行为,达到促进经济发展和调节社会资源分配的目的。
但是,消费税也存在一些问题和争议。
首先,消费税对低收入人群的影响较大,因为他们在生活必需品和基本服务上的消费比例较高。
其次,消费税对不同行业和地区的影响也有差异,可能导致竞争失衡和资源流失。
此外,消费税容易导致价格上涨,进而导致通货膨胀压力。
为了解决上述问题,一些国家和地区对消费税进行了改革和调整。
例如,一些国家在征收消费税的同时,设置了不同的税率和免税额,以减轻低收入人群的税负。
纳税实务3-消费税纳税实务
练习
某卷烟公司为增值税一般纳税人,主要生产、销售卷烟,卷烟的最高价210元 /条、平均价200元/条(均为不含税价格)。2021年6月将50条卷烟做样品, 分给各经销单位;将1标箱卷烟送给协作单位。分析上述业务的消费税。 (提示:1标箱=250条) 消费税=50×200×56%+50×0.6+1×250×200×56%+150=33780(元)
C、高档手表的零售环节
D、高档化妆品的批发环节
A
2.单选:企业生产销售的下列产品中,属于消费税征税范围的是( )。 A、铅蓄电池 B、电动汽车 C、体育用鞭炮药引线 D、销 售价格为9000元的手表
ห้องสมุดไป่ตู้
练习:
3.单选:根据消费税的相关规定,下列行为中应缴纳消费税的是( A )。 A、进口雪茄烟 B、零售粮食白酒 C、零售高档化妆品 D、进口服装
P89:用于换取生产资料和消费资料、投资入股和 抵偿债务的应税消费品,以最高售价作为计税依据。
练习
某化妆品公司(一般纳税人)将一批自产的高档化妆品用作职工福利,化妆品的成本 8000元,该化妆品无同类产品市场销售价格,但已知其成本利润率为5%,消费税税率为 15%。计算该行为的增值税和消费税。 组成计税价格=成本×(1+成本利润率)÷(1-消费税税率)
当期准予扣除的委托加工应税消费品已纳税款=期初库存的委托加工应税消费品已纳税款+当 期收回的委托加工应税消费品已纳税款一期末库存的委托加工应税消费品已纳税款
扣除范围不包括酒类产品、车、电池、涂料。 扣除规定同样适用于外购的应税消费品。
委托加工消费税小结
1、计算
(1)按照“受托方”的同类消费品的销售价格计算纳税; (2)没有同类消费品销售价格的,按照组成计税价格计算纳税。
第34讲_消费税的纳税人、应税消费品(消费税税目)、消费税的征税环节
第7单元消费税法律制度本单元考点框架考点1:消费税的纳税人(★)P1501.在中华人民共和国境内从事消费税应税行为的单位和个人,为消费税的纳税人。
2.由于消费税是在对所有货物普遍征收增值税的基础上选择少量消费品征收的,因此,消费税纳税人往往同时也是增值税纳税人。
考点2:应税消费品(消费税税目)(★★★)P1521.烟:包括卷烟、雪茄烟和烟丝。
2.酒(1)酒,包括白酒、黄酒、啤酒和其他酒(例如,红酒、药酒、果酒等)。
【提示】酒精不属于应税消费品。
(2)调味料酒不征收消费税。
(3)对饮食业、商业、娱乐业举办的啤酒屋(啤酒坊)利用啤酒生产设备生产的啤酒,应当征收消费税。
3.高档化妆品(1)征收范围包括高档美容、修饰类化妆品、高档护肤类化妆品和成套化妆品。
(2)舞台、戏剧、影视演员化妆用的上妆油、卸妆油、油彩,不属于本税目的征收范围。
4.贵重首饰及珠宝玉石(1)包括:①金银首饰、铂金首饰、钻(zuàn)石及钻石饰品(如黄金项链、钻戒);②其他贵重首饰和珠宝玉石(如珍珠、碧玺、琥珀、珊瑚等)。
(2)宝石坯是经采掘、打磨、初级加工的珠宝玉石半成品,对宝石坯应按规定征收消费税。
5.鞭炮、焰火,但体育上用的发令纸、鞭炮药引线,不征收消费税。
6.成品油,包括汽油、柴油、石脑油、溶剂油、航空煤油、润滑油、燃料油。
7.摩托车(1)取消气缸容量250毫升(不含)以下的小排量摩托车消费税;气缸容量250毫升和250毫升(不含)以上的摩托车继续分别按3%和10%的税率征收消费税。
(2)对最大设计车速不超过50公里/小时,发动机气缸总工作容量不超过50毫升的三轮摩托车不征收消费税。
8.小汽车(1)包括各类符合条件的乘用车、中轻型商用客车和超豪华小汽车。
【提示1】不包括大型商用客车、大货车、大卡车。
【提示2】超豪华小汽车,是指每辆零售价格130万元(不含增值税)及以上的乘用车和中轻型商用客车。
(2)电动汽车不征收消费税。
税法第三章消费税法学习纪要
第三章消费税法Part1 消费税基础内容概览☐纳税环节包括生产、进口、委托加工,批发,零售。
☐计税依据包括从价定率、从量定额、复合计税三种。
☐属于价内税。
☐属于中央税。
☐一般为单一环节纳税。
只有卷烟(生产、进口、委托加工,批发)、超豪华小汽车(生产、进口、委托加工,零售)这两类应税消费品在双环节纳税。
☐零售环节(单一环节)纳税:金银铂钻。
Part2 税目(15项,下设子目)☐ 卷烟在生产、进口、委托加工、批发环节,均复合计税。
☐ 粮食白酒、薯类白酒在生产、进口、委托加工环节,复合计税。
☐ 蒸馏酒、食用酒为酒基,具有国食健字或卫食健字文号且酒精度数≤38度→其他酒 蒸馏酒、食用酒为酒基,具有国食健字或卫食健字文号且酒精度数>38度→白酒 ☐ 发酵酒为酒基,酒精度数≤20度→其他酒 发酵酒为酒基,酒精度数>20度→白酒 ☐ 果啤,属于啤酒。
☐ 葡萄酒,属于其他酒。
☐ 调味酒,如料酒,不属于消费税的征税范围。
☐ 饮食业、商业、娱乐业利用啤酒生产设备生产的啤酒→甲类啤酒(250元/吨)☐ 生产(进口)环节销售(完税)价格(不含增值税)≥10元/毫升(克)或15元/片→高档化妆品 ☐ 舞台、戏剧、影视化妆用的上妆油、卸妆油、油彩→不属于高档化妆品☐ 金银铂钻、金基银基合金、金基银基镶嵌、钻石饰品、钻石镶嵌→零售环节纳税、单一环节纳税☐ ☐用原油或其他原材料加工生产的用于内燃机、机械加工过程的润滑产品→按照润滑油征消费税☐润滑脂→应征消费税☐变压器油、导热油等绝缘油类产品,不属于润滑油→不征收消费税航空煤油→暂缓征收消费税☐ 同时符合①②的纯生物柴油→免征消费税 ① ≥70%的动物油和植物油☐ VOC ②生产的符合标准的纯生物柴油☐同时符合①②③的润滑油基础油、汽油、柴油等工业油料→免征消费税①“利用”或“综合经营”字样②≥90%的废矿物油,产成品必须包含润滑油基础油且每吨废矿物油生产的润滑油基础油≥0.65吨③利用废矿物油生产的产品与利用其他原料生产的产品应分别核算☐电动汽车、沙滩车、雪地车、卡丁车、高尔夫车→不征收消费税☐电池的征税范围包括:原电池、蓄电池、燃料电池、太阳能电池、其他电池。
消费税纳税环节.ppt
练习:
(2016年)下列各项中,应征收消费税的有 ( )。
A、甲电池厂生产销售电池 B、丁百货公司零售钻石胸针 C、丙首饰厂生产销售玉手镯 D、乙超市零售啤酒
答案:ABC
THANKS
谢谢观赏
税法
——消费税纳税环节
消费税纳税环节
消费税纳税义务人 消费税纳税一般环节 消费税纳税特殊环节
消费税纳税纳税义务人
凡在中华人民共和国境 内生产、委托加工和进口 《中华人民共和国消费税暂 行条例》(简称《消费税暂 行条例》)规定的应税消费 品的单位和个人,以及国务 院确定的销售(批发或零售 《消费税暂行条例》 )规定 的某些应税消费品的单位和 个人,均为消费税的纳税义 务人。
消费税纳税一般环节
我国 境内
生产 委托加工
进口
消费税纳税特殊环节
生产
金、银、 钻石饰品
×
卷烟
√
超豪华小 轿车
Hale Waihona Puke √批发× √ ×
零售
√ × √
练习:
【例题】下列各项业务,应同时征收增值税和消费税的 有( )。
A.地板厂销售自产实木地板 B.汽车厂销售自产货车 C.百货商场销售高档手表 D.进出口公司进口高尔夫球及球具 E.酒业批发公司批发白酒
2020年初级会计师考试《经济法基础》基础考点讲义第23讲_消费税法律制度(2)
第四单元消费税法律制度考点02:消费税的纳税环节(★★★)(P152)1.生产环节(1)纳税人生产的应税消费品,对外销售的,在销售时纳税。
(2)纳税人自产自用的应税消费品,用于连续生产应税消费品的,不纳税。
用于其他方面的(用于生产非应税消费品、在建工程、管理部门、馈赠、赞助、集资、广告、样品、职工福利、奖励等),视同销售,在移送使用时纳税。
【例题1·判断题】某酒厂将自产的5箱普通白酒移送到厂工会用于奖励先进员工,在移送使用环节不缴纳消费税。
()(2017年)【答案】×【例题2·多选题】根据消费税法律制度的规定,下列情形中,应缴纳消费税的有()。
(2014年)A.卷烟厂将自产的卷烟用于个人消费B.化妆品厂将自产的高档化妆品赠送给客户C.酒厂将自产的啤酒赞助啤酒节D.地板厂将自产的实木地板用于办公室装修【答案】ABCD【例题3·单选题】根据消费税法律制度的规定,下列各项中,不征收消费税的是()。
(2018年)A.酒厂用于交易会样品的自产白酒B.卷烟厂用于连续生产卷烟的自产烟丝C.日化厂用于职工奖励的自产高档化妆品D.地板厂用于本厂办公室装修的自产实木地板【答案】B【例题4·多选题】根据消费税法律制度的规定,甲酒厂发生的下列业务中,应缴纳消费税的有()。
(2017年)A.以自产低度白酒用于奖励职工B.以自产高度白酒用于馈赠客户C.以自产高度白酒用于连续加工低度白酒D.以自产低度白酒用于市场推广【答案】ABD2.委托加工环节(1)委托方是消费税的纳税义务人。
(2)委托加工的应税消费品,除受托方为个人外,由受托方在向委托方交货时代收代缴消费税税款;委托个人加工的应税消费品,由委托方收回后缴纳消费税。
3.进口环节进口应税消费品,应缴纳关税、进口消费税和进口增值税。
4.零售环节(1)金银铂钻①金银首饰、铂金首饰和钻石及钻石饰品仅在零售环节征收一次消费税,在其他环节不再征收消费税。