
~整理版~全部的随机过程
(完整版)随机过程知识点汇总
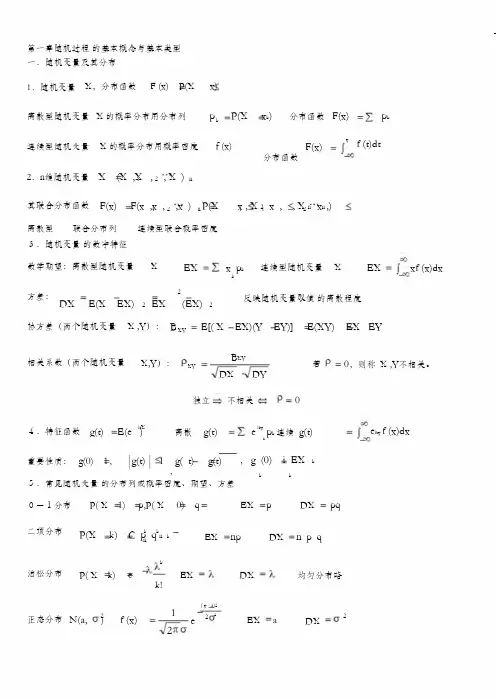
第一章随机过程 的基本概念与基本类型 一.随机变量及其分布X ,分布函数 F (x) P(X x) 1.随机变量 离散型随机变量 X 的概率分布用分布列 p P(X x k ) F(x)p kf (t)dt分布函数kxX 的概率分布用概率密度 f (x)F(x)分布函数连续型随机变量 2.n 维随机变量 X (X ,X , , X ) 1 2 n F(x) F(x ,x , ,x ) P(X x , X 2 x , , X n x n ,)其联合分布函数 1 2 n 1 1 2 离散型联合分布列连续型联合概率密度3.随机变量 的数字特征 数学期望:离散型随机变量 XEX x p kkXEX xf (x)dx连续型随机变量2DX E(X EX) 2 EX (EX) 2方差:反映随机变量取值 的离散程度协方差(两个随机变量 X ,Y ):B E[( X EX)(Y EY)] E(XY) EX EYXYB XY相关系数(两个随机变量X,Y ):0,则称 X ,Y 不相关。
若XYDX DY独立不相关itXg(t) E(e )itxe p k 连续 g(t)ke itxf (x)dx4.特征函数离散 g(t) 重要性质: g(0) 1,g(t) 1 g( t) g(t),, g (0) i EX kk k5.常见随机变量 的分布列或概率密度、期望、方差 0-1分布 二项分布P( X 1) p,P( X 0) qEX pDX pqP(X k) C p q n kk kEX npDX n p qnk泊松分布P( X k) ek!EXDX均匀分布略( x a)21 2N(a, ) f (x)222EX a正态分布eDX2xe ,x 0 0, x 011指数分布f (x)EXDX2X (X ,X , ,X ) 的联合概率密度 X ~ N(a, B) 6.N维正态随机变量1 2 n11 2T 1(x a) B (x a)}f (x , x , , x n ) exp{ 11 2n 2(2 ) | B |2a (a ,a , ,a ), x (x , x , ,x ), B (b ) 正定协方差阵 1 2 n 1 2 n ij n n二.随机过程 的基本概念 1.随机过程 的一般定义设 ( , P)是概率空间, T 是给定 的参数集,若对每个 t T ,都有一个随机变量 X 与之对应, X(t,e),t T ( , 是P)上 的随机过程。
第二章 随机过程总结
图2-2-3 随机过程的均方值、方差
方差、均方值和均值有数学关系式:
(2.2.18) • 方差描述在该时刻对其数学期望的偏离程度。
• 数学期望、均方值和均方差只能描述随机过程孤 立的时间点上的统计特性。
• 随机过程孤立的时间点上的统计特性不能反映随 机过程的起伏程度。
图2-2-4 随机过程的起伏程度
注:一维概率分布描述了随机过程在各个孤 立时刻的统计特性。 3、二维分布函数
与 , , 和 都有直接的关系, 是 ,, 和 的四元函数,记为: (2.2.4) 被称为随机过程的二维分布函数。
4、二维概率密度函数
如果存在四元函数
ቤተ መጻሕፍቲ ባይዱ
,使
(2.2.5)
成立,则称 为随机过程的二维概率密 度函数,是 ,,和 的四元函数,且满足 (2.2.6)
§2.3
平稳随机过程
• 平稳随机过程的定义
• 严平稳随机过程及其性质 • 宽平稳随机过程及其性质
图2-3-1 初相角随机的正弦信号
图2-3-2 幅度随机的正弦信号
图2-3-3 频率随机的正弦信号
图2-3-4 频率、相位和幅度随机的正弦信号
图2-3-5 云层背景下的飞机
2.3.1 随机信号 的统计特性(如概率密度函 数、相关函数),部分或全部在观察点或观察 点组的位置变化时,保持不变或变化。在随机 信号理论中就称该随机信号的相应统计特性具 有平稳或非平稳性。 2.3.2 随机信号统计平稳性有多种情况: (1)对整个观察点位置 变化的平稳性; (2)对观察点中时间位置 变化的时间平稳性; (3)对观察点空间位置 变化的平稳性; (4)对观察点中空间位置的部分坐标变化的平 稳性。
例2.8 设有随机过程 ,式中A是高斯 随机变量, 为确定的时间函数。试判断 是否为严平稳过程。 解:已知A的概率密度函数
随机过程知识点汇总

随机过程知识点汇总随机过程是指一组随机变量{X(t)},其中t属于某个集合T,每个随机变量X(t)都与一个时刻t相关联。
2.随机过程的分类随机过程可以分为离散时间随机过程和连续时间随机过程。
离散时间随机过程是指在离散的时间点上取值的随机过程,例如随机游走。
连续时间随机过程是指在连续的时间区间上取值的随机过程,例如XXX运动。
3.随机过程的数字特征随机过程的数字特征包括均值函数和自相关函数。
均值函数E[X(t)]描述了随机过程在不同时刻的平均取值。
自相关函数R(t1,t2)描述了随机过程在不同时刻的相关程度。
4.平稳随机过程平稳随机过程是指其均值函数和自相关函数都不随时间变化而变化的随机过程。
弱平稳随机过程的自相关函数只与时间差有关,而不依赖于具体的时间点。
强平稳随机过程的概率分布在时间上是不变的。
5.高斯随机过程高斯随机过程是指其任意有限个随机变量的线性组合都服从正态分布的随机过程。
高斯随机过程的均值函数和自相关函数可以唯一确定该过程。
6.马尔可夫随机过程马尔可夫随机过程是指其在给定当前状态下,未来状态的条件概率分布只依赖于当前状态,而与过去状态无关的随机过程。
马尔可夫性质可以用转移概率矩阵描述,并且可以用马尔可夫链来建模。
7.泊松过程泊松过程是指在一个时间段内随机事件发生的次数服从泊松分布的随机过程。
泊松过程的重要性质是独立增量和平稳增量。
8.随机过程的应用随机过程在金融学、信号处理、通信工程、控制理论等领域有广泛的应用。
例如,布朗运动被广泛应用于金融学中的期权定价,马尔可夫链被应用于自然语言处理中的语言模型。
t)|^2]协方差函数BZs,t)E[(ZsmZs))(ZtmZt))],其中Zs和Zt是Z在时刻s和t的取值。
复随机过程是由实部和虚部构成的随机过程,其均值和方差函数分别由实部和虚部的均值和方差函数计算得到。
协方差函数和相关函数也可以类似地计算得到。
复随机过程在通信系统中有广泛的应用,例如调制解调、信道编解码等。
随机过程

n 其中 g t1 , , t n ( 1 , 2 , , n ) E exp i i X ( t i ) k 1
B X ( s, t ) D X (s) D X (t ) 1 st (1 s )( 1 t )
2 2
{X(t),t>0}的一维概率密度
ft ( x)
2 1 x exp ,t 0 2 2 2 (1 t ) 2 (1 t )
15
2.2 随机过程的分布律和数字特征
t
0
g 1 ( v L ) g 2 ( v L ) dv
18
L
1
L
0
g 1 ( v ) g 2 ( v ) dv
2.2 随机过程的分布律和数字特征
例 X(t)为信号过程,Y(t)为噪声过程,设 W(t)=X(t)+Y(t),求W(t)的均值函数和相 关函数。 解 m ( t ) EW ( t ) E [ X ( t ) Y ( t )]
2 2
i . i .d
identical
Байду номын сангаас
on
B X ( s , t ) E [ X ( s ) X ( t )] m X ( s ) m X ( t ) E [( Y Zs ) (Y Zt ) ] 1 st
14
2.2 随机过程的分布律和数字特征
X ( s, t )
{X(t),t>0}的二维概率密度
f s ,t ( x1 , x 2 ) 1 2 (1 s )( 1 t )( 1 )
随机过程第三章
随机过程的概率密度函数
概率密度函数
对于连续随机过程,其概率密度函数描述了随机过程在各个时间点或位置上的取值的可能性密度。
联合概率密度函数
对于多个连续随机过程的组合,其联合概率密度函数描述了这些随机过程在各个时间点或位置上的取 值的联合可能性密度。
03
随机过程的数字特征
均值函数
总结词
描述随机过程中心趋势的数字特征
泊松过程
定义
泊松过程是一种随机过程,其中事件的 发生是相互独立的,且以恒定的平均速
率在时间上均匀地发生。
应用
在物理学、工程学、生物学等领域都 有应用,如放射性衰变、电话呼叫等。
性质
泊松过程具有无记忆性,即两次事件 发生的时间间隔与它们是否同时发生 无关。
扩展
泊松过程可以推广为更复杂的过程, 如非齐次泊松过程和条件泊松过程。
随机过程第三章
目录
• 随机过程的基本概念 • 随机过程的概率分布 • 随机过程的数字特征 • 随机过程的平稳性和遍历性 • 马尔科夫链和泊松过程 • 随机过程的应用
01
随机过程的基本概念
随机过程的定义
01
随机过程:一个随机过程是一个定义在概率空间上的
参数集的集合,这个集合的元素是随机变量。
02
马尔科夫链和泊松过程的比较
关联性
马尔科夫链和泊松过程都是随机过程,但它们的 性质和应用场景有所不同。
时间连续性
马尔科夫链可以适用于连续时间,而泊松过程通 常适用于离散时间。
ABCD
状态转移
马尔科夫链关注的是状态之间的转移,而泊松过 程关注的是事件的发生。
应用领域
马尔科夫链在社会科学和生物科学中应用广泛, 而泊松过程在物理学和工程学中更为常见。
随机过程的基本概念及类型
第七章 随机过程的基本概念及类型
第一章 概率论基础
目录 Contents
7.1
随机过程的基本概念
7.2
随机过程的分布率和数字特征
7.3
复随机过程
7.4
几种重要的随机过程
7.1 随机过程的基本概念
通俗地讲, 用于研究随机现象变化过程的随机变量 族称为随机过程.
7.1.1 随机过程的实例
当 t1 t2 t 时,
DX (t )
2 X
(t)
BX
(t,t)
RX
(t,t
)
m
2 X
(t)
最主要的数字特征
mX (t) E[X (t)]
均值函数
RX(t1, t2 ) E[X (t1 )X (t2 )] 自相关函数
7.2 随机过程的分布律和数字特征
例7.2 设随机过程 X (t ) Y cos( t) Z sin( t), t 0, 其中 Y , Z 是相互独立的随机变量, 且 EY EZ 0, DY DZ 2 , 求 {X (t ) t 0}的均值函数 mX (t) 和 协方差函数 BX (s, t).
RW (s, t) E[W (s)W (t)] E[( X (s) Y (s))( X (t ) Y (t ))]
E[ X (s)X (t) X (s)Y (t) Y (s)X (t ) Y (s)Y (t)]
7.2 随机过程的分布律和数字特征
E[ X (s)X (t)] E[ X (s)Y (t)] E[Y (s)X (t)] E[Y (s)Y (t)]
◎ 显然有关系式 BX (s, t) RX (s, t) mX (s)mX (t) , s, t T .
随机过程第一章(下)汇总
正态过程
特点: 1. 在通信中应用广泛;(中心极限定理)
只要n充分大,x1,x2,…xn之和近似正态分布. 例如:高斯白噪声; 一个城市某个时刻的总 耗 电量;实验的测量误差。
2.正态过程只要知道其均值函数和协方差函数, 即可确定其有限维分布。
一维正态随机变量的概念:
一维正态随机变量X的概率密度函数可以表示
BXY (s, t) 0
互协方差函数与互相关函数之间的关系
BXY (s,t) RXY (s,t) mX (s)mY (t)
例题2.8: 设X(t)为信号过程,Y(t)为噪声过程,令 W(t)=X(t)+Y(t),求W(t)的均值函数和相关函数。
例题: 设X(t)为信号过程,Y(t)为噪声过程,令 W(t)=X(t)+Y(t),求W(t)的均值函数和相关函数。
第一章 随机过程的概念与基本类型
随机过程的定义和统计描述 随机过程分布律和数字特征 复随机过程 随机过程基本类型
自然界事物的变化过程分为两大类: (1)具有确定形式的过程,可以用一个时间t的确定 函数来描述。 (2)另外一种过程没有确定的变化形式,不能用一 个时间 t的确定函数来描述。
例如:液面上的质点的运动。用{x(t),y(t)}表示t时 刻该质点在液面上的坐标。
正交增量过程
独立增量过程
平稳独立增量过程
定义: 设{X(t),t∈T}是独立增量过程,若对任 意s<t,随机变量X(t)-X(s)的分布仅依 赖于t-s,则称{X(t),t∈T}是平稳独立 增量过程。
平稳独立增量过程
例题2.10 考虑一种设备一直使用到损坏为止,然后换 上同类型的设备。假设设备的使用寿命是随 机变量,令N(t)为在时间段[0,t]内更换设备 的件数,通常可以认为{N(t),t≥0}是平稳独 立增量过程。
随机过程-第二章 随机过程
Ft j ,,t j ( x j1 , , x jn )
1
P X (t j1 ) x j1 , , X (t jn ) x jn P X (t1 ) x1 , , X (tn ) xn Ft1 ,,tn ( x1 , , xn )
(2)相容性 对于 m n ,有
1, X (t ) x Y (t ) 0, X (t ) x
1 n
j1 ,,t jn
(u j1 ,, u jn )
(2)相容性 对于 m n ,有
t ,,t
1
m ,tm1 ,,tn
(u1 ,, um ,0,,0) t1 ,,tm (u1 ,, um )
注:有限维分布族与有限维特征函数族互相唯一决定。
定理 2.1: 存在定理 (Kolmogorov 定理) : 设分布函数族 Ft1 ,,tn ( x1 ,, xn ), t1 ,, tn , n 1
CXY (s, t ) E[( X (s) X (s))(Y (t ) Y (t ))], s, t T
互相关函数
def
RXY (s, t ) E[ X (s)Y (t )], s, t T
二维随机过程的独立性 若满足
Ft ,,t
1
' ' n ;t1 ,,tm
( x1 ,, xn ; y1 ,, ym ) Ft1 ,,tn ( x1 ,, xn ) Ft ' ,,t ' ( y1 ,, ym ), m 1, n 1
i 1
1 k k Ft1 ,,t1 ;;t 2 ,,t 2 ( x1 ,, x1 n1 ; , x1 , , xnk )
1 n1 1 nk
概率论与数理统计经典课件随机过程
一维、二维或一般的多维随机变量的研究是概率论的研究内容,而 随机序列、随机过程则是随机过程学科的研究内容。从前面的描述中看 到,它的每一样本点所对应的,是一个数列或是一个关于t的函数。
定义:设T是一无限实数集,X (e,t), e S,t T是对应于e和t的实数,
即为定义在S 和T 上的二元函数。
DX
(t)
E
[ X (t) X (t)]2
---方差函数
X (t)
2 X
(t
)
---标准差函数
又设任意t1,t2 T RXX (t1,t2 ) E[ X (t1) X (t2 )] (自)相关函数
CXX (t1,t2 ) Cov[ X (t1), X (t2 )]
E [ X (t1) X (t1)][ X (t2 ) X (t2 )] (自)协方差函数
定义: X (t),t T是一随机过程,若它的每一个有限维分布
都是正态分布,即对任意整数n 1及任意t1,t2,
X (t1), X (t2 ), X (tn )服从n维正态分布, 则称X (t),t T是正态过程
tn T ,
正态过程的全部统计特性完全由它的均值函数和自协方差函数所确定。
16
例3:设A, B是两个随机变量,试求随机过程:
当A
N 1,4, B
U 0, 2时,E(A) 1, E( A2 ) 5, E(B) 1, E(B2)
4 3
又因为A, B独立, 故E(AB) E(A)E(B) 1
X (t) t 3, RX (t1, t2 ) 5t1t2 3(t1 t2 ) 12 t1, t2 T
17
例4:求随机相位正弦波X (t) acos(t ) t ,
第二章 随机过程汇总
第 2 章 随机过程2.1 引言•确定性信号是时间的确定函数,随机信号是时间的不确定函数。
•通信中干扰是随机信号,通信中的有用信号也是随机信号。
•描述随机信号的数学工具是随机过程,基本的思想是把概率论中的随机变量的概念推广到时间函数。
2.2 随机过程的统计特性一.随机过程的数学定义:•设随机试验E 的可能结果为)(t g ,试验的样本空间S 为{x 1(t), x 2(t), …, x n (t),…}, x i (t)是第i 次试验的样本函数或实现,每次试验得到一个样本函数,所有可能出现的结果的总体就构成一随机过程,记作)(t g 。
随机过程举例:二.随机过程基本特征其一,它是一个时间函数;其二,在固定的某一观察时刻1t ,)(1t g 是随机变量。
随机过程具有随机变量和时间函数的特点。
● 随机过程)(t g 在任一时刻都是随机变量; ● 随机过程)(t g 是大量样本函数的集合。
三.随机过程的统计描述设)(t g 表示随机过程,在任意给定的时刻T t ∈1, )(1t g 是一个一维随机变量。
1.一维分布函数:随机变量)(t g 小于或等于某一数值x 的概率,即})({);(1x t g P t x P ≤= 2.2.12.一维概率密度函数:一维概率分布函数对x 的导数.xt x P t x p ∂∂=);(),(11 2.2.2 3.对于任意两个时间1t 和2t ,随机过程的对应的抽样值)(1t g )(2t g 为两个随机变量.他们的联合分布定义为)(t g 的二维分布})(;)({),;,(221121212x t g x t g P t t x x P ≤≤= 2.2.34.二维分布密度定义为212121221212),;,(),;,(x x t t x x P t t x x p ∂∂∂=2.2.4四.随机过程的一维数字特征设随机过程)(t g 的一维概率密度函数为),(1t x p .1.数学期望(Expectation)dx t x xp t g E t g );()]([)(1⎰∞∞-==μ 2.2.52.方差(Variance)dx t x p t x t t g E t g Var t g g g ),()]([]))()([()]([)(1222μμσ-=-==⎰∞∞- 2.2.6五.随机过程的二维数字特征1.自协方差函数(Covariance)•21212122211221121),;,())())((())]()())(()([(),(dx dx t t x x p t x t x t t g t t g E t t C g g g g g μμμμ--=--=⎰⎰∞∞-∞∞- 2.2.72. 自相关函数(Autocorrelation)•2121212212121),;,()]()([),(dx dx t t x x p x x t g t g E t t R g ⎰⎰∞∞-∞∞-== 2.2.83.自相关函数和自协方差函数的关系)]([)]([),(),(212121t g E t g E t t R t t C g g •-= 2.2.9 4.设两个随机过程分别为)(),(t h t g ,在时刻1t 和2t ,对)(),(t h t g 抽样,两个随机过程的互相关函数(Cross-correlation)定义为)]()([),(2121t h t g E t t R gh = 2.2.105.两个随机过程的互协方差函数(Cross-covariance)定义为)]()())(()([(),(221121t t h t t g E t t C h g gh μμ--= 2.2.112.3 平稳随机过程一.狭义平稳的随机过程(严平稳的随机过程)对于任意的正整数n 和实数τ,若随机过程)(t g 的n 维概率密度函数满足),,;,,(),,;,,,(21212121n n n n n n t t t x x x p t t t x x x p ⋅⋅⋅⋅⋅⋅=+⋅⋅⋅++⋅⋅⋅τττ 2.3.1则称)(t g 为狭义平稳的随机过程.统计特性不随时间的推移而变化的随机过程称为平稳随机过程。