
年 金 现 值 系 数 表
复利终值系数、复利现值系数、年金终值系数、年金现值
怎样理解年金现值、年金终值、复利终值、复利现值?复利现值系数=1/(1+i)^n=(p/s,i,n)其中i为利率,n为期数这是一个求未来现金流量现值的问题59(1+r)^-1+59(1+r)^-2+59(1+r)^-3+59(1+r)^-4+(59+1250)(1+r)^-5=100059*(P/A,I,5)+1250*(P/F,I,5)=1000第一个(P/A,I,5)是年金现值系数第二个(P/F,I,5)是复利现值系数一般是通过插值测出来比如:设I=9%会得一个答案A,大于1000;设I=11%会得另一个答案B,小于1000 则会有(1000-A)/(B-A)=(X-9%)/(11%-9%)解方程可得X,即为所求的10%年金现值系数(P/A,i,n)=[1-(1+i)-n]/i普通年金现值系数(P/A,i,n)=[1-复利现值系数(P/F,i,n)]/i普通年金终值系数(F/A,i,n)=[(1+i)n-1]/i普通年金终值系数(F/A,i,n)=[复利终值系数(F/P,i,n)-1]/i复利现值系数(P/F,i,n)或者(P/S,i,n)=(1+i)-n复利终值系数(F/P,i,n)=F/P=(1+i)^n偿债基金系数(A/F,i,n) 偿债基金系数和年金终值系数互为倒数年金终值就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你可以得到的数额。
比如你每年存款10万,存10年,年利率0.72%,那么你的年金终值就是:10*(F/A,0.72%,10)=10+10*(1+0.72)+...+10*(1+0.72)10次方年金现值是相反计算,就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你能拿到这笔钱,那么,年金现值就是指的是这笔钱放在今天,它值多少钱。
比如你每年存款10万,存10年,年利率0.72%,那么你的年金现值就是:10*(P/A,0.72%,10)=10+10/(1+0.72)+...+10/(1+0.72)10次方(打个比方说白一点,年金终值就是指,如果你每隔相等的一个时间段存下相等数量的钱,等若干年后你能够从银行拿到的钱的金额;而年金现值则是指,如果你想在未来的若干年内,每隔相等的一个时间段都能拿到一笔等数量的钱的话,那么现在必须去银行存多少钱。
复利终值系数、复利现值系数、年金终值系数、年金现值系数
怎样理解年金现值、年金终值、复利终值、复利现值?复利现值系数=1/(1+i)^n=(p/s,i,n)其中i为利率,n为期数这是一个求未来现金流量现值的问题59(1+r)^-1+59(1+r)^-2+59(1+r)^-3+59(1+r)^-4+(59+1250)(1+r)^-5=100059*(P/A,I,5)+1250*(P/F,I,5)=1000第一个(P/A,I,5)是年金现值系数第二个(P/F,I,5)是复利现值系数一般是通过插值测出来比如:设I=9%会得一个答案A,大于1000;设I=11%会得另一个答案B,小于1000则会有(1000-A)/(B-A)=(X-9%)/(11%-9%)解方程可得X,即为所求的10%年金现值系数(P/A,i,n)=[1-(1+i)-n]/i普通年金现值系数(P/A,i,n)=[1-复利现值系数(P/F,i,n)]/i普通年金终值系数(F/A,i,n)=[(1+i)n-1]/i普通年金终值系数(F/A,i,n)=[复利终值系数(F/P,i,n)-1]/i复利现值系数(P/F,i,n)或者(P/S,i,n)=(1+i)-n复利终值系数(F/P,i,n)=F/P=(1+i)^n偿债基金系数(A/F,i,n) 偿债基金系数和年金终值系数互为倒数年金终值就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你可以得到的数额。
比如你每年存款10万,存10年,年利率0.72%,那么你的年金终值就是:10*(F/A,0.72%,10)=10+10*(1+0.72)+...+10*(1+0.72)10次方年金现值是相反计算,就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你能拿到这笔钱,那么,年金现值就是指的是这笔钱放在今天,它值多少钱。
比如你每年存款10万,存10年,年利率0.72%,那么你的年金现值就是:10*(P/A,0.72%,10)=10+10/(1+0.72)+...+10/(1+0.72)10次方(打个比方说白一点,年金终值就是指,如果你每隔相等的一个时间段存下相等数量的钱,等若干年后你能够从银行拿到的钱的金额;而年金现值则是指,如果你想在未来的若干年内,每隔相等的一个时间段都能拿到一笔等数量的钱的话,那么现在必须去银行存多少钱。
复利现值、终值,年金现值、终值

复利现值、终值,年金现值、终值复利现值系数=1/(1+i)^n=(p/s,i,n)其中i为利率,n为期数这是一个求未来现金流量现值的问题59(1+r)^-1 +59(1+r)^-2 +59(1+r)^-3 +59(1+r)^-4 +(59+1250)(1+r)^-5 = 100059*(P/A,I,5)+1250*(P/F,I,5)=1000第一个(P/A,I,5)是年金现值系数第二个(P/F,I,5)是复利现值系数一般是通过插值测出来比如:设I=9%会得一个答案A,大于1000;设I=11%会得另一个答案B,小于1000则会有(1000-A)/(B-A)=(X-9%)/(11%-9%)解方程可得X,即为所求的10%年金现值系数(P/A,i,n)=[1-(1+i)-n]/ i复利现值系数(P/F,i,n)=(1+i)-n===========================================================年金终值就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你可以得到的数额。
比如你每年存款10万,存10年,年利率0.72%,那么你的年金终值就是10*(F/A,0.72%,10)=10+10*(1+0.72)+...+10*(1+0.72)10次方年金现值是相反计算,就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你能拿到这笔钱,那么,年金现值就是指的是这笔钱放在今天,它值多少钱。
比如你每年存款10万,存10年,年利率0.72%,那么你的年金现值就是10*(P/A,0.72%,10)=10+10/(1+0.72)+...+10/(1+0.72)10次方(打个比方说白一点,年金终值就是指,如果你每隔相等的一个时间段存下相等数量的钱,等若干年后你能够从银行拿到的钱的金额;而年金现值则是指,如果你想在未来的若干年内,每隔相等的一个时间段都能拿到一笔等数量的钱的话,那么现在必须去银行存多少钱。
什么是年金现值系数
什么是年⾦现值系数什么是年⾦现值系数⾸先说什么是年⾦。
年⾦是每隔相等时间间隔收到或⽀付相同⾦额的款项,这⾥的“款项”范围就⽐较宽泛了,只要满⾜“每隔相等时间间隔”这个条件就⾏,⽐如您每年年末都会收到养⽼⾦10000元,那这10000元就可以称之为年⾦。
年⾦现值是指按照⼀定的利率把从现在到以后的⼀定期数的收到的年⾦折成现在的价值之和。
现值系数就是按⼀定的利率每期收付⼀元钱折成现在的价值。
也就是说,知道了年⾦现值的系数就可以求得⼀定⾦额的年⾦现值之和了。
年⾦现值系数的值计算年⾦现值的系数,其公式为:P/A=[1-(1+i)^-n]/i其中i表⽰报酬率,n表⽰期数,P表⽰现值,A表⽰年⾦。
⽐如你在银⾏⾥⾯每年年末存⼊1200元,年利率是10%的话,你这5年所存⼊资⾦的年⾦现值的系数值为:[1-(1+10%)^-5]÷10%=3.7908;年⾦现值为:3.7908×1200=4550。
不过,通常有关的系数值,可通过相应的表格查得。
不同的报酬率、不同的期数下,年⾦现值的系数也是不相同的。
年⾦现值系数表年⾦现值系数表是⼀个提供相关计算所需参数的表格。
它有以下三个参数:利率、期数、年⾦现值系数。
利⽤此表格可以进⾏下列相关计算:已知年⾦,现值=年⾦*现值系数已知现值,年⾦=现值/现值系数已知年⾦和现值,则年⾦/现值=现值系数。
易混概念区分有些朋友会问,除了年⾦现值系数,经常见到的还有年⾦终值系数和复利现值系数,这三个概念⾮常相近,它们指的是同⼀个系数吗?如果不是,它们区别在哪⾥?针对这种疑惑,我们做如下介绍:第⼀,年⾦终值系数通俗来说,可以这样理解年⾦现值和终值:假设你每年年底向银⾏存款相同的⾦额,年⾦现值就是你每年存的钱折到现在你有多少钱,年⾦终值就是你每年存的钱到最后你存款的年底你有的钱。
年⾦终值系数的计算公式为:年⾦终值系数=[(1+i)^n-1]/i第⼆,复利现值系数复利现值是指未来⼀定时间的特定资⾦按复利计算的现在价值,或者说是为取得将来⼀定复利现值系数本利和现在所需要的本⾦。
年金现值系数

年金现值系数首先说什么是年金,年金是每隔相等时间间隔收到或支付相同金额的款项,如每年年末收到养老金10000元,即为年金。
年金现值是指按照一定的利率把从现在到以后的一定期数的收到的年金折成现在的价值之和。
年金现值系数定义现值系数就是按一定的利率每期收付一元钱折成现在的价值。
也就是说知道了现值系数就可以求得一定金额的年金现值之和了。
缩写P/A计算公式年金现值系数公式:P/A=1/i -1/i(1+i)^n其中i表示报酬率,n表示期数,P表示现值,A表示年金。
比如你在银行里面每年年末存入1200元,连续5年,年利率是10%的话,你这5年所存入资金的现值=1200/(1+10%)+1200/(1+10%)^2+1200/(1+10%)^3+1200/(1+10%)^4+1200/(1+10%)^5= 1200*[1- (1+10%)^(-5)]/10%=1200*3.7908=4548.961200元就是年金,4548.96就是年金现值,1/10%-1/10%*1.1^(-5)=3.7908就是年金现值系数。
不同的报酬率、不同的期数下,年金现值系数是不相同的。
普通年金终值1、普通年金终值指一定时期内,每期期末等额收入或支出的本利和,也就是将每一期的金额,按复利换算到最后一期期末的终值,然后加总,就是该年金终值.例如:每年存款1元,年利率为10%,经过5年,逐年的终值和年金终值,可计算如下:1元1年的终值=1.000元1元2年的终值=(1+10%)^1=1.100(元)1元3年的终值=(1+10%)^2=1.210(元)1元4年的终值=(1+10%)^3=1.331(元)1元5年的终值=(1+10%)^4=1.464(元)1元年金5年的终值=1.6105(元)如果年金的期数很多,用上述方法计算终值显然相当繁琐.由于每年支付额相等,折算终值的系数又是有规律的,所以,可找出简便的计算方法.设每年的支付金额为A,利率为i,期数为n,则按复利计算的年金终值S为:S=A+A×(1+i)+…+A×(1+i)n-1,(1)等式两边同乘以(1+i):S(1+i)=A(1+i)1+A(1+i)2+…+A(1+l)n,(n等均为次方)(2)上式两边相减可得:S(1+i)-S=A(1+i)n-A,S=A[(1+i)n-1]/i式中[(1+i)n-1]/i的为普通年金、利率为i,经过n期的年金终值记作(S/A,i,n),可查普通年金终值系数表.2、年金现值通常为每年投资收益的现值总和,它是一定时间内每期期末收付款项的复利现值之和.每年取得收益1元,年利率为10%,为期5年,上例逐年的现值和年金现值,可计算如下:1年1元的现值==0.909(元)2年1元的现值==0.826(元)3年1元的现值==0.751(元)4年1元的现值==0.683(元)5年1元的现值==0.621(元)1元年金5年的现值=3.790(元)计算普通年金现值的一般公式为:P=A/(1+i)^1+A/(1+i)^2…+A/(1+i)^n,(1)等式两边同乘(1+i)P(1+i)=A+A/(1+i)^1+…+A/(1+i)^(n-1),(2)(2)式减(1)式P(1+i)-P=A-A/(1+i)^n,剩下的和上面一样处理就可以了。
资金时间价值系数表
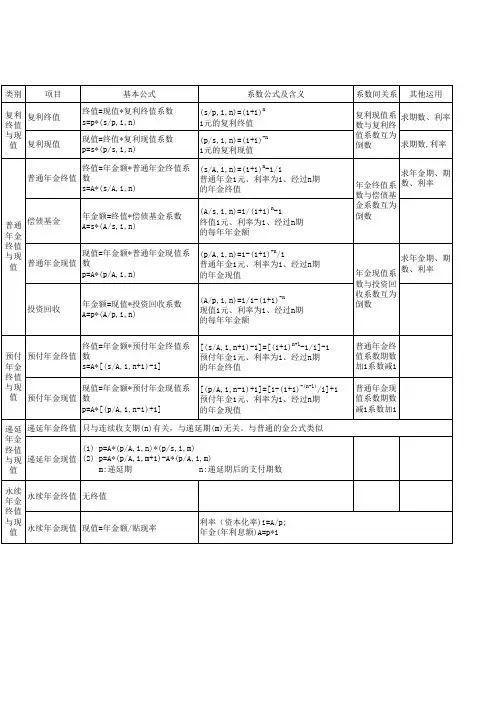
普通年金终 值系数期数 加1系数减1
普通年金现 值系数期数 减1系数加1
[(s/A,i,n+1)-1]=[(1+i)n+1-1/i]-1 预付年金1元、利率为i、经过n期 的年金终值
[(p/A,i,n-1)+1]=[1-(1+i)-(n-1)/i]+1 预付年金1元、利率为i、经过n期 的年金现值
递延 递延年金终值 只与连续收支期(n)有关,与递延期(m)无关。与普通的金公式类似
(p/A,i,n)=1-(1+i)-n/i 普通年金1元、利率为i、经过n期 的年金现值
投资回收
年金额=现值*投资回收系数 A=p*(A/p,i,n)
(A/p,i,n)=i/1-(1+i)-n 现值1元、利率为i、经过n期 的每年年金额
系数间关系 其他运用
复利现值系 求期数、利率
数与复利终
值系数互为
年金
终值
(1) p=A*(p/A,i,n)*(p/s,i,m)
与现 递延年金现值 (2) p=A*(p/A,i,m+1)-A*(p/A,i,m)
值
m:递延期
n:递延期后的支付期数
永续 年金
永续年金终值
无终值
终值
与现 值
永续年金现值
现值=年金额/贴现率
利率(资本化率)i=A/p; 年金(年利息额)A=p*i
普通年金终值 数
普通年金1元、利率为i、经过n期
s=A*(s/A,i,n)
的年金终值
普通 偿债基金
年金额=终值*偿债基金系数 A=s*(A/s,i,n)
年金
终值
与现
现值=年金额*普通年金现值系
值 普通年金现值 数
复利现值系数表图(复利现值系数表)
复利现值系数表图(复利现值系数表)如果年金是每年年底收到的1万元,那就是年金。
年金现值是指在发生期间收到的年金利息,按照利率折算成价值的总和。
年金现值系数公式:PVA/a[1]=1/I-1/[复利现值系数表怎么看问题一:复利现值系数表怎么看?当然有关系了。
所谓插值法么。
就是把根据表中的利率计算出来的业绩和你实际的未来现金流进行比较,正好在两个利率之间,然后算出一个实际利率。
插值法也叫试值法,就是不断的换数儿来确定一个利率范围。
问题二:复利现值系数怎么计算?复利现值的计算公式为:P=F*1/(1+i)^n其中的1/(1+i)^n就是复利现值系数。
,记作(P/F,i,n).其中i是利率(折现率),n是年数。
根据这两个条件就可以查到具体对应的复利现值系数了。
问题三:求解财务管理中,什么时候用复利现值系数表、什么时候用年金现值系数表?计算期末现金流量或各期现金流量不相等时的现值,使用复利现值系数表;在几期现金流已知,各期现金流相等的情况下计算现值,使用年金现值系数表。
问题四:当期为2.5年的复利现值系数如何计算?(系数表查不到)=(1+年利率)*-2.5年次方问题五:注册会计师考试,财务成本管理科目,复利现值系数、年金现值系数表怎么看?财务成本管理科目,复利现值系数、年金现值系数表怎么看?综合考虑这个似乎比较麻烦,就只说你这个问题吧。
复利现值是相对于单利现值而言的。
比如我们把钱存在银行,就按照单利计算利息。
如果借高利贷,除了利息高,他们一般会按照复利计算利息,也就是所谓的复利,就是利息也会产生利息。
复利现值的计算公式是P=F(1+i)-n=F/(1+i)n其中(1+i)-n称为复利现值系数,其数值可查阅按不同利率和时期编成的复利现值系数表。
p就是现值,F是终值,i是利率,按照这个公式就可以在已知终值的情况下计算出现值。
例如:某人5年后需要现金20万元,若银行存款利率为5%,如按复利计息,问此人现在应存入现金多少?计算过程如下:P(1+5%)5=20万元P=20(1+5%)-5查复利现值系数表可知,i=5%,n=5对应的数值为0.7835。
折现系数表
折现系数表什么是年金现值系数一定期间内每期期末等额的系列收付款项的现值之和,叫后付年金现值。
后付年金现值的符号为PVAn,后付年金现值的计算公式为:PVA_n=A\frac{1}{(1+i)^1}+A\frac{1}{(1+i)^2}+\cdots+A\frac{1 }{(1+i)^{n-1}}+A\frac{1}{(1+i)^n}PVA_n=A\sum_{t=1}^n\frac{1}{(1+i)^t}式中,\sum_{t=1}^n\frac{1}{(1+i)^t}叫年金现值系数,或年金贴现系数。
年金现值系数可简写为PVIFAi,n或ADFi,n。
年金现值怎么计算年金现值通常为每年投资收益的现值总和,它是一定时间内每期期末收付款项的复利现值之和。
每年取得收益1元,年利率为10%,为期5年,上例逐年的现值和年金现值,可计算如下:1年1元的现值=0.909(元)2年1元的现值=0.826(元)3年1元的现值=0.751(元)4年1元的现值=0.683(元)5年1元的现值=0.621(元)1元年金5年的现值=3.790(元)计算普通年金现值的一般公式为:P=A/(1+i)1+A/(1+i)2…+A/(1+i)n,(1)等式两边同乘(1+i)P(1+i)=A+A/(1+i)1+…+A/(1+i)(n-1),(2)(2)式减(1)式P(1+i)-P=A-A/(1+i)n,剩下的和上面一样处理就可以了。
普通年金1元、利率为i,经过n期的年金现值,记作(P/A,i,n),可查年金现值系数表。
另外,预付年金、递延年金的终值、现值以及永续年金现值的计算公式都可比照上述推导方法,得出其一般计算公式。
年金现值,年金终值,年金现值系数区别年金现值、年金终值、年金现值系数想要弄懂意思首先你得明白年金的意思。
年金是若干期数内相等间隔的时间段下每期都是相同的值,这个值就叫年金例如,咱上班每月的固定工资,在无特殊情况下咱的工资就可以看作年金。
资金时间价值
资金时间价值
某旅游公司有A、B两个项目,两个项目的报酬率及其概 率分布情况如表所示,试计算两个项目的期望报酬率。
表A项目和B项目投资报酬率的概率分布
项目实施情 况
好 一般
差
该种情况出现的概率
项目A 0.20
项目B 0.30
0.60
0.40
0.20
0.30
投资报酬率
到了后年就是 100*(1+10%)*(1+10%)
今年用100块可以买到的东西 相当于明年110块可以买到的东西。
资金时间价值
二、资金时间价值的计算
n (一)单利的计算( 本期只按照规定的利率对本
金计息,而不再根据以前期间所产生的利息来计算 新的利息)
资金时间价值
1、单利终值计算(按单利计算方式算出的一定数额的资金在某 一利率下经过若干计算期后的本利和。)
P=F×(1+i) ﹣n = F×(P/F,i,n)
资金款100万,年利率为5%, 期限为五年,求五年后应偿还的本利和。
n [例4]某旅游企业做一笔投资项目,该投资项目预 计6年后可获得收益为1000万元,按年利率为10% 计算,该笔收益的现值是多少。
资金时间价值
F
资金时间价值
[例1] 某旅游企业有一张面额为10000元的带息票据,票
面年利率3%,期限3年,请按单利计算到期本利和。 (利息税省略,下同。)
[例2] 三年后你想从银行取出1000元钱,请问你现在应该
存入银行多少钱?按年利率3%,单利计算.
资金时间价值
练习题
n 某人持有一张带息票据,面额5000元,票面利率 8%,出票日期为8月10日,到期日为11月8日,共 计90天,按单利的计算要求,则该持有者到期可 得到多少利息?
现值系数表
现值系数表第一篇:现值系数表的定义及计算方法现值系数表是一种用于计算现值的工具,也叫做现值率表。
它用于计算不同时期、不同利率下的资金现值,是财务管理中非常重要的一个工具。
现值系数表是由各种不同期限的现金流量和不同利率组成的,以一年期为基准,可以计算出相应的现值率,从而计算出现值。
现值系数表的计算方法如下:首先确定资金的未来价值和现在的价值,再确定资金的未来现金流量和现在的价值。
根据资金的未来现金流量和现在的价值,计算不同利率的现值系数,再根据现值系数和未来现金流量计算出资金的现值。
现值系数表的编制需要在财务管理中广泛使用,包括投资、融资、财务分析等方面。
现值系数表的编制可以使用电子表格或特定软件,也可以手工编制。
在计算现值时,还应考虑不同利率和不同期限下的风险和不确定性因素。
第二篇:现值系数表的应用及注意事项现值系数表可以应用于多个方面,例如投资决策、融资决策、个人理财等。
在投资决策中,我们可以使用现值系数表来计算不同投资项目的现值,确定财务上的优劣。
在融资决策中,我们可以使用现值系数表来计算借款的利息和偿还期限,确定融资的可行性。
在个人理财中,我们可以使用现值系数表来计算不同储蓄理财方式的收益率,为我们的财务规划提供参考。
使用现值系数表时,还需要注意以下几点:1.现值系数表中的利率一般为年利率,需要根据实际情况转化为其他期限的利率。
2.现值系数表只能用于确定现金流入或流出的现值,无法考虑其他的因素,例如通货膨胀等。
3.使用现值系数表时,需要注意其所适用的场合和条件,比如是否考虑税前或税后利息等。
4.现值系数表中的数据一般来自于历史数据或者市场数据,使用时需要根据实际情况进行调整。
5.使用现值系数表时,需要根据不同情况进行灵活应用,不能简单套用。
第三篇:现值系数表与其他财务工具的比较现值系数表是财务管理中非常重要的一个工具,它与其他财务工具相比具有以下优点:1.现值系数表可以考虑不同时期和不同利率下的现金流量和现值,具有比其他工具更高的灵活性。