
商业贷款等额本金和等额本息逐月还款明细表
等额本金和等额本息怎么算
等额本金和等额本息怎么算
有时难免需要通过贷款的方式去缓解当下的经济压力。贷款是需要还款的,还款可以有不同的方式。其中最主要的两种方式就是等额本金和等额本息,作为借款方,需要明白这两种还款方式如何计算。那么,等额本金和等额本息怎么算?下面就由我为您一一解答,希望对您有所帮助。
一、等额本金和等额本息怎么算
等额本金还款法是指在贷款期间,每个月月供中归还的本金不变,利息每月递减,月供每月递减的还款方法。月供计算方法可以参考下面:每月应还的本金(不变)=贷款总额/还款总月数;每月应还的利息(递减)=剩余本金X月利率;每月应还的月供(递减)=每月应还的本金+每月应还的利息。
等额本息还款法是指借款人在贷款期间内每月等额归还贷款本息(就是指每月月供还款金额相同)。计算公式如下:每月支付利息=剩余本金X贷款月利率;每月归还本金=每月还本付息额-每月支付利息。
如果用“等额本金”还款方式,相对于等额本息来说,这种还款方法前期还款的压力会大,总还款利息相对等额本息也会减少。
二、等额本金和等额本息的特点
等额本息特点:等额本息是本金逐月递增,利息逐月递减,月还款数不变;相对于等额本金的劣势在于支出利息较多,还款初期利息占每月供款的大部分,随本金逐渐返还供款中本金比重增加。但该方法每月的还款额固定,可以有计划地控制家庭收入的支出,也便于每个家庭根据自己的收入情况,确定还贷能力。
等额本金特点:等额本金的本金保持相同,利息逐月递减,月还款数递减;由于每月的还款本金额固定,而利息越来越少,贷款人起初还款压力较大,但是随时间的推移每月还款数也越来越少。
三、等额本金和等额本息的适合人群
总体来讲,等额本金还款方式适合有一定经济基础,能承担前期较大还款压力,且有提前还款计划的借款人。等额本息还款方式因每月归还相同的款项,方便安排收支,适合经济条件不允许前期还款投入过大,收入处于较稳定状态的借款人。
excel等额本息还款计算公式表

一、概述
在贷款购房或其他投资项目时,我们经常会面临选择等额本金还是等额本息还款方式的困扰。等额本金和等额本息均是常用的贷款还款方式,各有其优劣势。本文将重点讨论等额本息还款方式,并给出excel中使用等额本息还款方式的计算公式表。
二、等额本息还款方式介绍
等额本息还款方式是指按揭贷款期内,每个还款期间贷款人需要偿还固定额度的利息和公积金。随着时间的推移,每个还款期间贷款人需要偿还的本金逐渐增加,因此每个还款期间需要偿还的利息逐渐减少。这种还款方式保证了每个还款期间的还款金额是固定的,同时还款期间的利息支出逐渐减少,贷款人的还款压力逐渐减轻。
三、excel等额本息还款计算公式表
在excel中,可以使用以下公式表来进行等额本息还款的计算:
1. 计算每期还款额
在excel单元格中输入以下公式来计算每期还款额:
=PMT(利率/12, 还款期数, 贷款金额)
2. 计算每期应还利息
在excel单元格中输入以下公式来计算每期应还利息:
=利率*本期剩余贷款本金
3. 计算每期应还本金
在excel单元格中输入以下公式来计算每期应还本金:
=每期还款额-每期应还利息
4. 计算总还款额
在excel单元格中输入以下公式来计算总还款额:
=每期还款额*还款期数
5. 计算总支付利息
在excel单元格中输入以下公式来计算总支付利息:
=总还款额-贷款金额
以上公式表可以帮助我们在excel中轻松地进行等额本息还款的计算,不仅方便快捷,而且准确无误。
四、等额本息还款计算实例
为了更好地理解和应用excel中的等额本息还款计算公式,我们可以通过一个实例来演示如何使用以上公式表进行计算。
假设某人贷款30万元,年利率为5,贷款期限为20年,我们可以使用excel中的公式表来计算等额本息还款方式下的相关数据:
1. 计算每期还款额
=PMT(5/12, 20*12, xxx)
得到每期还款额约为2089.97元
贷款等额本金和等额本息计算公式份

贷款等额本金和等额本息计算公式(一)份
贷款等额本金和等额本息计算公式 1
贷款等额本金和等额本息计算公式2023
贷款等额本金和等额本息计算公式
1、等额本金还款法:每月月供额=(贷款本金÷还款月数)+(贷款本金-已归还本金累计额)_月利率,每月应还本金=贷款本金÷还款月数,每月应还利息=剩余本金_月利率=(贷款本金-已归还本金累计额)_月利率,每月月供递减额=每月应还本金_月利率=贷款本金÷还款月数_月利率,总利息=〔(总贷款额÷还款月数+总贷款额_月利率)+总贷款额÷还款月数×(1+月利率)〕÷2×还款月数-总贷款额。
2、等额本息还款法:每月应还本金=贷款本金_月利率×(1+月利率)^(还款月序号-1)÷〔(1+月利率)^还款月数-1〕,总利息=还款月数×每月月供额-贷款本金每月月供额=〔贷款本金_月利率×(1+月利率)^还款月数〕÷〔(1+月利率)^还款月数-1〕;每月应还利息=贷款本金_月利率×〔(1+月利率)^还款月数-(1+月利率)^(还款月序号-1)〕÷〔(1+月利率)^还款月数-1〕。
贷款等额本金和等额本息哪个提前还款合适 等额本息和等额本金,等额本金提前还款更划算。等额本息还款每月偿还固定的贷款金额,但是前期利息占比高、贷款本金占比低,选择提前还款后,剩余待还款的本金仍然是比较多的,这样起到节省贷款利息的效果非常有限。而等额本金前期还款金额中贷款本金占比高、利息占比低,选择提前还款后,由于已经归还了较多的贷款本金,后续贷款利息会大幅度减少。
因此,用户申请房贷后,如果有提前还款的打算,那么适合选择等额本金还款。虽然等额本金提前还款更划算,但是等额本息还款只要选择了提前还款,也是可以减少总贷款利息的。毕竟剩余待还款的本金减少了,后续要支付的利息自然也会减少。
而用户在选择等额本金与等额本息还款时,不仅仅只考虑提前还款这一个因素,还需要综合其他的因素来选择适合自己的还款方式。
等额本息及等额本金计算(全自动计算)
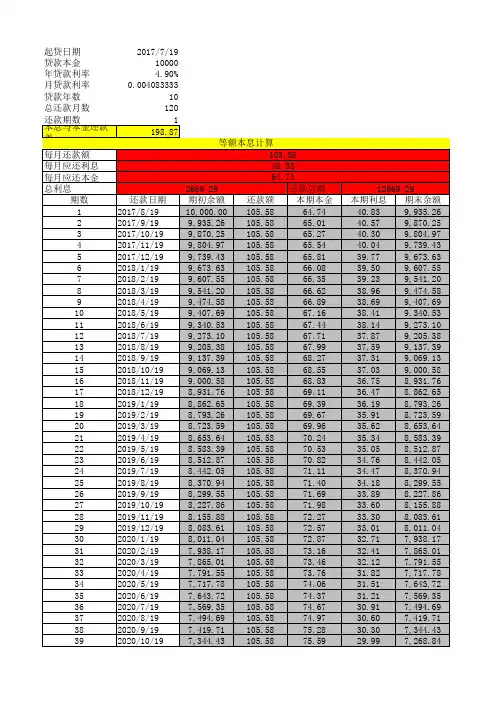
起贷日期2017/7/19
贷款本金10000
年贷款利率4.90%
月贷款利率0.004083333
贷款年数10
总还款月数120还款期数1
本息与本金还款差198.87
每月还款额
每月应还利息
每月应还本金
总利息还款总额
期数还款日期期初余额还款额本期本金本期利息期末余额
12017/8/1910,000.00105.5864.7440.839,935.26
22017/9/199,935.26105.5865.0140.579,870.25
32017/10/199,870.25105.5865.2740.309,804.97
42017/11/199,804.97105.5865.5440.049,739.43
52017/12/199,739.43105.5865.8139.779,673.63
62018/1/199,673.63105.5866.0839.509,607.55
72018/2/199,607.55105.5866.3539.239,541.20
82018/3/199,541.20105.5866.6238.969,474.58
92018/4/199,474.58105.5866.8938.699,407.69
102018/5/199,407.69105.5867.1638.419,340.53
112018/6/199,340.53105.5867.4438.149,273.10
122018/7/199,273.10105.5867.7137.879,205.38
132018/8/199,205.38105.5867.9937.599,137.39
142018/9/199,137.39105.5868.2737.319,069.13
152018/10/199,069.13105.5868.5537.039,000.58
162018/11/199,000.58105.5868.8336.758,931.76
商业贷款计算表
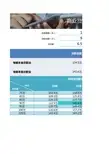
还款期限(年):贷款总额(万):年利率 :
等额本金还款法
等额本息还款法
10年15年
75万102.4万118.0万80万109.3万125.8万85万116.1万133.7万90万122.9万141.6万95万129.7万149.4万100万136.6万157.3万105万143.4万165.2万时间与贷款总额还款总额
134.5万
141.6万商业贷款计
使用方法:请填写您的还款期限、贷款总额和
15
90
6.55%
贷款额时间商业贷款计
20年
25年
30年
134.7万
152.6万171.5万143.7万162.8万183.0万152.7万173.0万194.4万161.7万183.2万205.9万170.7万193.3万217.3万179.6万203.5万228.7万188.6万213.7万240.2万款总额对比详情首月还款额
9913元
7865元贷款计算
总额和年利率,其他值会为您自动计算出来。
15
90
6.55%业贷款计算
银行贷款等额本金计算表
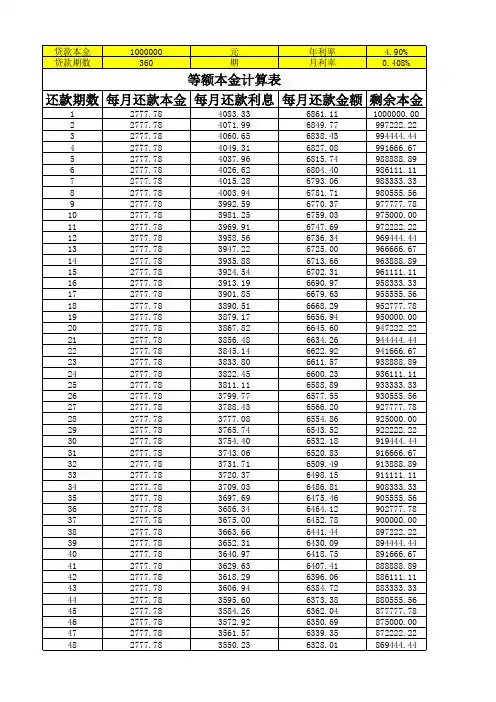
贷款本金1000000元年利率4.90%贷款期数360期月利率0.408%还款期数每月还款本金每月还款利息每月还款金额剩余本金12777.784083.336861.111000000.0022777.784071.996849.77997222.2232777.784060.656838.43994444.4442777.784049.316827.08991666.6752777.784037.966815.74988888.8962777.784026.626804.40986111.1172777.784015.286793.06983333.3382777.784003.946781.71980555.5692777.783992.596770.37977777.78102777.783981.256759.03975000.00112777.783969.916747.69972222.22122777.783958.566736.34969444.44132777.783947.226725.00966666.67142777.783935.886713.66963888.89152777.783924.546702.31961111.11162777.783913.196690.97958333.33172777.783901.856679.63955555.56182777.783890.516668.29952777.78192777.783879.176656.94950000.00202777.783867.826645.60947222.22212777.783856.486634.26944444.44222777.783845.146622.92941666.67232777.783833.806611.57938888.89242777.783822.456600.23936111.11252777.783811.116588.89933333.33262777.783799.776577.55930555.56272777.783788.436566.20927777.78282777.783777.086554.86925000.00292777.783765.746543.52922222.22302777.783754.406532.18919444.44312777.783743.066520.83916666.67322777.783731.716509.49913888.89332777.783720.376498.15911111.11342777.783709.036486.81908333.33352777.783697.696475.46905555.56362777.783686.346464.12902777.78372777.783675.006452.78900000.00382777.783663.666441.44897222.22392777.783652.316430.09894444.44402777.783640.976418.75891666.67412777.783629.636407.41888888.89422777.783618.296396.06886111.11432777.783606.946384.72883333.33442777.783595.606373.38880555.56452777.783584.266362.04877777.78462777.783572.926350.69875000.00472777.783561.576339.35872222.22482777.783550.236328.01869444.44等额本金计算表492777.783538.896316.67866666.67502777.783527.556305.32863888.89512777.783516.206293.98861111.11522777.783504.866282.64858333.33532777.783493.526271.30855555.56542777.783482.186259.95852777.78552777.783470.836248.61850000.00562777.783459.496237.27847222.22572777.783448.156225.93844444.44582777.783436.816214.58841666.67592777.783425.466203.24838888.89602777.783414.126191.90836111.11612777.783402.786180.56833333.33622777.783391.446169.21830555.56632777.783380.096157.87827777.78642777.783368.756146.53825000.00652777.783357.416135.19822222.22662777.783346.066123.84819444.44672777.783334.726112.50816666.67682777.783323.386101.16813888.89692777.783312.046089.81811111.11702777.783300.696078.47808333.33712777.783289.356067.13805555.56722777.783278.016055.79802777.78732777.783266.676044.44800000.00742777.783255.326033.10797222.22752777.783243.986021.76794444.44762777.783232.646010.42791666.67772777.783221.305999.07788888.89782777.783209.955987.73786111.11792777.783198.615976.39783333.33802777.783187.275965.05780555.56812777.783175.935953.70777777.78822777.783164.585942.36775000.00832777.783153.245931.02772222.22842777.783141.905919.68769444.44852777.783130.565908.33766666.67862777.783119.215896.99763888.89872777.783107.875885.65761111.11882777.783096.535874.31758333.33892777.783085.195862.96755555.56902777.783073.845851.62752777.78912777.783062.505840.28750000.00922777.783051.165828.94747222.22932777.783039.815817.59744444.44942777.783028.475806.25741666.67952777.783017.135794.91738888.89962777.783005.795783.56736111.11972777.782994.445772.22733333.33982777.782983.105760.88730555.56992777.782971.765749.54727777.781002777.782960.425738.19725000.001012777.782949.075726.85722222.221022777.782937.735715.51719444.441032777.782926.395704.17716666.671042777.782915.055692.82713888.891052777.782903.705681.48711111.111062777.782892.365670.14708333.331072777.782881.025658.80705555.561082777.782869.685647.45702777.781092777.782858.335636.11700000.001102777.782846.995624.77697222.221112777.782835.655613.43694444.441122777.782824.315602.08691666.671132777.782812.965590.74688888.891142777.782801.625579.40686111.111152777.782790.285568.06683333.331162777.782778.945556.71680555.561172777.782767.595545.37677777.781182777.782756.255534.03675000.001192777.782744.915522.69672222.221202777.782733.565511.34669444.441212777.782722.225500.00666666.671222777.782710.885488.66663888.891232777.782699.545477.31661111.111242777.782688.195465.97658333.331252777.782676.855454.63655555.561262777.782665.515443.29652777.781272777.782654.175431.94650000.001282777.782642.825420.60647222.221292777.782631.485409.26644444.441302777.782620.145397.92641666.671312777.782608.805386.57638888.891322777.782597.455375.23636111.111332777.782586.115363.89633333.331342777.782574.775352.55630555.561352777.782563.435341.20627777.781362777.782552.085329.86625000.001372777.782540.745318.52622222.221382777.782529.405307.18619444.441392777.782518.065295.83616666.671402777.782506.715284.49613888.891412777.782495.375273.15611111.111422777.782484.035261.81608333.331432777.782472.695250.46605555.561442777.782461.345239.12602777.781452777.782450.005227.78600000.001462777.782438.665216.44597222.221472777.782427.315205.09594444.441482777.782415.975193.75591666.671492777.782404.635182.41588888.891502777.782393.295171.06586111.111512777.782381.945159.72583333.331522777.782370.605148.38580555.561532777.782359.265137.04577777.781542777.782347.925125.69575000.001552777.782336.575114.35572222.221562777.782325.235103.01569444.44
等额本息计算明细表公式
等额本息计算明细表公式
等额本息是一种常见的贷款还款方式,也被广泛应用于各类贷款计算中。在等额本息还款方式中,每期还款金额相等,包含本金和利息两部分。本文将详细介绍等额本息计算明细表的公式和相关内容。
等额本息还款方式的计算公式如下:
每期还款金额 = (贷款本金 × 月利率 × (1 + 月利率)^还款期数)
/ ((1 + 月利率)^还款期数 - 1)
其中,贷款本金指的是借款人实际借到的钱数;月利率是年利率除以12(假设还款周期为月);还款期数是贷款的总期数。
通过这个公式,我们可以计算出每期还款的具体金额。下面我们来详细介绍一下等额本息计算明细表中的各项内容。
1. 贷款本金:这是借款人实际借到的钱数,也是贷款计算的基础。贷款本金越大,每期还款金额也会相应增加。
2. 年利率:年利率是贷款利率的一种表达方式,表示每年要支付的利息。在计算等额本息还款时,需要将年利率转化为月利率,即将年利率除以12。
3. 还款期数:还款期数指的是贷款的总期数,也就是借款人还款的总次数。还款期数越长,每期还款金额越低,但总利息支出也会相应增加。
4. 每期还款金额:每期还款金额是等额本息还款方式的特点之一,每期还款金额相等,包含了本金和利息两部分。借款人在每期还款时,既要偿还本金,又要支付相应的利息。
5. 每期偿还本金:每期偿还本金是等额本息还款方式中的一部分,表示借款人每期要偿还的贷款本金。在每期还款中,借款人逐渐偿还贷款本金,直到贷款全部还清。
6. 每期支付利息:每期支付利息是等额本息还款方式中的另一部分,表示借款人每期要支付的贷款利息。随着还款期数的增加,每期支付的利息逐渐减少。
通过等额本息计算明细表,借款人可以清楚地了解每期还款的具体金额和还款进度。同时,借款人还可以根据自己的实际情况,灵活调整贷款本金、还款期数等参数,以满足自己的还款能力和需求。
需要注意的是,等额本息计算明细表中的计算结果是根据公式计算得出的,实际的还款金额可能会受到一些其他因素的影响,如贷款利率的变化、提前还款等。
借款还本付息计算表例子
当借款时,通常需要计算每期的还款金额,这包括了本金和利息。以下是一个简单的借款还本付息计算表的例子。
假设条件:
• 借款总额:100,000元
• 年利率:6%(转化为小数形式为0.06)
•
借款期限:5年
• 还款方式:等额本息(每月偿还同样的金额)
计算过程如下:
首先,我们需要计算每月的利率和总还款月数:
• 每月利率 = 年利率 / 12 = 0.06 / 12 = 0.005(即0.5%)
• 总还款月数 = 借款年数 * 12 = 5 * 12 = 60个月
接下来,我们使用等额本息还款公式来计算每月的还款金额:
(M = P \times \frac{r(1+r)^n}{(1+r)^n - 1})
其中:
• (M) 是每月还款金额
• (P) 是借款总额
• (r) 是每月利率
• (n) 是总还款月数
代入数值进行计算:
(M = 100,000 \times \frac{0.005(1+0.005)^{60}}{(1+0.005)^{60} - 1})
(M \approx 1,887.12)(结果四舍五入到小数点后两位)
因此,每个月需要还约1,887.12元。
现在,我们可以制作一个简单的借款还本付息计算表来展示每期的还款情况。以下是表格的一部分(仅展示前几个月和后几个月):
期数 本金(元) 利息(元) 还款金额(元) 剩余本金(元)
1 1,387.12 500.00 1,887.12 98,612.88
2 1,392.46 494.66 1,887.12 97,220.42
... ... ... ... ...
期数 本金(元) 利息(元) 还款金额(元) 剩余本金(元)
58 1,789.49 97.63 1,887.12 8,545.47
59 1,795.03 92.09 1,887.12 6,750.44
60 1,799.99 87.13 1,887.12 4,950.45* (此处为近似值,实际应还清所有本金)
60万贷款20年月供明细表
第 1 页 共 2 页 60万贷款20年月供明细表
(原创版)
目录
1.贷款概述
2.贷款明细表
3.贷款计算方法
4.20 年月供明细
5.结论
正文
贷款概述:
在购买房屋、车辆等大额消费品时,贷款成为许多消费者的首选。贷款不仅能够缓解一次性支付大额资金的压力,还能帮助消费者提前实现购买愿望。本文以 60 万元贷款为例,详细解析 20 年月供明细表,帮助消费者了解贷款的相关信息。
贷款明细表:
在贷款时,消费者需要了解贷款的各项费用和利率。贷款明细表通常包括以下内容:贷款金额、贷款期限、贷款利率、贷款方式(等额本息或等额本金)、各项费用(如手续费、评估费等)以及其他相关信息。了解贷款明细表有助于消费者在贷款时做出明智的选择。
贷款计算方法:
贷款计算方法主要包括等额本息和等额本金两种。等额本息法是指消费者每月按相同的金额偿还贷款,包含本金和利息。等额本金法是指消费者每月按相同的本金偿还贷款,每月的利息逐渐减少。这两种方法在还款总额、月供金额等方面存在差异,消费者应根据自身情况选择合适的还款方式。 第 2 页 共 2 页 20 年月供明细:
以 60 万元贷款为例,假设贷款期限为 20 年,年利率为 4.9%,采用等额本息还款法,每月还款金额为约 3715 元。在 20 年的还款过程中,前 10 年每月还款金额中利息占比较高,本金占比较低;后 10 年每月还款金额中利息占比逐渐降低,本金占比逐渐增加。
结论:
对于消费者而言,了解贷款的明细和计算方法有助于在贷款时做出明智的选择。通过分析 60 万元贷款 20 年月供明细表,消费者可以更好地规划还款计划,确保在贷款期限内按时还清贷款。
50万贷25年月供明细表第一套房与第二套房明细
50万贷25年月供明细表第一套房与第二套房明细
摘要:
1.50 万元贷款 25 年的总览
2.第一套房的月供明细
3.第二套房的月供明细
正文:
【50 万元贷款 25 年的总览】
如果你贷款 50 万元,按照目前商业贷款利率(例如以最常见的 5% 年利率计算),贷款期限为 25 年,那么你每月需要还款的金额可以通过等额本息还款法进行计算。等额本息还款法的计算公式为:月供=贷款本金×月利率×(1+月利率)^还款月数÷[(1+月利率)^还款月数 -1]。带入数据计算后,得出每月需还款金额约为 2653 元。
【第一套房的月供明细】
假设你在购买第一套房时,一次性支付了 20% 的首付,即 10 万元,那么你需要贷款的金额为 40 万元。按照上述的月供计算公式,40 万元的贷款每月需还款约为 2080 元。
【第二套房的月供明细】
假设你在购买第二套房时,由于政策限制,你只能支付 10% 的首付,即
5 万元,那么你需要贷款的金额为 45 万元。按照上述的月供计算公式,45
万元的贷款每月需还款约为 2302 元。
以上即为 50 万元贷款 25 年,第一套房与第二套房的月供明细。需要注意的是,这里的计算结果仅供参考,实际的贷款利率和首付比例可能会因为银行政策和个人信用等因素有所不同。