
武大金融经济学重点总结
金融经济学(复习总结)1.均衡定价法则与套利定价法区别①均衡定价法则:在给定交换经济、初始财富、经济主体的偏好和财富约束下的期望效用最大、市场完全竞争等条件下,当每个投资者预期效用最大化、没有动力通过买卖证券增加自己的效用时,市场达到均衡,此时的证券价格是均衡价格。
均衡定价的经典模型:CAPM②套利定价法则通过市场上其它资产的价格来推断某一资产的价格,其前提条件是完美的证券市场不存在套利机会。
如果两种期限相同的证券能够在未来给投资者提供同样的收益,那么在到期之前的任何时间,两种证券的价格一定相等,即所谓的“一价原则”。
复制是套利定价的核心分析技术。
套利定价的经典模型:OPT APT MM定理2.风险、不确定性、自然状态、信念的含义风险:是指那些涉及已知概率或可能性形式出现的随机问题,但排除了未数量化的不确定性问题。
即对于未来可能发生的所有事件,以及每一事件发生的概率有准确的认识。
但对于哪一种事件会发生却事先一无所知。
不确定性:是指发生结果尚未不知的所有情形,也即那些决策的结果明显地依赖于不能由决策者控制的事件,并且仅在做出决策后,决策者才知道其决策结果的一类问题。
即知道未来世界的可能状态(结果),但对于每一种状态发生的概率不清楚。
自然状态:特定的会影响个体行为的所有外部环境因素。
通常我们用S表示自然状态的集合:S={1,…,S}。
自然状态的特征:自然状态集合是完全的、相互排斥的(即有且只有一种状态发生)自然状态的信念(belief):个体会对每一种状态的出现赋予一个主观的判断,即某一特定状态s出现的概率P(s)满足:0≤p(s)≤1,这里的概率p(s)就是一个主观概率,也成为个体对自然的信念。
不同个体可能会对自然状态持有不同的信念,但我们通常假定所有的个体的信念相同,这样特定状态出现的概率就是唯一的。
3.期望效用原则贝努力提出的解决“圣彼德堡悖论”的“风险度量新理论”。
指出人们在投资决策时不是用“钱的数学期望”来作为决策准则,而是用“道德期望”来行动的。
而道德期望并不与得利多少成正比,而与初始财富有关。
穷人与富人对于财富增加的边际效用是不一样的。
即人们关心的是最终财富的效用,而不是财富的价值量,而且,财富增加所带来的边际效用(货币的边际效用)是递减的。
4.期望效用函数公式:E[U(x)]=∑piU(xi)。
期望效用函数shi对不确定性条件下经济主体决策者偏好结构的刻画。
其含义为:一种未定商品的效用等于该未定商品所涉及的确定商品的效用的均值5.独立性公理与阿莱斯悖论对于任意的和 ,要求有:这意味着:如果将两个抽奖与第三个抽奖放在一起考虑,则前两者的偏好顺序独立于特定的第三个抽奖。
独立性公理是不确定性环境下决策理论的核心,它提供了把不确定性嵌入决策模型的基本结构。
通过该假设,消费者将复杂的概率决策行为,分为相同和不同的两个独立 部分,整个决策行为仅由其不同的部分来决定。
6.公平博彩公平博彩是指不改变个体当前期望收益的赌局,如一个博彩的随机收益为 ,其期望收益 为 ,我们就称其为公平博彩。
我们将满足下式的博彩称为一个公平博彩:7.风险态度的描述1)以公平博彩衡量风险厌恶者:如果经济主体拒绝接受公平博彩,这说明该个体在确定性收益和博彩之间更偏 好确定性收益,我们称该主体为风险厌恶者。
风险偏好者:如果一个经济主体在任何时候都愿意接受公平博彩,则称该主体为风险偏好者。
2)定义法 定义:u 是经济主体的VNM 效用函数,W 为个体的初始禀赋,如果对于任何满足 的随机变量 ,有 则称个体是(严格)风险厌恶(risk aversion );如果上述不等号方向相反,则称个体是风险偏好(risk loving );如果两边相等,则称个体是风险中性(neutral )。
3)效用函数凹凸性上述公式变形 这表明,风险厌恶的经济主体偏好未来收益分布的期望值,而不是未来收益分布本身。
即对 于风险厌恶的经济主体而言,确定性收益(数学期望值)的效用大于效用的期望值。
基于这一性质,我们认为,风险厌恶者的效用函数为凹函数。
同样的,风险偏好者,凸函数;风险中性:线性效用函数'"'"(1)(1)L L L L L L αααα≥⇔+-≥+-()0E ε-=12(1)0,01px p x p +-=<<()0E ε-=()0Varε->ε-()[()]u W E u W ε->+1212((1))()(1)()u px p x pu x p u x +->+-x A B C 风险厌恶者的效用函数8.风险厌恶的度量—确定性等价值和风险溢价确定性等价值(certainty equivalence )是指经济行为主体对于某一博彩行为的支付意 愿。
即与某一博彩行为的期望效用所对应的数学期望值(财富价值)。
风险溢价(risk premium )是指风险厌恶者为避免承担风险而愿意放弃的投资收益。
或让一个风险厌恶的投资者参与一项博彩所必需获得的风险补偿。
即如果个体为回避一项公平博彩而愿意放弃的收益为ρ,则我们有:这里,ε为公平博彩的随机收益(即报酬的微小增量),W 为初始禀赋,ρ被称之为马科维兹风险溢价。
其值越大表明经济主体风险厌恶的程度越高。
而W-ρ为确定性等价收益。
9.风险厌恶系数比风险溢价更为一般的风险厌恶侧度指标:绝对风险厌恶系数 相对风险厌恶系数风险容忍系数10.风险厌恶度量的几个相关定理1)普拉特定理假设 是两个二次可微、严格单调递增的效用函数,则以下三种表述是等价的: ①对所有的W ,有 ;②存在一个严格单调递增和严格凹的二阶可微函数G(·),使得 ;③任何公平博彩ε对经济主体i 的风险溢价较经济主体j 的风险溢价高,即2)阿罗-普拉特定理对于递减绝对风险厌恶的经济主体,随着初始财富的增加,其对风险资产的投资逐渐增加,即他视风险资产为正常品;对于递增绝对风险厌恶的经济主体,随着初始财富的增加,他对风险资产的投资减少,即他视风险资产为劣等品;对于常数绝对风险厌恶的经济行为主体,他对风险资产的需求与其初始财富的变化无关。
3)相对风险厌恶的性质定理对于递增相对风险厌恶的经济主体,其风险资产的财富需求弹性小于1(即随着财富的增加,投资于风险资产的财富相对于总财富的比例下降);对于递减相对风险厌恶的经济行为主体,风险资产的财富需求弹性大于1;对于常数风险厌恶的经济行为主体,风险资产的需求弹性等于1。
对于在时期0具有初始财富W 的经济主体,设 为他的风险资产需求弹性,则有 (())()E u W u W ερ-+=-"()()'()A u W R W u W =-"()()'()R u W W R W u W =-1'()()()"()A u W T W R W u W ==-()()i j u W u W 和i j A A R R ≥()(())i j u W G u W =()()i jW W ρρ>d W dW αηα=()01;()01;()01R R R dR W dW dR W dWdR W dWηηη>⇒<<⇒>=⇒=如果如果如果11.几个常用效用函数及其性质LRT 效用函数(函数族、双曲线绝对风险厌恶)不同函数的性质:1)二次效用函数二次函数作为效用函数存在局限性:超过一定的财富水平后,个体收入的边际效用为负值。
因此,只有W 在[0,1/b]时,个体的边际效用才会大于零。
二次效用函数个体的绝对风险厌恶系数是其财富的单调递增函数,财富越多,个体的风险厌恶越强。
2)负指数效用函数如果个体的效用函数为负指数效用函数,则他对风险的厌恶程度与收入无关。
因为,其绝对风险厌恶系数为常数 这种个体在风险资产上的投资量不受其收入水平的影响。
3)幂函数效用函数的性质幂函数效用函数的相对风险厌恶系数为常数1-r 。
4)对数函数效用函数的性质对数效用函数的个体的相对风险厌恶系数也为常数,且等于1。
12.随机占优随机占优(stochastic dominance )可以用于比较消费计划集合中或者证券市场上风险证券集合中任意两个元素的风险程度。
但是,这个概念并不同于我们比较任何两种消费计划或任何两个风险证券本身,因为它在消费计划集合或风险证券集合中并没有定义一个完全的顺序关系。
假设存在这样的一群经济行为主体,他们对于财富或消费的效用函数是连续的增函数,如果所有这些行为主体对于风险资产A 和B 的选择都是选择A 而放弃B 或者觉得A 与B 无差异,那么,我们可以认为,风险资产A 一阶随机占优于风险资产B对于风险厌恶的经济行为主体,如果他对风险资产A 和风险资产B 的选择是选择A 而放弃B 或者觉得A 和B 无差异,那么,我们就认为,资产A 二阶随机占优于证券B 。
13.最优资产组合的性质—比较静态分析经济主体风险资产的选择取决于三个要素:风险资产的风险溢价水平、经济主体的风险厌恶程度和风险程度。
1)风险溢价与最优资产组合选择 定理:如果一个经济主体是严格风险厌恶的,在风险厌恶程度和风险资产的风险不变的情况下, 其投资于风险资产的最优数量是正值、零或负值的充分必要条件是风险资产的风险溢价是正值、零或负值。
2)财富水平与最优资产组合选择定理:如果经济主体是严格风险厌恶的,且风险资产的风险溢价为正值,那么,当经济主体的绝对风险厌恶系数是其财富水平的单调递减(递增)函数时,随着财富水平的增加,经济主体最优资产组合中对风险资产的投资增加(减少)。
如果个体的绝对风险厌恶系数与财富水平无关,则个体的风险投资与财富水平无关。
1()(),0,1,11W u W γγαββγγγγ-=+><≠-20()[()]A f f l R W R E R R α≈-())0()0f f f E R R R E R R ααα>==<<当且仅当时>0;当且仅当E(R 时当且仅当时定理:如果经济主体是严格风险厌恶的,且风险资产的风险溢价为正值,那么,当经济主体的相对风险厌恶系数是其财富水平的单调递减(递增)函数时,随着财富水平的增加,经济主体最优资产组合中对风险资产投资额的比例将增加(降低)。
3)资产收益率与最优资产组合选择①无风险资产收益率与最优资产组合选择定理:如果经济主体是风险厌恶的,且其绝对风险厌恶系数是递增的;如果这个经济主体的最优资产组合对于风险资产的投资为正值且风险溢价为正,那么,他对风险资产的投资对无风险资产的收益率变动是严格递减的。
②风险资产的预期收益率与最优资产组合选择定理:如果经济主体是严格风险厌恶,其绝对风险厌恶系数是递减的,且风险资产的风险溢价为正值,那么,最优证券组合中关于风险资产投资的数量与风险资产预期收益率的变化成正相关关系。
金融经济学之七
证券
金融市场上的证券主要有两种:基础证券或原生证券(underlyings)和衍生证券(derivatives)。
01
投入上述要素生成的金融市场模型,产出的经济结果
02
是:证券的价格和数量,以及交易主体得到的消费的时间
03
和数量。
以交易的时间和投资期限为标准,可将金融市场模型 分为三种不同的类型:
偏好。在 上存在一个效用函数U(C),满足一般连续性、风险厌恶和非饱和等基本要求。
其中, 表示消费者i消费的第m种商品的数量。
市场出清(market clearing)条件
1
一个可行的资源配置是一组商品数量的向量
2
,它满足:
3
该条件称之为市场出清条件。它表明所有消费者都消
4
费完其资源禀赋,但这是一个数量上的要求。反映在总价
02
一定条件下,一个最优的配置也是均衡配置。
考虑不确定性的单期模型框架 时间。个体生存在两个时间点和一个时间段内。个体在初始时刻0和结束时刻1消费。0时刻是唯一的跨期交易日。 不确定性。以自然状态随时间变化过程来描述。且假定自然状态是有限的。在时刻1,有限样本空间中的一个自然状态会被揭示出来。 交换商品。在每一个时间-状态结点上,个人在消费一定量的商品。即便是在物理性质上完全相同的两件商品,在不同状态和时间下,也会被看作是不同的两种商品。
即在市场出清条件下,最大化个人效用,因为要求市场
帕雷托最优
如果没有任何其他可行配置 满足:
02
出清,所以均衡配置必然是可行配置。
则称该可行配置 是帕雷托最优的。
01
上述分析表明,一个均衡配置必然是帕雷托最优的;而在
证券。金融市场上存在一些内生证券(endogenous security),即这些证券是市场交易主体之间发行和购买的。不存在任何外生证券(exogenous security)。
金融经济学之八

机会。
05
四、期权定价 (一)基本概念 1. 期权 一种或有权益证券,是以支付一定费用为代价获取的 一种权利。该权利赋予期权的购买者在未来某一时刻或者 一时刻之前以约定的价格买进或卖出合同规定的某种特定 标的商品或基础资产(underlying asset)的权利。 2.期权的基本形态 (1)Call Option
4
在现有均衡条件下,决不会比原来的消
5
费少,在某些状态下还会超过原来的消费。这对于非饱和
6
的消费者而言,肯定会选择新的交易策略,并由此得到更
7
多的消费。但这与均衡状态下消费者不会偏好与均衡消费
8
不同的其他配置相矛盾。
9
无套利原理
无套利原理的假设条件: (1)市场参与者(至少部分参与者)是非饱和的。这 里,并不要求所有的参与者都是非饱和的,只要市场上有 一些或几个(至少有一个)参与者是非饱和的套利者,就 可以驱动其他主体的配置趋于均衡,并在这一过程中帮助 市场提高效率。 (2)市场无摩擦。 由于无套利是直接针对价格体系或者说定价的,借助 无套利原理,我们可以建立一种相对价格理论,这种定价 方法并不注重资产的内在价值,避免了考察偏好效用或
初始价值(initial Value) ;而期末支
立。 初始价值 ,期末支付
付(terminal payoff) ,对于某些 成
成立。
如果某个组合满足条件(1),则表明该组合能以不大
01
于零的投资成本得到至少在某些状态下为正值的投资利
标的资产及价格(现价及到期日价格) 履约价格(strike price or exercise price)、行权价或敲定价格 期权价格
期权合约的构成要素
put option
武汉大学金融双学位金融工程重点整理
第一章:什么是金融工程?金融工程是指创造性地运用各种金融工具和策略来解决人们所面临的各种金融和财务问题。
第二章:现货1.现货:能即时交易的实物。
现货市场:能进行现货交易的场所。
包括商品、货币、外汇、债券、权益市场。
第三章:远期与期货远期合约:双方约定在未来的某一确定时间,按约定的价格买卖一定数量的某种金融资产的合约。
期货合约:在交易所交易的、协议双方约定在将来某个日期按事先确定的条件(包括交割价格、地点、方式),买入或卖出一定标准数量的特定资产的标准化协议。
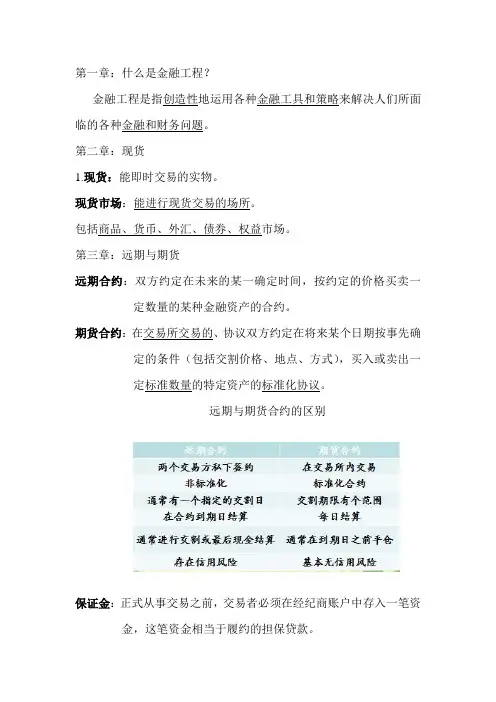
远期与期货合约的区别保证金:正式从事交易之前,交易者必须在经纪商账户中存入一笔资金,这笔资金相当于履约的担保贷款。
期货头寸的结清方式:到期交割或现金结算、冲销、期货转现货。
与定价有关的基本概念:1、交割价格:远期合约规定的未来交易价格。
2、远期价值:远期合约本身的价值。
3、远期价格:使远期合约价值为零的交割价格。
一份公平的远期合约在签订当天应该使远期价格等于交割价格。
4、期货价格:使得期货合约价值为零的理论交割价格。
套期保值:投资者在现货市场有一定头寸和风险暴露,运用远期(期货)的相反头寸对冲已有风险的行为。
套期保值的类型1、空头套期保值:对冲者已经拥有(或将来某时刻会拥有)某种资产并期望在将来某时刻卖出资产时,会选择空头套期保值。
2、多头套期保值:当对冲者已知在将来需要买入一定资产并想在今天锁定价格时,可以采用多头套期保值。
套期保值、套利与投机三者的区别与联系套期保值、投机、套利作为期货市场交易的主要形式,具有相同的特点。
1、三者都是期货市场的重要组成部分,对期货市场的作用相辅相成。
2、都必须依据对市场走势的判断来确定交易的方向3、三者选择买卖时机的方法及操作手法基本相同。
但三者又有一定区别:1、交易目的不同,套期保值的目的是回避现货市场价格风险;投机目的是赚取风险利润;套利则是获取较为稳定的价差收益。
2、承担的风险不同,套期保值承担的风险最小,套利次之,投机最大。
武大金融业及相近专业本科学习课程汇总

1、武大金融工程专业本专业培养具有经济管理、法律及金融财务方面的专门知识,能够开发、设计、组合新的金融工具和交易手段,创造性地解决金融财务问题和相关问题的高级专门人才。
主要专业课程有:微观经济学、宏观经济学、政治经济学、会计学、统计学、计量经济学、货币银行学、常微分方程、动态优化、随机过程、固定收入证券、衍生金融工具、金融经济学、国际金融学、时间序列分析、金融工程学、投资学、公司金融、国际投资学、银行经营管理、投资银行学、国际结算、证券投资分析等。
毕业生主要在银行、证券公司、保险公司、基金管理公司、跨国公司、企业财务部门等从事金融财务管理工作以及在大专院校和科研部门从事金融教学和研究工作2、财政学专业本专业分为财政学、国家税收两个学习方向。
财政学包括财政理论、财政制度、财政政策、国家预算、国有资产管理、国债;国家税收包括税收理论、税收制度、税收管理、国际税收。
本专业培养政治素质好,具有厚实的经济理论基础、较宽广的财政税收专业知识,并掌握财政税收业务技能、熟悉财政税收制度和政策、外语基础好、工作能力强、适应面宽的复合型高级专门人才。
主要专业课程有:政治经济学、微观经济学、宏观经济学,会计学、统计学、国际经济学、货币银行学、财政学、计量经济学、公共经济学、税收学、(含中国税制)、政府预算学等。
毕业生可在政府宏观经济管理部门,财政、税务、国有资产管理以及公共管理部门,财税研究部门和大型企业(含外资企业)、事业单位工作3、金融学专业本专业是研究货币、信贷、银行、保险和投资理论与实务的学科,属于应用经济学范畴。
培养专业基础扎实、知识面广、外语水平高、适应能力和实践能力强,符合“三个面向”要求的高级专门人才。
主要专业课程有:微观经济学、宏观经济学、中级宏微观经济学、政治经济学、会计学、统计学、国际经济学、计量经济学、财政学、货币银行学、金融经济学、国际金融学、投资学、公司金融、保险学、国际投资学、银行经营管理、商业银行信贷管理、金融工程学、投资银行学、国际结算、证券投资分析等。
金融经济学知识要点总结(完整版)

金融经济学知识要点总结(完整版)
金融经济学是一个对金融与经济的研究领域。
以下是金融经济
学的关键知识要点总结:
1. 金融市场和金融工具
- 金融市场是资金交换和金融资产交易的场所,包括股票市场、债券市场和货币市场等。
- 金融工具是用于筹集资金和进行金融交易的工具,如股票、
债券、期货合约等。
2. 资本市场和货币市场
- 资本市场是用于交易长期资本工具(如股票和长期债券)的
市场。
- 货币市场是用于交易短期资本工具(如短期债券和存款证明)的市场。
3. 央行和货币政策
- 央行是一个国家的中央银行,负责发行货币、管理货币政策
和监管金融系统。
- 货币政策是央行通过改变利率、调整流动性等手段来影响经济活动和物价水平的政策。
4. 宏观经济学和微观经济学
- 宏观经济学研究整体经济活动,如国民生产总值(GDP)、通货膨胀率和失业率等。
- 微观经济学研究个体经济主体(如家庭、企业)的经济行为和决策。
5. 风险管理和投资组合理论
- 风险管理是对金融风险进行识别、评估和控制的过程,旨在保护投资者免受不确定性的影响。
- 投资组合理论研究如何通过在不同资产之间分散投资来降低风险,并在风险和收益之间寻求平衡。
6. 国际金融和外汇市场
- 国际金融是研究跨国公司和国际货币体系的金融活动。
- 外汇市场是货币交换市场,用于货币的买卖和外汇汇率的确定。
以上是金融经济学的主要知识要点总结。
深入研究这些概念和理论将帮助您更好地理解金融与经济之间的关系。
武汉大学经济学部分原理要点整理
武汉大学经济学部分原理要点整理经济与管理学院第六届团支书联席会期末复习宝典经原要点整理第1章经济学十大原理1、稀缺性scarcity:社会资源的有限性。
2、经济学economics:研究社会如何管理自己的稀缺资源 1.1人们如何作出决策1.1.1原理一:人们面临权衡取舍(trade off)――为得到喜爱的东西要放弃另一件喜爱的东西1)大炮与黄油 2)效率与平等(efficiency & equity) ・效率:社会能从其稀缺资源中得到最大利益・平等:将经济成果公平地分配给社会成员 3)环保与物质生活水平 1.1.2原理二:某种东西的成本是为了得到它所放弃的东西・机会成本:为了得到某种东西所必须放弃的东西 1.1.3原理三:理性人考虑边际量・理性人(rational people):系统而有目的地做可以达到其目的的最好的事的人・边际变动(marginal change):对行动计划的微小增量调整・比较边际利益(marginal benefit)与边际成本(marginal cost) e.g: 1)航班每人平均成本500元,但增加一名乘客的边际成本微不足道 2)增加一杯水的边际利益微不足道,增加一单位钻石的边际利益巨大 1.1.4人们会对激励做出反应・激励(incentive):引起一个人做出某种行为的某种东西 e.g:安全带激励人们更放肆地开车――车祸死亡人数减少,但车祸次数增多 1.2人们如何相互交易 1.2.1原理五:贸易能使每个人状况更好 1.2.2原理六:市场通常是组织经济活动的一种好方法・市场经济:通过许多和家庭在物品与劳务市场上相互交易时的分散决策来配置资源的经济1.2.7原理七:政府有时可以改善市场结果: 1)原因:①政府应制订规则、维持市场秩序,保护产权・产权:个人拥有并控制稀缺资源的能力②市场不是全能的・市场失灵:市场本身不能有效配置资源的情况原因: a)外部性:一个人的行为对旁观者福利的影响b)市场势力:单个或小集团经济活动者不适当地影响市场价格的能力・市场不能确保公平地分配经济成果(市场根据生产其他人愿意购买的东西能力来给予报酬)2)政府并不总能改善市场结果 1.3整体经济如何运行 1.3.1原理八:一国的生活水平取决于它生产物品与劳务的能力・生产率:一个工人一小时所生产的物品与劳务数量由各班团支书搜集,团支书联席会秘书长蒋润珠,副秘书长朱怡哲,董叶子,杨梦楠,周家伊整理经济与管理学院第六届团支书联席会期末复习宝典a) 影响生活水平的首要因素 b) 影响公共政策1.3.2原理九:当政府发行了过多货币时,物价上升・通货膨胀inflation:经济中物价总水平的上升1.3.3原理十:社会面临通货膨胀与失业之间的短期权衡取舍 1)解释:①货币量增加刺激了整个支出水平,刺激物品与劳务的需求②高需求会引起企业提高物价,同时鼓励企业增加他们生产的物品劳务,并更多地雇佣工人2)菲利普斯曲线:通胀与失业在短期内此消彼长 3)经济周期(business cycle):就业和生产等经济活动的波动第2章像经济学家一样思考2.1 作为科学家的经济学家2.1.1科学方法:观察、理论、进一步观察・科学的本质是科学方法・关注历史的自然试验2.1.2假设的作用:使复杂的世界简单化 2.1.3经济模型2.1.4循环流量图:说明货币如何通过市场在家庭与企业间流动2.1.5生产可能性边界:在可得到的生产要素和技术既定时,一个经济所能生产的产量的各种组合由各班团支书搜集,团支书联席会秘书长蒋润珠,副秘书长朱怡哲,董叶子,杨梦楠,周家伊整理经济与管理学院第六届团支书联席会期末复习宝典说明:1)汽车的机会成本等于生产可能性边界的斜率① 边界陡峭――机会成本高② 边界平坦――机会成本低原因:存在社会分工。
武大金融经济学重点总结(2014-潘敏老师)
金融经济学(复习总结)1.均衡定价法则与套利定价法区别①均衡定价法则:在给定交换经济、初始财富、经济主体的偏好和财富约束下的期望效用最大、市场完全竞争等条件下,当每个投资者预期效用最大化、没有动力通过买卖证券增加自己的效用时,市场达到均衡,此时的证券价格是均衡价格。
均衡定价的经典模型:CAPM②套利定价法则通过市场上其它资产的价格来推断某一资产的价格,其前提条件是完美的证券市场不存在套利机会。
如果两种期限相同的证券能够在未来给投资者提供同样的收益,那么在到期之前的任何时间,两种证券的价格一定相等,即所谓的“一价原则”。
复制是套利定价的核心分析技术。
套利定价的经典模型:OPT APT MM 定理 2.风险、不确定性、自然状态、信念的含义风险:是指那些涉及已知概率或可能性形式出现的随机问题,但排除了未数量化的不确定性问题。
即对于未来可能发生的所有事件,以及每一事件发生的概率有准确的认识。
但对于哪一种事件会发生却事先一无所知。
不确定性:是指发生结果尚未不知的所有情形,也即那些决策的结果明显地依赖于不能由决策者控制的事件,并且仅在做出决策后,决策者才知道其决策结果的一类问题。
即知道未来世界的可能状态(结果),但对于每一种状态发生的概率不清楚。
自然状态:特定的会影响个体行为的所有外部环境因素。
通常我们用S 表示自然状态的集合:S={1,…,S}。
自然状态的特征:自然状态集合是完全的、相互排斥的(即有且只有一种状态发生)自然状态的信念(belief ):个体会对每一种状态的出现赋予一个主观的判断,即某一特定状态s 出现的概率P (s )满足:0≤p (s )≤1,这里的概率p (s )就是一个主观概率,也成为个体对自然的信念。
不同个体可能会对自然状态持有不同的信念,但我们通常假定所有的个体的信念相同,这样特定状态出现的概率就是唯一的。
3.期望效用原则贝努力提出的解决“圣彼德堡悖论”的“风险度量新理论”。
金融学重点总结大全
金融学重点总结第一章货币概述1.商品的价值形式、货币职能、货币形态。
2.货币制度、货币制度构成要素、本位币、辅币、有限法偿、无限法偿、货币制度的演变过程、劣币驱逐良币(格雷欣法则),各种本位制定义和分类。
3.国际货币制度分类、布雷顿森林体系及其内容、牙买加协议及其内容、特里芬难题第二章信用、利息与利率1.信用、信用特征、信用分类及其商业信用、银行信用、消费信用具体含义。
2.买方信贷、卖方信贷、补偿贸易、信用工具含义3.汇票、本票、支票含义及其分类(商业、银行)、信用证、信___卡、股票、债券含义,信用工具的基本特征。
4.金融衍生工具分类及其功能5.利息、流动性陷阱、我国利率市场化改革进程第三章金融市场1.金融市场含义、分类、功能、趋向2.货币市场、资本市场分类及具体含义;同业拆借市场、票据市场、回购市场含义;贴现、转贴现、再贴现含义。
3.股票、债券含义、股票发行价格确定的三种方式、期货交易、期权交易定义。
4.远期交易、套汇交易、套期保值交易(买入、卖出)、离岸金融市场第四章金融机构我国金融机构体系、国际货币基金___及其资金来源、世界银行集团及其组成部分国际清算银行、区域性金融机构。
第五章商业银行1.最早商业银行、商业银行性质、职能及具体职能的含义、___形式2.商业银行业务:资产业务、负债业务、中间业务含义和分类3.商业银行经营原则及相互间关系;4.巴塞尔协议及新巴塞尔协议内容第六章中央银行1.中央银行职能及其具体体现2.中央银行独立性过程第七、八、九章货币供需理论1.货币需求、货币供给含义;货币需求理论及具体内容、货币需求量测算方法;2.流动___,货币需求动机和分类;3.原始存款、派生存款、影响商业银行存款准备金变动因素、货币乘数、影响货币乘数变动因素;4.货币供需不均衡的状态及其产生原因和影响结果第十章通货膨胀和通货紧缩1.通货膨胀定义、划分标准、度量指标、成因、治理措施2.通货紧缩定义、分类、成因、治理措施(我国)第十一章货币政策调控1.货币政策目标及其相互之间关系2.中介目标及其特征3.一般性货币政策工具及各自优缺点、选择性货币工具及其定义。
湖北省考研金融学专业重点整理
湖北省考研金融学专业重点整理一、市场金融学市场金融学是金融学研究的一个重要分支领域,主要研究金融市场中的各种金融工具、金融交易和金融机构以及它们之间的相互关系和影响。
在湖北省考研金融学专业中,理解和掌握市场金融学的核心概念和理论是非常重要的。
1. 金融市场金融市场是指进行金融资产买卖和金融资金调剂的场所和组织,主要包括货币市场、债券市场、股票市场和衍生品市场等。
在金融市场中,投资者可以通过买卖金融资产实现资金增值和风险管理。
2. 金融工具金融工具是指在金融市场上可以交易和流通的各种金融资产,包括货币、债券、股票、期货、期权等。
了解不同类型的金融工具的特点和作用,对于金融学专业的考生来说至关重要。
3. 金融交易金融交易是指在金融市场上进行买卖和交换金融工具的活动,包括证券交易所内的交易和场外交易等。
掌握金融交易的基本流程和相关规定,有助于理解金融市场的运作机制。
4. 金融机构金融机构是指从事金融业务的各种组织和机构,包括商业银行、证券公司、保险公司和基金公司等。
了解金融机构的角色和职能,对于理解金融市场的运行和金融业的发展具有重要意义。
二、金融经济学金融经济学是金融学专业中的一门重要课程,涉及到许多与金融市场和金融机构相关的经济学理论和方法。
在湖北省考研金融学专业中,理解和掌握金融经济学的相关知识是非常重要的。
1. 金融中介理论金融中介理论是研究金融机构在资源配置中的作用和功能的理论体系。
通过金融中介,资金可以从资金的所有者(储户)流向资金的需求者(投资者),实现资源的有效配置。
2. 风险管理风险管理是金融经济学的重要内容,主要包括风险的识别、评估和管理等方面。
在金融市场中,风险是不可避免的,因此了解并掌握风险管理的相关理论和方法对于金融专业的考生来说是至关重要的。
3. 金融政策金融政策是指政府通过调节货币供应量、利率、金融市场等手段对经济活动和金融市场进行干预和调控的政策。
了解金融政策的制定和执行过程,对于理解金融市场的运行和金融业的发展具有重要意义。
金融经济学之四(1):
2.收益正态分布的局限性 (1)资产收益的正态分布假设与现实中资产收益往往偏 向正值相矛盾。收益的正态分布意味着资产收益率可取负 值,但这与有限责任的经济原则相悖(如股票的价格不能 为负)。 (2)对于密度函数的分布而言,均值-方差分析没有考 虑其偏斜度。概率论中用三阶矩表示偏斜度,它描述分布 的对称性和相对于均值而言随机变量落在其左或其右的大 致趋势。显然,正态分布下的均值-方差分析不能做到这一 点。
0.3 10
0.2 -25
假定某投资者考虑下列几种可供选择的资产,一种是 持有A公司的股票,一种是购买无风险资产,还有一种是 持有糖业公司B的股票。 现已知投资者持有50%A公司的股票,另外的50%在 无风险资产和持有糖业公司股票之间进行选择。无风险资 产的收益率为5%。糖业公司B的股票收益率变化如下:
教学重点
1.均值—方差分析方法的合理性及其含义; 2.选择最优投资组合的数理方法及其中蕴涵的多 元化投资、风险、收益间关系; 3.掌握两基金分离定理的内容及其经济学含义。
一、均值—方差分析的假设条件
(一)问题的提出
1.前章对最优投资组合的分析是建立在一般期望效用理 论基础之上的。在这种分析中,我们对经济主体的效用函 数和资产的收益分布只做了一般性的规定。其结论的应用 范围难以确定,也限制了期望效用理论在资产定价中的应 用。 2.Markowitz(1952)发展了一个在不确定条件下严 格陈述的可操作的资产组合选择理论:均值-方差方法 Mean-Variance methodology.
在上例中投资组合1的标准差为9.45%,投资组合2 的方差为23.3%,标准差为4.83%。
(2)多资产组合的方差
2 p i 1
b 2 u (W ) W W。 (3)经济主体的效用函数是二次的,即 2