
会计凭证封面(模板)
记账凭证封面(A4牛皮纸打印页)

记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
会 计 凭 证 封 底
抽出时间
凭证名称 号数 张数 抽出原因 抽取人
盖章 归
还
年 月 日 年 月 日 会计章
会 计 凭 证 封 底
抽出时间 凭证名称 号数 张数 抽出原因 抽取人
盖章 归 还
年 月 日 年 月 日 会计章
凭证年月 年 月
装订人
凭证年月 年 月
装订人
会计凭证封面电子版

会 计 凭 证 封 面
单 位 名 称:
账 套 名 称:
核算机构名称:
本月共 壹 册 本册第 壹 册
二○一○年 一 月 卷内记账凭证自第 1 号至第 7 号共 10 张
附记:①本册共附单据 210 张 ②册内起讫日期:自 1 月 1 日至 1 月 31 日
保管期限 15年 档 号
负责人: 立卷人:
记账凭证封面格式记账凭证封面打印模板
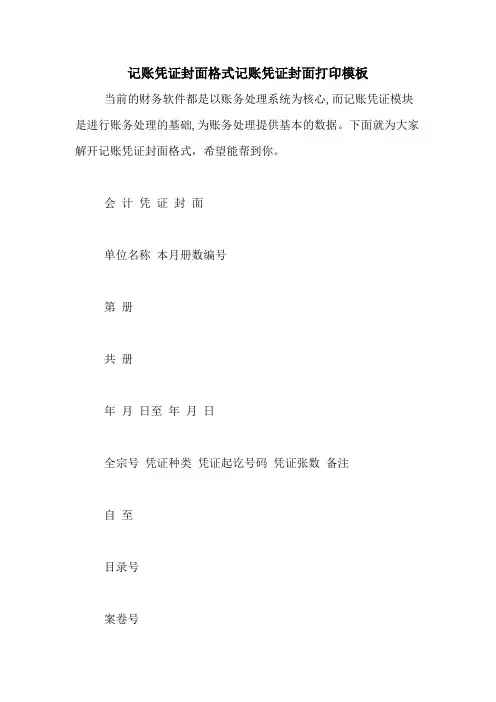
记账凭证封面格式记账凭证封面打印模板
当前的财务软件都是以账务处理系统为核心,而记账凭证模块是进行账务处理的基础,为账务处理提供基本的数据。下面就为大家解开记账凭证封面格式,希望能帮到你。
会 计 凭 证 封 面
单位名称 本月册数编号
第 册
共 册
年 月 日至 年 月 日
全宗号 凭证种类 凭证起讫号码 凭证张数 备注
自 至
目录号
案卷号
保管期限
会计主管 装订 年 月 日装订
1、记账凭证单号----封面内页第一张记账凭证号码
(如:内页第一张记账凭证号码21号---50号);
则填写:记账凭证单号----自第 21 号至第 50 号;
2、原始凭证,汇总凭证张数---(封面内页第一张记账凭证号码20号---“记账凭证右边---附原始凭证张数5”如:5张)---从20号的“5张”---至50号每一张的原始凭证张数合计填列如共计原始凭证张数300张;
操作:原始凭证,汇总凭证张数---共 300 张;
3、会计凭证总页数---全部页数320张---记账凭证20张,原始凭证,汇总凭证张数300张;
操作:会计凭证总页数---共 320 页。
每一个会计人员,必须要学会建帐,那么,在学习会计实务的过程中,建账有哪些基本程序呢?
我们所说的建帐就是新建单位或是原单位在年度开始时,会计人员应该根据核算的工作需要设立帐簿,也就是说根据企业业务的具体情况在帐本上设置会计科目。建帐的主要程序有:
一、依据会计各种帐簿的格式的要求,以及预备各种帐页,把活页的帐页用专用的帐夹装订成册。
二、在帐簿的启用表上,认真的填写单位的名称、帐簿的名称、册数、编号、以及起止页数、启用日期以及记帐人员与会计主管人员的姓名,同时还要加盖企业的公章以及财务人员的人名章。记帐人员在调动工作时,必须要在帐簿上注明交接的日期以及接办人员或是监督人员的名称,同时还要与交接双方签名或是盖章,这么做的主要目的就是为了明确经济责任。
A4凭证封面(横版)
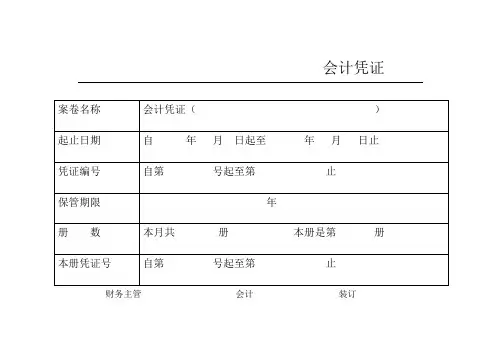
会计凭证
案卷名称 会计凭证( )
起止日期 自 年 月 日起至 年 月 日止
凭证编号 自第 号起至第 止
保管期限 年
册 数 本月共 册 本册是第 册
本册凭证号 自第 号起至第 止
财务主管 会计 装订 备考表
本卷需要说明的情况:
会计凭证封面模板

会计凭证封面模板
-------------------------------------------------------------------------------
凭证号码:【具体凭证号码】
日期:【具体日期】
凭证摘要:【具体的凭证摘要信息】
-------------------------------------------------------------------------------
序号凭证号借方科目贷方科目金额备注
.
.
说明:
1.凭证号码:填写凭证的具体编号,方便将来查找和核对。
2.日期:填写凭证的业务发生日期。
3.凭证摘要:简要描述凭证的业务内容,要求具体、准确、清晰,能够准确传达财务信息。
4.序号:按照凭证中明细账户的顺序进行编号,方便查找和核对。
5.凭证号:填写凭证明细中的核算项目编码,如在费用方面填写费用科目的编码。 6.借方科目/贷方科目:填写凭证明细中涉及到的会计科目,包括资产类、负债类、所有者权益类、成本类、损益类等科目。
7.金额:填写凭证明细中每一项科目的金额,包括借方金额和贷方金额,并在列尾进行核对。
8.备注:填写凭证明细中相关事项的说明,如涉及到其他辅助信息的补充。
以上是一个简单的会计凭证封面模板,可以根据实际需要进行修改和适应。在填写凭证封面时,需要保证凭证的准确性、规范性和实时性,确保财务会计信息的准确性和可靠性。同时,在设计凭证封面时,可以根据企业的具体情况进行调整和定制,以满足企业自身的财务会计要求。
希望以上内容对您有所帮助!
会计凭证封面模板 2

会计凭证封面模板
会计凭证封面是用于标识和概括会计凭证内容的一个重要组成部分。在会计工作中,会计凭证封面通常包含以下几个方面的信息:公司名称、凭证字号、日期、制单人、审核人等。下面我们将介绍一个常见的会计凭证封面模板,帮助您更好地理解和使用。
【公司名称】此处填写您的公司名称
字号:__________日期:__________制单人:__________审核人:__________
(此处为您的会计凭证字号,填写凭证的日期、制单人和审核人)
===============================================================================
序号科目名称摘要借方金额贷方金额
----------------------------------------------------------------
(此处为会计凭证的具体内容,包括序号、科目名称、摘要、借方金额和贷方金额)
===============================================================================
共__张合计:借方__________元贷方__________元
(此处为会计凭证的总张数和总金额,包括借方金额和贷方金额) ===============================================================================
制单说明:
(此处为制单人对会计凭证的补充说明,包括相关的制单要求和注意事项)
审核说明:
(此处为审核人对会计凭证的补充说明,包括相关的审核要求和注意事项)
以上是一个常见的会计凭证封面模板,不同公司和组织可能会有所不同。您可以根据实际情况进行修改和调整,以适应您的具体需求。使用会计凭证封面模板可以帮助您更好地整理和管理会计凭证,提高工作效率和准确性。同时,注意保持凭证封面的规范性和一致性,有助于提高会计信息的可读性和可追溯性。
会计凭证封面填写模板
会计凭证封面填写模板
甲方:____________________________
乙方:____________________________
11 会计凭证封面填写模板
111 本模板旨在规范会计凭证封面的填写标准确保会计凭证的完整性准确性及规范性
112 适用于所有需要记录经济业务往来的单位和个人
113 所有填写内容应真实准确无遗漏
114 本模板涵盖以下关键信息项
1141 凭证编号
1142 填制日期
1143 经济业务摘要
1144 会计科目
1145 借贷方向
1146 金额
1147 制单人签章
1148 审核人签章 1149 出纳签章
11410 会计主管签章
115 凭证编号
1151 每张会计凭证必须赋予唯一的编号
1152 编号规则由各单位自行制定但应保证唯一性和连续性便于凭证管理及查询
1153 号码应清晰书写或打印在凭证封面右上角
116 填制日期
1161 标明该笔经济业务发生的具体日期
1162 日期格式统一为年月日例如2023年03月15日
1163 确保日期填写正确无误便于日后核对与查找
117 经济业务摘要
1171 简要描述该笔经济业务的内容
1172 摘要应简明扼要能反映经济业务实质
1173 避免使用模糊不清的表述
118 会计科目
1181 根据经济业务性质选择正确的会计科目
1182 科目名称应完整规范避免缩写 1183 若涉及多个科目需逐一列明并标明主次关系
119 借贷方向
1191 明确标识每笔业务的借贷方向
1192 方向应准确无误符合会计准则
1193 对于复合分录需逐一注明借贷方向
1110 金额
11101 记录经济业务涉及的具体金额
11102 金额大小写均需填写且保持一致
11103 数字应清晰无误避免涂改
1111 制单人签章
11111 制单人员应在凭证封面上签字或盖章
11112 签字或盖章应清晰可辨
11113 制单人应对所填内容的真实性负责
(完整版)会计凭证封面打印模板(A4纸)
会 计 凭 证 封 面
年 月份
会计主管人员: 装订:
会 计 凭 证 封 面
年 月份
会计主管人员: 装订: 会计凭证起讫日期 自 年 月 日至 年 月 日
会计凭证起讫编号 自第 号至第 号
记账凭证页数 共 页
会计凭证册数 第 册 共 册
会计凭证起讫日期 自 年 月 日至 年 月 日
会计凭证起讫编号 自第 号至第 号
记账凭证页数 共 页
会计凭证册数 第 册 共 册
会计凭证封面填写样本
会计凭证封⾯填写样本
作者:拾⽅作者:拾⽅
会计凭证封⾯填写注意事项
作为⼀名会计⼈员,除了⽇常的记账做账处理之外,还要将各种记账凭证报表进⾏归档处理。
之所以要填写会计凭证封⾯,为的就是⽅便查账。
⽆论是审计查账,还是企业内部⾃⾏查账,整洁的会计凭证是查账的⼯作基础。只有整洁的账
⽬,查账才⽅便顺利。
然⽽说到会计凭证封⾯填写注意事项,主要分为三个部分,分别为:正⾯、侧⾯、背⾯。最为
重要的是正⾯以及侧⾯的填写信息。
1正⾯
会计凭证封⾯最好是使⽤⽜⽪纸质感的封⽪,这种⽜⽪纸在市场上都能购买到,售价也是很便
宜。
封⾯的正⾯填写,最主要的是填写整体会计凭证的资料信息,具体需要包括单位名称、记账凭
证的起⽌⽇期、凭证号数、册数、凭证张数、年度⽉份、会计⼈员、复核⼈员、装订⼈员等等填写要素。
(图⽚来源⽹络)
01单位名称
这个是必填项,不可以是简称,必须是公司全称,和公司发票抬头名称⼀致。例如:公司全称
是⼴州⼩蛮腰科技有限公司,不可以写成⼴州⼩蛮腰公司,封⾯是为了归档处理,不仅仅只是
公司企业内部查看,税局审计也都要进⾏检查和翻看,所以要填写正规。
02起⽌⽇期
封⾯上的起⽌⽇期,⼀般来说,都是当⽉的第⼀天,到当⽉的最后⼀天。会计凭证每⽉⼀记,
所以都是按每⽉的第⼀天到最后⼀天作为凭证的起⽌⽇期。不过,也需要根据凭证的记账⽇期
为准。
03凭证号数
凭证号数都是从001号开始,截⽌多少号,取决于公司的记账凭证号。如果凭证记到99号,则凭
证号数,⾃001号⾄099号。如果当⽉公司发⽣的费⽤较少,凭证号只记到9号,则凭证号数,
⾃001号⾄009号。
⼀般来说,很少有公司或者企业⼀个⽉会发⽣1000笔的费⽤⽀出,但也不能排除这个可能,所
以费⽤发⽣较多笔情况下的公司,可以从0001号开始记起,即凭证号数⾃0001⾄1000号。⼀切
根据实际发⽣的情况为准。04册数
通常,册数是依据凭证多少来决定的,如果凭证数量较少,⼀册就能搞定,但有时候凭证过
多,很难⼀册处理的,就要分成两三册处理,所以就出现了册数。有多少册,就标注多少。例