
会计凭证封面电子版
会 计 凭 证 封 面
单 位 名 称: 大庆浩晟凯悦汽车销售有限公司
账 套 名 称:
核算机构名称:
本月共 四 册 本册第 四册
二○一八年 二月 卷内记账凭证自第 45 号至第 80号共 张
附记:①本册共附单据 张 ②册内起讫日期:自 2 月 1 日至 2月 28日
保管期限 15年 档 号
负责人: 立卷人:郑琦雪
会计凭证封面模板

会计凭证封面模板
会计凭证封面是用于标识和概括会计凭证内容的一个重要组成部分。在会计工作中,会计凭证封面通常包含以下几个方面的信息:公司名称、凭证字号、日期、制单人、审核人等。下面我们将介绍一个常见的会计凭证封面模板,帮助您更好地理解和使用。
【公司名称】此处填写您的公司名称
字号:__________日期:__________制单人:__________审核人:__________
(此处为您的会计凭证字号,填写凭证的日期、制单人和审核人)
===============================================================================
序号科目名称摘要借方金额贷方金额
----------------------------------------------------------------
(此处为会计凭证的具体内容,包括序号、科目名称、摘要、借方金额和贷方金额)
===============================================================================
共__张合计:借方__________元贷方__________元
(此处为会计凭证的总张数和总金额,包括借方金额和贷方金额) ===============================================================================
制单说明:
(此处为制单人对会计凭证的补充说明,包括相关的制单要求和注意事项)
审核说明:
(此处为审核人对会计凭证的补充说明,包括相关的审核要求和注意事项)
以上是一个常见的会计凭证封面模板,不同公司和组织可能会有所不同。您可以根据实际情况进行修改和调整,以适应您的具体需求。使用会计凭证封面模板可以帮助您更好地整理和管理会计凭证,提高工作效率和准确性。同时,注意保持凭证封面的规范性和一致性,有助于提高会计信息的可读性和可追溯性。
会计凭证封面
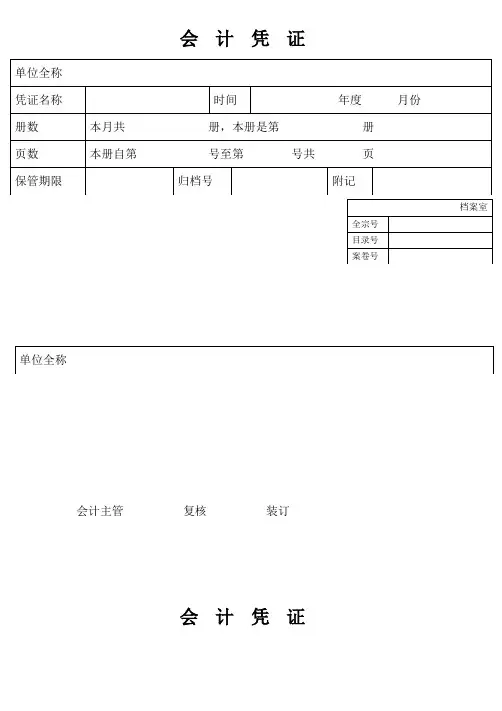
会计凭证
会计主管 复核 装订
会计凭证 单位全称
凭证名称 时间
年度 月份
册数 本月共 册,本册是第 册
页数 本册自第 号至第 号共 页
保管期限 归档号 附记
档案室
全宗号
目录号
案卷号
单位全称
会计主管 复核 装订 凭证名称 时间
年度 月份
册数 本月共 册,本册是第 册
页数 本册自第 号至第 号共 页
保管期限 归档号 附记
档案室
全宗号
目录号
案卷号
A4凭证封面(横版)
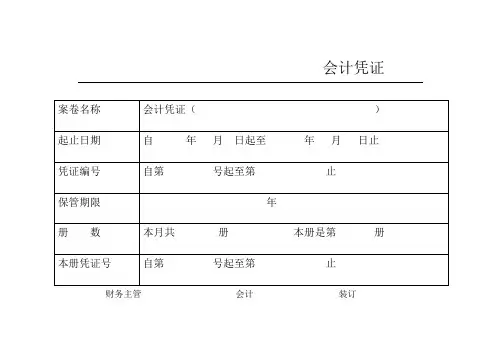
会计凭证
案卷名称 会计凭证( )
起止日期 自 年 月 日起至 年 月 日止
凭证编号 自第 号起至第 止
保管期限 年
册 数 本月共 册 本册是第 册
本册凭证号 自第 号起至第 止
财务主管 会计 装订 备考表
本卷需要说明的情况:
记账凭证封面(A4牛皮纸打印页)

记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
会 计 凭 证 封 底
抽出时间
凭证名称 号数 张数 抽出原因 抽取人
盖章 归
还
年 月 日 年 月 日 会计章
会 计 凭 证 封 底
抽出时间 凭证名称 号数 张数 抽出原因 抽取人
盖章 归 还
年 月 日 年 月 日 会计章
凭证年月 年 月
装订人
凭证年月 年 月
装订人
会计凭证封面 (2)
未知驱动探索,专注成就专业
1
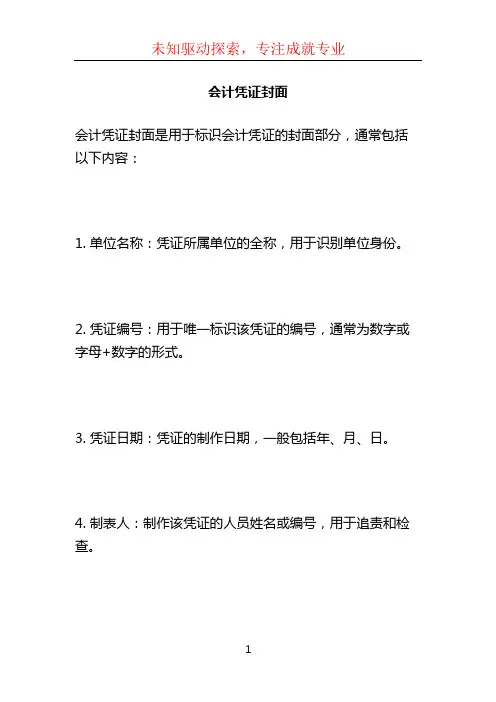
会计凭证封面
会计凭证封面是用于标识会计凭证的封面部分,通常包括以下内容:
1. 单位名称:凭证所属单位的全称,用于识别单位身份。
2. 凭证编号:用于唯一标识该凭证的编号,通常为数字或字母+数字的形式。
3. 凭证日期:凭证的制作日期,一般包括年、月、日。
4. 制表人:制作该凭证的人员姓名或编号,用于追责和检查。
未知驱动探索,专注成就专业
2
5. 审核人:核对该凭证的人员姓名或编号,用于核对凭证的准确性和合法性。
6. 凭证类型:标识该凭证是原始凭证、转账凭证还是调整凭证等类型。
7. 附注信息:凭证制作过程中需要说明的相关信息,如调整原因、摘要说明等。
以上是凭证封面的一般内容,具体可以根据实际需要进行调整和添加。此外,凭证封面还应该有醒目的标题和布局,使其易于辨认和查找。
会计凭证封面 2

未知驱动探索,专注成就专业
1
会计凭证封面
1. 引言
会计凭证是会计工作中的重要工具之一,它记录了企业在日常经营活动中的各种金融交易,反映了企业的财务状况和经营成果。而会计凭证封面则是会计凭证的一个重要组成部分,它在会计凭证的编制过程中具有识别、归档和检索的作用。本文将详细介绍会计凭证封面的内容、格式和要求。
2. 会计凭证封面的作用
会计凭证封面是会计凭证的第一页,通常呈现在凭证集的最前面。它的主要作用如下:
• 标识凭证信息:会计凭证封面清楚地标识了凭证所属的账期、凭证的编号、制作日期等信息,方便识别和分类凭证。
• 方便归档和检索:会计凭证封面记录了与凭证相关的重要信息,使得凭证能够按照一定的分类方式进行归档,并且在需要时能够快速检索和找到特定凭证。 未知驱动探索,专注成就专业
2
• 补充解释凭证内容:会计凭证封面还可以用于简要描述凭证涉及的具体交易或事件,有助于提供背景和补充信息。
3. 会计凭证封面的内容和格式要求
3.1 凭证基本信息
凭证基本信息是会计凭证封面上最重要的部分,它包括以下内容:
• 账期:指凭证所属的会计周期,通常以年份和月份表示。账期可以用于将凭证按照时间顺序进行归档和检索。
• 凭证编号:凭证在某一账期内的唯一标识,一般以数字递增方式编码。凭证编号的分配和使用要遵循一定的规则,以确保凭证的唯一性和连续性。
• 制作日期:凭证制作的具体日期,一般以年月日表示。 未知驱动探索,专注成就专业
3
3.2 凭证简要说明
凭证简要说明是会计凭证封面上的补充信息,用于描述凭证所涉及的具体交易或事件。简要说明应该简洁明了,概括凭证的主要内容,以便于后续的查阅和理解。
3.3 其他补充信息
根据实际需要,会计凭证封面还可以包含其他补充信息,例如制作人、复核人、审核人等。这些信息有助于凭证的管理和审查过程。
4. 会计凭证封面的制作方法
4.1 使用会计软件
现代会计软件通常会提供自动生成会计凭证封面的功能,用户只需在填写凭证内容后,选择生成封面即可。这种方法简单高效,减少了手动填写的错误和繁琐。
会计凭证封面填写模板
会计凭证封面填写模板
甲方:____________________________
乙方:____________________________
11 会计凭证封面填写模板
111 本模板旨在规范会计凭证封面的填写标准确保会计凭证的完整性准确性及规范性
112 适用于所有需要记录经济业务往来的单位和个人
113 所有填写内容应真实准确无遗漏
114 本模板涵盖以下关键信息项
1141 凭证编号
1142 填制日期
1143 经济业务摘要
1144 会计科目
1145 借贷方向
1146 金额
1147 制单人签章
1148 审核人签章 1149 出纳签章
11410 会计主管签章
115 凭证编号
1151 每张会计凭证必须赋予唯一的编号
1152 编号规则由各单位自行制定但应保证唯一性和连续性便于凭证管理及查询
1153 号码应清晰书写或打印在凭证封面右上角
116 填制日期
1161 标明该笔经济业务发生的具体日期
1162 日期格式统一为年月日例如2023年03月15日
1163 确保日期填写正确无误便于日后核对与查找
117 经济业务摘要
1171 简要描述该笔经济业务的内容
1172 摘要应简明扼要能反映经济业务实质
1173 避免使用模糊不清的表述
118 会计科目
1181 根据经济业务性质选择正确的会计科目
1182 科目名称应完整规范避免缩写 1183 若涉及多个科目需逐一列明并标明主次关系
119 借贷方向
1191 明确标识每笔业务的借贷方向
1192 方向应准确无误符合会计准则
1193 对于复合分录需逐一注明借贷方向
1110 金额
11101 记录经济业务涉及的具体金额
11102 金额大小写均需填写且保持一致
11103 数字应清晰无误避免涂改
1111 制单人签章
11111 制单人员应在凭证封面上签字或盖章
11112 签字或盖章应清晰可辨
11113 制单人应对所填内容的真实性负责
会计凭证封面应该怎么填写
会计凭证封面应该怎么填写
会计凭证封面应该怎么填写
会计凭证是指记录经济业务发生或完成情况的书面证明,很多朋友不知道会计凭证封面应该如何填写。下面是店铺为你整理的会计凭证封面的填写步骤,希望对你有帮助。
会计凭证封面的填写步骤
1、根据凭证的月份和凭证号填写;
2、填写本单位名称、财务主管、会计、装订人的名称。
会计凭证之记账凭证的填写步骤
记账凭证的数据来源多来自原始凭证,记账凭证的数据多去账本与报表,因此会计人员在做账时需要十分重视记账凭证的填制。而且记账凭证数据的真实与记账凭证的完整也体现了记账凭证重要性。因此记账凭证是十分重要的凭证。
记账凭证的填制需要考虑三方面的因素,包括记账凭证的要素、记账凭证的基本要求、及记账凭证的日后审核。因此在做几张凭证是我们往这些方面考虑就好了。
记账凭证在要素上需要注意9个方面,笔者在做账的时候也经常被师傅说自己做的不行,这是因为笔者做没在这9个要素上放心思。比方所填写记账凭证的日期、填写记账凭证的编号、填写记账凭证的内容摘要等。
记账凭证的基本要求上,记账凭证的要求主要考虑的是7个方面的因素,比如记账凭证的上面要素是否齐全,记账凭证的章是否有盖,记账凭证在填制上是否有附原始凭证的。因此在填写记账凭证的基本要求时需要满足上述的各项要求。
记账凭证的审核,关于记账凭证的审核,需要注意记账凭证所记录的内容是否与所附原始凭证一致,金额是否相等,审核记账凭证所列会计科目是否正确,是否有不清楚比较含糊的地方。
会计凭证之记账凭证摘要的填写方法
一、记账凭证摘要的'书写要求 写好记账凭证摘要是会计的基础工作之一,既是一种记账技术,也是财务人员驾驭会计语言的体现,因此,作为一名合格的会计,应该认真、规范、正确地填写记账凭证摘要。其基本要求包括以下几个方面:
1、编写要“简”而“明”
所谓简明,即简单明了。太过于简的摘要,不能把经济内容表达清楚。因此要在计算机设定的摘要字数内,抓住重点,将经济内容尽可能全面地表述出来。
记账凭证封面格式
记账凭证封面格式
当前的财务软件都是以账务处理系统为核心,而记账凭证模块是进行账务处理的基础,为账务处理提供基本的数据来源。下面店铺就为大家解开记账凭证封面格式,希望能帮到你。
记账凭证封面格式
会 计 凭 证 封 面
单位名称 本月册数编号
第 册
共 册
年 月 日至 年 月 日
全宗号 凭证种类 凭证起讫号码 凭证张数 备注
自 至
目录号
案卷号
保管期限
会计主管 装订 年 月 日装订
记账凭证的封面填写方法
1、记账凭证单号----封面内页第一张记账凭证号码
(如:内页第一张记账凭证号码21号---50号);
则填写:记账凭证单号----自第 21 号至第 50 号;
2、原始凭证,汇总凭证张数---(封面内页第一张记账凭证号码20号---“记账凭证右边---附原始凭证张数5”如:5张)---从20号的“5张”---至50号每一张的原始凭证张数合计填列如共计原始凭证张数300张;
操作:原始凭证,汇总凭证张数---共 300 张;
3、会计凭证总页数---全部页数320张---记账凭证20张,原始凭证,汇总凭证张数300张;
操作:会计凭证总页数---共 320 页。
记账凭证的建账程序 每一个会计人员,必须要学会建帐,那么,在学习会计实务的过程中,建账有哪些基本程序呢?
我们所说的建帐就是新建单位或是原单位在年度开始时,会计人员应该根据核算的工作需要设立帐簿,也就是说根据企业业务的具体情况在帐本上设置会计科目。建帐的主要程序有:
一、依据会计各种帐簿的格式的要求,以及预备各种帐页,把活页的帐页用专用的帐夹装订成册。
二、在帐簿的启用表上,认真的填写单位的名称、帐簿的名称、册数、编号、以及起止页数、启用日期以及记帐人员与会计主管人员的姓名,同时还要加盖企业的公章以及财务人员的人名章。记帐人员在调动工作时,必须要在帐簿上注明交接的日期以及接办人员或是监督人员的名称,同时还要与交接双方签名或是盖章,这么做的主要目的就是为了明确经济责任。
1会计凭证封面外形尺寸
1会计凭据封面外形尺寸
1 / 12
1 会计凭据封面外形尺寸
封面尺寸规格采纳 245mm×130mm (长 ×宽)或 245mm×150mm
(长 × 宽)。
封底尺寸同封面尺寸。
3.2 会计凭据封面项目
封面项目包含单位名称、会计凭据名称、时间、册数、册次、记帐凭据起止号、记帐凭据数、附件数、会计凭据总数、会计主管、装订人、装订时间、备注。各项目详细地点、尺寸 [见附录 A 图 A1(a)、图 A1(b)]。
3.3 封面项目的填写方法
3.3.1 单位名称:
填写形成会计档案的单位名称,一定用全称或通用简称。如 “中国共产党中央委员会 ”简称为 “中共中央 ”;“中华人民共和国卫生部 ”简称为 “卫生部 ”;“云南省人民政府财政厅 ”简称为 “云南省财政厅 ”。不得简称 “本部 ”、“本委 ”、“本省财政厅 ”等。
3.3.2 会计凭据名称:
填写可以反应会计凭据用途或内容的名称,如:
“收款会计凭据 ”、“付款会计凭据 ”、“转帐会计凭据 ”或“基建会计凭据 ”、“工会会计凭据 ”、“估算外会计凭据 ”等。
3.3.3 时间:
填写本册会计凭据的起止 ____年__月__日。
3.3.4 册数:
填写会计凭据的册数。
3.3.5 册次:
1/12 1会计凭据封面外形尺寸
2 / 12
填写本册会计凭据的序号。
3.3.6 记帐凭据起止号:
填写本册记帐凭据起号和止号。
3.3.7 记帐凭据数:
填写记帐凭据的张数。
3.3.8 附件数:
填写本册会计凭据的附件 xx。
3.3.9 会计凭据总数:
填写本册全部凭据的共计 xx。
3.3.10 会计主管:
填写单位内部详细负责会计工作的中层领导人员。
3.3.11 装订人:
填写负责该本会计凭据装订的人员。
3.3.12 装订时间:
填写该本会计凭据装订结束的时间。
3.3.13 备注:
填写该本凭据需要说明的事项。
3.4 制成资料质量