
2016年营改增税目税率与2018增值税率一览(附表)
2016 年营改增与 2018 增值税税率对比表(附表)
2018 年 4 月 4 日,财政部税务总局联合发布财税〔2018〕32号和财税
〔2018 〕33 号,关于调整增值税税率的通知和关于统一增值税小规模
纳税人标准的通知,自 2018 年 5 月 1 日起。
2016 与 2018 年最新增值税税率对比表如下:
2018年5月 1日后使用 !
小规模纳税人以及允许适用简易计税方式计税的一般纳税人
简易计税征收率小规模纳税人销售货物或者加工、修理修配劳务,
销售应税服务、无形资产;一般纳税人发生
3%
按规定适用或者可以选择和简易计税方法计税
的特定应税行为,但适用 5%征收率的除外。
销售不动产;经营租赁不动产(土地使用权);
转让营改增前取得的地地使用权;房地产开发企
业销售、出租自行开发的房地产老项目;一级二
级公路、桥、闸(老项目)通行费;特定的不动 5% 产融资
租赁;选择差额纳税的劳务派遣、安全保
护服务;一般纳税人提供人力资源外包服务。
中外合作油(气)田开采的原油、天然气。
个人出租住房,按照5%的征收率减按 1.5%计算应纳税额。
纳税人销售旧货;小规模纳税人(不含其它个人)以及符合规
格情形的一般纳税人销售自己使用过的固定资产,可依3%征
收率减按 2%征收增值税。
大类中类小类
原营业
2016 增2018 增征收品目值税税值税税
税税率
率率
铁路运输服务
销售服
务
交通运输服
务
邮政服务
电信服务
建筑服务
(2016 新增)
金融服务
(2016 新增)
(2018 年注:
含有形动产、
不动产融资性售
后回租;以货币
资金投资收取的
固定利润或者保
底利润)(注:
资管产品管理人
从事交管产品运
营业务、暂适用
简易计税方法,
按照 3% 的征收
率缴纳
增值税)
陆路运输服务
水路运输服务
航空运输服务
管道运输服务
邮政普遍服务
邮政特殊服务
其它邮政服务
基础电信服务
增值电信服务
工程服务安装
服务
修缮服务
装饰服务
其它建筑服务
贷款服务
直接收费金融
服务
保险服务
金融商品转让
其他陆路运输
服务
3%11%10%
水路运输服务
航空运输服务
管道运输服务
邮政普遍服务
邮政特殊服务3%11%10%
其它邮政服务
基础电信服务
3%
11%10%
增值电信服务6%6%
工程服务
安装服务
修缮服务3%11%10%
装饰服务
其它建筑服务
贷款服务
直接收费金融
服务
人寿保险服务
财产保险服务
5%6%6%
金融商品转让
现代服务研发和技术服研发服务5%6%6%
大类中类小类
务
信息技术服务
文化创意服务
(商标和著作
权转让重分类
销售无形资
产)
物流辅助服务
租赁服务
鉴证咨询服务
广播影视服务征收品目
合同能源管理
服务
工程勘察勘探
服务
专业技术服务
(新增)
软件服务
电路设计及测
试服务
信息系统服务
业务流程管理
服务
信息系统增值
服务(新增)
设计服务
知识产权服务
广告服务
会议展览服务
航空服务
港口码头服务
货运客运场站
服务
打探救助服务
装卸搬运服务
仓储服务收派
服务
不动产融资租
赁(新增)不
动产经营租赁
(新增)有形
动产融资租赁
有形动产经营
租赁
认证服务
鉴证服务
咨询服务
广播影视节目
(作品)制作
原营业
值税税值税税
税税率
率率
5%6%6%
3-5%6%6%
3-5%6%6%
11%10%
5%
17%16%
5%6%6%
3-5%6%6%
大类中类
生活服务(新
增)小类征收品目
服务
广播影视节目
(作品)发行
服务
广播影视节目
(作品)播映
服务
企业管理服务
商务辅助服务经纪代理服务
(新增)人力资源服务
安全保护服务
其他现代服务
(2016 新增)
(2018 年注:
除列举的现代
服务业以外的
围绕制造业、其他现代服务文
化产业、现
代物流产业等
提供技术性、
知识性服务的
业务活动)
文化服务
文化体育服务
体育服务
教育服务
教育医疗服务
医疗服务
旅游服务
旅游娱乐服务
娱乐服务
餐饮服务
餐饮住宿服务
住宿服务
居民日常服务
(2018 年注:
市容市政管
理、家政、婚
庆、养老、殡居民日常服务葬、
照料和护
理、救助救济、
美容美发、按
摩、桑拿、氧
原营业
值税税值税税
税税率
率率
5%6%6%
3-5%6%6%
3-5%,娱
乐业 6% 6% 5-20%
原营业 2016 增 2018 增 大类
中类
小类
征收品目
值税税 值税税 税税率
率 率
销售无形资
销售无
产( 2016 新
形资产
增)
吧、足疗、沐
浴、洗染、摄
影扩印等服
务)
其它生活服务
(2018 年注: 除列举的生活
服务之外的其 其它生活服务
它满足城乡居
民日常生活需
求提供的服务
活动)
专利技术和非 专利技术和非
专利技术 专利技术
商标 商标 6%(除销 6%(除销
著作权 著作权 售土地 售土地 商誉
商誉
使用权 使用权
5%
自然资源使用 自然资源使用 适用 适用 权(含土地使 权
11%)
10%)
用权)
其他权益性无 其他权益性无
形资产
形资产
销售不 销售不动产
建筑物
建筑物
11%
10%
动产
(2016 新增)
5%
构筑物
构筑物。
2016年5月1日(最新最全)营改增增值税税率表
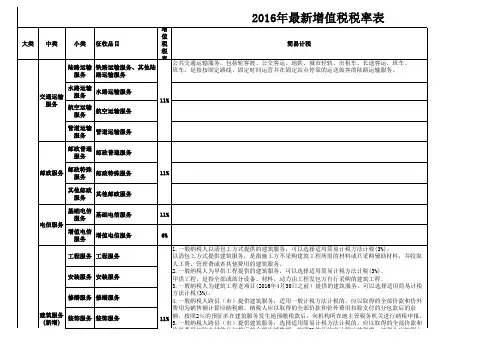
述计税方法在建筑服务发生地预缴税款后,向机构所在地主管税务机关进行纳税申报。
6.试点纳税人中的小规模纳税人(以下称小规模纳税人)跨县(市)提供建筑服务,应以取得的全部价款和价外费用扣除支付的分包款后的余额为销售额,按照3%的征收率计算应纳税额。
纳税
(新增)
5.一般纳税人跨县(市)提供建筑服务,选择适用简易计税方法计税的,应以取得的全部价款和
服务Array
销售服务
服务(新
率计算应纳税额。
纳税人应按照上述计税方法在不动产所在地预缴税款后,向机构所在地主管税
务机关进行纳税申报。
7.房地产开发企业中的一般纳税人,销售自行开发的房地产老项目,可以选择适用简易计税方法
按照5%的征收率计税。
8.房地产开发企业中的小规模纳税人,销售自行开发的房地产项目,按照5%的征收率计税。
9.房地产开发企业采取预收款方式销售所开发的房地产项目,在收到预收款时按照3%的预征率预
缴增值税。
10.个体工商户销售购买的住房,应按照附件3《营业税改征增值税试点过渡政策的规定》第五条
的规定征免增值税。
纳税人应按照上述计税方法在不动产所在地预缴税款后,向机构所在地主管
税务机关进行纳税申报。
11.其他个人销售其取得(不含自建)的不动产(不含其购买的住房),应以取得的全部价款和价(新增)
销售不动
2016年4月30日前的房地产项目。
营改增后税率一览表图文稿

17%
小规模纳税人
3%
8
修理费(汽车、设备等)
一般纳税人
17%
小规模纳税人
3%
9
租车费;设备租赁费
一般纳税人
17%
小规模纳税人
3%
10
房租
一般纳税人
11%
小规模纳税人
3%
11
邮寄函件、包裹、购买邮册等邮品等
一般纳税人
11%
小规模纳税人
3%
12
通信费(非用于个人福利)
一般纳税人
11%
小规模纳税人
13%
4
2.自来水、暖气、冷气、热气、煤气、石油液化气、天然气、沼气、居民用煤炭制品
5
3.图书、报纸、杂志;
6
4.饲料、化肥、农药、农机(整机)、农膜;
7
5.国务院规定的其他货物;
8
6.农产品(指各种动、植物初级产品);音像制品、电子出版物、二甲醚、食用盐
9
出口货物
0
10
一般纳税人
一般纳税人
一般纳税人
45
广告服务
图报杂广影视牌招等发布播映
46
会议展览服务
商品等流通展示交流综合
47
物流辅助服务
航空服务
导航检查清洗消毒跑道等
6%
48
航拍培训测量勘探降雨监测护林
49
港口码头服务
调度通信疏浚灯塔理货停泊清污消毒安保
50
货运客运场站服务
装卸转运票包挂引调
51
打捞救助服务
捞人物船水上施救
52
装卸搬运服务
运输工具间的搬运装卸
营改增后税率一览表
2016年营改增后,增值税税率表
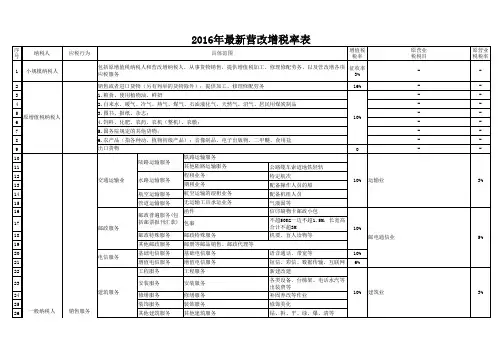
2018年营改增税率表(最新)
非专利技术
85
销售无形资产 商标
所有权、使用权的转让
6% 转让无形资产-转让商标权、著作权、商誉 5%
86
著作权
87
商誉
88
其他权益性无形资产
经营权、特许、经销、分销、代理、会员、网络虚拟、肖像、转会、 冠名
89
海域使用权
90
探矿权
91
销售无形资产
采矿权
自然资源使用权
92 一般纳税人
取水权
6% 转让无形资产-转让商标权、著作权、商誉 5%
电路设计及测试服务 信息系统服务 业务流程管理服务
电路设计测试相关
系统网络电脑服务器等维护
6%
人力财务审计税务等的管理
文化创意服务
信息系统增值服务 设计服务 知识产权服务
数据处理分析存储等 图文声视传递计划构想 登记鉴定评估认证等
6% 服务业
文化创意服务
广告服务 会议展览服务
图报杂广影视牌招等发布播映 商品等流通展示交流综合
信印刷物卡邮政小包
不超50KG一边不超1.5M,长宽高 合计不超3M 机要、盲人读物等
其他邮政服务 邮册等邮品销售、邮政代理等
电信服务
基础电信服务 增值电信服务
基础电信服务 增值电信服务
语音通话、带宽等 短信、彩信、数据传输、互联网
工程服务
工程服务
新建改建
建筑服务
安装服务 修缮服务
安装服务 修缮服务
专业资质监测计量证明 鉴定后出具证明 提供信息建议策划调查翻译
6% 服务业
广播影视节目(作品)制作服务 广播影视节目(作品)发行服务 广播影视节目(作品)播映服务
拍录采编写剪译字特修及确权 分账买断委托等方式 影院剧院网络电视电台等播放
2016年最新营改增税率表

2016年最新营改增税率表
营改增将在5月1日开始实行,在营改增正式实施各行业税目税率是怎样的呢?营改增税率变化大吗?欲知详情请看下文附表!
从今年5月1日起,营改增试点范围扩大到建筑业、房地产业、金融业和生活服务业,实现货物和服务行业全覆盖,打通税收抵扣链条,支持现代服务业发展和制造业升级。
那么,营改增后各行业的税目税率表是怎样的呢?
2016年营改增最新税率表如下,收藏好备用!
四大行业营改增税率:建筑业和房地产业适用11%的税率,金融业和生活服务业适用6%的税率。
国税总局在2016年4月20日致全国纳税人营改增一封信中提醒企事业单位应注意营改增后应关注的一些问题:
一、关键时点要知晓
2016年4月30日前,请您根据当地主管国税机关安排办理登记、认定和发票领用等事项:
1、 2016年5月1日起,您可以依法依规开具增值税发票,或申请代开增值税发票。
2、2016年5月15日前,您需向主管地税机关申报缴纳4月底以前的营业税。
2016年6月27日前,您需要根据当地主管国税机关的安排,申报缴纳增值税。
3、如果您是实行按季缴纳营业税的纳税人,2016年5月15日前,需向原主管地税机关申报缴纳4月底以前的营业税,2016年7月15日前向主管国税机关申报缴纳5月、6月的增值税。
4、如果您出售已取得的不动产和自然人出租不动产,2016年5月1日起,仍向不动产所在地主管地税机关缴纳增值税。
二、发票领用早知道
5、自2016年5月1日起,地税机关不再向您发放发票。
您已领取的地税机关印制的发票以及印有本单位名称的发 ......。
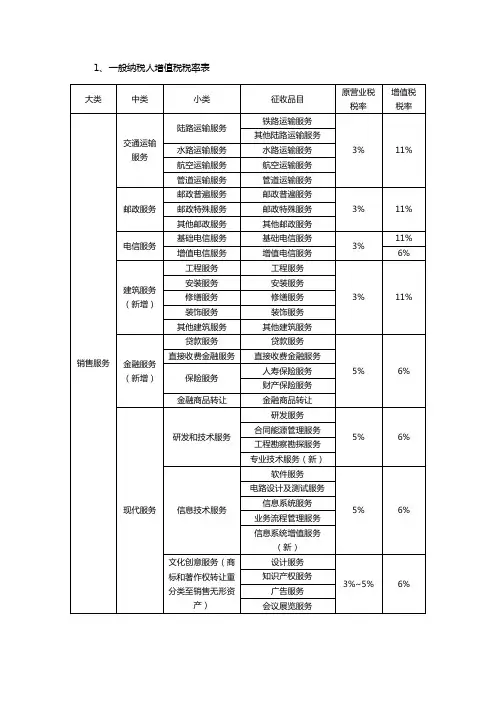
2016年营改增一般纳税人增值税税率表
其他权益性无形资产
其他权益性无形资产
销售不动产
销售不动产(新)
建筑物
建筑物
5%
11%
构筑物
构筑物
金融商品转让
现代服务
研发和技术服务
研发服务
5%
6%
合同能源管理服务
工程勘察勘探服务
专业技术服务(新)
信息技术服务
软件服务
5%
6%
电路设计及测试服务
信息系统服务
业务流程管理服务
信息系统增值服务(新)
文化创意服务(商标和著作权转让重分类至销售无形资产)
设计服务
3%~5%
6%
知识产权服务
广告服务
会议展览服务
1、一般纳税人增值税税率表
大类
中类
小类
征收品目
原营业税税率
增值税
税率
销售服务
交通运输服务
陆路运输服务
铁路运输服务
3%
11%
其他陆路运输服务
水路运输服务
水路运输服务
航空运输服务
航空运输服务
管道运输服务
管道运输服务
邮政服务
邮政普遍服务
邮政普遍服务
3%
11%
邮政特殊服务
邮政特殊服务
其他邮政服务
其他邮政服务
教育医疗服务
教育服务
医疗服务
旅游娱乐服务
旅游服务
娱乐服务
餐饮住宿服务
餐饮服务
住宿服务
居民日常服务
居民日常服务
其他生活服务
其他生活服务
大类
中类
小类
征收品目
原营业税税率
增值税
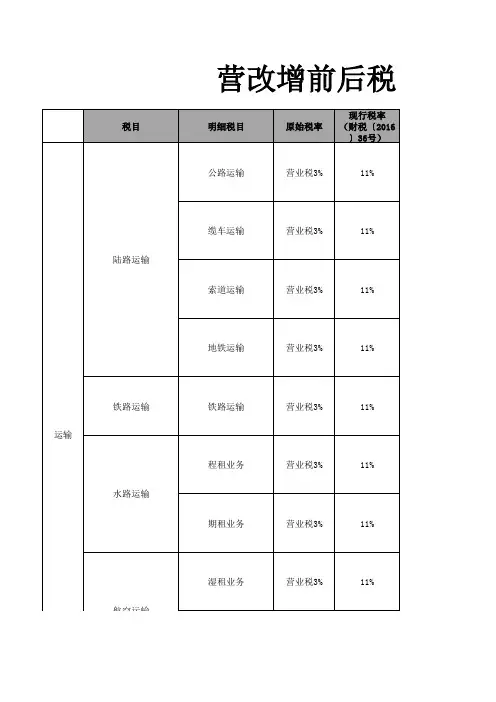
营改增前后税目税率明细对比
3%
3%
增值电信服务,是指利用固网、移动网、卫星、互联网、有线 电视网络,提供短信和彩信服务、电子数据和信息的传输及应 用服务、互联网接入服务等业务活动。
3%
3%
3%
3%
工程服务,是指新建、改建各种建筑物、构筑物的工程作业, 包括与建筑物相连的各种设备或者支柱、操作平台的安装或者 装设工程作业,以及各种窑炉和金属结构工程作业。
3%
修缮服务,是指对建筑物、构筑物进行修补、加固、养护、改 善,使之恢复原来的使用价值或者延长其使用期限的工程作业 。
3%
装饰服务,是指对建筑物、构筑物进行修饰装修,使之美观或 者具有特定用途的工程作业。
3%
3%
3%
3%
3%
3%
3%
贷款,是指将资金贷与他人使用而取得利息收入的业务活动。
3%
3%
3%
3%
3%
3%
3%
安装服务,是指生产设备、动力设备、起重设备、运输设备、 传动设备、医疗实验设备以及其他各种设备、设施的装配、安 置工程作业,包括与被安装设备相连的工作台、梯子、栏杆的 装设工程作业,以及被安装设备的绝缘、防腐、保温、油漆等 工程作业。
3%
固定电话、有线电视、宽带、水、电、燃气、暖气等经营者向 用户收取的安装费、初装费、开户费、扩容费以及类似收费, 按照安装服务缴纳增值税。
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
3%
2016年营改增后税率一览表
41
业务流程管理服务
42
信息系统增值服务
43
知识产权服务
广告服务
仅供个人参考 务 有形动产 59 经营租赁服务 60 专业资质监测计量 证明 鉴定后出具证明 提供信息建议策划 63 咨询服务 调查翻译 拍录采编写剪译字 特修及确权 分账买断委托等方 式 影院剧院网络电视 电台等播放 内部市场物业日常 67 68 69 70 71 72 73 文化体育服务 74 生活服 务 75 教育医疗服务 76 不得用于商业用途 医疗服务 教育服务 体育服务 比赛活动训练指导 管理 学历和非学历、教育 辅助 检查诊断治疗保健 6% 其他现代服务 商务辅助服务 经纪代理服务 代理报关服务 人力资源服务 安全保护服务 其他现代服务 文化服务 劳务招聘劳力外包 人身及财产的保护 除上以外 创作表演图书档案 文物展览等 6% 企业管理服务 等管理 货物运输代理服务 6% 6% 6% 过路停车过桥费、光 租赁 租干租、车机船身广 17% 告位 不动产租 赁 11% 认证服务 鉴证咨询服务 鉴证服务
直接收费金融服务
34 35 研发和技术服务 36 37 38 39 40 不得用于商业用途 信息技术服务 现代服 务
研发服务 合同能源管理服务 工程勘察勘探服务 专业技术服务 软件服务 电路设计及测试服务 信息系统服务
仅供个人参考 器等维护 人力财务审计税务 等的管理 数据处理分析存储 等 图文声视传递计划 构想 登记鉴定评估认证 等 图报杂广影视牌招 等发布播映 会议展览服务 商品等流通展示交 46 流综合 导航检查清洗消毒 47 航空服务 航拍培训测量勘探 48 降雨监测护林 调度通信疏浚灯塔 49 港口码头服务 理货停泊清污消毒 安保 50 物流辅助服务 51 52 53 54 55 56 57 租赁服务 58 不得用于商业用途 收派服务 打捞救助服务 装卸搬运服务 仓储服务 货运客运场站服务 装卸转运票包挂引 调 捞人物船水上施救 运输工具间的搬运 装卸 存放保管 收件服务 分拣服务 派送服务 融资租赁服务 (注意区分融资性售 有形动产融资服务 后回租) 不动产融资租赁服 17% 11% 6% 跑道等 6%
20160426营改增后最新增值税税目税率表
物流辅助服务
6%
销售服务
港口码头服务 货运客运场站服务 物流辅助服务 现代服务 一般纳税人 打捞救助服务 装卸搬运服务 仓储服务 收派服务 融资租赁 租赁服务 经营租赁 认证服务 鉴证咨询服务 鉴证服务 咨询服务 节目(作品)制作 广播影视服务 节目(作品)发行 节目(作品)播映 企业管理服务 商务辅助服务 经纪代理服务 人力资源服务 安全保护服务 其他现代服务 文化体育服务 教育医疗服务 生活服务 旅游娱乐服务 餐饮住宿服务 居民日常服务 其他生活服务 技术 商标 著作权 商誉 其他权益性无形资 销售无形资产 产 6% 海域使用权 探矿权 自然资源使用权 采矿权 取水权 其他自然资源使用权 土地使用权 销售不动产 建筑物 构筑物 11% 11% 专利技术 非专利技术 其他现代服务 文化服务 体育服务 教育服务 医疗服务 旅游服务 娱乐服务 餐饮服务 住宿服务 6% 6% 货物运输代理 代理报关服务 6% 6% 6% 收件、分拣、派送 有形动产融资租赁 不动产融资租赁 有形动产经营租赁 不动产经营租赁 17% 11% 17% 11% 6%
扣减增值税 规定
重点群体创业就业
对商贸企业、服务型企业、劳动就业服务企业中的加工型企业和街道社区具 有加工性质的小型企业实体,在新增加的岗位中,当年新招用在人力资源社 会保障部门公共就业服务机构登记失业半年以上且持《就业创业证》与其签 订劳动合同并依法缴纳社会保险费的,在3年内按实际招用人数予以定额依 次扣减增值税、城市维护建设税、教育费附加、地方教育费附加和企业所得 税优惠,定额标准为每人每年4000元,最高可上浮30% 金融企业发放贷款后,自结息日期90天内发生的应收未收利息按现行规定缴 纳增值税,自结息日起90天后发生的应收未收利息暂不缴纳增值税,待实际 收到利息时按规定缴纳增值税 个人将购买不足2年的住房对外销售的,按照5%征收率全额缴纳增值税;个 人将购买2年以上(含2年)的住房对外销售的免征增值税。上述政策使用于 北京市、上海市、广州市和深圳市之外的地区
2016年5月1日(最新最全)营改增增值税税率表
其他现代服务 文化服务 体育服务 教育服务 医疗服务 旅游服务 娱乐服务 餐饮服务 住宿服务 居民日常服务 其他生活服务
3%/5%
6%
3%/5% 娱乐业5-20%
6%
销售无形资产
销售无形资产 增)
居民日常服务 其他生活服务 专利技术和非专利技术 商标 商标 (新 著作权 著作权 商誉 商誉 自然资源使用权 自然资源使用权(含土地使用权) 其他பைடு நூலகம்益性无形资产 其他权益性无形资产 建筑物 构筑物 建筑物
5%
6%(除销售 土地使用权 11%)
销售不动产
销售不动产 (新增)
5% 构筑物
11%
铁路运输服务 陆路运输服务
水路运输服务 航空运输服务 管道运输服务 邮政普遍服务 邮政特殊服务 其他邮政服务 基础电信服务 增值电信服务 工程服务 安装服务 修缮服务 装饰服务 其他建筑服务 贷款服务 直接收费金融服务 人寿保险服务 保险服务 金融商品转让 研发服务
其他
3% 11%
3%
11% 11% 6%
3%
3%
11%
财产
5%
6%
研发和技术服务
合同能源管理服务 工程勘察勘探服务 专业技术服务(新增) 软件服务
5%
6%
电路设计及测试服务 信息技术服务 信息系统服务 业务流程管理服务 信息系统增值服务(新增) 设计服务 文化创意服务(商标和著 识产权服务 作权转让重分类至销售无 告服务 形资产) 知 广 会议展 览服务 航空服务 港口码头服务 销售服务 物流辅助服务 货运客运场站服务 打捞救助服务 装卸搬运服务 仓储服务 收派服务 现代服务 不动产融资租赁(新增) 11% 不动产经营租赁(新增) 租赁服务 有形动产融资租赁 17% 有形动产经营租赁 5% 3% /5% 6% 5% 6%
2016年营改增后各行业的税目税率表
2016年营改增后各行业的税目税率表
从今年5月1日起,营改增试点范围扩大到建筑业、房地产业、金融业和生活服务业,实现货物和服务行业全覆盖,打通税收抵扣链条,支持现代服务业发展和制造业升级。
增值税的税率,适用于一般纳税人,目前有17%、13%、11%和6%共四档税率;增值税的征收率适用于小规模纳税人和特定一般纳税人。
小规模纳税人统一按3%的征收率计征;对一些特定的一般纳税人,则适用6%、5%、4%、3%四档征收率。
具体来说,征收率为6%的项目包括自来水、小型水力发电单位生产的电力、部分建材产品和生物制品;征收率为5%的项目为中外合作开采的原油、天然气;征收率为4%的项目包括寄售、典当和拍卖商品、销售旧货;征收率为3%的项目为公共交通运输等营改增个别应税服务。
那么,营改增后各行业的税目税率表是怎样的呢?。