
大陆与香港股票价差影响因素分析
大陆与香港股票价差影响因素分析
本文以2003年1月至2007年12月于沪深和香港双重上市的A、H股票各28只为样本,分析为何A股相对H股有显著价差及其原因。
首先通过比较A、H 股的价格、收益率和上市当地股市指数的走势,发现同一公司,A股和H股表现分别与A股市场指数(上证指数或深证综指)和恒生指数表现相似。
而A、H股的收益率亦与当地指数收益率高度相关(高β系数)。
此外,A、H股之间无协整性,表示A、H价差不存在长期均衡状态。
其次,根据以往解释股票价差的理论假说,本文从中制定解释因素,并建立模型来检验有关因素的影响力,证实结果是A股流通量与H股流通量比、A、H股买卖差价比、A股和H股换手率、A股市场指数与H股市场指数比、股权分置改革、中国总风险指数及A股溢价率滞后数与A股溢价率相关。
最后运用Ohlson(1995)的定价模型来考察A、H股价与中港财务报表中的收益、净资产值及营业额的关系,发现两地的财务信息对H股市场的影响比A股市场大,表示H股市场的投资者较着重财务信息。
此外,通过检验A、H股价差与两地收益差和浮资产值差的模型,未能证实财务信息差异会显着地影响A、H股价差。
投资港股须防范的七大风险

对于此前只投资过相对封闭的A股市场的内地投资者来说,只有对香港股市的风险有清醒的认识,同时在以后的投资过程中能控制和防范这些风险,才能真正获得较好的收益。
备受关注的“港股直通车”已经进入了启动程序,许多内地个人投资者早已在磨拳擦掌,跃跃欲试。
但有必要提醒大家,A股与港股市场的“游戏”规则差异大,香港市场也并非遍地黄金,光凭一腔热情很可能落个血本无归的下场,投资者在决定投资港股前,特别要注意防范以下几方面的风险:一、汇率风险。
二、国际化的市场风险。
与内地的自成体系、相对封闭运行不同,完全开放的香港股市国际资金可自由进出,交易十分活跃,国际关联度高,其他国家的金融、经济政策都会直接影响股市的涨跌,波动较大,可以说,国际金融市场的任何风吹草动都会引起香港股市或大或小的波动。
近期美国次级债风波对港股就产生了非常大的影响。
受欧美股市拖累,恒生指数从8月9日起开始连续下跌,几天跌幅约10%,其中8月17日一天最深跌幅超过1000点,当天振幅超过6%,国企指数在8月17日当天振幅超过了10%,从8月15日起3天就跌去了11.25%,这种市场波动的风险是巨大的`。
数据显示,有内地银行不久前发行的一只QDII产品已跌破面值,机构面临的市场风险尚且如此,个人投资者更需谨慎。
三、做空机制的风险。
香港市场早已推出指数期货,有做空机制的香港股市,运行特征与A股市场有着很大的差异。
从近日香港市场走势可以看到,按理说美国股市在8月16日已经明显企稳,但是17日的香港市场继续大幅下跌,跌幅一度超过1000点,因为有指数期货背景的香港市场资金不会放过这个机会价值,一定要把多头彻底暴仓后,市场才会真正地反弹,所谓“多头不死,空头不止”。
这也给我们上了一堂生动的风险教育课,即在有指数期货产品的背景下,对于趋势的把握和思维方式必须要有所改变。
四、无涨跌幅限制的风险。
对投资者直接影响最大的是香港市场不设涨跌幅限制,不像内地有10%或5%的涨跌停板,同时其交易采取T+0方式,即当日买入当日就可以卖出,有点类似于目前A股市场权证的交易方式。
A股与H股
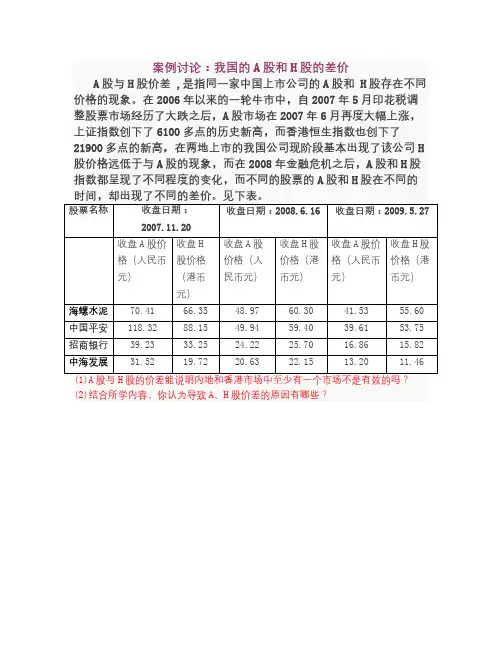
案例讨论:我国的A股和H股的差价
A股与H股价差 ,是指同一家中国上市公司的A股和 H股存在不同价格的现象。
在2006年以来的一轮牛市中,自2007年5月印花税调整股票市场经历了大跌之后,A股市场在2007年6月再度大幅上涨,上证指数创下了6100多点的历史新高,而香港恒生指数也创下了21900多点的新高,在两地上市的我国公司现阶段基本出现了该公司H 股价格远低于与A股的现象,而在2008年金融危机之后,A股和H股指数都呈现了不同程度的变化,而不同的股票的A股和H股在不同的时间,却出现了不同的差价。
见下表。
股票名称收盘日期:
2007.11.20
收盘日期:2008.6.16收盘日期:2009.5.27
收盘A股价格(人民币元)收盘H
股价格
(港币
元)
收盘A股
价格(人
民币元)
收盘H股
价格(港
币元)
收盘A股价
格(人民币
元)
收盘H股
价格(港
币元)
海螺水泥70.41 66.35 48.97 60.30 41.53 55.60 中国平安118.32 88.15 49.94 59.40 39.61 53.75 招商银行39.23 33.25 24.22 25.70 16.86 15.82 中海发展31.52 19.72 20.63 22.15 13.20 11.46
(1)A股与H股的价差能说明内地和香港市场中至少有一个市场不是有效的吗?
(2)结合所学内容,你认为导致A、H股价差的原因有哪些?。
A—H股价差实证研究——基于公司治理结构分析
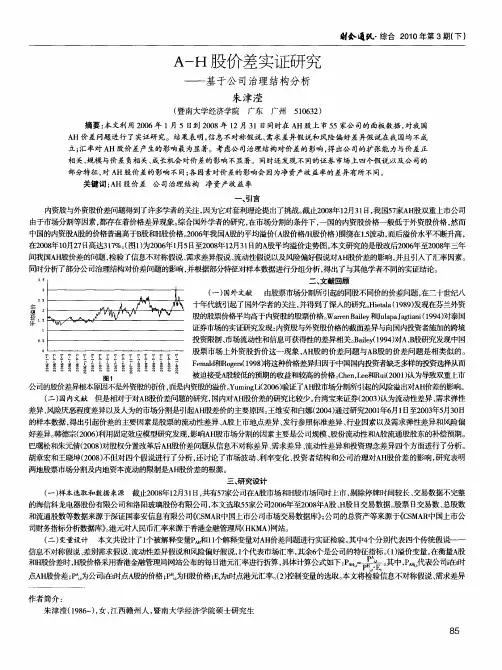
朱津滢 : H股价差实证研究 A—
假说、 流动性假说、 风险差异假说( hn n R i 0 1对A 价差的影响, C e ad u 2 0 ) H , 而后检验港汇汇率以及某些公司治理结构对价差的影响。 , 第一 信 息不对称假说( S 。 ME ) 该假说认为 , 信息的获取需要成本, 不同投资者对信息的获知能力不同。hkaat 19 ) C a r r (9 8等认为因为境内投资者相 v y
两地股票市场分割及内地资本流动的限制是 股价差的根源。 H
三 、 究设 计 研
( 样本选取和数据来源 截止20 年1月3 日, 一) 0 8 2 1 共有5 家公司在Ari场和H 7 Pl 7 股市场同时上市, 剔除停牌时间较长、 交易数据不完整 的海信科龙电器股份有限公司和洛阳玻璃股份有限公司 , 本文选取5家公司2o f 至2 0  ̄A 、 日交易数据。 5 o 6 - 0 8 - 股 H股 股票 日交易数、 总股数 和流通股数等数据来源于深证国泰安信息有限公司< S R < MA 中国上市公司市场交易数据库》公司的总资产等来源于( S R C ; ( MA 中国上市公 C 司财务指标分析数据库》港元对人民币汇率来源于香港金融管理局( K ) 。 H MA 网站。 ( 变量设计 本文共设计了1 二) 个被解释变量P 和l个解释变量对A 价差问题进行实证检验。 中4 1 H 其 个分别代表四个传统假说_一 信息不对称假说、 差别需求假说、 陛差异假说和风险偏好假说,个代表市场汇率 , 流动 1 其余6 个是公司的特征指标。1溢价变量。 () 在衡量A 股
财今 通孔 ・ 综合 2 1 年第 3 下) 00 期(
《沪港通对沪市流动性和股价波动性影响的实证研究》范文
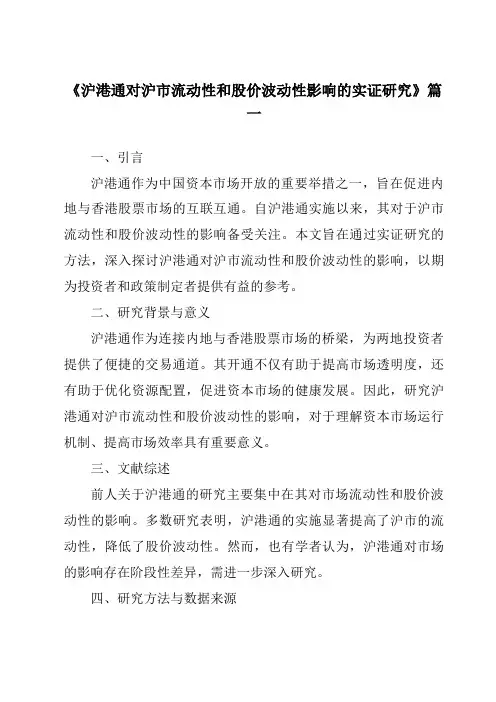
《沪港通对沪市流动性和股价波动性影响的实证研究》篇一一、引言沪港通作为中国资本市场开放的重要举措之一,旨在促进内地与香港股票市场的互联互通。
自沪港通实施以来,其对于沪市流动性和股价波动性的影响备受关注。
本文旨在通过实证研究的方法,深入探讨沪港通对沪市流动性和股价波动性的影响,以期为投资者和政策制定者提供有益的参考。
二、研究背景与意义沪港通作为连接内地与香港股票市场的桥梁,为两地投资者提供了便捷的交易通道。
其开通不仅有助于提高市场透明度,还有助于优化资源配置,促进资本市场的健康发展。
因此,研究沪港通对沪市流动性和股价波动性的影响,对于理解资本市场运行机制、提高市场效率具有重要意义。
三、文献综述前人关于沪港通的研究主要集中在其对市场流动性和股价波动性的影响。
多数研究表明,沪港通的实施显著提高了沪市的流动性,降低了股价波动性。
然而,也有学者认为,沪港通对市场的影响存在阶段性差异,需进一步深入研究。
四、研究方法与数据来源本研究采用实证研究方法,以沪股通和港股通开通后的数据为基础,通过计量模型分析沪港通对沪市流动性和股价波动性的影响。
数据来源于上海证券交易所、香港证券交易所等权威机构发布的数据。
五、实证结果与分析(一)沪港通对市场流动性的影响实证结果显示,沪港通的实施显著提高了沪市的流动性。
具体表现为交易量的增加和买卖价差的缩小。
这表明沪港通的开通为内地投资者提供了更多的投资选择,促进了市场的活跃度。
(二)沪港通对股价波动性的影响从实证结果来看,沪港通的开通对股价波动性产生了积极影响。
沪市股票的波动性在沪港通实施后有所降低,这可能与境外投资者的理性投资行为、市场监管的加强以及信息披露的改进等因素有关。
然而,这种影响并非一成不变,需进一步关注其阶段性变化。
六、讨论与建议(一)讨论1. 境外投资者的参与对市场流动性和股价波动性的影响不容忽视。
境外投资者的理性投资行为有助于稳定市场,提高市场效率。
2. 监管部门应加强对市场的监管,确保市场的公平、公正和透明,防止市场操纵和内幕交易等行为。
AB股价差的系统因素分析
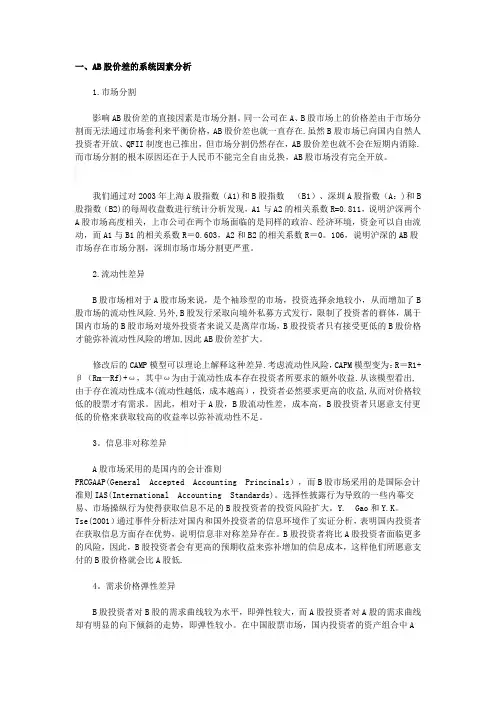
一、AB股价差的系统因素分析1.市场分割影响AB股价差的直接因素是市场分割。
同一公司在A、B股市场上的价格差由于市场分割而无法通过市场套利来平衡价格,AB股价差也就一直存在.虽然B股市场已向国内自然人投资者开放、QFII制度也已推出,但市场分割仍然存在,AB股价差也就不会在短期内消除.而市场分割的根本原因还在于人民币不能完全自由兑换,AB股市场没有完全开放。
我们通过对2003年上海A股指数(A1)和B股指数(B1)、深圳A股指数(A:)和B 股指数(B2)的每周收盘数进行统计分析发现,A1与A2的相关系数R=0.811,说明沪深两个A股市场高度相关,上市公司在两个市场面临的是同样的政治、经济环境,资金可以自由流动,而A1与B1的相关系数R=0.603,A2和B2的相关系数R=0。
106,说明沪深的AB股市场存在市场分割,深圳市场市场分割更严重。
2.流动性差异B股市场相对于A股市场来说,是个袖珍型的市场,投资选择余地较小,从而增加了B 股市场的流动性风险.另外,B股发行采取向境外私募方式发行,限制了投资者的群体,属于国内市场的B股市场对境外投资者来说又是离岸市场,B股投资者只有接受更低的B股价格才能弥补流动性风险的增加,因此AB股价差扩大。
修改后的CAMP模型可以理论上解释这种差异.考虑流动性风险,CAPM模型变为:R=R1+β(Rm—Rf)+ω,其中ω为由于流动性成本存在投资者所要求的额外收益.从该模型看出,由于存在流动性成本(流动性越低,成本越高),投资者必然要求更高的收益,从而对价格较低的股票才有需求。
因此,相对于A股,B股流动性差,成本高,B股投资者只愿意支付更低的价格来获取较高的收益率以弥补流动性不足。
3。
信息非对称差异A股市场采用的是国内的会计准则PRCGAAP(General Accepted Accounting Princinals),而B股市场采用的是国际会计准则IAS(International Accounting Standards)。
中国股票价格指数波动影响因素分析
中国股票价格指数波动影响因素分析中国股票价格指数(CSI)是反映中国股市整体行情的重要指标,其波动对中国经济和社会发展具有重要影响。
本文从宏观经济、市场供求、投资者心理等角度探讨了影响中国股票价格指数波动的因素。
一、宏观经济因素1.1 国内经济形势国内经济形势是影响股票价格指数波动的重要因素。
当经济增长势头强劲、企业盈利增长等数据良好时,投资者会更加乐观,股票价格指数也会随之上涨。
相反,如果经济增长乏力、企业盈利下滑,市场信心会受到打击,股票价格指数也会下跌。
1.2 宏观政策政府宏观政策的调控力度也是影响股票价格指数波动的重要因素。
如央行货币政策的调控、政府经济刺激政策的实施等都会影响股票市场的供求关系,进而影响股价波动。
二、市场供求因素2.1 投资需求投资者对于股票的需求是决定股票价格指数波动的最直接因素。
如当市场投资需求旺盛时,股价也会随之上涨,市场交易量也会增加。
相反,投资需求减弱时,市场交易量减少,股价也会受到较大压力下跌。
资金供求也是决定股票价格指数波动的重要因素。
如投资者的资金量增多时,市场的资金供应会增加,进而增加了市场总市值,股票价格指数也会上涨。
反之,资金紧缺时,市场的流动性不足,也会对股票价格指数产生负面影响。
三、投资者心理因素3.1 投资者风险偏好投资者的风险偏好也是影响股票价格指数波动的重要因素。
当投资者风险偏好程度增强时,他们会更加愿意投资于高风险的股票等金融产品,进而推高市场需求和股票价格指数上涨。
反之,投资者风险偏好降低时,他们会选择低风险较稳健的投资方案,导致市场交易量减少和股票价格指数下跌。
3.2 市场心理预期市场心理预期也是影响股票价格指数波动的重要因素。
如市场投资者普遍预期经济增长速度加快,上市公司业绩更为出色,市场供求状态良好,这都会对股票价格指数产生积极影响。
反之,市场心理预期偏悲观时,投资者对市场的信心下降,也会对股票价格指数产生消极影响。
总而言之,中国股票价格指数波动的因素复杂而多样,包括宏观经济形势、市场供求和投资者心理预期等多个方面。
浅析AH股价差异产生及影响因素
浅析AH股价差异产生及影响因素作者:尹晓晴李佳维来源:《科学与财富》2020年第28期自1993年初,青岛啤酒股份有限公司在香港股票市场发行H股以来,许多中国企业开始积极进军国际市场,旨在拓展其融资渠道,提高其在海外市场的公司价值。
然而,交叉上市这一行为导致了公司的股价在两个市场之间的产生差异,这在中国非常普遍。
从理论上讲,由于公司在两个市场上的现金流和基本面信息是相同的,根据一价定律,在不同市场上的股价经过汇率调整后,一只股票在所有市场上的价格应该是相同的。
假如不同市场的股价存在一定的差异,那么套利者也会迅速消除差价。
而现实中,AH股价差一直存在,是众多学者研究的焦点。
文献综述从已有文献来看,价格差异的产生可以归根于市场分割和资本管制两个因素,进一步可以细分为以下四种。
第一种理论认为,Chakravarty et al.(1998)认为信息不对称导致了两个市场之间的股票价格差异。
他们认为,相对于国内投资者,外国投资者对本地公司的了解较少,信息更少。
因为公司财务报表及新闻报道等消息来源大多是以本国语言编写的,这些信息对于国内投资者来说更容易获取。
Chakravarty et al.(1998)构建了一个信息不对称模型证明了这一点——语言障碍、不同的会计准则、可靠的当地经济和企业信息的缺乏是造成信息不对称的主要因素。
同时,根据Grossman和Stigliz(1980)的资产定价模型,尽管外国投资者可以通过投资H股市场实现多元化投资,降低H股的预期收益率,但这种影响会因缺乏信息而被抵消。
观察A股市场可以为外国投资者提供一定的信息,但未来回报的不确定性往往会增加他们对H股的要求回报率。
第二种理论认为,股价差的产生是因为中国投资者和外国投资者有不同的风险厌恶程度(Ma,1996)。
基于中国A股市场的性质和特点,A股市场的投资者显然更具投机性,能够承受更多的风险。
因此,中国A股市场普遍接受较高的股价。
值得注意的是,A股市场的投资者以个人投资者为主,而机构投资者在中国市场中所占比例相对较低。
美元人民币汇率对港股走势的影响
当美元指数下跌、人民币升值时,美元会流出,进入香港股市并推动股市上涨。
随着外资进入香港股市,港股通的资金流入也主要是用于买入估值较高的股票,以追随外资的进出,因此外资的流入预期可以推动整个市场价格进一步上涨。
目前,外资占据着香港股市购买力的主导地位,港股通的作用也主要是跟随外资的进出和推动市场的涨跌。
从2022年5月16日到2023年5月16日,USD/CNY汇率与香港H股指数(HSI)之间的相关系数约为-0.34,表示两者之间存在一定程度的负相关关系,即当USD/CNY汇率上升时港股下跌,反之亦然。
但这种关系并不十分强烈,也不能说明因果关系,可能还有其他因素影响着两者的走势。
当USD/CNY汇率达到某个临界值时,会对市场造成较大影响。
在2018年年初至年末的时间段内,H股的表现受到了美元人民币汇率的负面影响。
当年年初美元人民币汇率始终上升,H股则出现下滑的走势,直到人民币开始升值后,H股才开始回升。
在2020年8月份当USD/CNY汇率跌破7时,外国投资者加大对H股的买入力度;2023年5月中旬USD/CNY汇率涨破7,港股持续下跌。
沪(深)港通对A-H股溢价的影响研究
■金丁融遍XIANDAIYINGXIAO沪(深)港通对A -H 股溢价的影响研究潘群星梅晓雯(南京财经大学江苏南京210023)摘要:文章以在内地和香港双重上市的公司为对象,通过构建面板数据模型研究了沪(深)港通对A -H 股溢价的影响,得 到结论:沪港通加重了 A _H 股溢价,深港通减轻了 A -H 股溢价;不同行业公司的A -H 股溢价在沪(深)港通开通前后的变化及 影响因素不尽相同,同一行业(譬如制造业)公司的A -H 股溢价也是如此;市场软分割理论对这些溢价变化及其不同的影响因素 有很好的解释能力,据此,建议内地要提高市场透明度、加强投资者教育、加快金融创新以及完善互联互通机制。
关键词:沪(深)港通;A -H 股溢价;面板数据模型;市场软分割理论中图分类号:F文献识别码:ADOI : 10.19932/j .cnki .22-1256/F .2021.03.022一、弓I 言自双重上市的融资开始兴起时,我国A 股价格就一直整 体表现出对H 股的溢价。
为了改善A 股和H 股市场的分割现 状,政府采取了许多举措,但A -H 股溢价现象依然严重。
沪 (深)港通是促进内地资本市场对外开放的重要举措,对于推 动两地市场互联互通具有积极作用。
然而,风险与机遇是并 存的,故研究沪(深)港通开通前后A -H 股的溢价表现具有实 际价值。
关于沪(深)港通的讨论,学者们从不同角度研究得出了 不同的结论,但大多数都予以了肯定。
孙寅浩和黄文凡(2015)证明沪港通的开通在边际上促进了 A -H 股溢价的收 敛;李媛和吴菲菲(2018)研究了 A 股和H 股股票市场对沪港 通开通的市场反应,发现沪港通对A 股市场影响有限,对H 股 市场影响强烈;张跃文(2016)指出,长期来看深港通可以大大 促进A 股市场的改革并提高内地市场国际化水平;胡振华和 刘佩瑶(2018)认为深港通提高了股票定价效率,信息反应速 度和程度都有较为明显的进步。
ah股差价机理
ah股差价机理
AH股的差价机理主要由以下几方面原因构成:
1. 结算货币不同。
A股一般使用人民币结算,而H股则用港币结算。
2. 投资者构成不同。
A股主要面向国内投资者,而H股则面向全球各类投资者。
3. 股份流通性不同。
虽然A股已经完成全流通改革,但大部分股份仍在限售期内。
港股则为全流通。
4. 沪深交易所与港交所并没有完全实现流通,这为AH股之间的差价现象提供了客观条件。
5. 境内人民币资本项目兑换未完全放开,境内流动性更加充足,因此A股受国际市场的影响要更小一些。
6. 沪深交易所的缺乏做空机制,而港股做空机制成熟,因此港股股价对不利信息反应更迅速,波动更大。
7. 境内股市散户明显偏多,投资情绪偏向感性,而港股市场则以机构投资者居多,理性情形占上风。
这些因素相互作用,导致了A股和H股之间的价格差异。
如需了解更多信息,建议咨询金融领域专业人士或查阅相关论坛资料。