
股票流动性与期望收益的关系研究(一)
股票流动性与期望收益的关系研究(一)
摘要:本文选取换手率作为股票流动性指标,采用FM两阶段截面回归方法研究了股票流动性与期望收益的关系。
研究表明,我国股票市场流动性的波动较为稳定;股票流动性和期望收益的异常波动主要受政策的影响,但在周内的变化不存在系统性差异;上市公司的市场价值与股票收益无关;股票的流动性与期望收益负相关;投资者可以根据股票流动性与期望收益的关系套利。
关键词:股票的期望收益;流动性;换手率;资本市场
0引言
股票流动性是资本市场微观结构理论的重要组成部分。
所谓流动性,是指在不改变(或微小改变)当前股价的前提下、以较低的成本迅速完成大量交易的可能性。
像其他金融资产一样,流动性对股票收益有相当大的影响,因为投资任何一种金融资产取得的收益都必须通过具有较高流动性的市场来实现。
Demsetz(1968)和Kyle(1985)等都曾系统地研究过资本市场的流动性,他们把流动性的测度总结为市场广度、深度、弹性和及时性等四个指标。
此外,根据资产的套利定价模型,股票收益与影响股票价格的各种敏感因素相关。
如果假定资本市场的参与者都是理性的,那么,从直觉上我们应该得出:为了不减少投资者的财富总额,市场必须对具有较低收益的股票提供额外的补偿,否则将没有投资者愿意拥有这些收益比较低的股票。
流动性显然是一个非常好的
补偿变量。
从国外大量的研究结果来看,流动性与股票收益呈负相关关系。
在我国,从流动性的角度研究资本市场微观结构的成果不多,把市场流动性与股票收益联系起米的研究则更少。
本文在CGW(Campbell2Grossman2Wang,1993)价量关系式的基础上,采用FM(Fama2MacBeth,1973)两阶段截面回归方法对上海证券交易所的股票流动性与期望收益进行了实证分析,比较系统地揭示了新兴资本市场流动性与股票收益的关系和我国资本市场的微观结构。
1数据处理
本文选取上海证券交易所A股股票(剔除ST和PT类股票)作为研究样本,研究期间取2001年1月1日至2002年6月30日,共计351个交易日。
采用换手率作为股票流动性的测量指标: Turnit=Volit/Vit(1)
(1)式中,Turnit,表示第i种股票在第t日的换手率;Volit,表示第i种股票在第t日的成交量(仅指二级市场的流通股成交量,下同);Vit表示第i种股票在第t日的流通股数量。
为了剔除市场因素对股票收益的影响,本文采用经市场风险调整的收益作为股票的期望收益,当只考虑流动性对股票收益的影响时,期望收益实际上就是股票的流动性溢价。
这里,每种股票的期望收益等于它的实际收益减去市场证券组合的收益:
E(ARit|ARi,t-1,Turni,t-1)=Rit-Rmt(2)
(2)式中,ARit和ARi,t-1分别表示第i种股票在第t日和第t-1日的期望收益:Turni,t-1表示第i 种股票在第t-1日的换手率;Rit表示第i种股票在第t日的实际收益;Rmt表示上证指数在第t 日的实际收益。
2流动性与期望收益的波动
211流动性的波动
通过实证,本文发现,除了几个峰值之外,换手率在整个研究期间的变化比较平稳,没有明显的长期漂移的趋势,这与美国股票市场有一点差异。
Campbell、Grossman和Wang(1993)的研究发现,随着时间的推移,纽约股票交易所股票交易量的平均水平呈现出明显的增长趋势,他们把这种现象归因于长期中技术进步所导致的交易成本的下降。
本文则认为,我国上海证券交易市场换手率不存在长期波动一方面可能是在审慎的监管之下,市场扩容速度与增量资金的进入较为匹配,有效地避免了市场交易行为的剧烈波动;另一方面也可能缘于本文的研究期间
较短,没有反映出我国股票市场流动性的长期变化趋势。
此外,本文还注意到,换手率在2001年10月24日(暂停减持国有股)、2002年3月12日(央行宣布降息后)和2002年6月24日(井喷行情)等几个时期都非常高,说明市场对国有股减持的实施、暂停和停止等重大政策的出台非常敏感。
212期望收益的波动
本文计算的期望收益基本上围绕着0上下波动。
期望收益的最高点出现在2002年6月25日附近,达1125%:期望收益的次高点山现在2001年10月22日,为11041%,次日证监会即宣布暂停减持国有股。
巧合的是,期望收益的最低点-11427%在2001年10月24日出现,并伴随着较高的换手率,与前两个交易日形成较大的反转,主力做空的意图非常明显,可以推测证监会的决策被市场主力事先“猜透”,因此这些主力提前拉高股价,等利好消息宣布后再出货,结果造成股价的大幅—下跌。
本文还将星期一到星期五的换手率、收益率数据逐一配对进行t检验,结果没有发现周内数据存在显著差异的证据,说明上海证券交易市场每周内的换手率、期望收益率没有显著变化,表明流动性交易者的到达是完全随机的。
3公司市场价值和股票流动性对期望收益的影响
本文采用按公司流通市值和流动性二维分组的方法分别检验了公司市场价值和流动性对期望收益的影响,结果发现:(1)当所有样本按公司市场价值大小分组后,每一组的期望收益正负交替,没有呈现一定的规律性。
这种现象与国外的研究结果差异较大,Fama和French(1992)的研究表明,公司的市场价值与股票收益成反比关系,即市场价值越大,其股票收益越小,反之亦然,并且认为这种规模效应实际上是企业风险和投资者信息搜寻成本的体现,公司规模越大,管理就越规范,发生财务危机和破产的可能性越小,企业的信息披露也就越充分,因而其股票面临的风险较小,期望收益较低。
上海证券交易所的股票收益没有规模效应,一方面说明市场效率较低,上市公司规模体现的风险没有得到市场参与者的认同;另一方面也说明在我国现阶段,就整体而言,规模大的公司其经营状况并不一定明显优于小规模公司。
(2)当所有样本按流动性大小分组后,股票的期望收益早现出明显的特征,即流动性与期望收益成反比,随着流动性的增加,平均期望收益逐步降低,从流动性最低组的01193%下降到流动性最高组-01181%。
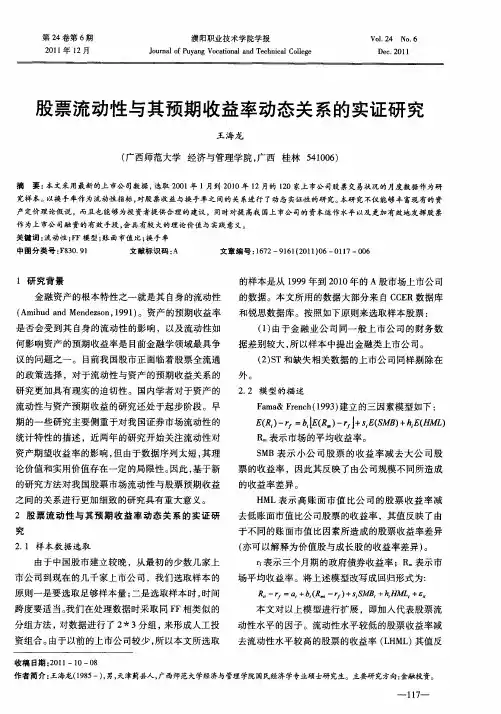
股票流动性与其预期收益率动态关系的实证研究
21 年 l 01 2月
濮 阳职业技术 学院学报
Ju a o u a g V c t n la dT c nclC l g o r l f y n o ai a n e h ia ol e n P o e
V 12 N . o. 4 o6
De . 0l e2 l
之 间 的关 系进行更 加 细致 的研究 具有 重大 意义 。 2 股 票 流 动 性 与 其预 期 收 益 率 动态 关 系的 实 证 研
究
的样本是从 19 年到 2 1 年的 A股市场上市公司 99 00 的数据。本文所用的数据大部分来 自C E C R数据库 和锐思数据库。按照如下原则来选取样本股票 :
ER) = , ) r + ,( B + i(M ) (, 一 b ( 一 , S ) h H L J EM E
R 表示 市场 的平 均收 益率 。 S MB表 示 小 公 司 股 票 的收 益 率 减 去 大 公 司股
票的收益率 ,因此其反映了由公司规模不同所造成 的收益率差异 。 H L表示高账面市值 比公司的股票 收益率减 M 去低账面市值 比公司股票的收益率 ,其值反映了由 于不同的账面市值 比因素所造成的股票收益率差异 ( 亦可以解释为价值股与成长股 的收益率差异) 。 r f 表示三个月期的政府债券收益率 ;R 表示市
原则 一是 要选 取足 够样 本量 ; 二是 选 取样本 时 , 间 时
跨度要适 当。 我们在处理数据时采取 同 F 相类似的 F
本文对 以上模型进行扩展 ,即加入代表股票流 动性水平的因子 。流动性水平较低的股票收益率减 去流动性水平较高的股票的收益率 (H L 其值反 LM )
分组方法 , 对数据进行 了 2 分组 , 六3 来形成人工投
股票市场流动性与市场波动
股票市场流动性与市场波动股票市场是投资者进行证券交易的场所,它的流动性是指市场中有足够的买卖双方,可以迅速完成交易的能力。
市场流动性的好坏直接影响着市场的波动性。
在这篇文章中,我们将讨论股票市场流动性与市场波动之间的相互关系。
一、流动性对市场波动的影响流动性是市场上资金的流动程度,当流动性较高时,股票可以较为容易地买卖,交易成本也较低,市场表现出的波动性也相对较小。
因为当资金流动性高时,投资者能够更快速地进出市场,从而减少了市场的不确定性。
相反,如果市场流动性较低,也就意味着交易成本较高,投资者可能会更加谨慎,选择较少,市场波动性也会相应增加。
二、影响流动性的因素1. 交易成本:交易成本是指进行股票买卖时所产生的费用,包括佣金、印花税等。
交易成本高会降低市场流动性,从而导致市场波动性的增加。
2. 市场参与者数量:市场中有足够多的买卖双方,能够增加市场流动性。
当市场参与者数量较少时,流动性会减弱,市场波动性也会相应增加。
3. 市场深度:市场深度指的是市场上能够成交的数量和价格的差距。
市场深度越大,代表市场的流动性越好,市场波动性相对较小。
4. 信息透明度:信息透明度是指市场中有充分的信息披露和公开透明度。
当信息透明度较高时,投资者能够更准确地了解市场的状况,从而减少了投资风险,进而增加流动性。
三、流动性对投资者的影响1. 成本降低:市场流动性的提高意味着投资者能够更容易地买卖股票,交易成本也会相对降低,这对于投资者来说是有利的。
2. 投资机会增加:市场流动性的好坏直接影响到投资者能够选择的投资机会数量。
流动性好的市场有更多的投资机会,投资者可以更容易地购买到心仪的股票。
3. 风险管理:市场流动性能够帮助投资者更好地进行风险管理。
当市场流动性高时,投资者能够更快速地脱离不利的投资,减少损失。
4. 投资者情绪:市场流动性的好坏也会影响投资者的情绪。
流动性低时,投资者可能会更加恐慌和焦虑,而流动性高时,投资者可能更加冷静和理性。
股票市场流动性和经济周期的互动关系研究
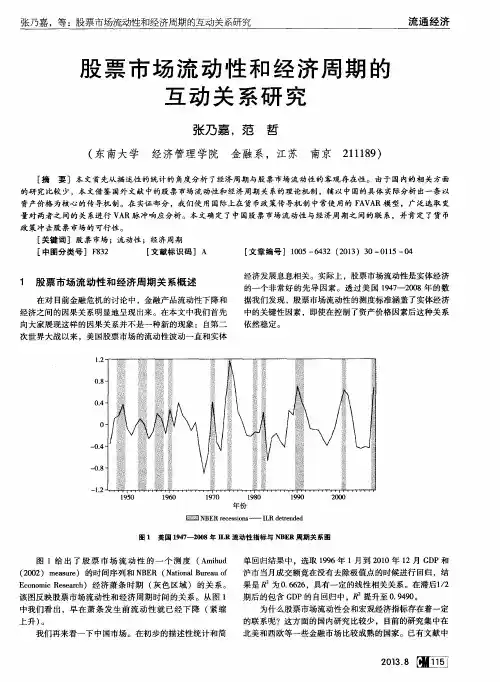
图 1给 出 了 股 票 市 场 流 动 性 的 一 个 测 度 ( A mi h u d
单 回归结 果 中 ,选 取 1 9 9 6年 1 月到 2 0 1 0年 1 2月 G D P和 沪 市 当月 成交 额竟 在没有 去除 极值 点的时候 进行 回归 ,结 果 是 为 0 . 6 6 2 6 ,具有 一定 的线性 相关 关系 。在滞 后1 / 2 期 后 的包 含 G D P的 自回归 中 , 提升 至 0 . 9 4 9 0 。 为什 么股 票市 场流 动性会 和宏 观经济 指标 存在着 一定 的联系 呢?这 方面 的 国内研究 比较少 , 目 前 的研 究集 中在 北美 和西 欧等 一些 金融市 场 比较成熟 的 国家 。已有 文献 中
政 策 冲击股 票 市场 的可行 性 。
[ 关键词]股票市场 ;流动性;经济周期 [ 中 图分类 号 ] F 8 3 2 [ 文献 标识 码 ]A
[ 文章 编号 ]1 0 0 5 — 6 4 3 2( 2 0 1 3 )3 0一 O l l 5 一 o 4 经济 发展 息息 相关 。实际 上 ,股 票市 场流动 性是 实体经 济 的一 个非 常好 的先 导 因素 。 透过 美 国 1 9 4 7 -2 0 0 8年 的数 据我 们发 现 ,股票市 场流 动性 的测度标 准涵 盖 了实体经 济
是投 资者 购买证 券交易 数量 ,即投 资者 的买卖行 为不 管数 量大 小都 可 以在 合理 的价格之 下进 行 ,通 常用成 交率 或换 手 率来表 示 。即时性 ( I m m e d i a c y ) :反 映的是 投 资者 进行 证 券交 易 的快 慢程度 ,即达 成交 易过程所 需 的时间 。弹性 ( R e s i l i e n c y ) :反 映的是 投 资 者 的买 卖 行 为 引 起 价格 波 动
股票收益率的波动性分析与模型

股票收益率的波动性分析与模型股票市场一直是投资者关注的焦点之一,投资者希望能够通过股票获得良好的收益。
然而,股票市场的波动性使得股票收益率不可预测,这对投资者构建有效的投资组合和制定合理的投资决策带来了很大的困扰。
因此,研究股票收益率的波动性分析与模型成为了重要的课题。
一、股票收益率的波动性分析股票收益率的波动性是指股票价格在一定时间内的变化幅度,波动性越大,意味着收益率存在较大的风险。
对于投资者来说,了解股票收益率的波动性对于评估投资风险、制定合理的投资策略非常重要。
1.历史波动性分析:投资者可以通过对股票过去一段时间内的收益率进行统计分析,计算出历史波动性指标,如标准差、方差等,来评估未来股票的波动性水平。
2.隐含波动性分析:隐含波动性指的是投资者根据期权市场定价模型反推出的预期未来波动性水平。
通过期权定价模型中的隐含波动率计算方法,可以估计市场对未来股票收益率波动性的预期。
3.波动性指数:投资者可以通过跟踪波动性指数,如CBOE波动率指数(VIX),来衡量市场风险情绪,并推测出未来股票收益率的波动性水平。
二、股票收益率波动性模型为了更准确地预测股票收益率的波动性,研究者们提出了多种波动性模型,以下介绍两种常用的模型。
1.GARCH模型:广义自回归条件异方差模型(GARCH)是由Engle(1982)提出的一种波动性模型,它通过过去一段时间内的价格数据来预测未来的波动性水平。
GARCH模型综合考虑了历史波动性和收益率的相关性,能够更准确地描绘股票收益率的波动性特征。
2.EGARCH模型:扩展广义自回归条件异方差模型(EGARCH)是对GARCH模型的改进,引入了杠杆效应的概念。
杠杆效应指的是股票价格下跌对波动性的影响大于上涨对波动性的影响。
EGARCH模型能够在一定程度上解释股票市场的非对称波动性。
三、股票收益率波动性模型的应用股票收益率波动性模型的应用主要有两个方面。
1.风险管理:通过量化波动性,投资者可以对股票市场的风险进行有效控制,制定合理的风险管理策略。
基于CAPM模型的股票期望收益率与风险关系研究——以中小板市场股票为样本

存 在交 易赋税 等 ;整个 证券市 场 的信 息是 公开 可
得 的 ,任何 投资者 所获 得 的信 息都是 相 同的 ;投 资
的 所 有 的证 券 组 合 均 可 以 无 限 细 分 ,证 券 的 投 资
组合可 以 由不 同的非整 数 的投 资股份构 成 。
以上假 设 表 明 :市 场 中的所 有投 资者都 是 理
【关 键 词 】 CAPM模 型 ;中小板 市场 ;期望 收益率 ;投资 风险 【中图 分类 号 】F832.51 【文献标 识码 】A 【文章 编号 】1004—2768(2018)01—0028—05
一 、 引 言 2004年 6月 2 日 ,我 国 首 支 中 小 板 股 票 发 行 , 标 志 着 为 构 筑 中 国 多 层 次 资 本 市 场 的 中 小 板 市 场 正 式 成 立 。自此 市 场 透 明度 增 加 ,信 息 披 露 更 加 及 时 , 同 时 风 险 性 和 波 动 性 更 加 明 显 的 中 小 板 市 场 开始 成为 我 国资本 市场 的不可缺少 的组成部 分 。 截 止 到 2017年 上 半 年 ,我 国 中小 板 市 场 上 市 企 业 数 已 经 达 到 850多 家 , 中 小 板 市 场 的 上 市 标 准 以及 监督 管理制度 日益 完善 ,资本 市场 的多样 性 得 到 了 空 前 的发 展 。 中 小 板 市 场 在 为 中小 型 企 业 筹集 资 金 的 同时也 加 快 了资 金在 国 内的流 动 , 提 高 了投 资者 的投资积极 性 。对 于投资者来 说 ,中 小 板 市 场 在 为 其 开 辟 投 资 管 道 的 同 时 也 带 来 了一 定 的 风 险 。 由于 资 本 市 场 中 的 投 资 者 以风 险 厌 恶 者 居多 ,因此对投 资于 中小板 市场 中 的投 资者 的 期 望收 益率分析 就显得 尤为重要 。 二 、CAPM 模 型 简述 资 本 资 产 定 价 模 型 (Capital Asset Pfcing Model
如何评估股票投资的流动性

如何评估股票投资的流动性股票投资的流动性是指投资者买入或卖出股票时的便捷程度。
流动性越高,意味着投资者更容易买入或卖出股票,反之则流动性较低。
评估股票投资的流动性对于投资者非常重要,因为它直接影响到投资者的买卖行为和资金的变现能力。
本文将介绍如何评估股票投资的流动性,以帮助投资者更好地做出投资决策。
一、成交量成交量是衡量股票流动性的重要指标之一。
成交量反映了市场中买卖双方的交易量大小,成交量越大,说明市场中的人气和活跃度越高,股票的流动性也相对较高。
可以通过查看历史成交量数据来评估股票的流动性,并结合当前的成交量情况进行判断。
二、买卖价差买卖价差是指买入和卖出股票时的差价。
买卖价差越小,说明股票的流动性越高。
在一个流动性较高的市场中,买入和卖出股票的报价差异较小,投资者能够更容易地以接近市场价格进行买卖。
因此,通过观察股票的买卖价差情况,可以初步判断股票的流动性。
三、市场深度市场深度是指市场上能够立即成交的股票数量。
市场深度越高,说明市场上具备足够数量的股票可以满足投资者的买卖需求,股票的流动性也相对较高。
可以通过查看市场深度数据来评估股票的流动性,一般来说,市场深度越大,说明股票的流动性越高。
四、交易频率交易频率是指市场上买卖活跃度的高低。
交易频率越高,意味着市场上的买卖行为越频繁,股票的流动性也相对较高。
可以通过观察股票的交易频率来评估其流动性,一般来说,交易频率越高,相应股票的流动性也会更高。
五、市场广度市场广度是指市场上流通的股票数量。
市场广度越大,意味着市场上具备足够数量的股票供投资者选择,股票的流动性也相对较高。
可以通过观察市场广度数据来评估股票的流动性,一般来说,市场广度越大,相应股票的流动性也会更高。
总结评估股票投资的流动性对于投资者来说是非常重要的,它直接影响到投资者的买卖行为和资金的变现能力。
通过考虑成交量、买卖价差、市场深度、交易频率和市场广度等指标,可以全面评估股票的流动性。
第6章习题集投资学教程
第6章习题集投资学教程第六章因素模型与套利定价理论一、判断题1.大量的分析和经验表明,股票收益之间的协方差为正数或者负数的概率大致相同。
()2.单因素模型的提出者夏普将投资风险分为宏观因素带来的系统风险和企业特定因素带来的非系统风险。
()4.套利组合中各种证券的权数之和等于零,意味着购买套利组合是不需要追加投资的。
()5.单因素模型中的宏观经济因素是对几乎所有上市公司具有影响的经济变量,通常包括:通货膨胀率、利率、GDP增速等。
()6.单因素模型中的宏观经济因素是“看不见,摸不着”的。
()7.在市场模型中,影响股票超额收益的公司特有因素i,其期望收益由于不同公司经营状况的不同而有所差别。
()8.市场模型可是单因素模型的一个特例,是将单因素模型中的宏观因素具体为具有代表性的市场指数。
()9.单因素模型的提出者是马克维茨。
()10.马柯威茨模型的缺点之一是计算太复杂。
()11.通常,证券价格和收益率的变化不会仅仅受到一个因素的影响。
如股票价格,其影响因素很多,除了国民生产总值的增长率外,还有银行存款利率、汇率、国债价格等影响因素。
()12.大量的分析和经验表明,股票收益之间的协方差一般是正的。
()13.单因素模型极大地简化了证券的期望收益率、方差及证券间协方差的计算。
()14.股票收益率与流动性之间是正相关的,股票流动性越高,预期收益率越高。
()15.单因素模型的残差项与因素相关。
()16.单因素模型中的残差项之间有可能相关。
()17.因素模型中残差项之间不相关。
()18.在多因素模型中,决定股票期望收益的因素完全包含在因素模型中,因此随机项的变动与因素变动具有相关性。
()19.在多因素模型中,由于股票收益共同变动的唯一原因是模型中共同因素的变动,因此不同股票的随机项之间相互独立,其协方差为0。
()20.Fama和French提出的三因素模型中,作为三因素之一的规模因素等于小市值公司与大市值公司股票的市值之差。
股票流动性溢价理论
股票流动性溢价理论流动性与资产定价是目前金融研究的热点之一(O’Hara,2003)。
和其他金融资产一样,流动性对股票收益有着相当大的影响,因为任何一种金融资产取得的收益都必须通过具备较高流动性的市场来实现。
流动性作为股票收益的可能影响因素的观点最早出现在2O世纪8O 年代中期,是由Amihud和Mendelson(1986)提出的。
他们开创性地提出了流动性溢价(liquidity premium)理论,即资产的流动性是资产定价的一个重要影响因素,流动性低的资产其预期收益较高,而流动性高的资产其预期收益较低。
此后,越来越多的国内外学者从区别角度、用区别方式研究发现了流动性与资产定价、收益率波动之间的关系。
Amihud和Mendelson(1986)从交易的微观成本出发,推导出预期收益与买卖价差的关系模型,进而提出流动性溢价理论。
他们还证明了两个命题,即顾客效应(clientele effect)和价差—收益率关系(spread return relationship)。
顾客效应是指在均衡时,相对价差较高的资产分配到期持有资产较长时间的投入类型的组合中。
价差一收益率关系指在均衡时,总收益率是相对价差的增函数,且成凹型。
Amihud和Mendelson认为,投入者会主动挑选流动性小和交易成本大的资产于长期的投入组合中。
直观上,价差收益关系看作是投入者对交易成本(流动性危机)的补偿相对价差越大,说明相对交易成本越大,其流动性越差,为了弥补流动性危机,其预期收益越高。
在Amihud和Mendelson(1986)提出价差收益理论模型后,一些学者对流动性溢价实行了进一步的理论研究。
Shing-yang Hu(1997)使用换手率为流动性的代表变量,指出股票收益率是交易频率的凹型减函数,是交易成本的凹型增函数。
Jacoby,Fowler和Gottesman(2000)在考虑价差效应的基础上推导出流动性调整的CAPM模型,该模型指出衡量系统危机时应该结合流动性成本,但价差一收益率关系是凸型的正向关系,与A-M(1986)的形状相反。
基于流动性风险的证券定价模型及其实证研究
基于流动性风险的证券定价模型及其实证研究
陆静;李东进
【期刊名称】《中国软科学》
【年(卷),期】2005(000)012
【摘要】本文研究了流动性风险对证券均衡价格的影响.研究表明,在假定流动性是证券收益补偿变量的前提下,证券的期望收益除了与证券的协方差风险有关外,还与证券的流动性风险和市场证券组合的流动性风险有关;流动性对期望收益具有一定的预测性,因为证券流动性是持续性的,当前流动性较差的证券在未来的流动性也较差,因而其未来的流动性风险补偿应该较高,即预期收益较高.
【总页数】6页(P145-150)
【作者】陆静;李东进
【作者单位】重庆大学,经济与工商管理学院,重庆,400044;重庆大学,经济与工商管理学院,重庆,400044
【正文语种】中文
【中图分类】F224.0
【相关文献】
1.中国证券市场投资者异质信念性的实证研究——基于异质信念定价模型的有效矩估计法 [J], 邹裔忠
2.信贷资产证券化对我国商业银行流动性风险影响的实证研究 [J], 梁红梅;李晓荣
3.基于流动性风险下资本资产定价模型的分析 [J], 邱亚迪
4.股票投资组合流动性风险及其度量——基于上海证券交易所样本股的实证研究
[J], 朱小斌
5.基于流动性风险的多因素定价模型及其实证研究 [J], 陆静;唐小我
因版权原因,仅展示原文概要,查看原文内容请购买。
股票流动性与公司价值的关系
04
股票流动性对公司价值的影响:案 例研究
案例一:阿里巴巴的股票流动性与公司价值
总结词
阿里巴巴的股票流动性对公司价值产生了显著影响。
详细描述
阿里巴巴是一家在中国和全球范围内具有重要影响力的科技公司。其股票流动性一直较高,吸引了大量的投资者 。这种流动性为公司提供了便捷的融资渠道,从而支持了公司的扩张和发展。此外,高流动性也提高了公司的市 场价值和知名度。
价格变动性
价格变动性是指股票价格的波动程度。价格 变动性越小,投资者预测股票价格走势的难 度越小。
02
公司价值概述
公司价值的定义
01
公司价值是指公司作为一个整体 的内在价值,通常表现为公司未 来现金流量的折现值。
02
公司价值是公司财务状况、经营 成果、市场环境等多方面因素的 综合体现。
公司价值评估的方法
股票流动性的重要性
股票流动性对投资者和公司都有重要 影响。良好的股票流动性有助于投资 者以较低的成本快速买卖股票,同时 也有助于公司提高融资效率。
影响股票流动性的因素
市场深度
市场深度是指市场上的买卖订单数量和金额 。市场深度越深,投资者可以以更小的价格 变动进行买卖。
市场宽度
市场宽度是指可以交易的股票数量。市场宽 度越宽,投资者可以买卖的股票数量越多。
实证研究表明,股票流动性越好,公司的市场价值越高。
02 03
不同类型公司的差异
不同类型的公司在股票流动性与公司价值之间的关系上可 能存在差异,如一些大型蓝筹股公司的股票流动性通常较 高,而一些小盘股公司的股票流动性可能较低。
不同市场环境的差异
市场环境的变化也会影响股票流动性和公司价值之间的关 系。例如,在牛市期间,股票流动性通常较高,公司价值 也相应提高;而在熊市期间,股票流动性降低,公司价值 也会受到影响。