
查账征收单位所得税计提数额计算表
所得税年报表A类报表(查账征收企业用)

中华人民共和国企业所得税年度纳税申报表(A类)
行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 类别 项 目 一、营业收入(填写A101010\101020\103000) 减:营业成本(填写A102010\102020\103000) 营业税金及附加 销售费用(填写A104000) 管理费用(填写A104000) 财务费用(填写A104000) 资产减值损失 加:公允价值变动收益 投资收益 二、营业利润(1-2-3-4-5-6-7+8+9) 加:营业外收入(填写A101010\101020\103000) 减:营业外支出(填写A102010\102020\103000) 三、利润总额(10+11-12) 减:境外所得(填写A108010) 加:纳税调整增加额(填写A105000) 减:纳税调整减少额(填写A105000) 减:免税、减计收入及加计扣除(填写A107010) 加:境外应税所得抵减境内亏损(填写A108000) 四、纳税调整后所得(13-14+15-16-17+18) 减:所得减免(填写A107020) 减:抵扣应纳税所得额(填写A107030) 减:弥补以前年度亏损(填写A106000) 五、应纳税所得额(19-20-21-22) 税率(25%) 六、应纳所得税额(23×24) 减:减免所得税额(填写A107040) 减:抵免所得税额(填写A107050) 七、应纳税额(25-26-27) 加:境外所得应纳所得税额(填写A108000) 减:境外所得抵免所得税额(填写A108000) 八、实际应纳所得税额(28+29-30) 减:本年累计实际已预缴的所得税额 九、本年应补(退)所得税额(31-32) 其中:总机构分摊本年应补(退)所得税额(填写A109000) 财政集中分配本年应补(退)所得税额(填写A109000) 总机构主体生产经营部门分摊本年应补(退)所得税额(填 写A109000) 附列 以前年度多缴的所得税额在本年抵减额 资料 以前年度应缴未缴在本年入库所得税额 金 额
企业所得税计提表格

竭诚为您提供优质文档/双击可除企业所得税计提表格篇一:年度企业所得税计提表xx公司20xx年度所得税计算表编制时间:20xx年12月31日单位:元制表人:xxx篇二:企业所得税汇算清缴套表企业所得税年度纳税申报表(a类)(所属年度:)企业名称(盖章):地税流水号:填报日期:中华人民共和国企业所得税年度纳税申报表(a类)税款所属期间:年月日至年月日纳税人名称:中华人民共和国企业所得税年度纳税申报表(a类)填报说明一、适用范围本表适用于实行查账征收企业所得税的居民纳税人(以下简称纳税人)填报。
二、填报依据及内容根据中华人民共和国企业所得税法及其实施条例、相关税收政策,以及国家统一会计制度(企业会计制度、企业会计准则、小企业会计制度、分行业会计制度、事业单位会计制度和民间非营利组织会计制度)的规定,填报计算纳税人利润总额、应纳税所得额、应纳税额和附列资料等有关项目。
三、有关项目填报说明(一)表头项目1.“税款所属期间”:正常经营的纳税人,填报公历当年1月1日至12月31日;纳税人年度中间开业的,填报实际生产经营之日的当月1日至同年12月31日(企业所得税计提表格);纳税人年度中间发生合并、分立、破产、停业等情况的,填报公历当年1月1日至实际停业或法院裁定并宣告破产之日的当月月末;纳税人年度中间开业且年度中间又发生合并、分立、破产、停业等情况的,填报实际生产经营之日的当月1日至实际停业或法院裁定并宣告破产之日的当月月末。
2.“纳税人识别号”:填报税务机关统一核发的税务登记证号码。
3.“纳税人名称”:填报税务登记证所载纳税人的全称。
(二)表体项目本表是在纳税人会计利润总额的基础上,加减纳税调整额后计算出“纳税调整后所得”(应纳税所得额)。
会计与税法的差异(包括收入类、扣除类、资产类等差异)通过纳税调整项目明细表(附表三)集中体现。
本表包括利润总额计算、应纳税所得额计算、应纳税额计算和附列资料四个部分。
1.“利润总额计算”中的项目,按照国家统一会计制度口径计算填报。
一般纳税人季末计提税金自动计算表(查账征收)

根据 财税〔2019〕13号对小规模纳税人 50%减征印花税(不含证券交易印花税)。 本通知执行期限为2019年1月1日至2021年 12月31日。 查看企业核定的税种,没有的话请删除本
一般纳税人季末计提税金自动计算表(查账征收)
税目
增值税
其他
专票 本季பைடு நூலகம்税销售额
普票
本季不含税销售 专票
额
普票
计算金额
155000.00 150000.00 153465.35 148514.85
计算方式
税 率
不含税销售额×税率 1%
城市维护建设税
-
3019.80
增值税额×税率
7%
教育费附加
-
地方教育费附加
合计
备注:本表需要手动填写以下几项: ①本季含税销售额专票和普票金额填入“计算金额”内。 ②工资总额。 ③适用高新技术企业所得税优惠政策可在“I14”填“1”,也可根据需要不填。 ④本季度利润总额。 ⑤根据企业自身修改税率。
税额
3019.80
105.69 90.59 60.40 1811.88 90.59 600.00 752500.00 758278.96
行
适用高新技术企业优惠政策在右边 填“1”
所得税税率根据“利润总额”自动变化对 应税率
-
水利基金
-
3019.80 3019.80 301980.20
增值税额×税率
3%
增值税额×税率
2%
企业税金计提一览表(空表)

0.00
0.00 0.00 0.00 0.00 0.00 0.00
0.00
540.00 #DIV/0!
#DIV/0!
0.00 #DIV/0!
#DIV/0!
0.00 #DIV/0!
#DIV/0!
合计
0
0
#DIV/0!
0.00
0
0
0
0
0
0
0
0.00
0
0
0
0
0
540
0
0
0
0ห้องสมุดไป่ตู้
0
0
540.00
#DIV/0!
河道管理费(增值税*0.5﹪)
所得税25% 房产税 土地税
社保 本期实现税金 增值税/销售收入
利润总额/销售收入
0.00 0.00 0.00 0.00 0.00 0.00
0.00
0.00 0.00 0.00 0.00 0.00 0.00
0.00
0.00 0.00 0.00 0.00 0.00 0.00
#DIV/0!
0.00 0.00 0.00 0.00 0.00 0.00
0.00
0.00 0.00 0.00 0.00 0.00 0.00
0.00
0.00 0.00 0.00 0.00 0.00 0.00
0.00
0.00 0.00 0.00 0.00 0.00 0.00
0.00 0
0.00 #DIV/0!
0.00
0.00 #DIV/0!
#DIV/0!
0.00 #DIV/0!
#DIV/0!
0.00 #DIV/0!
#DIV/0!
企业所得税征收方式鉴定表和调查表模板

企业所得税核定征收鉴定表
注:该表一式三联,主管税务机关和县(市、区)局税务机关各执一联,另一联送达纳税人执行。
主管税务机关意见根据《企业所得税征收方式调查表》调查情况填写。
企业所得税征收方式调查表
根据《企业所得税核定征收管理管理办法》规定,-----------------------------------(调查人员签名)于年月日对---------------------------------------(纳税人名称及纳税识别号)《企业所得税核定征收鉴定表》中的相关内容进行了调查,情况如下:
注:对表中所列项目纳税人同时符合的,调查人员可在《企业所得税核定征收鉴定表》相应行次填写健全、合格、及时,否则填写不健全、不合格、不及时。
查账征收:新版企业所得税月季度预缴申报表式
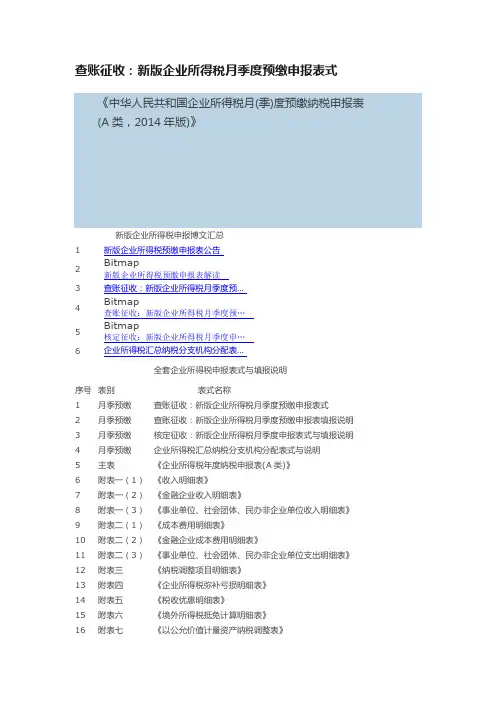
查账征收:新版企业所得税月季度预缴申报表式《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2014年版)》新版企业所得税申报博文汇总1新版企业所得税预缴申报表公告2Bitmap新版企业所得税预缴申报表解读3查账征收:新版企业所得税月季度预…4Bitmap查账征收:新版企业所得税月季度预…5Bitmap核定征收:新版企业所得税月季度申…6企业所得税汇总纳税分支机构分配表…全套企业所得税申报表式与填报说明序号表别表式名称1月季预缴查账征收:新版企业所得税月季度预缴申报表式2月季预缴查账征收:新版企业所得税月季度预缴申报表填报说明3月季预缴核定征收:新版企业所得税月季度申报表式与填报说明4月季预缴企业所得税汇总纳税分支机构分配表式与说明5主表《企业所得税年度纳税申报表(A类)》6附表一(1)《收入明细表》7附表一(2)《金融企业收入明细表》8附表一(3)《事业单位、社会团体、民办非企业单位收入明细表》9附表二(1)《成本费用明细表》10附表二(2)《金融企业成本费用明细表》11附表二(3)《事业单位、社会团体、民办非企业单位支出明细表》12附表三《纳税调整项目明细表》13附表四《企业所得税弥补亏损明细表》14附表五《税收优惠明细表》15附表六《境外所得税抵免计算明细表》16附表七《以公允价值计量资产纳税调整表》17附表八《广告费和业务宣传费跨年度纳税调整表》18附表九《资产折旧、摊销纳税调整表》19附表十《资产减值准备项目调整明细表》20附表十一《长期股权投资所得(损失)明细表》21附报资料《购置专用设备投资抵免明细表》22附报资料《资产评估增(减)值情况表》23附报资料《固定资产加速折旧明细表》24附报资料《持有5年以上的股权投资转让处置所得、非货币性资产投资转让所得、特殊债务重组所得、捐赠所得分期确认明细表》25附报资料《创业投资抵扣应纳税所得额明细表》26附报资料《可加计扣除研究开发费用情况归集表》27附报资料《企业所得税汇总纳税分支机构分配表》28附报资料资产损失所得税税前扣除清单申报表29附报资料资产损失所得税税前扣除专项申报表30清算主表企业清算所得税申报表式31清算附表清算附表1:资产处置损益明细表32清算附表清算附表2:负债清偿损益明细表33清算附表清算附表3:剩余财产计算明细表。
小规模纳税人季末计提税金自动计算表(查账征收)
企业综合税收负担率=企业实际缴纳的各项税收总额 / 企业同期不含 税收入总额
增值税+附加税综合负税率
0.64%
企业综合负税率
5.73%
小规模纳税人季末计提税金自动计算表(查账征收)
税目
增值税
其他
专票 本季含税销售额
普票
本季不含税销售 专票
额
普票
计算金额
151500.00 101000.00 150000.00 100000.00
Hale Waihona Puke 计算方式税 率不含税销售额×税率 1%
税额
1500.00
单位:元
备注
公式已经设置好,可以分情况计算 ①季不含税销售小于等于30万只算专票 ②季不含税销售额大于30万计算专票加普 票的增值税税额。 ③小规模纳税人减按1%征收率征收增值 税,政策实施期限延长到2020年12月31日 。
工资总额×税率
2%
37.50 600.00
根据 财税〔2019〕13号对小规模纳税人 50%减征印花税(不含证券交易印花税)。 本通知执行期限为2019年1月1日至2021年 12月31日。 查看企业核定的税种,没有的话请删除本
行
企业所得税
本季度利润总额
301000.00
利润总额×适用税率 5%
15050.00
0.00 0.00 0.00
根据 财税〔2019〕13号对月销售额10万元 以下(含本数)的小规模纳税人免征①教 育费附加、②地方教育费附加、③水利建 设基金。本通知执行期限为2019年1月1日 至2021年12月31日。
印花税 工会经费
工资总额
250000.00 30000.00
不含税收入×税率 0.03%
2023修正版企业税费测算表
企业税费测算表企业税费测算表1. 引言企业税费测算是企业经营管理的重要一环。
准确测算企业所需缴纳的税费,对企业的财务状况和经营决策具有重要影响。
本文档将介绍一种常用的企业税费测算表的编制方法。
2. 税费测算表结构企业税费测算表一般包含以下几个方面的内容:2.1. 收入测算在税费测算表中,首先要明确企业的收入状况。
这包括销售收入、经营费用、非经营收入等。
具体的内容可以根据企业的实际情况进行调整。
markdown- 类别 - 金额 -- - - - -- 销售收入 - 1000 -- 经营费用 - 200 -- 非经营收入 - 50 -- 总收入 - 850 -2.2. 税费计算在企业税费测算表中,需要对各项税费进行计算,并列出具体的金额。
markdown- 税费名称 - 税率 - 金额 -- -- - - - - -- 增值税 - 10% - 100 -- 企业所得税 - 25% - 200 -- 印花税 - 0.1% - 5 -- 总计 - - 305 -2.3. 其他费用此部分用于除税费之外的其他费用,如社会保险费、房屋租金、员工工资等。
markdown- 费用名称 - 金额 -- - - - -- 社会保险费 - 100 -- 房屋租金 - 300 -- 员工工资 - 500 -- 总计 - 900 -2.4. 综合测算综合测算部分将以上各项的金额进行计算合并,并计算出企业的净利润。
markdown- 类别 - 金额 -- - - - -- 总收入 - 850 -- 总支出 - 1205 -- 净利润 - -355 -3. 使用方法使用企业税费测算表的方法如下:1. 根据实际情况填写收入测算部分的各项内容。
2. 根据税法和财务政策,计算出各项税费的金额,并填入税费计算部分。
3. 填写其他费用部分的各项费用金额。
4. 根据以上数据计算出综合测算部分的净利润。
4. 注意事项在填写企业税费测算表时,需要注意以下事项:- 收入测算的金额应根据实际销售情况和经营费用进行合理估计。
企业所得税计提表格
竭诚为您提供优质文档/双击可除企业所得税计提表格篇一:年度企业所得税计提表xx公司20xx年度所得税计算表编制时间:20xx年12月31日单位:元制表人:xxx篇二:企业所得税汇算清缴套表企业所得税年度纳税申报表(a类)(所属年度:)企业名称(盖章):地税流水号:填报日期:中华人民共和国企业所得税年度纳税申报表(a类)税款所属期间:年月日至年月日纳税人名称:中华人民共和国企业所得税年度纳税申报表(a类)填报说明一、适用范围本表适用于实行查账征收企业所得税的居民纳税人(以下简称纳税人)填报。
二、填报依据及内容根据中华人民共和国企业所得税法及其实施条例、相关税收政策,以及国家统一会计制度(企业会计制度、企业会计准则、小企业会计制度、分行业会计制度、事业单位会计制度和民间非营利组织会计制度)的规定,填报计算纳税人利润总额、应纳税所得额、应纳税额和附列资料等有关项目。
三、有关项目填报说明(一)表头项目1.“税款所属期间”:正常经营的纳税人,填报公历当年1月1日至12月31日;纳税人年度中间开业的,填报实际生产经营之日的当月1日至同年12月31日(企业所得税计提表格);纳税人年度中间发生合并、分立、破产、停业等情况的,填报公历当年1月1日至实际停业或法院裁定并宣告破产之日的当月月末;纳税人年度中间开业且年度中间又发生合并、分立、破产、停业等情况的,填报实际生产经营之日的当月1日至实际停业或法院裁定并宣告破产之日的当月月末。
2.“纳税人识别号”:填报税务机关统一核发的税务登记证号码。
3.“纳税人名称”:填报税务登记证所载纳税人的全称。
(二)表体项目本表是在纳税人会计利润总额的基础上,加减纳税调整额后计算出“纳税调整后所得”(应纳税所得额)。
会计与税法的差异(包括收入类、扣除类、资产类等差异)通过纳税调整项目明细表(附表三)集中体现。
本表包括利润总额计算、应纳税所得额计算、应纳税额计算和附列资料四个部分。
1.“利润总额计算”中的项目,按照国家统一会计制度口径计算填报。
查账征收企业所得税计算方法
查账征收企业所得税计算⽅法查账征收企业所得税计算⽅法 企业所得税是指对我国境内的企业和其他取得收⼊的组织以其⽣产经营所得为课税对象所征收的⼀种所得税。
以下是⼩编分享的查账征收企业所得税计算⽅法,欢迎⼤家阅读! 1、核定征收情况下:因为不知道当地税务局给你们核定的应税所得率是多少,我⽆法准确计算出当季应纳所得税。
只能告诉你⽅法你再查⼀下你单位的关于税务给的其他资料。
如果你单位能准确核算收⼊,不能准确核算成本费⽤的。
按收⼊核定所得率。
反之按成本费⽤核定所得率。
当季应纳所得税额=当季应税收⼊额*应税所得率*适⽤税率(25%)或 =当季成本费⽤⽀出额/(1-应税所得率)*应税所得率*适⽤税率 2、查账征收情况:当季应纳所得税=(10万+20万+15万-当季税法允许扣除的费⽤及相关税⾦1.2万)*25%你给的资料好像不全,当季相关费⽤那么少吗?另外:企业所得税率⼀般都为25%,⼩型微利企业20%除外;核定的应税所得率⼀般为5%-15%之间。
《企业所得税法》第⼆⼗⼆条企业的应纳税所得额乘以适⽤税率,减除依照本法关于税收优惠的规定减免和抵免的税额后的余额,为应纳税额。
《企业所得税法实施条例》第七⼗六条 企业所得税法第⼆⼗⼆条规定的应纳税额的计算公式为: 应纳税额=应纳税所得额×适⽤税率-减免税额-抵免税额 公式中的减免税额和抵免税额,是指依照企业所得税法和国务院的税收优惠规定减征、免征和抵免的应纳税额。
所以企业所得税的计算为: 应纳税所得额=企业收⼊减去税法允许扣除的成本、费⽤、税⾦、损失和其他⽀出后为应纳税所得额。
应纳税额=应纳税所得额×适⽤税率-减免税额-抵免税额 准予扣除项⽬⾦额都包括那些内容: 企业所得税部分扣除项⽬的具体范围和标准 1. 借款利息⽀出 (1) 纳税⼈在⽣产、经营期间,向⾦融机构借款的利息⽀出,按照实际发⽣数扣除;向⾮⾦融机构借款的利息⽀出,包括纳税⼈之间相互拆借的利息⽀出,按照不⾼于⾦融机构同类、同期贷款利率计算的数额以内的部分,准予扣除。