
2012年钢材价格走势分析-亿钢网
2012年钢材价格走势分析
—亿钢网
2011年底已至,钢市震荡,房市入冬,对于这个2011很多人以不报太大希望,总而言之,跌荡起伏的这一年就这样走过来了,回顾一下2011,国内钢材价格整体呈现先涨后跌走势;总结其原因,无非就这么几点;宏观方面,欧美债务危机引发全球经济增速大幅回落,大宗商品价格有震荡下行趋势确立;世界钢市需求整体下滑导致国内钢材出口进一步受阻;国内方面,前期1000万套保障房全面开建给钢市带来大量用钢需求预期拉动钢价逆市上涨;年中在房控政策严厉打压及高通货膨胀压力下,钢市再次进入弱势状态。
再看近日情况,全国钢价低位盘整,市场库存持续低位,并呈连续小幅下滑态势。
市场监测显示:12月9日,全国钢材社会库存指数为146.82点,比上周下降0.56%。
在市场库存水平比较低的情况下,商家普遍表示冬储意愿不强,那么到明年3、4月份,需求会进一步释放,那时市场会不会出现暂时性供不应求的局面,从而在短时间内推动价格虚高吗?
目前市场库存水平偏低主要有两个原因:一是市场需求较低,商家采购积极性降低;二是商家资金紧缺,所以才会出现商家低价出售库存,库存水平降低。
“明年三、四月份市场需求会有一定的好转,会带动市场价格走高,但由于国际国内大环境不好,需求不会像以往那么大,所以价格不会走的很高。
对大户来讲,由于与钢厂有协议量,冬季市场需求比较低,所以其库存会慢慢增加,这是一个比较被动的过程,对小户来讲,将针对其对市场的判断选择性地存货。
依照往年行情,假如多数商家冬储的话,明年3、4月份市场库存将达到80-90万吨,反之市场库存会在60-70万吨。
一般来讲,明年3、4月份会出现一个快速消化库存的过程,如果今后商家不存货,到时价格可能在短期内出现大的反弹。
北京普某钢贸公司董事长表示:“不排除这种可能。
关键是钢铁市场在萎缩,冬季房地产市场不景气,对钢铁终端市场影响很大,但钢厂的产能没有减少,年后需求上来,可能在1~2周内会拉动价格上涨,但当产能释放出来之后,价格也会随即降下来。
”
对于今年年底的冷淡,也许有相当一部分人都把希望寄托在明年年初,2011年底市场冬储表现不积极,多数商家面对的是资金回笼,返还贷款的压力,那么2012年初需求到底会不会有所释放,价格会不会出现短期的暴涨,笔者认为商家可做这样的准备,但也不可报太大希望,市场有涨又跌,真出现了暴涨那是否跟随着的就是遂不及防的回落呢?。
钢铁行业2012年年报和2013年一季报评析

钢铁行业2012年年报和2013年一季报评析2013年5月目录一、利润表:12 年亏损144 亿,13 年一季度扭亏 (3)1、2012年行业大幅亏损 (3)2、营业外收益难以对冲盈利下滑 (4)3、受益原料价格下降差异明显 (4)4、一季度盈利环比持续下滑,行业复苏反复 (6)二、负债表:钢厂存货压力偏大 (9)1、一季度钢材库存压力再次加大 (9)2、资金面并未改善,行业信用风险有所加剧 (10)3、借贷结构短期化,行业财务费用压力并未缓解 (11)三、现金流:经营性现金流逐步改善 (12)1、经营性现金流:逐步改善 (12)2、投资现金流:投资季节性回升 (13)3、筹资现金流:10年来首次筹资净流出 (13)四、投资建议 (16)我们从现金流、利润表、资产负债表对行业12 年报和13 年一季报进行总结。
12 年行业持续的大量营业外收益仍难以避免全行业亏损。
盈利情况从12 年四季度开始逐步好转,但复苏的延续性并不强。
13 年一季度单月盈利情况逐步下滑。
生产端的持续放量和钢厂产成品库存的大量积累对行业盈利恢复带来较大压力。
12 年原材料价格下滑明显但行业内大部分公司成本降幅偏小,表明行业总体成本控制能力仍然有待提高。
现金流方面12 年四季度和13 年一季度贸易商的补库存带动经营性现金流持续回升,但在财务费用压力较大情况下,行业四季度现金流改善后的首要述求是通过偿还银行贷款来降低财务费用。
一、利润表:12 年亏损144 亿,13 年一季度扭亏1、2012 年行业大幅亏损12 年行业营业收入1.29 万亿同比下滑10%,净利润-76 亿同比下滑147%。
其中宝钢由于出售特钢和不锈钢资产获益68 亿,剔除该因素影响后,12 年行业净利润为-144 亿。
13 年一季度行业营业收入3182 亿环比下滑2%,净利润22.9 亿,同比提高236%。
行业盈利从12 年下半年缓慢恢复。
12 年行业盈利大幅下滑,行业2010 年毛利率为8.52%,11 年下滑到7.22%,10 年继续下滑到5.3%。
2012年钢铁行业经济运行特点和后期走势分析_屈秀丽

材价格仍难有大的提高。
4.成本仍呈上升趋势,提高经济效益任务艰巨。 我国矿石
对外依存度较高,国外矿山企业垄断性强,进口铁矿石价格
难以进一步下降。 近期美国、欧洲和日本又陆续推出了量化
宽松货币政策, 致使国际大宗商品价格开始新一轮上涨,进
库存,降低企业经营风险。
5.提高资金使用效率,防范资金风险。 2013年,钢铁行业
面临的资金形势将更为严峻:一是行业处于高成本、低效益的
状况,资金流量有所减少;二是银行系统加大对钢铁行业的监
控和关注,银行借款会更加困难。钢铁企业要进一步加强资金
管理,有效压缩库存,严格控制应收账款,提高资金的使用效
只能保持低速增长态势。
3.钢材市场供大于求,市场竞争更加激烈。 钢材市场供大
于求是造成钢材价格难以大幅上升的重要因素。 2012年,钢
铁行业的固定资产投资规模仍然达到5000亿元左右,2013年
的粗钢产能还会进一步增加,钢材市场供大于求的矛盾将进
一步加剧。 由于钢铁行业产业集中度低、品种间同质化程度
会议强调,2013年我国继续实施积极的财政政策和稳健的货
币政策,保持宏观经济政策的连续性和稳定性。 2013年,我国
经济仍将保持“稳中求进”的总基调,钢铁行业面临的市场环
境会有所改善,特别是中央提出的推进城镇化建设、支持实
体经济发展,都将有利于钢铁行业的发展。 但受世界经济复
苏缓慢和我国经济增长更加注重结构调整的影响,钢铁行业
52013 年第 2 期
Metallurgical Financial Accounting
钢筋价格这几年的趋势

钢筋价格这几年的趋势
钢筋价格在过去几年中呈现出一定的波动趋势。
以下是一些主要变化:
1. 2017年至2018年初:钢筋价格持续上涨。
这一时期,中国政府实施了供给侧结构性改革政策,对过剩产能进行了整顿,导致钢铁产量下降,供需关系紧张,推高了钢筋价格。
2. 2018年中至2019年初:钢筋价格大幅下跌。
2018年上半年,中国经济增长放缓,房地产市场调控政策加码,需求减弱,导致钢筋市场供大于求,价格出现较大幅度的下跌。
3. 2019年至2020年初:钢筋价格持续波动。
2019年,中国政府采取了一系列经济刺激政策,包括基建投资和降准降息,推动了钢筋需求的回升。
随后,2020年初爆发新冠疫情,导致经济停摆,钢筋需求再次受到冲击,价格出现短期下跌。
需要注意的是,钢筋价格受到多种因素的影响,如宏观经济形势、政策环境、产能调整等。
因此,未来钢筋价格的趋势可能会因各种因素而异。
原材料价格走势
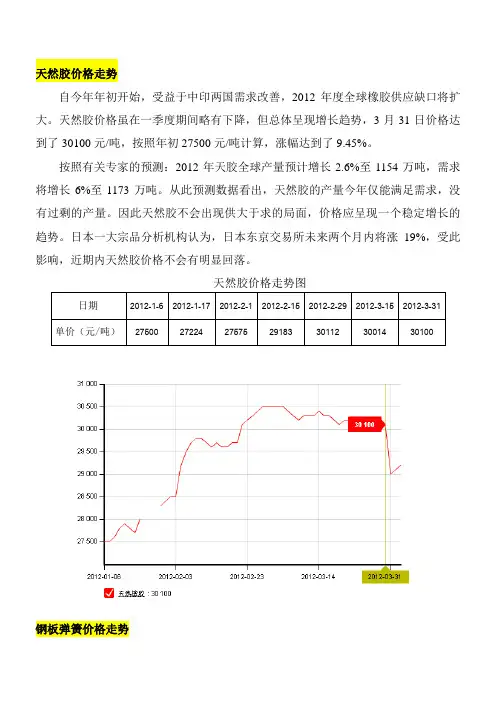
天然胶价格走势自今年年初开始,受益于中印两国需求改善,2012年度全球橡胶供应缺口将扩大。
天然胶价格虽在一季度期间略有下降,但总体呈现增长趋势,3月31日价格达到了30100元/吨,按照年初27500元/吨计算,涨幅达到了9.45%。
按照有关专家的预测:2012年天胶全球产量预计增长2.6%至1154万吨,需求将增长6%至1173万吨。
从此预测数据看出,天然胶的产量今年仅能满足需求,没有过剩的产量。
因此天然胶不会出现供大于求的局面,价格应呈现一个稳定增长的趋势。
日本一大宗品分析机构认为,日本东京交易所未来两个月内将涨19%,受此影响,近期内天然胶价格不会有明显回落。
天然胶价格走势图钢板弹簧价格走势根据今年的钢材整体走势,板簧用50CrV A弹簧扁钢价格在此基础上稳步上涨,3月份的价格较年初上涨约7%。
从目前的市场形势分析,钢材价格上涨是必然趋势。
基于钢材价格的普遍上调,4月份50CrV A弹簧扁钢价格也会随之走高,受此影响,板簧价格在二季度将会有所调整。
一季度50CrV A弹簧扁钢价格一览表2012年1月宝钢:汽车大梁钢维持2011年12月价格不变,冷轧在2011年12月价格基础上上调含税117元/吨。
DC04/1.0mm冷卷挂牌含税价格为7296元/吨,ZQS500L/8mm汽车大梁钢挂牌含税价格为6262元/吨。
武钢:汽车大梁钢在2011年12月价格基础上上调含税35元/吨,冷轧DC01在2011年12月价格基础上上调含税47元/吨,DC03以及以上品种在2011年12月价格基础上上调140元/吨。
DC04/1.0mm冷卷挂牌含税价格为6376元/吨,ZQS500L/8mm汽车大梁钢挂牌含税价格为5393元/吨。
鞍钢:汽车大梁钢在2011年12月价格基础上下调含税234元/吨,冷轧DC01在2011年12月价格基础上上调含税58元/吨,DC03以及以上品种在2011年12月价格基础上上调175元/吨。
2010--2015年钢材价格走势
铁矿石、 铁矿石、钢材价格指数分析
2 50
综合指数(铁矿石)
2 30
进口矿指数(铁矿石) 国产矿指数(铁矿石) 综合指数(钢材) 热卷指数(钢材) 冷板指数(钢材)
2 10
1 90
1 70
1 50
1 30
1 10
90
70
2006
200606 200611
2007
200704 200709 200802
2008
200807 200812
2009
200905 200910
2010
201003
50
200601
2
钢材价格影响因素分析--月度 钢材价格影响因素分析--月度 -800 750 700 650 600 550 500 450 400 350 300 250 200 150 100 50 0 2006-1 2006-6 2006-11 2007-4 2007-9 2008-2 2008-7 2008-12 2009-5 2009-10 2010-3 0 50 100 150 价格指数(钢材) 价格指数(铁矿石) 钢材产量:十万吨 工业品出厂价格指数(PPI) CPI CRU PMI 固定资产投资增长率 350
2015年 2015 年
5
2010—2015年钢材价格走势预测 年钢材价格走势预测
9000 8000 7000 6000 5000 4000 3000 2000 1000
热轧板卷价格 冷轧板卷价格 热卷指数 冷板指数
275 250 225 200 175 150 125 100 75 50
回顾令我们难以忘怀的2012钢材市场

回顾令我们难以忘怀的2012钢材市场天津螺旋管市场新年开门见涨:矿价涨、现货天津螺旋管价格涨、出厂天津螺旋管价格涨,但终端需求却在逐步减少。
天津螺旋管市场短期的成本推高效应已告一段落,天津螺旋管价格必将重回横盘整理的轨道。
据监测,截至11日,报在每吨3870元的价位上,较节前上涨了120元。
目前,沪上优质品天津螺旋管代表规格的吨价在3750元左右,较节前上涨130元;沪上优质品天津螺旋管报价在每吨3820元左右,较节前上涨110元。
淡季格局之下,现货天津螺旋管价格却是“逆势”上涨,且涨幅惊人。
有业内人士认为,“这其中,真实需求的推动已经非常有限,成本推动成为上涨的主因”。
天津螺旋管价格上涨最直接、也是最具“扭曲性”的成本推动因素就是铁矿石价格的大幅攀升。
数据显示,2013年1月以来,矿价屡屡“跳涨”,目前普氏62%品位铁矿石指数已经到达每吨159美元的高位,45#无缝钢管创下14个月以来的新高水平。
国产矿价也在上涨,节后河北地区铁精粉价格加速上涨,吨价涨幅达到60元。
业内分析,由于前期国内天津螺旋管厂家对于原料的采购一直较为谨慎,天津螺旋管厂家原料的整体库存处于偏低的水平,国内主要港口铁矿石库存量更是降至近3年来的最低水平。
在2012年四季度天津螺旋管厂家产量仍维持在相对高位、天津螺旋管厂家原料春节之前又需要一定的冬储量的情况下,近2个月国内天津螺旋管厂家出现了集中对原材料进行补库的行为,这带动了近期铁矿石进口量以及进口价格的大幅攀升。
2012年12月份,国内铁矿石进口量达到7094万吨,球墨铸铁管价格创下历史新高;进口铁矿石价格自2012年12月份至今累计上涨幅度已经超过40%。
发改委产业协调司26日发布《钢铁行业2012年运行分析及走势预测》(以下简称《预测》)指出,2013年一季度钢铁行业需求形势将有所好转,但仍不容乐观。
另外,数据显示,2月中旬全国日粗钢产量200.6万吨,这是去年10月以来首次突破200万吨。
2012年钢铁业大回顾
铁矿石
进口矿
普氏 62.%铁矿石指数最高出 最低点在 9 月上旬 截止 11 月 27 日,
现在 4 月中旬的 151.25 美元/ 的 88.5 美元/吨 该指数为 119 美元
吨。
/吨
国产矿 62%品味国产粉矿报价最高点 最低点出现在 9 月 截止到 11 月 29 日 出现在下旬的 650 元/吨, 上中旬的 790 元/吨 报价为 855 元/吨
钢坯
钢坯
最高点出现在 3 月中旬至 4 月中 最低点在 9 月上旬, 截止 11 月 28 日,
旬,150 钢坯报价基本维持在 报价 2920 元, 150 钢坯报 3450
4050 元/吨;
元/吨
在原材料成本高企,钢材行情持续回落的情况下,业内普遍认为 2012 年度是中国钢 铁产业进入 21 世纪以来最为困难的一年;今年前三季度,我国钢铁企业净亏损 55 亿元, 与去年同期盈利 387 亿元相比,利润负增长 106.57%。前 9 个月,除了 3~5 月略有盈余之 外,其他都处于亏损时期。钢企吨钢亏损在 70~300 元左右。尽管 10 月份我国钢铁行业 盈利有所好转,但综合到全年计算,依旧是亏损为主导。
出口
进口
1~10 月:4578 万吨 增 11.8% 1~10 月:1155 万吨 降 12.2%
10 月:484 万吨 降 6.0%
10 月:103 万吨 降 14.2%
五、原料方面
2012 年以来,国内钢铁炉料市场发生较大的变化,整体走势呈现两头高、中间低谷
的 V 字形格局。
钢铁炉料价格统计报表
曹妃甸项目等一大批重大钢铁产业投资被批准实施。
根据前 10 月粗钢产量运行趋势分析,2012 年全年我国粗钢产量可达 7.16 亿吨,同
2012年钢材市场分析及后市展望
2012年钢材市场分析及后市展望第一篇:2012年钢材市场分析及后市展望2012年钢材市场分析及后市展望2012年钢铁行业亏损加剧1.1 行业出现十年来最严重亏损我国实体经济增速持续放缓,让迅速发展的我国钢铁行业受到强烈冲击,行业深层次问题相继暴露,盈利急转直下,行业形势发生根本性转变。
今年以来钢铁行业营业收入减少,成本增加。
据我国钢铁工业协会统计,1-10月大中型钢铁企业累计实现销售收入29401.4亿元,同比下降6.52%;销售成本27758.07亿元,同比下降4.29%;期间费用(包括管理费用、财务费用和销售费用)1834.33亿元,同比增长7.70%。
同时,钢铁行业亏损面进一步扩大,同比由盈变亏。
1-10月亏损企业亏损额289.23亿元,同比增长29倍,亏损面39%,同比增加32.26个百分点,盈亏相抵后实现利润为亏损52.23亿元,而上年同期为盈利849.2亿元。
1.2 下游需求锐减是钢铁行业危机根源钢材需求下行与粗钢产能的持续增长形成鲜明对比,订单不足,导致钢铁企业今年经营困难、效益大幅下降。
房地产投资在调控大背景下不断放缓,1-11月增速降至16.7%,基础建设投资在进入下半年后有所好转,但全年投资增速降至20%左右,为近年较低水平。
与建筑业相比,工业更为惨淡,1-11月全国规模以上工业增加值增速仅10.0%左右,机械行业中工程机械增速大幅下滑,汽车产销增速仅6.5%,家电中部分产品出现负增长。
与前两年相比,2012年用钢行业明显缺乏亮点,导致整体需求处于偏弱格局,成为抑制今年钢铁行业发展的关键因素。
2012年1-11月,全国固定资产投资(不含农户)326236亿元,同比名义增长20.7%,增速与1-10月持平。
从环比看,11月固定资产投资(不含农户)增长1.26%。
1-11月,我国钢铁工业固定资产累计投资5946亿元,同比增长6.54%,环比下降1.3个百分点。
对比来看,特钢、铁矿石等行业也遭遇了下游需求下滑的严冬,企业盈利出现了不同程度的下滑,但部分企业依然有利润,整体表现依然略好于一般钢铁企业。
钢材近几年价格走势
钢材近几年价格走势一、1993年以来主要钢材品种价格变化情况1993以来我国钢材价格经历了下降—上升—下降—再上升的过程。
1993年是我国计划经济向市场经济的转轨时期,国民经济快速增长,钢材需求旺盛,供不应求,钢材价格大幅上涨。
以线材为例,1993年线材平均市场价格达到3681元/吨;之后,随着钢材需求减少和资源的增加,钢材供过于求,价格一路下跌,到1999年线材价格降至2211元/吨的低点;2000年随着国民经济重新走上快速增长的轨道,钢材需求旺盛,钢材价格走出低谷,逐年回升。
2006年钢材价格再次出现下跌,而自2007年起,随着全球商品大牛市的深入,钢材价格持续走高,并且在2008年上班年达到了历史高点。
螺纹钢和线材的价格走势基本一致。
1993年在需求的强烈推动下,螺纹钢和线材价格大幅上涨,年平均价格分别达到3681元/吨和3640元/吨,创出了历史新高。
之后在需求萎缩和产能快速扩张的作用下,出现了供过于求,价格一路下滑,到1999年螺纹钢和线材平均价格分别降到2211元/吨和2342元/吨,跌幅达39.9%和35.7%;1999-2002年价格处于低位盘整状态;2003、2004年价格大幅回升,2004年螺纹钢和线材平均价格分别达到3688元/吨和3607元/吨,接近1993年的价格水平;2005-2006年价格又出现了下滑,2007年开始大幅走高,直至2008年上半年达到了5400-5500的历史高点。
从近五年来螺纹钢和线材价格变化情况来看,其波动幅度相当大。
2001年末螺纹钢和线材价格触及历史低点后开始反弹,螺纹钢价格由2277元/吨上涨到2004年2月的4188元/吨,升幅达83.9%;线材价格由2076元/吨上涨到2004年2月的4072元/吨,升幅达96.1%。
但到2004年5月,在3个月的时间里,其价格跌至3000元/吨元以下,跌幅达30%左右。
2005年,螺纹钢和线材价格高点和低点的波动幅度也在30%左右。
2012年第一季度广东钢材市场价格走势分析
月底 的库存 量就 高达9 万 8 管一季 度 国内钢市 内需相 当疲 弱 ,但钢价却 没有再 出 中 ,广 州地 区线材 螺纹钢 3 现大的下行 空间。 吨 ,较去年 底 的5 万吨高 出8 %。过高 的库存压 制 了 3 5 钢价上行 的空 间,钢价也只能在较窄 的范围 内波动 。 ( )国际钢 价缓慢上行 对 国内钢价有 明显的支 二
兀 。
高 居 10 万 吨左右 ,较去 年底 高 出5 0 80 0 万吨 ,增 长幅
钢 铁 企 业全 线 亏 损 ,不 少 钢 企也 不 得 不 限产 减 度接近 四成 。 广 东 地 区来 看 ,库 存 量 的增 加 也相 当明 显 。其 产 ,从 而在一 定程度上 封杀 了钢价 下行 的空间 。故尽
撑作用 ,明显 收窄了钢价下降的空 间 虽 然国 内钢价 欲起无 力 ,但 白去 年 1月份 以来 , 2
( )全球经济前 景不 明朗 ,特别是欧 债危机时 五 不 时发酵 ,也在一 定程度上影 响了市场 的信心 ,使得
2 1年第O 期 ・21 ・ O2 6
钢价表现为 “ 窄幅振荡”态 势
指标 数字亮 “ 红灯 ”。其中 ,鞍钢 在一季度业 绩预告 材 库存 量大幅 增加 ,尽管 进入 3 月中旬后库 存持 续下 中 ,一 季度亏损近 1{ 元 ,首钢股份预亏 1 { 元 ,韶 行 ,但现时 的库存 量仍然远高于 去年 同期 ,也大 幅高 9L .L 4 月底 的国 内钢 材库 存量 仍然 钢股 份预亏 33 .亿元 ,华菱钢 铁则预 亏69 .亿元 至73 . 亿 于 去年 四季度 。其 中 ,3