
应用随机过程 实验1
应用随机过程实验1
一. 常见随机变量
1. 离散型随机变量
1). unidrnd(N,m,n) :产生m*n阶离散均匀分布的随机数矩阵,数值在1-N之间
2). Poissrnd(lambda,m,n): 产生m*n阶参数为lambda的泊松分布的随机数生成器
3). binornd(N,p,m,n) 产生m*n阶二项分布的随机数,二项分布的参数为:N 和p
2. 连续型随机变量
1) 均匀分布:unifrnd (a, b, m, n); 产生m*n阶[a, b]均匀分布
unifrnd (a,b) ;产生一个[a,b]的均匀随机数
2) rand (m, n);产生m*n阶[0,1]均匀分布的随机数矩阵
rand(n); 产生n*n阶[0,1]均匀分布的随机数
3) exprnd (mu ,m, n)产生m*n阶期望值为mu的指数分布的随机数矩阵
4) normrnd(mu,sigma,m,n):产生m*n阶正态(高斯)分布的随机数生成器,且期望为mu,方差为sigma^2
randn(m,n):产生m*n阶标准正态分布的随机数生成器
二、一维基本随机过程
1、随机游动
1). 简单随机游动 ranwalk1.m
“从0开始,向前跳一步的概率为p,向后跳一步的概率为1-p”
p=0.5;
n=10;
y=[0 cumsum(2.*(rand(1,n-1)<=p)-1)]; % n步。
plot([0:n-1],y); %画出折线图。
xlabel('step');
ylabel('position')
2).随机步长的随机游动 ranwalk2.m
选取任一零均值的分布为步长, 比如,均匀分布。
n=20;
x=rand(1,n)-1/2;
y=[0 cumsum(x)];
plot([0:n],y);
xlabel('step');
ylabel('position')
2、布朗运动 brownian.m
这是连续情形的对称随机游动,假设每个增量W(s+t)-W(s)是正态分布N(0, sigama^2*t),不相交区间上的增量是独立的。
典型的模拟它方法是用离散时间的随机游动来逼近。
n=100;
mu=0;
sigama=10;
y=[0 cumsum(normrnd(mu,sigama,1,n))]; % 布朗运动轨迹
plot(0:n,y);
3、泊松过程
产生随机事件,满足: (i) 事件彼此独立发生, (ii) 两次或更多事件不会同时发生, (iii) 事件以常数强度发生。
[0,t]内事件发生的次数是期望值为lambda*t的泊松分布。
计数过程N(t)是泊松过程。
连续两次发生的时间间隔服从参数为lambda 的指数分布。
1).固定步数poissonjp.m
n=10;
lambda=5;
interarr=exprnd(1/lambda,[1,n])
stairs(cumsum(interarr), 1:n);
2).固定时间区间,一个过程
固定时间区间[ 0,tmax] 。
在该区间内事件发生的总数是期望值为lambda*tmax的泊松分布。
在给定事件发生次数的条件下, 事件服从该区间上的均匀分布。
%总点数是服从泊松分布的。
npoints = poissrnd(lambda*tmax);
%在点数为N的条件下,点是均匀分布的。
if (npoints>0)
arrt = [0; sort(rand(npoints, 1)*tmax)];
else
arrt = 0;
end
%画出计数过程
stairs(arrt, 0:npoints);
作业:
1. 生成离散随机变量:离散均匀分布、泊松分布、二项分布,生成连续随机变量:均匀分布、指数分布、正态分布,要求:
(1) 每种随机变量分别生成5个、10、100
(2) 将生成的随机变量画图
(3) 计算各个随机变量序列的均值及方差,并与离散均匀分布、泊松分布、
二项分布的期望与方差进行比较相对误差。
2.生成一维简单随机游走、布朗运动、泊松过程并画图
3.生成二维泊松过程并画图。
随机实验的实验报告
随机实验的实验报告随机实验的实验报告引言:随机实验是科学研究中常用的一种实验方法,通过随机选择和处理实验对象,以消除主观因素的干扰,从而得到更加客观、准确的实验结果。
本实验旨在探究随机实验的原理和应用,并通过具体实验案例来展示其实验效果。
实验目的:探究随机实验的原理和应用,验证随机实验的有效性和可靠性。
实验材料与方法:1. 实验材料:一副标准扑克牌、一枚骰子、一台计算机、一组随机数生成器。
2. 实验方法:a. 实验一:随机抽取扑克牌- 将一副标准扑克牌洗牌,并放置在桌面上。
- 使用随机数生成器生成一个随机数,代表抽取的牌的位置。
- 根据生成的随机数,从洗好的扑克牌中抽取一张牌。
- 记录抽取的牌的花色和点数,并重复上述步骤10次。
b. 实验二:随机掷骰子- 将骰子放置在桌面上。
- 使用随机数生成器生成一个随机数,代表骰子的点数。
- 根据生成的随机数,掷骰子一次。
- 记录掷骰子的结果,并重复上述步骤10次。
c. 实验三:随机选择实验对象- 准备一组实验对象,如十个学生。
- 使用随机数生成器生成一个随机数,代表选择的实验对象的编号。
- 根据生成的随机数,选择对应编号的实验对象进行实验。
- 记录实验结果,并重复上述步骤10次。
实验结果与分析:1. 实验一:随机抽取扑克牌通过10次实验,我们得到了10张随机抽取的扑克牌,其中包括不同花色和点数的牌。
这表明通过随机实验,我们能够在一副标准扑克牌中以相等的概率抽取任意一张牌,从而达到随机选择的效果。
2. 实验二:随机掷骰子通过10次实验,我们得到了10次随机掷骰子的结果,其中包括1到6点的不同点数。
这表明通过随机实验,我们能够以相等的概率获得骰子的每个点数,从而达到随机选择的效果。
3. 实验三:随机选择实验对象通过10次实验,我们随机选择了10个实验对象进行实验,每个对象都有相等的机会被选择到。
这表明通过随机实验,我们能够以相等的概率选择实验对象,从而消除了主观因素的干扰,得到更加客观、准确的实验结果。
随机过程实验报告
随机过程实验报告一.实验目的通过随机过程的模拟实验, 熟悉随机过程编码规律以及各种随机过程的实现方法, 通过理论与实际相结合的方式, 加深对随机过程的理解。
二. 实验原理及实现代码1.伪随机数的产生函数功能: 采用线性同余法, 根据输入的种子数产生一个伪随机数, 如果种子不变, 则将可以重复调用产生一个伪随机序列实现思路:利用CMyRand类中定义的全局变量:S, K, N, Y。
其中K和N为算法参数, S用于保存种子数, Y为产生的随机数, 第一次调用检查将seed赋值与S获得Y的初值, 之后调用选择rand()函数赋值与Y。
代码如下:unsigned int CMyRand::MyRand(unsigned int seed){Y=seed;Y=K*seed%N;S=Y;return Y;}2.均匀分布随机数的产生在上面实验中, 已经产生了伪随机序列, 所以为了得到0~N 的均匀分布序列, 只需将其转化为min 到max 的均匀分布即可, 代码如下:double CMyRand::AverageRandom(double min,double max) {double dResult;dResult = (double(MyRand(S))/N)*(max-min)+min; dResult=(int(dResult*10000))/10000.0 ;return dResult; }3.正态分布随机数的产生由AverageRandom 函数获得0-1间隔均匀分布随机数U(0,1), i=1,2,…,n, 且相互独立, 由中心极限定理可知, 当n 较大时,()~(0,1)nU nE U Z N -=取n=12, 近似有, 也就是说, 只要产生12个伪随机数u1,u2,…u12, 将它们加起来, 再减去6, 就能近似得到标准正态变量的样本值。
代码如下:double CMyRand::NormalRandom(double miu, double sigma, double min, double max){double dResult;dResult = 0;for(int i=0;i<12;i++)dResult+=(double(MyRand(S))/N); //循环相加12次dResult-=6;dResult=(dResult*sigma+miu)*(max-min)+min;return dResult;}3.指数分布的随机数的产生用AverageRandom产生均匀分布随机数{ui}, 计算指数分布随机数: xi=-ln ui /λdouble CMyRand::ExpRandom(double lambda, double min, double max){double dResult = 0.0;dResult=-log(AverageRandom(min,max))/lambda;return dResult;}4.泊松分布的随机数产生unsigned int CMyRand::PoisonRandom(double lambda, double min, double max){unsigned int dResult = 0;double F=exp(-lambda);while(AverageRandom(0,1)>=F){F+=(lambda*F)/(dResult+1);dResult++;}return dResult;}5.计算任意分布的随机过程的均值根据大数定律, 调用任意函数加和求平均即为该分布的均值。
随机过程实验报告

一、实验目的1. 理解随机过程的基本概念和性质。
2. 掌握随机过程的基本运算和性质。
3. 通过实验验证随机过程的性质和规律。
二、实验原理随机过程是指一系列随机变量按照一定规则排列而成的序列。
在现实生活中,随机过程广泛存在于自然界和人类社会,如股票价格、气象变化、生物进化等。
随机过程的研究有助于我们更好地理解和预测这些现象。
随机过程可以分为两类:离散随机过程和连续随机过程。
本实验主要研究离散随机过程。
三、实验设备与材料1. 计算机2. 随机过程模拟软件(如Matlab)3. 纸笔四、实验内容1. 随机过程的基本概念(1)随机变量的概念随机变量是指具有不确定性的变量,它可以取多个值。
在随机过程中,随机变量是基本的研究对象。
(2)随机过程的概念随机过程是由一系列随机变量按照一定规则排列而成的序列。
2. 随机过程的基本性质(1)无后效性无后效性是指随机过程的前后状态相互独立。
(2)无记忆性无记忆性是指随机过程的状态只与当前时刻有关,与过去时刻无关。
(3)马尔可夫性马尔可夫性是指随机过程的状态只与当前时刻有关,与过去时刻无关。
3. 随机过程的运算(1)随机过程的和设{Xn}和{Yn}是两个随机过程,则它们的和{Zn}定义为Zn = Xn + Yn。
(2)随机过程的差设{Xn}和{Yn}是两个随机过程,则它们的差{Zn}定义为Zn = Xn - Yn。
(3)随机过程的乘积设{Xn}和{Yn}是两个随机过程,则它们的乘积{Zn}定义为Zn = Xn Yn。
4. 随机过程的模拟利用随机过程模拟软件(如Matlab)模拟随机过程,观察其性质和规律。
五、实验步骤1. 初始化随机数生成器2. 定义随机过程(1)根据随机过程的基本性质,定义随机过程{Xn}。
(2)根据随机过程的运算,定义随机过程{Yn}。
3. 模拟随机过程(1)使用随机过程模拟软件(如Matlab)模拟随机过程{Xn}和{Yn}。
(2)观察模拟结果,分析随机过程的性质和规律。
随机过程实验报告全

随机过程实验报告学院:专业:学号:姓名:一、实验目的通过随机过程的模拟实验,熟悉随机过程编码规律以及各种随机过程的实现方法,通过理论与实际相结合的方式,加深对随机过程的理解。
二、实验内容(1)熟悉Matlab工作环境,会计算Markov链的n步转移概率矩阵和Markov链的平稳分布。
(2)用Matlab产生服从各种常用分布的随机数,会调用matlab自带的一些常用分布的分布律或概率密度。
(3)模拟随机游走。
(4)模拟Brown运动的样本轨道的模拟。
(5)Markov过程的模拟。
三、实验原理及实验程序n步转移概率矩阵根据Matlab的矩阵运算原理编程,Pn = P ^n。
已知随机游动的转移概率矩阵为:P =0.5000 0.5000 00 0.5000 0.50000.5000 0 0.5000求三步转移概率矩阵p3及当初始分布为P{x0 = 1} = p{x0 = 2} = 0, P{x0 = 3} = 1 时经三步转移后处于状态3的概率。
代码及结果如下:P = [0.5 0.5 0; 0 0.5 0.5; 0.5 0 0.5] %一步转移概率矩阵P3 = P ^3 %三步转移概率矩阵P3_3 = P3(3,3) %三步转移后处于状态的概率1、两点分布x=0:1;y=binopdf(x,1,0.55);plot(x,y,'r*');title('两点分布');2、二项分布N=1000;p=0.3;k=0:N;pdf=binopdf(k,N,p);plot(k,pdf,'b*');title('二项分布');xlabel('k');ylabel('pdf');gridon;boxon3、泊松分布x=0:100;y=poisspdf(x,50);plot(x,y,'g.');title('泊松分布')4、几何分布x=0:100;y=geopdf(x,0.2);plot(x,y,'r*');title('几何分布');xlabel('x');ylabel('y');5、泊松过程仿真5.1 % simulate 10 timesclear;m=10; lamda=1; x=[];for i=1:ms=exprnd(lamda,'seed',1);x=[x,exprnd(lamda)];t1=cumsum(x);end[x',t1']5.2%输入:N=[];for t=0:0.1:(t1(m)+1)if t<t1(1)N=[N,0];elseif t<t1(2)N=[N,1];elseif t<t1(3)N=[N,2];elseif t<t1(4)N=[N,3];elseif t<t1(5)N=[N,4];elseif t<t1(6)N=[N,5];elseif t<t1(7)N=[N,6];elseif t<t1(8)N=[N,7];elseif t<t1(9)N=[N,8];elseif t<t1(10)N=[N,9];elseN=[N,10];endendplot(0:0.1:(t1(m)+1),N,'r-') 5.3% simulate 100 timesclear;m=100; lamda=1; x=[];for i=1:ms= rand('seed');x=[x,exprnd(lamda)];t1=cumsum(x);end[x',t1']N=[];for t=0:0.1:(t1(m)+1)if t<t1(1)N=[N,0];endfor i=1:(m-1)if t>=t1(i) & t<t1(i+1)N=[N,i];endendif t>t1(m)N=[N,m];endendplot(0:0.1:(t1(m)+1),N,'r-')6、泊松过程function I=possion(lambda,m,n)for j=1:mX=poissrnd(lambda,[1,n]); %参数为lambda的possion 过程N(1)=0;for i=2:nN(i)=N(i-1)+X(i-1);endt=1:n;plot(t,N)grid onhold onend7、布朗运动7.1一维布朗运动程序:function [t,w]=br1(t0,tf,h)t=t0:h:tf;t=t';x=randn(size(t));w(1)=0;for k=1:length(t)-1w(k+1)=w(k)+x(k);endw=sqrt(h)*w;w=w(:);end调用t0=1;tf=10;h=0.01;[t,w]=br1(t0,tf,h);figure;plot(t,w,'*');xlabel('t');ylabel('w');title('一维Brown运动模拟图'); 7.2二维布朗运动:function [x,y,m,n]=br2(x0,xf,y0,yf,h)x=x0:h:xf;y=y0:h:yf;a=randn(size(x));b=randn(size(y));m(1)=0;n(1)=0;for k=1:length(x)-1m(k+1)=m(k)+a(k);n(k+1)=n(k)+b(k);endm=sqrt(h)*m;n=sqrt(h)*n;end调用x0=0;xf=10;h=0.01;y0=0;yf=10;[x,y,m,n]=br2(x0,xf,y0,yf,h);figure;plot(m,n);xlabel('m');ylabel('n');title('二维Brown运动模拟图');7.3三维布朗运动:npoints =1000;dt = 1;bm = cumsum([zeros(1, 3); dt^0.5*randn(npoints-1, 3)]);figure(1);plot3(bm(:, 1), bm(:, 2), bm(:, 3), 'k');pcol = (bm-repmat(min(bm), npoints, 1))./ ...repmat(max(bm)-min(bm), npoints, 1);hold on;scatter3(bm(:, 1), bm(:, 2), bm(:, 3), ...10, pcol, 'filled');grid on;hold off;8、马尔科夫链离散服务系统中的缓冲动力学m=200;p=0.2;N=zeros(1,m); %初始化缓冲区A=geornd(1-p,1,m); %生成到达序列模型, for n=2:mN(n)=N(n-1)+A(n)-(N(n-1)+A(n)>=1);endstairs((0:m-1),N);9、随机数游走9.1 100步随机游走n = 100; %选取步数。
随机过程-实验报告

P2 = 0.4167 0.3889 0.3889 0.3611 0.3889 0.3611 0.2222 0.2222 0.2500
7
(1) 2 步转移概率 P2 = 0.4167 0.3889 0.3889 0.3611 0.3889 0.3611 0.2222 0.2222 0.2500
(2) X 2 的分布律 S2 = 0.1667 (3) 平稳分布 T= 0.4000 0.3714 0.2286 2、为适应日益扩大的旅游事业的需要,某城市的 A,B,C 三个照相馆组成一个联 营部,联合经营出租相机的业务,旅游者可由 A,B,C 三处任何一处租出相机,用完 后还到 A,B,C 三处的任何一处即可.估计转移概率如表所示,今欲选择 A,B,C 之一 附设租机维修点,问该点设在何处为好? (程序与结果) 还相机处 A B C 租相机处 A 0.2 0.8 0 B 0.8 0 0.2 C 0.1 0.3 0.6
1 / 2 P 1/3 1/ 3 1/3 1/3 1/ 2 1/ 6 1/3 1/ 6
(1) 计算 2 步转移概率;(2) 已知初始分布为 P 2 / 5, 2 / 5,1 / 5 ,求 X 2 的分布律 (3) 求平稳分布,要求给出程序与结果。 程序:
9
程序: p=[0.2 0.8 0;0.8 0 0.2; 0.1 0.3 0.6]; P2=p^2 a=[p'-eye(3);ones(1,3)];b=[0 0 0 1]';T=a\b 结果:
0.1389
0.0611
解:由题意可知,该问题的转移概率矩阵 P 为:
8
0 .2 P 0 .8 0 .1
实验内容 判定一个 Markov 链是否是遍历的,若是遍历的,求其极限分布。并能从实际问 题中抽象出 Markov 链,并求出其极限分布,并理解其实际意义。 实验习题 1、已知齐次马氏链 X n , n 0,1, 2, 的状态空间 E 1, 2, 3 ,状态转移矩阵为
随机过程实验
齐次泊松过程的matlab数据分析一、参数设定:二、数据分析(一)通过分析统计Possion_data.txt求期望、方差。
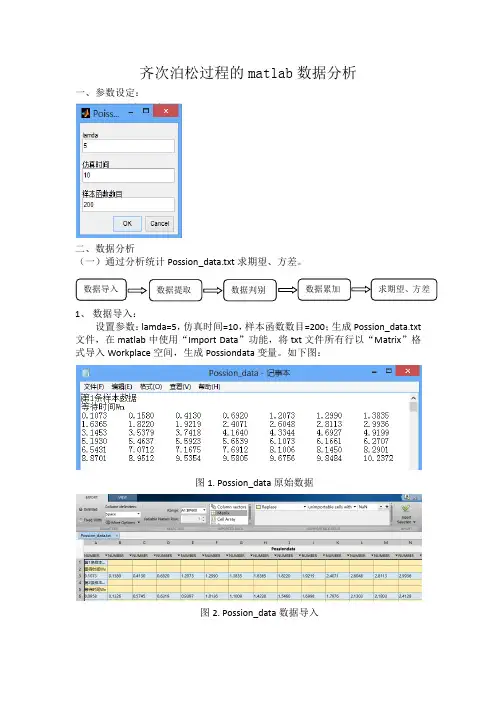
1、数据导入:设置参数:lamda=5,仿真时间=10,样本函数数目=200;生成Possion_data.txt 文件,在matlab中使用“Import Data”功能,将txt文件所有行以“Matrix”格式导入Workplace空间,生成Possiondata变量。
如下图:图1. Possion_data原始数据图2. Possion_data数据导入图3. 生成Possiondata2、数据提取编程将Possiondata数组中的第3,6,9…300行提取出来形成一个新的数值poiss。
图4. 提取有效数据3、数据判别(1)、按照试验指导大纲,将时间间隔设成0.1,将每一条样本函数按照0.1的时间间隔进行统计,将在同一个0.1间隔内的数据归为一类。
得到“t1”图5. 数据判别归类(2)、采用“length”函数将上表中的数据进行计数得到以下参数:图6. 统计类中数量(3)、将“t2”进行累加,并同样的方法计算所有样本函数得到“s”:图7. 得到样本计数样本图8. 第一条样本计数过程图9. SJGC生成的第一条样本函数4、计算期望、方差使用“mean”函数计算期望值,使用“var”函数计算方差得到下图:图10. 均值_方差图从图中可以看出,泊松过程的均值与方差具有一致性。
图11. SJGC生成的均值函数图(二)求泊松过程的速率方法1根据所得到的的均值函数,使用“polyfit”函数采用一次函数模拟得到斜率4.9138,即为泊松速率。
方法2考虑到泊松事件的时间间隔是指数分布,且均值为泊松过程速率的倒数。
对样本函数进行处理,将两次到达时间相减得到每相邻两次事件发生的时间间隔,使用“expfit”函数得到估计的均值,对其求倒得到泊松速率。
使用循环语句得到每一条样本函数的速率,最后求平均得到要求的泊松速率。
李晓峰应用随机过程课后习题_随机过程答案CH1
习 题一、习题编号本次作业:1,2, 7,9,12,17,18,19,23,25 二、习题解答1.1 设随机试验E 是将一枚硬币抛两次,观察H -正面,T -反面出现的情况,试分析它的概率空间(),,P Ω。
解1.1: 样本空间:Ω = {HH, HT, TH, TT}集类:F = { Ø, Ω, {HH}, {HT}, {TH}, {TT},{HH,HT}, {HH, TH}, {HH,TT}, {HT, TH}, {HT, TT}, {TH, TT}, {HH, HT, TH}, {HH, HT, TT}, {HT, TH, TT}, {TH, TT, HH}, }概率:P: P{HH} = P{HT} = P{TH} = P{TT} = 1/41.2 设,A B ∈Ω,集类{},A B =。
试求:()σ的所有元素。
解1.2:因为:{},A B =所以:(){},,,σ=∅Ω1.3 设四个黑球与两个白球随机地等分为A 与B 两组,记A 组中白球的数目为X ;然后随机交换A 与B 中一个球,再记交换后A 组中白球的数目为Y 。
试求:(1)X 的分布律;(2)Y|X 的分布律;(3)Y 的分布律。
解1.3:(1)总计有2个白球,因此,X 的取值为0,1,2。
等分共有36C 种分法,等分后,X 取值分别为0,1,2的概率为:3211244242333666012012131()()555XX C C C C C P X P X C C C ⎛⎫⎛⎫ ⎪ ⎪= ⎪ ⎪ ⎪ ⎪⎝⎭⎝⎭ (2)交换一个球后,1)如果X 中没有白球,则交换后Y 可能取值为0、1 2)如果X 中有一个白球,则交换后Y 可能取值为0、1、2 3)如果X 中有两个白球,则交换后Y 可能取值为1、2|0|01|00|11|12|11|22|21225221(|)3399933Y XP Y X ⎛⎫ ⎪ ⎪ ⎪⎝⎭(3)20()(|)()i P Y P Y X i P X i ====∑2(0)(0|)()1123359515i P Y P Y X i P X i =======⨯+⨯=∑2(1)(1|)()21532135953535i P Y P Y X i P X i =======⨯+⨯+⨯=∑2(2)(2|)()23110953515i P Y P Y X i P X i =======+⨯+⨯=∑故Y 的分布律为:012131()555YP Y ⎛⎫ ⎪ ⎪⎪⎝⎭1.4 设A 与B 是概率空间(),,P Ω上的事件,且()01P B <<,试证明:A 与B独立的充要条件为:()()|=|P A B P A B 。
[应用随机过程][习题][01]
Page 17
上海理工大学
2010-7-30
第三章习题
(2)在宽平稳的基础上讨论各态历经性 时间均值:
1 T 1 X (t ) = lim ∫T X (t )dt = Tlim 2T T →∞ 2T →∞ 1 T 1 +T = ∫ s (t + )dt = ∫ s (θ )dθ T 0 T = E[ X (t )]
∫
T
T
s (t + )dt
X(t)的均值具有各态历经性
Page 18
上海理工大学
2010-7-30
第三章习题
时间相关性:
1 T X (t ) X (t + τ ) = lim X (t ) X (t + τ )dt T → ∞ 2T ∫T 1 T = lim s (t + ) s (t + τ + )dt T →∞ 2T ∫T 1 T = ∫ s (t + ) s (t + τ + )dt T 0 1 +T = ∫ s (θ ) s (θ + τ )dθ = RX (t ) T
Page 7 上海理工大学 2010-7-30
第二章习题
R X (t1 , t 2 ) = E[ X (t1 ) X (t 2 )] = E{[ A cos(ω 0 t1 ) + B sin(ω 0 t1 )][ A cos(ω 0 t 2 ) + B sin(ω 0 t 2 )]} = E[ A 2 cos(ω 0 t1 ) cos(ω 0 t 2 ) + B 2 sin(ω 0 t1 ) sin(ω 0 t 2 )] = E[ A 2 ] cos(ω 0 t1 ) cos(ω 0 t 2 ) + E[ B 2 ] sin(ω 0 t1 ) sin(ω 0 t 2 ) = σ 2 [cos(ω 0 t1 ) cos(ω 0 t 2 ) + sin(ω 0 t1 ) sin(ω 0 t 2 )] = σ 2 cos[ω 0 (t1 t 2 )]
应用随机过程两状态马氏链的多步转移矩阵
沙理工夫数学与统计学院实验报告实验项目名称两状态马氏链的多步转移矩阵所属课程名称应用随机过程__________ 实验类型_________________ 验证性___________ 实验日期__________________________班级_________________学号_____________姓名________________________成绩」、实验概述:【实验目的】关于通过具体的计算两状态马氏链的多步转移矩阵,考察其特点,为理解后续课程中的一些重要概念提供直观理念,理解并运用。
【实验原理】两状态的马氏链多步转移矩阵:已知某马氏链的一步转移矩阵,利用C-K方程,知出其n步转移矩阵为p(n)=(p n)j,所以可以直接利用矩阵的乘法来求解问题:已知某马氏链的状态空间为匸{1,2},其一步转移矩阵为I门n b“,p£l)(同学们可自己确定取值),1 --求(1)其两步转移矩阵,4步转移矩阵,8步及20步转移矩阵,并将结果与其一般表达式P j(n),i =1,2进行比较.(2)若初始分布黒-(-,-),计算(P(X n =1),P(X n =2)),n=2,4,8,203 3【实验环境】Matlab二、实验内容:【实验方案】1、利用C-K矩阵乘法算出n步转移矩阵2、利用递推公式算出其出n步转移矩阵的表达式,3、比较1和2的结果.【实验过程】(实验步骤、记录、数据、分析)利用C-R方程,得出马氏链其n步转移矩阵为P(n)=P X P(n-1) =…二P n,因而可以得到利用矩阵的乘法求解。
对于C-R方程,Markov链的n步转移概率为P ij(n)=P{X m+n=j / X m=i},i,j € S;m为;n为。
对应的n步转移概率矩阵为P(n)=(P j(n))o 当n=1 时,P j1二P j, P(1)=P,此外P j(0)= a I = J 对一切的n, m%, i, j€ S有【实验结论】(结果)1.下面的值为利用C-R矩阵乘法算出n步转移矩阵: 请输入n的值:2请输入a的值:0.1请输入b的值:0.2P =0.5977 0.40230.3576 0.6424请输入n的值:4请输入a的值:0.1请输入b的值:0.2P =0.4723 0.52770.4690 0.5310请输入n的值:8 请输入a的值:0.1请输入b的值:0.2P =0.4706 0.52940.4706 0.5294请输入n的值:20请输入a的值:0.1请输入b的值:0.2P =0.4706 0.52940.4706 0.5294请输入n 的值:2 请输入a 的值:0.1 请输入b 的值:0.2 ans =0.4376 0.5624请输入n 的值:4 请输入a 的值:0.1 请输入b 的值:0.2请输入n 的值:8请输入a 的值:0.1 请输入b 的值:0.2ans =0.4706 0.5294请输入n 的值:20请输入a 的值:0.1 请输入b 的值:0.2 ans =0.4706 0.52942.和同逋推公式茸出其出n 歩詰務矩阵飾表达式考虑两人状态的马出芒夫徒 {北卫乂} 一步转多概率为{ ? H 丿则ans =0.4701 0.5299上这公式尉为西狀态马衆科夾絶工步转移担阵的违推公式: 3.通过比较两若结果招同。
应用随机过程答案1
2. (1) 求参数为的()b p ,分布的特征函数,其概率密度为Γ()()是正整数p b x x e x p b x p bx p p ,0 000,1>⎪⎩⎪⎨⎧≤>Γ=−−(2)求其期望和方差。
(3)证明对具有相同参数的b Γ分布,关于参数具有可加性。
p 函数有下面的性质:解 (1) 首先,我们知道Γ()()! 1−=Γp p根据特征函数的定义,有()[]()()()()()()()()()()()()()()()()()()()()pp p x jt b p p xjt b p p x jt b p p xjt b p p xjt b p p bxp p jtxjtxjtXX jt b b jt b p p b dxe x jt b p p b dx e x jt b p p b dx e x jt b p p b e x jt b p b dx e x p b dx e x p b edx x p e e E t f ⎟⎟⎠⎞⎜⎜⎝⎛−=−−Γ=−−Γ==−−Γ=−−Γ+−−Γ=Γ=Γ===∫∫∫∫∫∫∞−−−∞−−−∞−−−∞−−−∞−−−−−∞∞∞−!1!11110010202010110L所以()pX jt b b t f ⎟⎟⎠⎞⎜⎜⎝⎛−=(2)根据期望的定义,有[]()()()()()()()bpdx x p b p dx e x p b b p dx e x bp p b e x bp b dx e x p b dx e x p b x dx x xp X E m bx p p bx p p bxp p bx p p bx p p X ==Γ=Γ+−Γ=Γ=Γ===∫∫∫∫∫∫∞∞−∞−−∞−−∞−∞−∞−−∞∞−010100011类似的,有[]()()()()()()()()()()()()()2201200010101222111111b p p dx x p b p p dx e x p b b p p dx e x b p p b dx e x bp p b e x bp b dx e x p b dx e x p b x dx x p x XE bxp p bxp p bxp p bxp p bx p p bx p p +=+=Γ+==+Γ=+Γ+−Γ=Γ=Γ==∫∫∫∫∫∫∫∞∞−∞−−∞−∞−∞−+∞−+∞−−∞∞−L的方差为X 所以,[]()222221b pb p b p p mXE D XX =⎟⎠⎞⎜⎝⎛−+=−=(3)()()()jt jnt jt e n e e t f −−=115. 试证函数为一特征函数,并求它所对应的随机变量的分布。