
增值税行业平均税负率参照表
增值税行业平均税负率参照表税负率=应交税金/销售收入即係=(销项税-进项税)/销售收入×100%序号行业平均税负率1 农副食品加工 3.502 食品饮料 4.503 纺织品(化纤) 2.254 纺织服装、皮革羽毛(绒)及制品 2.915 造纸及纸制品业 5.006 建材产品 4.987 化工产品 3.358 医药制造业8.509 卷烟加工12.5010 塑料制品业 3.5011 非金属矿物制品业 5.5012 金属制品业 2.2013 机械交通运输设备 3.7014 电子通信设备 2.6515 工艺品及其他制造业 3.5016 电气机械及器材 3.7017 电力、热力的生产和供应业 4.9518 商业批发0.9019 商业零售 2.5020 其他 3.50税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例。
企业税收负担率的测算分析税负率差异幅度=[企业税负率-本地区同行业平均税负率(或上年同期税负率)]÷本地区同行业平均税负率(或上年同期税负率)×100%将测算的企业税负率与上年同期、同行业平均税负率相比,如税负率差异幅度低于-30%,则该企业申报异常。
(二)企业销售额变动率的测算分析当月应税销售额变动率=(当月应税销售额-上月应税销售额)÷上月应税销售额×100%累计应税销售额变动率=(本期累计应税销售额-上年同期应税销售额)÷上年同期应税销售额×100%累计应税销售额变动率或当月应税销售额变动率超过50%或低于-50%,应将应税销售额和应纳税额进行配比分析,以确定该企业申报是否异常。
(三)企业销售成本变动率与销售额变动率的配比分析销售成本变动率=(本期累计销售成本-上年同期累计销售成本)÷上年同期累计销售成本×100%销售额变动率=(本期累计销售额-上年同期累计销售额)÷上年同期累计销售额×100%企业销售成本变动率与销售额变动率的差异额=销售成本变动率-销售额变动率如果企业销售成本变动率与销售额变动率的差异幅度超过各地设定的正常峰值,该企业申报异常。
(四)企业零负申报异常情况分析(考虑留抵税额增长比例)(五)进项税额构成比例分析进项税额构成比例=当期非增值税专用发票抵扣凭证抵扣进项税额÷当期抵扣的全部进项税额×100%利用上述公式测算的结果如果连续两个月大于60%(特殊行业除外),该企业申报异常。
(六)增值税专用发票开具金额变化分析专用发票开具金额变动率=当期申报的专用发票开具金额÷上期申报的专用发票开具金额×100%利用上述公式测算的结果如果大于1.5或小于0.5,该企业申报异常。
对小规模纳税人来说,税负率就是征收率:商业4%,工业6%,而对一般纳税人来说,由于可以抵扣进项税额,税负率就不是17%或13%,而是远远低于该比例,具体计算:税负率=当期应纳增值税/当期应税销售收入当期应纳增值税=当期销项税额-实际抵扣进项税额实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额注:1 对实行"免抵退"的生产企业而言,应纳增值税包括了出口抵减内销产品应纳税额2 通常情况下,当期应纳增值税=应纳增值税明细账"转出未交增值税"累计数+"出口抵减内销产品应纳税额"累计数如何评价企业增值税税负率的合理性对增值税一般纳税人进行纳税评估,税负率是重要的评价指标,税务机关和纳税人都需要分析企业的税负率是否合理。
实行金税工程以后,税务机关获取行业平均数据比较容易,但如何把握不同企业之间的个体差异难度比较大。
分析企业税负率的合理性必须从企业的经营特征入手,生产相同产品的企业,由于生产经营方式不同,税负率会有比较大的差异。
具体分析可以从以下几点着手:1、分析企业的价值链制造企业的价值链通过包括了研发设计、采购、生产制造、销售、运输、售后服务、行政人力资源等部分。
对于一个独立的企业,往往内部囊括了以上价值链的全部,各个部分产生的增加值在同一家公司汇集,企业税负比较高。
对于集团公司,内部价值链各个部分可能是分开的,因此,每家企业的增值税税负比较低。
我们看一个例子:如果某企业生产一种产品,最终销售价为1000元,产品可抵扣的成本是600元。
现在有两种方式可以选择:一种是生产和销售在同一家公司,一种是生产和销售分立。
如果选择方式一:交纳增值税(1000-600)×17%=68元,税负为6.8%如果选择方式二:假设销售给销售公司850元,交纳增值税(850-600)×17%=42.5,对应的税负为5%。
企业虽然税负下降,但并没有异常,因为一部分税负转移到了销售公司。
除了把销售分离出来,企业还可以把研发设计、采购、人力资源等部分分离出来,一家企业的价值链越短,相应的税负越低。
可以看出,价值链分割将会导致各个部分的税负下降,但整个价值链的税负是相同的,因此,在比较不同企业的税负时,需要对两家公司的价值链进行比较,价值链不同税负不同属于正常现象。
2、分析企业的生产方式企业的加工费用包括了折旧、人工、辅助生产的费用,这些费用都没有对应的进项可以抵扣。
但如果企业将部分产品发外加工,对方开具专用发票,这些加工费就产生了进项,企业销售额相同的情况下,交纳的增值税减少,税负下降。
企业高速成长过程中,选择发外加工模式的情况很普遍,所以分析税负率时,要分析企业是否存在发外加工的情况。
看一个假设的例子:某公司年销售额1000万元,其中加工费用占30%。
全部自己生产的税负为5%。
现在一半产品发外加工,新增进项1000×30%×50%×17%=25.5万元,应交纳的增值税为1000×5%-25.5= 24.5万元,计算出的税负为24.5/1000=2.45%。
税负下降的原因在于接受委托加工一方承担了增值税。
3、分析企业的运输方式现在企业销售产品往往是送货到对方的仓库,运输成本比较高。
运输费用的处理有不同的方式,我们比较两种常见方式的税负差异:一是买方承担,运输公司直接开具发票给买方;一是卖方承担,运输公司直接开具发票给卖方。
假设第一种方式产品售价1000元,第二种方式的售价就会加上运费,假设运费为100元。
如果第一种情况交纳增值税5%,即50元;第二种情况需要多缴(100×17%-100×7%),即10元,第二种情况的税负是(50+10)/(1000+100)=5.5%。
可以看出,对运输费用的处理方式不同,企业税负也就会不一样。
4、分析企业产品的市场定位现在分析税负时比较强调同行业比较。
其实,同一行业的企业在市场中的定位往往不同。
有些企业树立品牌形象,走高端路线,产品品质好,销售价格贵。
有些产品重视低成本运作,重视大众市场,市场容量大,赢在薄利多销。
由于市场地位不同,产品的毛利不一样,利润是增值额的一部分,利润越高,税负越高。
因此同一行业中,做高端产品的企业税负比较高,做低端产品的企业税负比较低。
5、分析企业的销售策略影响增值税税负的因素还包括企业的销售策略。
基本的营销策略有两种:一种是推动式。
方式的特点是给予经销商大的折扣、优惠、返点、奖励,靠经销商来推动市场。
另一种是拉动式。
方式特点是通过品牌运作、广告投入、营销活动使最终消费者对产品认同、产生好感,拉动市场,对经销商没有特别的奖励和优惠。
假设一家企业生产某种产品,市场零售价是1000元,可以抵扣进项的原材料和其他成本是500元。
我们可以比较不同销售模式的税负:第一种推动式:产品按市场价的7.5折批发给经销商。
企业应交纳的增值税为(1000×75%-500)×17%=42.5元,对应的税负为42.5/750=5.67%;第二种拉动式:产品按市场价的8.5折批发给经销商,另行投入100元的广告宣传费。
企业应交纳的增值税为(1000×85%-500)×17%=59.5元,对应的税负为59.5/850=7%。
6、分析企业产品的生命周期企业与产品都有生命周期,一个理想、完整的生命周期包括引入期、成长期、成熟期、衰退期。
根据成本的经验曲线,产品刚开始生产的时候,产品的成本比较高,随着生产管理、设备运行、员工操作的熟练,产品的成本开始下降。
因此,新产品投入市场时增值额比较低,增值税税负比较低,产品生产成熟以后,增值额上升,税负也会上升。
所以,判断税负的合理性要考虑企业目前生产的产品属于哪一阶段。
应纳税额=销项税额-进项税额公式中的销项税额,它等于货物的销售额与税率之乘积;进项税额,一般来讲,其主要的部分是货物的购进额与税率之乘积(至于支付运费扣税问题,因其数量小,权且不作考虑)。
于是,在该商品进销两个环节税率相同的情况下:应纳税额=(销售额-购进额)×税率。
货物的购进额又怎么确定呢?由于是纯理论分析,所以我们就假设所有购进的货物全部都销售出去了,这时,购进额应当同销售成本相一致(其他费用权且不作考虑)。
公式为:商业应纳税额=(销售额-商品销售成本)×税率=商品销售毛利×税率。
用公式两边同时除以销售额,就可得到商业一般纳税人的理论税负率:商业税负率=毛利率×税率。
例1:A商业企业是增值税一般纳税人,购进100元货物,同时支付进项税17元(如不作特别说明,税率都取17%。
下同),不含税售价150元,全部出售,同时收取销项税25.50元,应纳税额为8.50元,税负率为5.67%。
若直接用毛利率计算,毛利率为33.33%,税负率也为5.67%。
现在,由于小规模商业企业的税负率为4%,可求出其毛利率=4%÷17%=23.53%。
这就是说,当商业经营中的毛利率达到23.53%时,商业一般纳税人的税负率跟小规模商业企业征收率相等。
因此,两类商业增值税纳税人之间的税负平衡点就是毛利率为23.53%。
实际运用时,还需将其换算成含税税负平衡点,即:23.53%÷(1+4%)=22.63%。
而工业情况就有所不同了,商品销售成本如果换上工业企业的产品销售成本,即使加工出来的产品全部都卖出去了,销售成本也只能等于全部制造成本,而并不等于制造产品中的货物购进额。
因为,工业产品的制造成本中,除了包含有外购原材料等货物的购进额外,还包括有工人的工资和车间经费(含折旧费等)这些不发生增值税进项税额的加工增值部分。
现在,我们不妨把这些加工增值部分占产品制造成本的百分比叫做加工增值率,并假设所有外购的原材料等外购货物全部都制造出了产成品,而制造出来的产成品又全部都销售掉了。
增值税税负率 行业标准

增值税税负率行业标准增值税税负率是指企业在销售商品或提供劳务过程中所需要缴纳的增值税额与其销售额的比率。
对于企业来说,增值税税负率直接影响着其经营成本和盈利能力。
因此,了解行业标准的增值税税负率对企业的经营决策具有重要意义。
一、不同行业的增值税税负率差异。
不同行业的增值税税负率存在较大差异,主要取决于行业的性质、生产流程和销售模式。
一般来说,生产型行业的增值税税负率相对较高,而服务型行业的增值税税负率相对较低。
这是因为生产型行业往往涉及较多的原材料采购和生产环节,导致其增值税税负率较高;而服务型行业则主要依靠人力和技术,增值税税负率相对较低。
二、影响增值税税负率的因素。
1. 销售额大小,一般来说,销售额越大的企业,其增值税税负率相对较低。
这是因为大规模企业通常能够享受到政府给予的优惠政策和税收减免。
2. 行业性质,不同行业的增值税税负率存在差异,生产型行业通常税负率较高,而服务型行业税负率较低。
3. 产品结构,产品结构的复杂程度也会影响增值税税负率,一般来说,产品结构越复杂,增值税税负率越高。
4. 政策调整,政府的税收政策调整也会直接影响增值税税负率,企业需要及时了解并适应政策变化。
三、如何降低增值税税负率。
1. 合理规划生产流程,优化生产流程,降低生产成本,从而降低增值税税负率。
2. 提高销售额,通过拓展市场、产品创新等方式提高销售额,降低增值税税负率。
3. 主动了解政策,及时了解并适应政府的税收政策,争取享受到政府给予的税收优惠政策。
4. 优化产品结构,简化产品结构,降低增值税税负率。
四、结语。
增值税税负率是企业经营中不可忽视的重要指标,了解行业标准的增值税税负率对企业制定经营策略、降低成本、提高盈利能力具有重要意义。
企业应根据自身行业特点和经营状况,合理规划生产流程、优化产品结构,主动了解政策,从而降低增值税税负率,提升竞争力。
同时,政府也应继续完善税收政策,为企业的发展创造良好的税收环境。
税负率参考表

一般税负率过低往往会引起税务局的关注,可以掌握在不低于1%(商业企业 1.5%左右),各行业的税负率是不同的,具体的税负率表是:增值税税负率={[年度销项税额合计+免抵退货物销售额*应税货物实用税率-(年度进项税额合计-年度进项税额转出合计+年初留抵税额-年末留抵税额)]/[年度应税货物或劳务销售额+免抵退货物销售额]}*100%1 农副食品加工 3.502 食品饮料 4.503 纺织品(化纤) 2.254 纺织服装、皮革羽毛(绒)及制品 2.915 造纸及纸制品业 5.006 建材产品 4.987 化工产品 3.358 医药制造业 8.509 卷烟加工 12.5010 塑料制品业 3.5011 非金属矿物制品业 5.5012 金属制品业 2.2013 机械交通运输设备 3.7014 电子通信设备 2.6515 工艺品及其他制造业 3.5016 电气机械及器材 3.7017 电力、热力的生产和供应业 4.9518 商业批发 0.9019 商业零售 2.5020 其他 3.5企业税负率计算目前一般指增值税:理论税负率:销售毛利*17%除以销售收入实际税负率:实际上交税款除以销售收入税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例.对小规模纳税人来说,税负率就是征收率:商业4%,工业6%,而对一般纳税人来说,由于可以抵扣进项税额,税负率就不是17%或13%,而是远远低于该比例,具体计算:税负率=当期应纳增值税/当期应税销售收入当期应纳增值税=当期销项税额-实际抵扣进项税额实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额注:1 对实行"免抵退"的生产企业而言,应纳增值税包括了出口抵减内销产品应纳税额2 通常情况下,当期应纳增值税=应纳增值税明细账"转出未交增值税"累计数+"出口抵减内销产品应纳税额"累计数企业增值税税负率问:1.我单位是进出口贸易公司,以自营出口为主,取得进出口权及出口业务已有3年,但最近业务比较少,不知现在对销售收入方面是否还有规定,比如说,年销售额最少要达到180万.2.外销收入占总销售收入的95%以上的自营生产企业的增值税税负率如何计算.征税率为17%,退税率为13%.请列计算公式。
增值税及所得税税负率

增值税及所得税税负率一般税负率过低往往会引起税务局的关注,可以掌握在不低于1%(商业企业 1.5%左右),各行业的税负率是不同的,具体的税负率表是:增值税税负率={[年度销项税额合计+免抵退货物销售额*应税货物实用税率-(年度进项税额合计-年度进项税额转出合计+年初留抵税额-年末留抵税额)]/[年度应税货物或劳务销售额+免抵退货物销售额]}*100%1 农副食品加工 3.502 食品饮料 4.503 纺织品(化纤) 2.254 纺织服装、皮革羽毛(绒)及制品 2.915 造纸及纸制品业 5.006 建材产品 4.987 化工产品 3.358 医药制造业 8.509 卷烟加工 12.5010 塑料制品业 3.5011 非金属矿物制品业 5.5012 金属制品业 2.2013 机械交通运输设备 3.7014 电子通信设备 2.6515 工艺品及其他制造业 3.5016 电气机械及器材 3.7017 电力、热力的生产和供应业 4.9518 商业批发 0.9019 商业零售 2.5020 其他 3.5企业税负率计算目前一般指增值税:理论税负率:销售毛利*13%除以销售收入实际税负率:实际上交税款除以销售收入税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例.对小规模纳税人来说,税负率就是征收率:3%,而对一般纳税人来说,由于可以抵扣进项税额,税负率就不是13%或9%和6%,而是远远低于该比例,具体计算:税负率=当期应纳增值税/当期应税销售收入当期应纳增值税=当期销项税额-实际抵扣进项税额实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额注:1 对实行"免抵退"的生产企业而言,应纳增值税包括了出口抵减内销产品应纳税额2 通常情况下,当期应纳增值税=应纳增值税明细账"转出未交增值税"累计数+"出口抵减内销产品应纳税额"累计数除财政部、国家税务总局明确规定的增值税出口退税率外,出口货物、服务和无形资产的退税率为其适用税率。
各行业预警税负率及计算公式(纯干货)
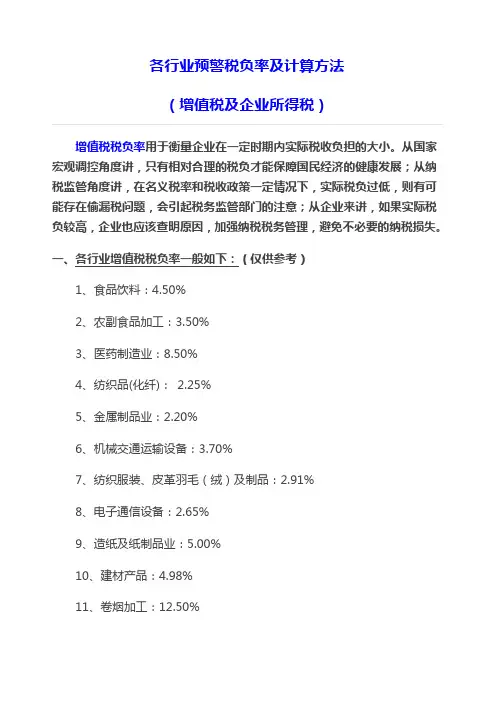
各行业预警税负率及计算方法(增值税及企业所得税)增值税税负率用于衡量企业在一定时期内实际税收负担的大小。
从国家宏观调控角度讲,只有相对合理的税负才能保障国民经济的健康发展;从纳税监管角度讲,在名义税率和税收政策一定情况下,实际税负过低,则有可能存在偷漏税问题,会引起税务监管部门的注意;从企业来讲,如果实际税负较高,企业也应该查明原因,加强纳税税务管理,避免不必要的纳税损失。
一、各行业增值税税负率一般如下:(仅供参考)1、食品饮料:4.50%2、农副食品加工:3.50%3、医药制造业:8.50%4、纺织品(化纤):2.25%5、金属制品业:2.20%6、机械交通运输设备:3.70%7、纺织服装、皮革羽毛(绒)及制品:2.91%8、电子通信设备:2.65%9、造纸及纸制品业:5.00%10、建材产品:4.98%11、卷烟加工:12.50%12、化工产品:3.35%13、塑料制品业:3.50%14、非金属矿物制品业:5.50%15、电气机械及器材:3.70%16、工艺品及其他制造业:3.50%17、电力、热力的生产和供应业:4.95%18、商业批发:0.90%19、商业零售:2.50%20、房地产:3.5%21、建筑安装:3.5%22、其他:3.5%二、增值税税负率计算公式:简单的来说:理论税负率:销售毛利*13%(具体根据行业税率)除以销售收入实际税负率:实际上交税款除以销售收入税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例。
对小规模纳税人来说,税负率一般就是:3%,而对一般纳税人来说,由于可以抵扣进项税额,税负率就不是13%、9%或6%,而是小于该比例,具体计算:增值税税负率=当期应纳增值税/当期应税销售收入当期应纳增值税=当期销项税额-实际抵扣进项税额实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额注:1)对实行"免抵退"的生产企业而言,应纳增值税包括了出口抵减内销产品应纳税额;2)通常情况下,当期应纳增值税=应纳增值税明细账"转出未交增值税"累计数+"出口抵减内销产品应纳税额"累计数三、各行业企业所得税税负率(仅供参考)1、造纸及纸制品业:1.00%2、畜牧业:1.20%3、医药制造业:2.50%4、通信设备、计算机及其他电子设备制造业:2.00%5、通用设备制造业:2.00%6、食品制造业:1.00%7、印刷业和记录媒介的复制印刷:1.00%8、饮料制造业:2.00%9、畜牧业:1.20%10、塑料制品业:3.00%11、商务服务业:2.50%12、专用设备制造业:2.00%13、专业技术服务业:2.50%15、其他制造业-管业:3.00%16、其他制造业:1.50%17、建筑业:1.50%18、其他服务业:4.00%19、采矿业:1.00%20、皮革、毛皮、羽毛(绒)及其制品业:1.00%21、批发业:1.00%22、农副食品加工业:1.00%23、金属制品业--轴瓦:6.00%24、金属制品业--弹簧:3.00%25、金属制品业:2.00%26、化学原料及化学制品制造业2.00%27、农、林、牧、渔服务业1.10%28、木材加工及木、竹、藤、棕、草制品业:1.00%29、零售业:1.50%30、居民服务业:1.20%31、建筑材料制造业--水泥:2.00%32、建筑材料制造业:3.00%34、家具制造业:1.50%35、计算机服务业:2.00%36、工艺品及其他制造业--珍珠:4.00%37、工艺品及其他制造业1.50%38、废弃资源和废旧材料回收加工业1.50%39、非金属矿物制品业:1.00%40、纺织业:1.00%41、纺织服装、鞋、帽制造业1.00%42、房地产业:4.00%43、电气机械及器材制造业2.00%44、电力、热力的生产和供应业1.50%45、道路运输业:2.00%四、企业所得税税负率计算公式所得税税负率为年度交纳所得税税额占该企业销售额或者营业额百分比。
增值税企业税负率

速冻食品制造
2.83
1439
方便面及其他方便食品制造
3.13
1440
乳制品制造
2.99
145
罐头食品制造
2.95
1451
肉、禽类罐头制造
3.37
1452
水产品罐头制造
2.20
1453
蔬菜、水果罐头制造
2.78
1459
其他罐头食品制造
3.00
146
调味品、发酵制品制造
4.25
1461
味精制造
0.84
015
水果种植
1.88
0151
仁果类和核果类水果种植
2.24
0152
葡萄种植
0.48
0153
柑橘类种植
0.51
0154
香蕉等亚热带水果种植
0.03
0159
其他水果种植
0.49
016
坚果、含油果、香料和饮料作物种植
1.93
0161
坚果种植
0.26
0162
含油果种植
0.06
0163
香料作物种植
1.68
0169
2.09
241
文教办公用品制造
2.82
2411
文具制造
3.43
2412
笔的制造
2.68
2413
教学用模型及教具制造
2.98
2414
墨水、墨汁制造
3.83
2419
其他文教办公用品制造
2.53
242
乐器制造
3.49
2421
中乐器制造
4.70
2422
西乐器制造
新增值税企业所得税行业税负率汇总表一
税负率=年度应纳所得税税额(包含预缴) /企业收入总额
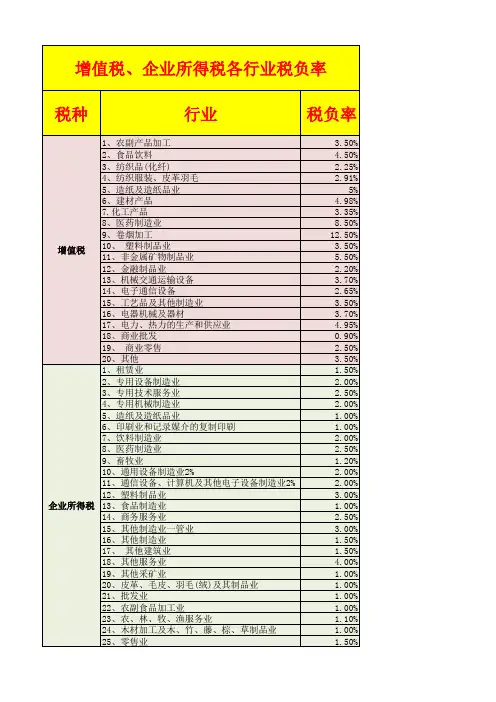
增值税、企业所得税各行业税负率税种行业税负率
1、农副产品加工
2、食品饮料
3、纺织品(化纤) 4、纺织服装、皮革羽毛 5、造纸及造纸品业 6、建材产品 7.化工产品 8、医药制造业 9、卷烟加工 增值税 10、 塑料制品业 11、非金属矿物制品业 12、金融制品业 13、机械交通运输设备 14、电子通信设备 15、工艺品及其他制造业 16、电器机械及器材 17、电力、热力的生产和供应业 18、商业批发 19、 商业零售 20、其他 1、租赁业 2、专用设备制造业 3、专用技术服务业 4、专用机械制造业 5、造纸及造纸品业 6、印刷业和记录媒介的复制印刷 7、饮料制造业 8、医药制造业 9、畜牧业 10、通用设备制造业2% 11、通信设备、计算机及其他电子设备制造业2% 12、塑料制品业 企业所得税 13、食品制造业 14、商务服务业 15、其他制造业一管业 16、其他制造业 17、 其他建筑业 18、其他服务业 19、其他采矿业 20、皮革、毛皮、羽毛(绒)及其制品业 21、批发业 22、农副食品加工业 23、农、林、牧、渔服务业 24、木材加工及木、竹、藤、棕、草制品业 25、零售业
3.50%
4.50%
2.25% 2.91%
5% 4.98% 3.35% 8.50% 12.50% 3.50% 5.50% 2.20% 3.70% 2.65% 3.50% 3.70% 4.95% 0.90% 2.50% 3.50% 1.50% 2.00% 2.50% 2.00% 1.00% 1.00% 2.00% 2.50% 1.20% 2.00% 2.00% 3.00% 1.00% 2.50% 3.00% 1.50% 1.50% 4.00% 1.00% 1.00% 1.00% 1.00% 1.10% 1.00% 1.50%
各行业税负及计算公式教学文案
各行业税负及计算公式各行业税负及计算公式(供参考)一般税负率过低往往会引起税务局的关注,可以掌握在不低于1%(商业企业 1.5%左右),各行业的税负率是不同的,具体的税负率表是:增值税税负率={[年度销项税额合计+免抵退货物销售额*应税货物实用税率-(年度进项税额合计-年度进项税额转出合计+年初留抵税额-年末留抵税额)]/[年度应税货物或劳务销售额+免抵退货物销售额]}*100%1 农副食品加工 3.502 食品饮料 4.503 纺织品(化纤) 2.254 纺织服装、皮革羽毛(绒)及制品 2.915 造纸及纸制品业 5.006 建材产品 4.987 化工产品 3.358 医药制造业 8.509 卷烟加工 12.5010 塑料制品业 3.5011 非金属矿物制品业 5.5012 金属制品业 2.2013 机械交通运输设备 3.7014 电子通信设备 2.6515 工艺品及其他制造业 3.5016 电气机械及器材 3.7017 电力、热力的生产和供应业 4.9518 商业批发 0.9019 商业零售 2.5020 其他 3.5企业税负率计算企业税负率计算目前一般指增值税:理论税负率:销售毛利*17%除以销售收入实际税负率:实际上交税款除以销售收入税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例.对小规模纳税人来说,税负率就是征收率:商业4%,工业6%,而对一般纳税人来说,由于可以抵扣进项税额,税负率就不是17%或13%,而是远远低于该比例,具体计算:税负率=当期应纳增值税/当期应税销售收入当期应纳增值税=当期销项税额-实际抵扣进项税额实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额注:1 对实行"免抵退"的生产企业而言,应纳增值税包括了出口抵减内销产品应纳税额2 通常情况下,当期应纳增值税=应纳增值税明细账"转出未交增值税"累计数+"出口抵减内销产品应纳税额"累计数企业增值税税负率推荐:财务人员必看的一部好书《战略预算-管理界的工业革命》。
一般纳税人行业税负率简介
一般纳税人行业税负率简介:
行业的税负率,即是税收负担率,是实际交纳除以计税的依据,而其中计算方式有以下:
所得税税负率=应纳所得税额÷利润总额×100%。
增值税税负率=实际交纳税额/不含税的实际销售收入×100%
印花税负担率=(应纳税额÷计税收入)×100%
所得税税负率=应纳所得税额÷应纳税销售额(应税销售收入)×100%。
主营业务利润税负率=(本期应纳税额÷本期主营业务利润)×100%
一般纳税人行业平均税负率(仅供参考,要按实际情况而定)
行业平均税负率(%)
机械加工1.77
医药制造业8.50
非金属矿物制品业 5.50
纺织服装、皮革羽毛(绒)及制品 2.91
造纸及纸制品业5.00
建材产品4.98
化工产品3.35
机械交通运输设备 3.70
卷烟加工12.50
塑料制品业3.50
农副食品加工3.50
金属制品业2.20
纺织品(化纤) 2.25
食品饮料4.50
工艺品及其他制造业 3.50
商业批发0.90
电力、热力的生产和供应业 4.95
电子通信设备2.65
商业零售2.50
塑钢门窗2.41
电气机械及器材3.70
其他3.50
For personal use only in study and research; not for commercial use。
各行业增值税税负率共11页文档
增值税税负率农副食品加工3.50食品饮料4.50纺织品(化纤)2.25建材产品4.98化工产品3.35医药制造业8.50卷烟加工12.50塑料制品业3.50金属制品业2.20电子通信设备2.65商业批发0.90商业零售2.50其他3.50所得税行业税负率(%)饮料制造业2.00医药制造业2.50塑料制品业3.00食品制造业1.00商务服务业2.50其他建筑业1.50其他服务业4.00农副食品加工1.00批发业1.00零售业1.50建筑材料制造3.00建筑安装业1.50家具制造业1.50计算机服务业2.00纺织业1.00房地产业4.00道路运输业2.00餐饮业2.00娱乐业6.00税负分析基础知识一、宏观税负及相关概念(一)税收负担分类1、税收负担税收负担是指国家征收的税款占纳税人税源数量的比重,反映出税款与社会新增财富之间的内在关系。
以不同主体为出发点,税收负担具有两个方面的含义。
一方面,从国家的角度看,税收负担反映出国家在税收课征时的强度要求,即:要征收多少税收;另一方面,从纳税人的角度看,税收负担反映出纳税人在税收缴纳时的负担水平,即:承担了多少税款。
2、宏观税收负担宏观税收负担是指一个国家在一定时期内税收总收入占当期社会新增财富的比重,反映出一定时期纳税人因国家课税而承受的经济负担水平,是一个受制于国家政治、经济、财税体制等诸多因素的综合经济指标。
计算公式:宏观税收负担率=税收总收入/国内生产总值*100%3、单项税种的税收负担单项税种的税收负担是指某一税种在一定时期内的收入占该税种税基的比重,反映该税种的征税强度,是分析和研究税收制度和税制结构的重要内容。
计算公式如:增值税负担率=实纳增值税税额/含税销售额*100%(或不含税销售额)企业所得税负担率=实纳所得税额/实现利润额*100%税负调查分析中分行业增值税负担率分母统一为不含税销售额。
4、行业税收负担行业税收负担是指按照统计局发布的国民经济行业分类,测算某行业的税收与相关税源之比,计算出某行业税负。
税负率参考
税负率参考一般税负率过低往往会引起税务局的关注,可以掌握在不低于1%(商业企业 1.5%左右),各行业的税负率是不同的,具体的税负率表是:增值税税负率={[年度销项税额合计+免抵退货物销售额*应税货物实用税率-(年度进项税额合计-年度进项税额转出合计+年初留抵税额-年末留抵税额)]/[年度应税货物或劳务销售额+免抵退货物销售额]}*100%1 农副食品加工 3.502 食品饮料 4.503 纺织品(化纤) 2.254 纺织服装、皮革羽毛(绒)及制品 2.915 造纸及纸制品业 5.006 建材产品 4.987 化工产品 3.358 医药制造业 8.509 卷烟加工 12.5010 塑料制品业 3.5011 非金属矿物制品业 5.5012 金属制品业 2.2013 机械交通运输设备 3.7014 电子通信设备 2.6515 工艺品及其他制造业 3.5016 电气机械及器材 3.7017 电力、热力的生产和供应业 4.9518 商业批发 0.9019 商业零售 2.5020 其他 3.5企业税负率计算目前一般指增值税:理论税负率:销售毛利*17%除以销售收入实际税负率:实际上交税款除以销售收入税负率是指增值税纳税义务人当期应纳增值税占当期应税销售收入的比例.对小规模纳税人来说,税负率就是征收率:商业4%,工业6%,而对一般纳税人来说,由于可以抵扣进项税额,税负率就不是17%或13%,而是远远低于该比例,具体计算:税负率=当期应纳增值税/当期应税销售收入当期应纳增值税=当期销项税额-实际抵扣进项税额实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额注:1 对实行"免抵退"的生产企业而言,应纳增值税包括了出口抵减内销产品应纳税额2 通常情况下,当期应纳增值税=应纳增值税明细账"转出未交增值税"累计数+"出口抵减内销产品应纳税额"累计数企业增值税税负率推荐:财务人员必看的一部好书《战略预算-管理界的工业革命》。