
中粮2018大米市场分析
库存量/库存消费比:近年来全球大米库存量随着稻谷产量的提高而逐步增加,自2003年以来,全球大米库存消 费比逐年改善,目前已恢复至20%左右的水平,未来五年随着大米产量及消费量的同步增加,预计库存消费比将维 持在20%左右的水平。
2011年美国中粒米价格走势
920 900 880 860 840 820 800 780
2011-1-5 2011-2-5 2011-3-5 2011-4-5 2011-5-5 2011-6-5 2011-7-5 2011-8-5 9
单位:美元/吨
未来几年国际大米市场的走势预测
过去五年,国际大米市场贸易量维持在2,900-3,000万吨,每年增长速度约为2%。 全球大米贸易量占全球大米产量的比例约为7%,是所有粮食品种中商品率最低的。 泰国、越南、美国等主要出口国大米产量及库存量提高,可供出口数量增加;菲律宾、印尼等国也加大了对进口 大米的需求,与此同时,尼日利亚等非洲国家加大了对国内稻米种植的扶持力度,预计进口需求将减少;综合考虑 上述因素,未来五年,全球大米贸易量预计将稳定在3,000-3,100万吨左右。 考虑到世界人口的刚性上涨,原产国对稻谷的保护政策以及气候、全球性通胀以及汇率等因素影响,未来五年内 行情仍会呈现总体上涨的趋势。
消费量为1800万吨,剩余基本可用于出口。由于近年来越南大米产量 300
不断提高,国内货源充足,因此越南政府采取多种方式,如改良品种 200
和对出口进行补贴等方式鼓励出口。今年1-7月份,越南出口大米量 100
达到463万吨,预计全年可突破700万吨。目前越南市场需求强劲,
0
价格坚挺,基本与泰米行情持平,未来行情呈上涨趋势。
全球大米产量和消费量 (单位:万吨)
全球大米库存量和库存消费比
4
近年来国际市场行情变化
国际市场行情主要受供求关系和政策等因素影响。近年来全球市场大米供需呈现总体平衡、局部偏紧的局面,而 受各主要原产国政策变化,气候等因素影响,行情虽有短期回落,但总体呈现逐年上升的趋势。
单位:美元/吨
1400 1200 1000
主要出口国产量
12000
10000
8000
6000
4000
2000
0 泰国
越南
巴基斯坦
印度
美国
2007年 2008年 2009年 2010年 2011年
1200 1000
800 600 400 200
0
主要出口国贸易量
泰国
越南
巴基斯坦
印度
2007年 2008年 2009年 2010年 2011年 2012年 2013年 2014年 2015年
800 600 400 200
0
近年来泰米价格变化趋势图
92香米 巴吞米 B级白米 5白米 25白米 蒸谷米
5
主要大米出口国
泰国、越南、巴基斯坦、美国为全球主要大米出口国,出口数量较为稳定,未来五年预计出口数量:泰国(1,000 万吨)、越南(600万吨)、巴基斯坦(300万吨)、美国(300万吨),这四个国家的大米出口量将占全球大米贸 易量的75%左右。
稻米市场分析
中粮大米部 二零一一年九月
近年来全球大米产量、消费量和库存情况
产量:随着各国对国内粮食安全的日益关注,世界各国纷纷采取了促进国内农业发展的政策,鼓励农民种植稻谷, 使得自80年代以来全球大米产量总体呈上升趋势,2005-2010年更是达到了4亿吨以上的水平,每年稻米产量均创历 史最高水平。预计未来五年全球大米产量将保持增长势头,预计到2015年全球大米产量达到4.56亿吨。
7
主要大米出口右,其中国内消费量约为230万吨。 2010年巴基斯坦遭受洪水灾害,产量将减少至530万吨。巴基斯坦是 主要的低档大米、蒸谷米以及巴斯马蒂大米出口国,由于近期泰国和 越南价格高涨,市场上抓紧机会加大对低档米和蒸谷米的出口力度, 25%破碎大米报价为455美元/吨,5%破碎大米报价为510美元/吨。
美国 6
主要大米出口国-泰国、越南
泰国:全球最大的大米出口国,年产量约2000万吨,其中10%,
即200万吨作为政府储备粮,900万吨用于国内消费,剩余900万吨基
本销往海外市场。泰国出口大米品种丰富,品质优良,是出口业内的
标杆,泰米价格也是国际行情的基准。2011年1-7月份,泰国出口大
吨。市场上从08年开始无报价,未来恢复出口后,预计出口最低限价 200
为600美元/吨。
100
0
8
主要大米出口国-美国
美国:年产量约为1250万吨,其中国内消费量为645万吨。美国出口货源丰富,特别是目前埃及和中国对出口 大米的限制,美国是目前唯一粳米出口国。后期如果埃及继续限制出口,预计美国行情也会进一步上涨。
2011年泰国和越南大米价格走势
泰国5%白米 越南5%白米
2011-1-5 2011-1-20 2011-2-4 2011-2-19 2011-3-6 2011-3-21 2011-4-5 2011-4-20 2011-5-5 2011-5-20 2011-6-4 2011-6-19 2011-7-4 2011-7-19 2011-8-3 2011-8-18
2011年巴基斯坦大米价格走势
巴基斯坦25%米
印度:年产量约为1亿吨。印度为了保证给国内粮食安全,基本取 600
消了非巴斯马蒂大米的出口,只允许巴斯马蒂大米和对传统市场如孟 500
单位:美元/吨
加拉、斯里兰卡等政府间的贸易。目前为了缓解国内巨大的库存压力, 400
印度政府正在商讨重新开放对非巴斯马蒂大米出口,数量超过100万 300
米数量为730万吨,全球大米出口第一大国。今年7月份由英拉领导的
新政府成立,政府承诺年底将提高稻谷收购价格至500美元/吨,以及
对稻谷行业实施一系列贷款政策。这一新政使得泰米价格坚挺,未来 700
行情继续看涨。
600
单位:美元/吨
500
越南:全球第二大大米出口国,年产量约为2300万吨,其中国内 400
重磅:2018年中晚稻市场调研报告

重磅:2018年中晚稻市场调研报告一、概述2018年是稻谷市场供给侧结构性改革的关键之年,最低收购价大幅下调,稻谷种植面积调减超过1000万亩,种植结构不断优化,政策性稻谷拍卖底价节节下调。
中央一号文件定调完善农业支持保护制度,提出深化稻谷收储制度和价格形成机制改革,培育多元市场购销主体,通过多重措施加快消化政策性稻谷库存。
2018年粮食流通工作会议也重点提出增强稻谷最低收购价政策的弹性和灵活性,切实保护农民利益。
在加快消化稻谷库存方面,既要深化改革“控增量”,又要消化库存“减存量”,深入实施优质稻谷工程。
9月初,中晚稻正处于产量形成关键时期,今年中晚稻播种面积、种植成本、生长情况如何?农户种植意向有哪些变化?市场收购主体预期如何等问题对后市影响较大。
为充分、真实了解今年我国中晚稻主产区的产销形势,中华粮网对南方中晚籼稻及东北粳稻主要生产区域进行调研,了解中晚稻生长情况、加工企业生产现状、中晚稻市场流通情况、市场主体购销心态等,结合我们对市场的分析判断,以期为企业经营、投资决策提供辅助参考。
二、中晚稻主产区调研2.3.1湘赣中晚籼稻长势一般单产或将达到正常年景水平湘赣地区中晚籼稻自播种以来,气候条件总体正常,光温条件较好,大部地区农田墒情适宜,利于中晚稻生长发育。
进入7月份大范围高温少雨天气持续,湖南北部、江西大部降雨量不足25毫米,较常年同期偏少3成以上,农业干旱使得农作物生长受到不利影响,8月中旬以后台风带来大量降雨,缓解部分旱情,当前南方大部分地区一季稻处于孕穗抽穗期,局部地区进入乳熟期,少量早熟中籼稻已经零星上市;双季晚稻江南大部分地区处于分蘖至拔节期,华南大部分地区处于移栽返青至分蘖期,全国晚籼稻一、二类苗的比例为24%和76%。
距离新季中晚籼稻大量上市还有一段时间。
目前来看,中晚稻长势一般,如果后期不出现大的自然灾害,单产或将达到正常年景水平。
2.3.2种植结构调整明显双改单、普改优成大趋势2018年国家计划调减低质产区稻谷种植面积1000万亩,据农业部门统计,江西、湖北、广东调减面积均在100万亩左右,安徽50万亩左右,江苏10万亩,黑龙江约150万亩,湖南200万亩。
中国大米市场调研报告

中国大米市场调研报告一、市场概况中国是世界上最大的大米生产和消费国家,大米是中国人的主食之一,因此在中国有着巨大的市场需求。
根据国家统计数据显示,中国的大米产量在近年来一直保持着稳定增长的态势。
2019年,中国的稻谷种植面积约为3.2亿亩,产量达到了2.1亿吨,其中大米产量占据了绝大多数。
与此同时,作为世界第二大经济体的中国,人们的生活水平逐渐提高,饮食结构也发生了变化。
在这种情况下,中国大米市场的消费需求也在不断发生着变化。
二、市场分析1. 消费趋势随着经济水平的提高,人们对于食品质量和品牌的要求也在不断提高。
在食品安全问题备受关注的当下,消费者对大米的品质和安全性要求愈发苛刻。
越来越多的消费者开始选择有机大米、糙米等健康产品,以满足他们对食品安全和健康的需求。
2. 市场份额在中国的大米市场中,拥有着较大市场份额的企业包括金龙鱼、五谷丰登、大湾仔等知名品牌企业,它们在中国大米市场中占据着重要的地位。
此外,一些大型农业企业也逐渐开始在大米市场中崭露头角。
3. 生产情况中国的大米主要产自长江流域、珠江三角洲地区、东北地区等地,其中长江流域的安徽、湖北、江西、湖南等省份是中国大米的主要生产区域。
与此同时,近年来,一些企业也开始利用科技手段提高大米的生产效率和品质。
4. 进口情况尽管中国是世界上最大的大米生产国之一,但也面临着一定的大米进口压力。
尤其是一些特种大米、国外优质大米等,一直受到中国消费者的青睐。
三、市场发展前景1. 健康大米市场随着人们对健康饮食的追求,有机大米、糙米、红米等健康大米的市场需求将会不断增长。
同时,一些国外知名大米品牌在中国市场的开发也是未来的发展方向。
2. 技术应用随着科技的飞速发展,一些新技术和科学手段的应用将会极大提升大米的生产效率和品质。
农业企业可以利用智能化种植、大数据分析等技术改善大米的生产环境和品质,满足消费者对优质大米的需求。
3. 大米深加工大米的深加工是未来大米产业的重要发展方向。
2018年中国粮食产量、粮油交易中心数量、交易金额齐下滑行业发展建议分析[图]
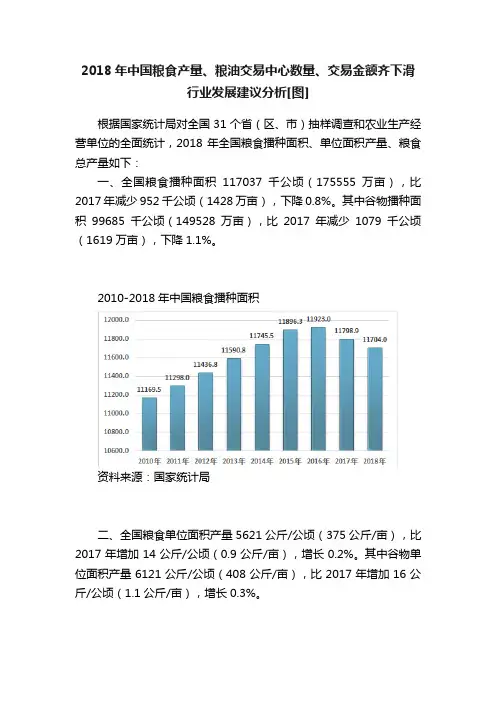
2018年中国粮食产量、粮油交易中心数量、交易金额齐下滑行业发展建议分析[图]根据国家统计局对全国31个省(区、市)抽样调查和农业生产经营单位的全面统计,2018年全国粮食播种面积、单位面积产量、粮食总产量如下:一、全国粮食播种面积117037千公顷(175555万亩),比2017年减少952千公顷(1428万亩),下降0.8%。
其中谷物播种面积99685千公顷(149528万亩),比2017年减少1079千公顷(1619万亩),下降1.1%。
2010-2018年中国粮食播种面积资料来源:国家统计局二、全国粮食单位面积产量5621公斤/公顷(375公斤/亩),比2017年增加14公斤/公顷(0.9公斤/亩),增长0.2%。
其中谷物单位面积产量6121公斤/公顷(408公斤/亩),比2017年增加16公斤/公顷(1.1公斤/亩),增长0.3%。
三、全国粮食总产量65789万吨(13158亿斤),比2017年减少371万吨(74亿斤),下降0.6%。
其中谷物产量61019万吨(12204亿斤),比2017年减少502万吨(100亿斤),下降0.8%。
2010-2018年中国粮食总产量资料来源:国家统计局2018年粮食播种面积、总产量及单位面积产量情况资料来源:国家统计局1978年党的十一届三中全会拉开了我国改革开放的序幕,我国的粮食流通体制开始了以市场化为取向的深刻改革。
在国家发改委国债资金项目的规范管理和带动下,全国各级粮食批发市场纷纷抓住时机,努力提升自己的信息化程度,提高自身的行业竞争力,目前全国多数粮食批发市场的信息化建设已竣工完成,部分粮食批发市场在此次基础上,还自筹资金进行了第二期甚至第三期的信息化改造。
各级市场通过项目的资金支持,均已建立了先进、完善、统一的多模式综合交易平台,在规范的用户和资金管理机制下可以开展场内举牌竞价交易、场内无线竞价交易、场内招投标交易、协商交易,实现了集中竞价交易、场内协商交易和网上竞价、网上协商等多种交易方式。
2018年国内粮食市场回顾与2019年市场分析
摘要:2018年国内粮食市场化进程进一步推进,粮食各品种间去库存力度不一,粮食市场优质优价凸显。
预计2019年国内粮食市场粮食品种间及品质间因市场供需不一将导致市场行情走势分化,市场化氛围进一步提升,粮食经营机遇与风险并存。
关键词:粮食市场回顾展望◎张春良赵佳一、2018年国内粮食市场回顾2018年国内粮食产量在种植结构调整优化基础上继续保持高位水平,国家统计局公布的数据显示,2018年全国粮食播种面积17.56亿亩,比2017年减少1428万亩,下降0.8%;全国粮食单位面积产量375公斤/亩,比2017年增加0.9公斤/亩,增长0.2%;全国粮食总产量65789万吨,比2017年减少371万吨,下降0.6%。
2018年国内粮食产量虽有所下降,但减幅不大,仍处于高位水平,属于丰收年景。
2018年国内粮食市场化进程进一步推进,政策加大粮食“去库存”“降成本”力度,小麦与稻谷托市收购价继续下调,国家临储玉米库存数量下降明显。
三大品种中,玉米市场行情涨幅明显,稻谷市场行情跌幅较大,结构矛盾推进粮价优质优价,价格走势进一步反映流通市场供需格局。
(一)小麦市场2018年小麦产质量下降,结构矛盾推进优质优价。
国家统计局公布的数据显示,全国小麦播种面积3.64亿亩,比上年减少360万亩,下降1.0%;小麦单产为361公斤/亩,比上年减少4.4公斤/亩,下降1.2%;小麦产量1.314亿吨,比上年减少2.2%。
始于5月中旬且一直持续至5月下旬的大范围降雨,导致主产区2018年小麦产质量不同程度下降。
2018年产小麦产质量下降导致结构性矛盾进一步加剧,国内麦市优质优价凸显。
国内麦价整体走势以国家临储小麦拍卖底价为风向标,品质间呈现多轨道宽幅度运行态势,麦价重心整体呈现下移态势。
2018年以来国家临储小麦拍卖底价1月16日、4月18日两次累计下调110元/吨。
据统计,2018年国家临储小麦拍卖市场累计投放粮源数量7999.7554万吨,实际成交量865.9197万吨,平均成交率10.82%,周度成交均价2391元-2510元/吨;相比之下,2017年国家临储小麦拍卖市场累计投放粮源数量12236.6982万吨,实际成交量911.6939万吨,平均成交率7.45%,周度成交均价2281-2522元/吨。
2018年中国粮食行业研究分析报告

2018年中国粮食行业研究分析报告(本文为Word格式,下载后可自由编辑)一、粮食行业概述及粮食市场特点关于粮食与粮食安全。
粮食主要指稻谷、小麦、玉米、大豆等作物(及其副产品),是最基本的生活资料和生产资料,也是一种重要的战略物资,兼具经济属性和政治属性。
古往今来,“农本思想”、“以粮为纲”一直占据重要的战略位置。
1990年国家建立专项储备粮制度,按年消费量产区不低于30%、销区不低于60%储备粮食,用于平抑粮价、对抗灾害及其他不时之需,目前中央储备粮约2.6亿吨1。
国家的基本粮食政策是立足国内粮食生产自给,近几年来我国粮食自给率达到95%以上,我国粮食市场对国际市场的依存度不到6%,控制在安全范围。
关于粮食生产。
粮食属于资源密集型产业,土地投入大。
我国人多地少,户均种植面积少,粗放作业,粮食生产除稻谷外不具比较优势。
改革开放以来,我国粮食生产长足发展,产量从80年代初3亿吨攀升到1998年超过5亿吨,一度呈现阶段性的供过于求、卖粮难现象,粮食库存大幅增加,粮价大幅下降;但最近几年,我国粮食产量逐年下降,2003年全国粮食产量回落至4.3亿吨,粮价出现恢复性增长,粮食库存减少,粮食缺口增大。
关于粮食供给与需求的现状与未来走势。
粮食供给量主要取决于粮食种植面积和粮食单产,剔除自然灾害影响,由于一,城镇开发占地、环境恶化、农作物结构调整、“退耕还林、退耕还草”政策和粮食生产效益递减等原因,粮食种植面积逐年减少,2003年全国减少耕地面积超过3000万亩,改革开放以来累计减少耕地面积超过2亿亩,估计未来耕地面积仍将持续减少;二,粮食单产的增长主要依靠科技的进步和农民投入的增加,但直接提高粮食单产的科技成果短期内难以突破,农民则因为种粮收益不如其他经济作物而减少投入,长期来看,国内粮食供给稳中有降,专家估计“十五”期间,我国粮食产量将在4.5亿吨左右徘徊。
口粮、饲料用粮1但据业内人士分析,一些中央储备粮企业偷卖粮的投机行为因价格上涨而没有及时补库,估计约1/4的储备库有数无粮。