
存货业务循环内部控制符合性测试程序表(doc 5个)
存货业务循环内部控制符合性
测试程序表(doc 5个)
(审计机关名称)
存货业务循环内部控制调查表
审计期间____
项目名称:
项目执行单位:
调查内容 是 否
不适用 评
价
验收 1.对所有自行采购的或上级主管部门转来的货物是否均编制了验收报告? 2.是否有程序确保就货物短缺或损坏向承运人或供货商索赔,或向上级主管部门报告? 3.是否对收到的货物进行清点和检查? 4.是否将收到的货物与采购合同或上报的采购清单加以对比? 5.验收报告是否连续编号? 6.对特定用途的货物或设备采购,是否委派技术专家来监督评价合同的执行情况并批准验收? 7.如果没有专门的机构来组织验收,是否有足够的措施来保证由批准付款以外的人员负责验收已付款的货物,并确保其质量标准? 5. 对于采购或接收的设备,是否设立资产登记簿,并定期与仓库记录核对? 保管 1.是否对所有存货均有永续盘存记录? 2.存货是否按种类、性质集中堆放并有醒目的标记? 3.是否定期对存货进行盘点? 4.存货的盘盈、盘亏是否经报批后入账? 5.是否对呆滞、废损的存货进行了清理? 6.是否有专职的仓库管理员? 7.是否有充分的安全保护措施? 8.存货收发人与会计记录人是否分开? 6. 仓库收发存记录是否定期与会计记录相核对? 调拨或领用 1.是否按照项目建设计划将货物调拨各下级项目办和项目单位,或将货物用于项目建设上? 2.调拨或领用是否与贷款协定、项目协议或转贷协议的规定相符 3.调拨是否及时?
调查内容 是 否
不适用 评
价
4.货物的领用是否经核准后开出领用单? 5.货物是否有出门验证制度? 6.存货的收发月报是否根据当月的入库单、出库单(调拨单或领用单)分别汇总编制? 7.存货计价方法的确定与变更是否经授权批准? 8.如果是用世界银行贷款采购的, (1)调拨时是否与下级的请购单一致? (2)调拨时是否附有债务分割单? (3)下级项目办是否依据该债务分割单记账? 出售 1.出售的物资是否不适应项目需求? 2.如果因物资不合项目需求而出售,是否: (1)得到省级或省级以上财政部门的批准? (2)得到世界银行的批准? (3)按规定交纳税金,对进口货物补足关税? (4)是否有措施保证出售取得的收入用于原规定用途?
◆调查结论(只能由审计人员填写):
1、经调查和简易测试后,认为该循环内部控制可信赖程度为:高( ) 中( ) 低 ( )
2、该循环是否需要进一步作符合性测试:是() 否()
审计人员: 审计日期: 被调查人员: 被调查日期:
复核人员: 复核日期:
项目资金-2项目资金业务循环内部控制符合性测试程序表

(审计机关名称)
项目资金收支业务循环内部控制符合性测试程序表
审计期间_____
项目名称:
项目执行单位:
测试
重点
测试程序
执行情况说明
工作底稿索引号
总体情况
1.抽取一定数量收支凭证,查明:
(1)会计核算是否符合规定。
(2)审批手续是否严密,原始单据是否合法齐备。
收入
抽取一定数量收款凭证,检查:
支出
抽取一定数量付款凭证,检查:
1.付款的授权批准是否符合规定。
2.付款凭证与应付工程款、应付器材款等明细账是否相符。
3.付款凭证是否与银行对账单相符
4.资金支出是否符合项目目的,是否根据贷款协定有关条款使用,与项目目标一致。
5.实付金额与购货发票、工程价款结算单等是否一致。若存在预付备料款、工程款和保证金等事项,则应与扣除后的金额一致。
1.核对收款凭证与存入银行账户进账单的日期和金额是否相符。
2.核对收款凭证与银行对账单是否相符
3.核对世界银行贷款资金与世界银行支付通知单是否相符(若是下级项目单位,则应核对世界银行贷款资金是否与上级项目单位发来的对账单或债务分割单相符)。
4.核对地方政府及联合投资方拨入资金的时间和数额与协议、合同规定是否相符。
5.通过检查花名册、劳务工单、劳动合同书等支持性证明文件,查明劳务折资的金额、比例及折算过程是否符合贷款协定的要求。
6.取得银行借款合同、发行企业债券资金相关文件,检查银行借款和债券发行是否经过有关部门的授权、批准,并核对银行借款数、企业债券收入是否与相应的合同相符。
7.取得捐赠款协议等资料,检查项目其它收入是否纳入项目总收入。
其它
1.抽取一定期间的银行存款余额调节表,查验其是否按间的银行存款日记账,与对账单进行核对。
项目资金-2项目资金业务循环内部控制符合性测试程序表
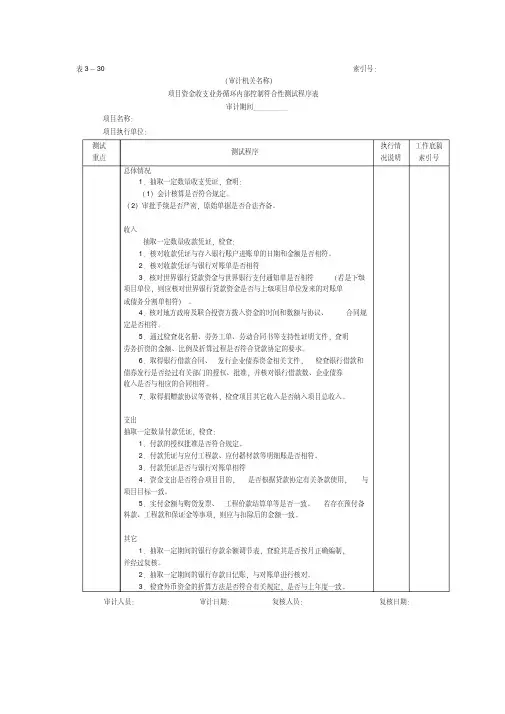
表3-30 索引号:(审计机关名称)项目资金收支业务循环内部控制符合性测试程序表审计期间_____项目名称:项目执行单位:测试重点测试程序执行情况说明工作底稿索引号总体情况1.抽取一定数量收支凭证,查明:(1)会计核算是否符合规定。
(2)审批手续是否严密,原始单据是否合法齐备。
收入抽取一定数量收款凭证,检查:1.核对收款凭证与存入银行账户进账单的日期和金额是否相符。
2.核对收款凭证与银行对账单是否相符3.核对世界银行贷款资金与世界银行支付通知单是否相符(若是下级项目单位,则应核对世界银行贷款资金是否与上级项目单位发来的对账单或债务分割单相符)。
4.核对地方政府及联合投资方拨入资金的时间和数额与协议、合同规定是否相符。
5.通过检查花名册、劳务工单、劳动合同书等支持性证明文件,查明劳务折资的金额、比例及折算过程是否符合贷款协定的要求。
6.取得银行借款合同、发行企业债券资金相关文件,检查银行借款和债券发行是否经过有关部门的授权、批准,并核对银行借款数、企业债券收入是否与相应的合同相符。
7.取得捐赠款协议等资料,检查项目其它收入是否纳入项目总收入。
支出抽取一定数量付款凭证,检查:1.付款的授权批准是否符合规定。
2.付款凭证与应付工程款、应付器材款等明细账是否相符。
3.付款凭证是否与银行对账单相符4.资金支出是否符合项目目的,是否根据贷款协定有关条款使用,与项目目标一致。
5.实付金额与购货发票、工程价款结算单等是否一致。
若存在预付备料款、工程款和保证金等事项,则应与扣除后的金额一致。
其它1.抽取一定期间的银行存款余额调节表,查验其是否按月正确编制,并经过复核。
2.抽取一定期间的银行存款日记账,与对账单进行核对。
3.检查外币资金的折算方法是否符合有关规定,是否与上年度一致。
审计人员:审计日期:复核人员:复核日期:赠送:一份《国际商业合同》国际商业合同买方:___________________________________地址:邮编:____________ 电话:____________ 法定代表人:____________ 职务:____________ 国籍:____________卖方:____________________________________地址:邮编:____________ 电话:____________ 法定代表人:____________ 职务:____________ 国籍:____________买卖双方在平等、互利的原则上,经协商达成本协议条款,以共同遵守,全面履行:第一条品名、规格、价格、数量:单位:____________________________数量:____________________________单价:____________________________总价:____________________________总金额:____________________________第二条原产国别和生产厂:第三条包装:1.须用坚固的木箱或纸箱包装。
存货与仓储循环的内部控制及其测试

关键内部控制
常用的控制测试
常Hale Waihona Puke 的交易实质性程序所有耗费和物化劳动均已 反映在成本中(完整性)
生产通知单、领发料凭证、 检查生产通知单、领发料 产量和工时记录、工薪费 凭证、产量和工时记录、 用分配表、材料费用分配 工薪费用分配表、材料费 表、制造费用分配表均事 用分配表、制造费用分配 先编号并已经登记入账。 表的顺序编号是否完整。
存货与仓储循环审计 • 存货与仓储循环的内部控制及其测试
三、工薪的内部控制
1.人员的录用、解聘、调 离、工资率变动的控制制度
3.工资的记录与分配的控 制制度
2.人工成本管理的控制制 度
4.工资支付的内部控制制 度
审计学
存货与仓储循环审计 • 存货与仓储循环的内部控制及其测试
二、成本会计制度的内部控制
④ 如果企业采用预计费用分配率分配制造费用,则应针 对制造费用分配过多或过少的差额,检查其是否作了适当的 账务处理;
⑤ 如果企业采用标准成本法,则应检查样本中标准制造 费用的确定是否合理,计入成本计算单的数额是否正确,制 造费用差异的计算与账务处理是否正确,并注意标准制造费 用在当年度内有何重大变更。
存货与仓储循环审计 • 存货与仓储循环的内部控制及其测试
二、成本会计制度的内部控制
内部控制目标 生产业务是根据管理层一 般或特定的授权进行的 (发生)
记录的成本为实际发生的 而非虚构的(发生)
关键内部控制
常用的控制测试
对以下三个关键点,应履 行恰当手续,经过特别审 批或一般审批:① 生产指 令的授权批准;② 领料单 的授权批准;③ 工薪的授 权批准。
成本的核算是以经过审核 的生产通知单、领发料凭 证、产量和工时记录、工 薪费用分配表、材料费用 分配表、制造费用分配表 为依据的。
存货循环内控测试

订购单Purchase order
1
2
……
收到货物Receiving
1
2
……
应付款项Payables
关键控制
编制人: 复核人:
致同会计师事务所
存货循环-控制测试汇总表
日 期: 日 期:
1/2
索引号:
C5
页 次:
1
C5 C5-1 C5-2
MA
PD
Байду номын сангаас
认定
风险
测试方法(询问观 察/CAAT/抽样(检 查)/重新执行/管理 层-重新执行/管理层
-仅复核)
样本量
控制活动 控制测试结果 是否有效 是否支持风险 运行(是/否) 评估结论
(支持/不支持)
索引号 (C5-1,C5-2)
2/2
1
2
…… 与存货相关的调整 和准备Inventoryrelated adjustments and allowances
1
2
发运Shipping
…… 1
2
……
客户名称: 会计期间:2013年 度 1、测试本循环控 制运行有效性的工 (1)针对了解的 被审计单位存货循 (2)测试控制运 行的有效性,记录 (3)根据测试结 论,确定对实质性 2、测试本循环控 制运行有效性形成 (1)控制测试汇 总表(汇总对本循 (2)控制测试程 序和过程记录表 (3)评价控制偏 差表(记录控制偏 3、控制测试结论
将原材料转化或者 加工成成品Convert / process raw materials into finished goods
1
2
……
2项目资金业务循环内部控制符合性测试程序表
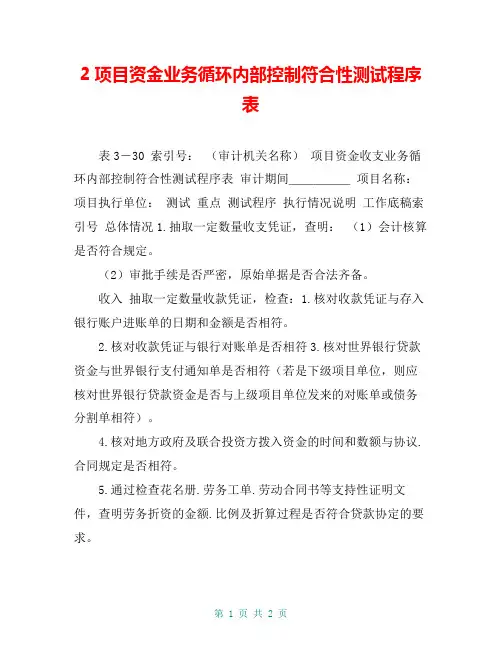
2项目资金业务循环内部控制符合性测试程序表表3-30 索引号:(审计机关名称)项目资金收支业务循环内部控制符合性测试程序表审计期间_____项目名称:项目执行单位:测试重点测试程序执行情况说明工作底稿索引号总体情况1.抽取一定数量收支凭证,查明:(1)会计核算是否符合规定。
(2)审批手续是否严密,原始单据是否合法齐备。
收入抽取一定数量收款凭证,检查:1.核对收款凭证与存入银行账户进账单的日期和金额是否相符。
2.核对收款凭证与银行对账单是否相符3.核对世界银行贷款资金与世界银行支付通知单是否相符(若是下级项目单位,则应核对世界银行贷款资金是否与上级项目单位发来的对账单或债务分割单相符)。
4.核对地方政府及联合投资方拨入资金的时间和数额与协议.合同规定是否相符。
5.通过检查花名册.劳务工单.劳动合同书等支持性证明文件,查明劳务折资的金额.比例及折算过程是否符合贷款协定的要求。
6.取得银行借款合同.发行企业债券资金相关文件,检查银行借款和债券发行是否经过有关部门的授权.批准,并核对银行借款数.企业债券收入是否与相应的合同相符。
7.取得捐赠款协议等资料,检查项目其它收入是否纳入项目总收入。
支出抽取一定数量付款凭证,检查:1.付款的授权批准是否符合规定。
2.付款凭证与应付工程款.应付器材款等明细账是否相符。
3.付款凭证是否与银行对账单相符4.资金支出是否符合项目目的,是否根据贷款协定有关条款使用,与项目目标一致。
5.实付金额与购货发票.工程价款结算单等是否一致。
若存在预付备料款.工程款和保证金等事项,则应与扣除后的金额一致。
其它1.抽取一定期间的银行存款余额调节表,查验其是否按月正确编制,并经过复核。
2.抽取一定期间的银行存款日记账,与对账单进行核对。
3.检查外币资金的折算方法是否符合有关规定,是否与上年度一致。
审计人员:审计日期:复核人员:复核日期:。
仓储存货循环符合性测试程序

签 执行人 复核人 试
名
程序Leabharlann 日 期 索引号 页次 执 行 人
B4-3-1 索 引 号
一、仓储与存货业务循环相关的内部控制制度的符合性测试:
1、大额的存货采购是否签订购货合同,有无审批制度; 2、存货的入库是否履行验收手续,对名称、规格、型号、数量、质量 和价格等是否逐项核对,并及时入帐;
3、存货的发出手续是否按规定办理,是否及时登记仓库帐并与会计记录核对;
4、存货的采购、验收、保管、运输、付款等职责是否严格分离;
5、存货的分检、堆放、仓储条件等是否良好; 6、是否建立定期盘点制度,发生的盘盈、盘亏、毁损、报废是否及时 按规定审批处理。 二、产品销售成本计价方法是否符合财务会计制度的规定,是否发生重 大变更;如采用计划成本、定额成本,计算产品销售成本时所分配的差 异和会计处理是否正确。
存货 存货业务循环内部控制调查表 表格 格式
(审计机关名称)
存货业务循环内部控制调查表
审计期间____
项目名称:
项目执行单位:
调查内容
是
否
不适用
评价
验收
1.对所有自行采购的或上级主管部门转来的货物是否均编制了验收报告?
2.是否有程序确保就货物短缺或损坏向承运人或供货商索赔,或向上级主管部门报告?
3.是否对收到的货物进行清点和检查?
复核人员: 复核日期:
4.是否将收到的货物与采购合同或上报的采购清单加以对比?
5.验收报告是否连续编号?
6.对特定用途的货物或设备采购,是否委派技术专家来监督评价合同的执行情况并批准验收?
7.如果没有专门的机构来组织验收,是否有足够的措施来保证由批准付款以外的人员负责验收已付款的货物,并确保其质量标准?
5.对于采购或接收的设备,是否设立资产登记簿,并定期与仓库记录核对?
调拨或领用
1.是否按照项目建设计划将货物调拨各下级项目办和项目单位,或将货物用于项目建设上?
2.调拨或领用是否与贷款协定、项目协议或转贷协议的规定相符
3.调拨是否及时?
调查内容
是
否
不适用
评价
4.货物的领用是否经核准后开出领用单?
5.货物是否有出门验证制度?
6.存货的收发月报是否根据当月的入库单、出库单(调拨单或领用单)分别汇总编制?
保管
1.是否对所有存货均有永续盘存记录?
2.存货是否按种类、性质集中堆放并有醒目的标记?
3.是否定期对存货进行盘点?
4.存货的盘盈、盘亏是否经报批后入账?
5.是否对呆滞、废损的存货进行了清理?
6.是否有专职的仓库管理员?
7.是否有充分的安全保护措施?
【实用文档】生产与存货循环的控制测试实质性程序
第四节生产与存货循环的控制测试1.发出原材料可能发生错报的环节财务报表项目及认定自动控制人工控制控制测试程序原材料的发出可能未经授权生产成本:发生所有领料单由生产主管签字批准,仓库管理员凭批准的领料单发出原材料选取领料单,检查是否有生产主管签字授权2.记录人工成本可能发生错报环节报表项目及认定自动控制人工控制控制测试程序生产工人的人工成本可能未得到准确反映生产成本:准确性、计价和分摊所有员工有专属员工代码和部门代码,员工的考勤记录记入相应员工代码人事部每月编制工薪费用分配表,按员工所属部门将工薪费用分配至生产成本、制造费用、管理费用和销售费用,经财务经理复核后入账检查系统中员工的部门代码设置是否与其实际职责相符。
询问并检查财务经理复核工资费用分配表的过程和记录3.发出产成品可能发生错报环节报表项目及认定自动控制人工控制控制测试程序销售发出的产成品的成本可能没有准确转入营业成本存货/准确性、计价和分摊;营业成本/准确性系统根据确认的营业收入所对应的售出产品自动结转营业成木财务经理和总经理每月对毛利率进行比较分析,对异常波动进行调查和处理检查系统设置的自动结转功能是否正常运行,成本结转方式是否符合公司成本核算政策。
询问和检查财务经理和总经理进行毛利率分析的过程和记录,并对异常波动的调查和处理结果进行核实4.盘点存货可能发生错报环节报表项目及认定自动控制人工控制控制测试程序存货可能被盗或因材料领用/产品销售未入账而出现账实不符存货:存在/完整性[不足]仓库保管员每月末盘点存货并与仓库台账核对并调节一致;成本会计监督其盘点与核对并抽取部分存货复盘。
每年末盘点所有存货并根据盘点结果分析盘盈盘亏并进行账面调整监盘[观察存货的盘点]5.计提存货跌价准备可能发生错报环节报表项目及认定自动控制人工控制控制测试程序可能存在残冷背次的存货,影响存货的价值存货/准确性、计价和分摊;资产减值损失/完整性系统根据存货入库日期自动统计货龄,每月末生成存货货龄分析表财务部根据系统生成的存货货龄分析表,结合生产和仓储部门上报的存货损毁情况及存货盘点中对存货状况的检查结果,计提存货减值准备,报总经理审核批准后入账询问财务经理识别减值风险并确定减值准备的过程,检查总经理的复核批准记录第五节生产与存货循环的实质性程序一、存货审计基本要求二、存货监盘计划三、存货监盘程序四、存货计价测试一、存货审计基本要求(一)存货审计基本内容存货审计涉及数量和单价两个方面。
提款报账业务循环内部控制符合性测试程序表(doc 3页)
(1)通过检查合同、发票等证明文件上所签日期,查明费用发生时间是否合格;
除按贷款协定规定可以追溯或预付的费用支出,一切发生在贷款协定规定的生效
日前的费用支出都是不合格的支出。贷款账户关闭日后发生的费用也属不合格的费用。
(2)对于与提款申请表签发日间隔日期较长的费用支出,审计人员应追查到以前的同类报账资料,检查是否存在向世界银行重复报账的情况;
◆单项合同在费用支出报表限额以上的货物提款,是否附有摘要表、两份合同、发票及一份装运证明和原产地证明的复印件?如申请办理信用证,是否附有两份合同副本和开立信用证申请?如申请办理特别承诺,是否附有两份合同副本和三份信用证;
◆单项合同金额在费用支出报表限额以上的土建提款,是否附有摘要表、两份合同、发票和工程结算的复印件;
表3-10索引号:
(审计机关名称)
提款报账业务循环内部控制符合性测试程序表
审计期间_____
项目名称:
项目执行单位:
测试重点
测试程序
执行情况说明
工作底稿索引号
计划管理
1.通过观察和询问等方式,了解项目单位是否对提款报账实施计划管理。
2.取得项目单位当年的提款报账计划和计划编制说明,对照贷款协定的附件--提款计划和世界银行发来的支付信,检查:
3.将拨付的贷款资金数额与提款报账的资金数额相核对,查明是否有扣留提款单位贷款资金的情况。
债务的落实和会计处理
1.将“支付通知单”、“用款通知单”以及财政部门的对账单与有关会计记录相核对,查明是否及时入账。
2.将世界银行或财政部门发来的对账单与有关债务记录相核对,查明有无资金已到位却没有登记相应债务的情况。
(5)将提款申请表上列示的内容及金额与项目单位的会计记录相核对,检查有无不一致的情况。